التسويات الجردية: القيود التي تصحّح أرباحك
ما تنساه نهاية الفترة يظهر ربحاً وهمياً في قائمة الدخل. أربعة أنواع من التسويات بأمثلة بالأرقام وقيود جاهزة.
سامي الحيدري
في نهاية كل شهر توجد عمليات حدثت فعلاً لكن لم يمر عليها مستند بعد: كهرباء استهلكتها ولم تصلك فاتورتها، وإيجار دفعته عن سنة كاملة، وسيارة فقدت جزءاً من قيمتها.
التسويات الجردية هي القيود التي تُدخل هذه الحقائق إلى دفاترك قبل إخراج القوائم المالية. وبدونها تقرأ أرباحاً لم تتحقق ومصروفات لم تُحتسب.
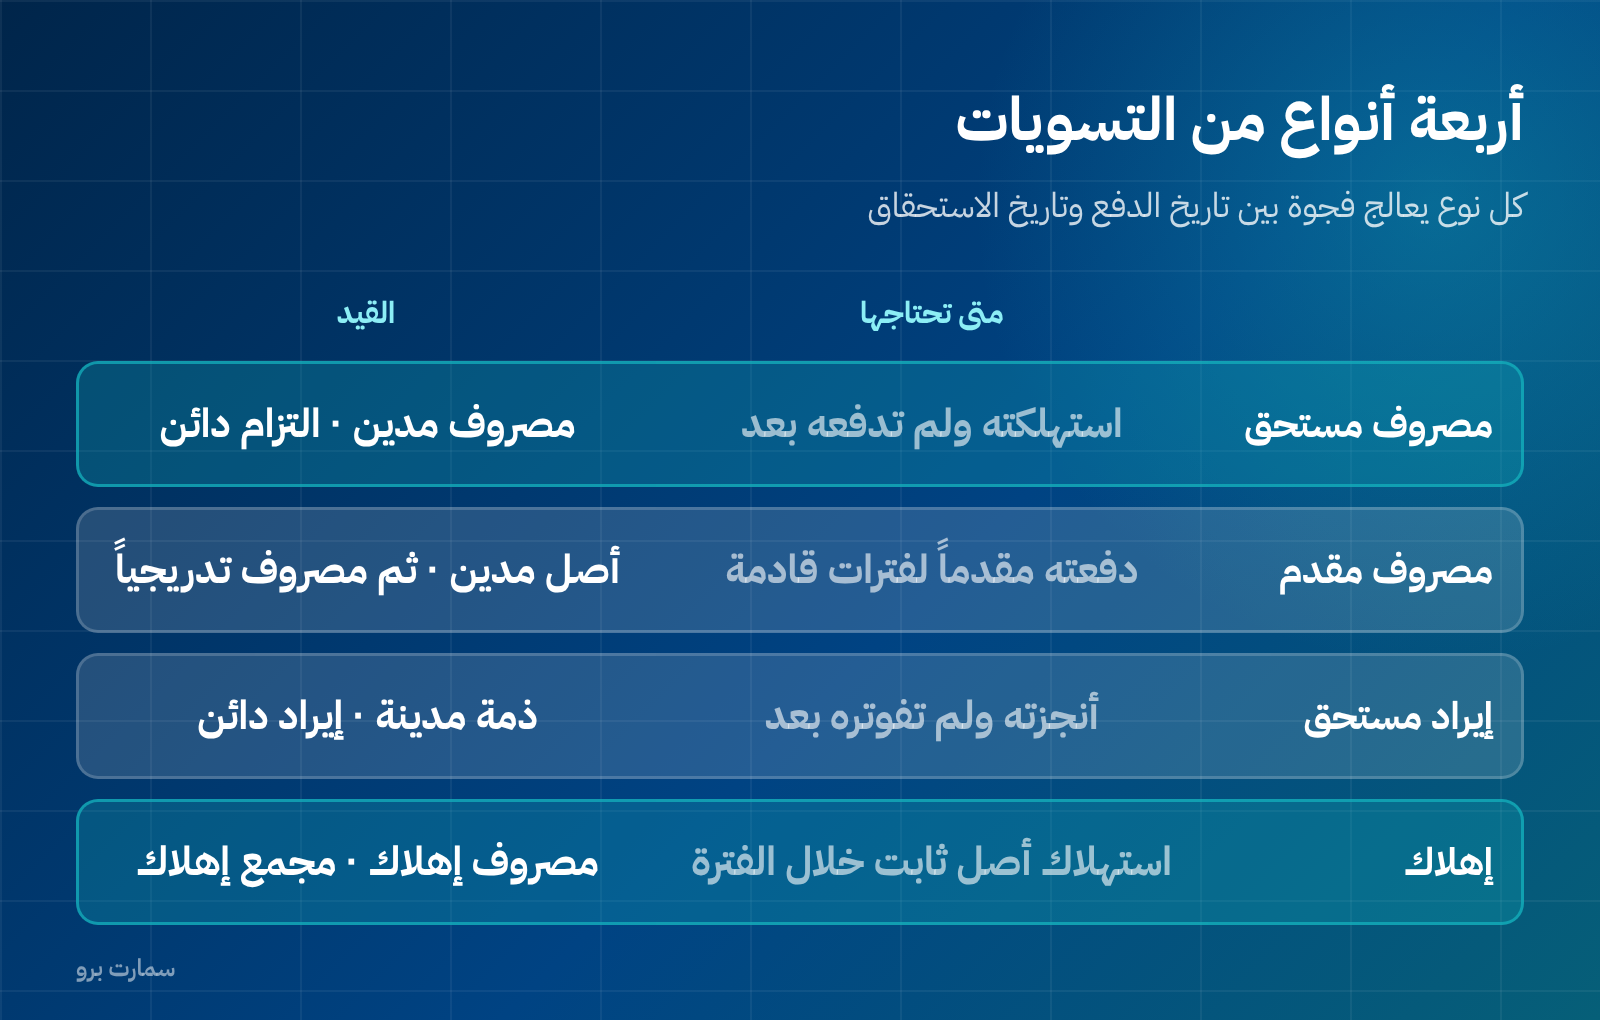
الأنواع الأربعة
- مصروف مستحق: استهلكته ولم تدفعه بعد. مثل كهرباء ديسمبر التي تأتي فاتورتها في يناير. القيد: مصروف مدين، مصروفات مستحقة دائن.
- مصروف مقدم: دفعته مقدماً عن فترات قادمة. مثل إيجار سنة كاملة. القيد عند الدفع: أصل مدين، ثم يُحمَّل شهرياً كمصروف.
- إيراد مستحق: أنجزت العمل ولم تُصدر الفاتورة بعد. القيد: ذمة مدينة مدين، إيراد دائن.
- الإهلاك: استهلاك الأصول الثابتة خلال الفترة. القيد: مصروف إهلاك مدين، مجمع الإهلاك دائن.
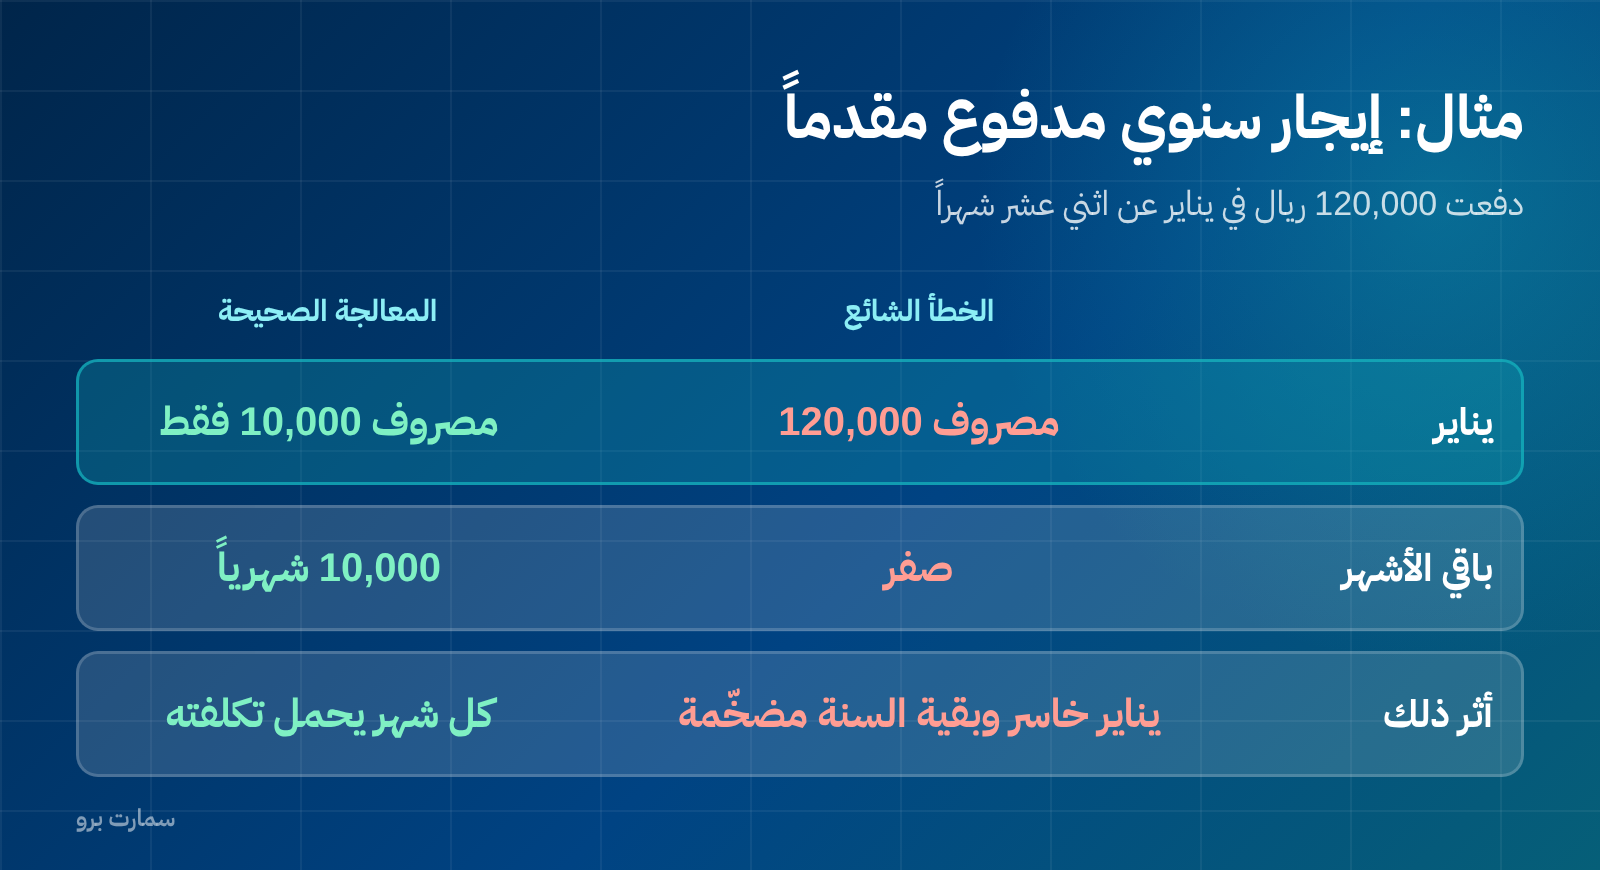
مثال: إيجار سنوي بـ 120,000 ريال
دفعت في يناير إيجار سنة كاملة.
الخطأ الشائع: تسجيل 120,000 كمصروف في يناير. النتيجة أن يناير يظهر خاسراً، وأحد عشر شهراً تظهر أرباحها مضخّمة بلا سبب حقيقي.
المعالجة الصحيحة: تسجيل المبلغ كمصروف مقدم (أصل) عند الدفع، ثم تحميل 10,000 ريال شهرياً على قائمة الدخل. عندها يحمل كل شهر تكلفته الفعلية، وتصبح المقارنة بين الأشهر ذات معنى.
الإهلاك: التسوية التي يُنساها الجميع
اشتريت معدات بـ 240,000 ريال بعمر إنتاجي خمس سنوات. قيمتها تنقص كل شهر سواء سجّلت ذلك أو لا.
مصروف الإهلاك الشهري = 240,000 ÷ 60 شهراً = 4,000 ريال.
إهمال هذا القيد يعني أن أرباحك السنوية مضخّمة بـ 48,000 ريال، وأن قيمة أصولك في الميزانية أعلى من الواقع. وعند بيع الأصل أو عند مراجعة خارجية تظهر الفجوة كاملة.
متى تُدخَل هذه القيود؟
في نهاية كل فترة تُخرج عنها قوائم مالية. وإن كنت تُغلق شهرياً — وهو الصحيح — فهي قيود شهرية لا سنوية.
وفي النظام المحاسبي يمكن جدولة أغلبها: الإهلاك يُحسب تلقائياً من سجل الأصول، والمصروفات المقدمة تُوزَّع آلياً على الفترات. ويبقى اليدوي منها قليلاً.
خمس علامات أن تسوياتك ناقصة
- أرباحك الشهرية تتأرجح بشدة بلا سبب تشغيلي.
- شهر واحد يحمل مصروفاً سنوياً كاملاً.
- أصولك الثابتة في الميزانية بقيمة الشراء رغم مرور سنوات.
- مصروف الكهرباء أو الاتصالات يظهر في بعض الشهور دون غيرها.
- مراجعك الخارجي يطلب كل سنة قيوداً تسوية بمبالغ كبيرة.
أسئلة شائعة
ما الفرق بين التسوية والتصحيح؟
التسوية قيد صحيح يعكس واقعاً لم يمر عليه مستند. أما التصحيح فقيد يُلغي خطأً وقع. الأول متوقع ومخطط له، والثاني استثناء.
هل التسويات مطلوبة نظامياً؟
القوائم المالية المعدّة وفق المعايير المحاسبية المعتمدة في المملكة تقوم على أساس الاستحقاق، ولا يتحقق ذلك دون التسويات. وهي بالتالي جزء من إعداد قوائم سليمة للزكاة والضريبة والتمويل.
هل أحتاج محاسباً لإدخالها؟
الإهلاك والمقدمات يمكن جدولتها في النظام. أما تقدير المخصصات والمستحقات غير المفوترة فيحتاج حكماً مهنياً، ويُفضَّل مراجعته مع محاسبك.
جرّب سمارت برو على طريقة عملك
أكثر ما يُنسى من التسويات هو ما يحتاج تذكّراً يدوياً. والنظام الذي يحتفظ بسجل أصولك ويحسب إهلاكها شهرياً، ويوزّع مصروفاتك المقدمة تلقائياً، يحذف نصف قائمة الإقفال من على طاولتك.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع.