الفرق بين المدين والدائن: القاعدة الذهبية بأمثلة سعودية
المدين والدائن ليسا «من له ومن عليه»، بل طرفا كل عملية في دفاترك. شرح القاعدة الذهبية في الحسابات الخمسة، بأمثلة بالأرقام وقيود جاهزة للنسخ.
SmartPro Admin
أكثر سؤال يربك من يبدأ بالمحاسبة: لماذا تُسجَّل الكهرباء مديناً والمبيعات دائناً؟ والإجابة أبسط مما يبدو، لكنها تحتاج تصحيح فكرة واحدة أولاً.
المدين والدائن ليسا «من له حق» و«من عليه دين». هما مجرد جانبي الصفحة: يمين الدفتر وشماله. كل عملية مالية تؤثر في حسابين على الأقل، وما يُكتب في جانب يجب أن يساويه ما يُكتب في الجانب الآخر. هذا كل شيء.
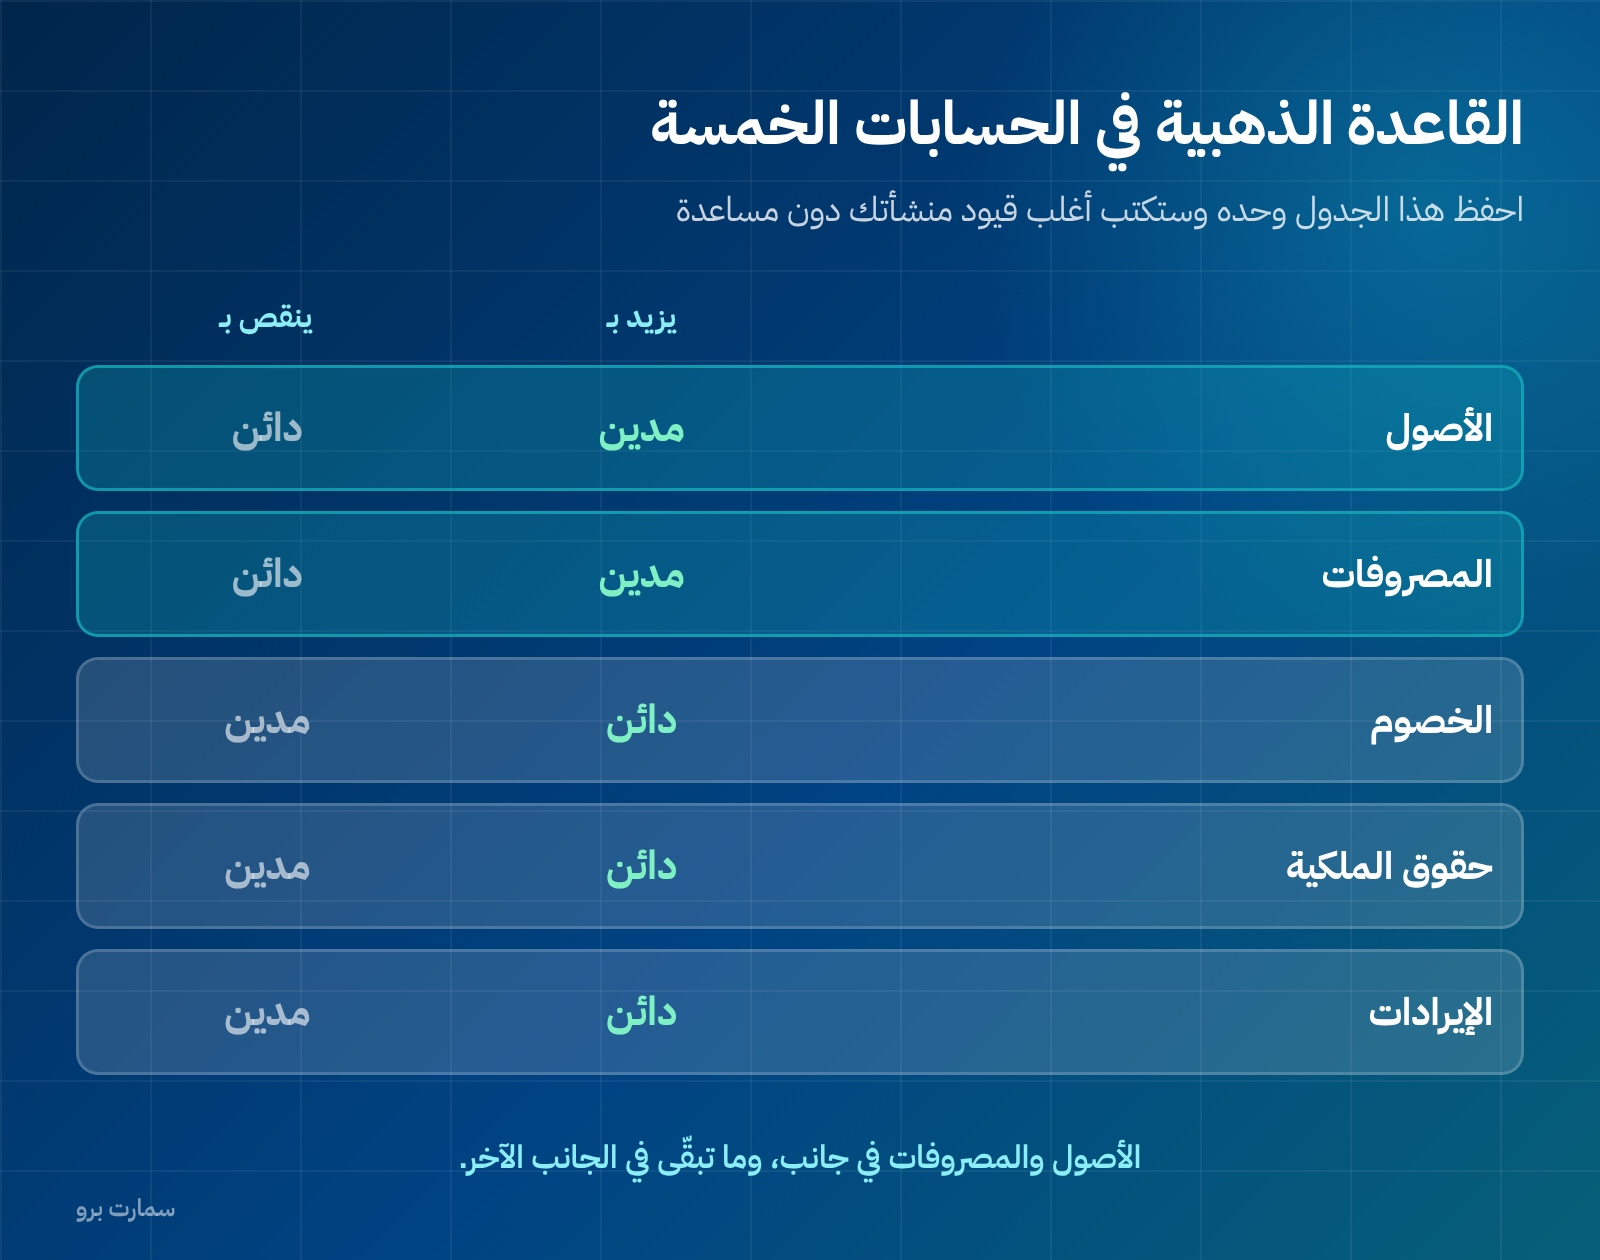
القاعدة الذهبية في جملة
الأصول والمصروفات تزيد بالمدين. والخصوم وحقوق الملكية والإيرادات تزيد بالدائن. والعكس صحيح في كل حالة.
احفظ هذه الجملة وحدها وستستطيع كتابة 90% من قيود منشأتك دون الرجوع لأحد.
السبب المنطقي خلفها: الأصول والمصروفات تمثّل ما حصلت عليه أو استهلكته، والطرف الآخر يمثّل من أين جاء التمويل. كل ريال دخل منشأتك جاء من مكان ما، وكل ريال خرج ذهب إلى مكان ما.
ثلاثة أمثلة بالأرقام
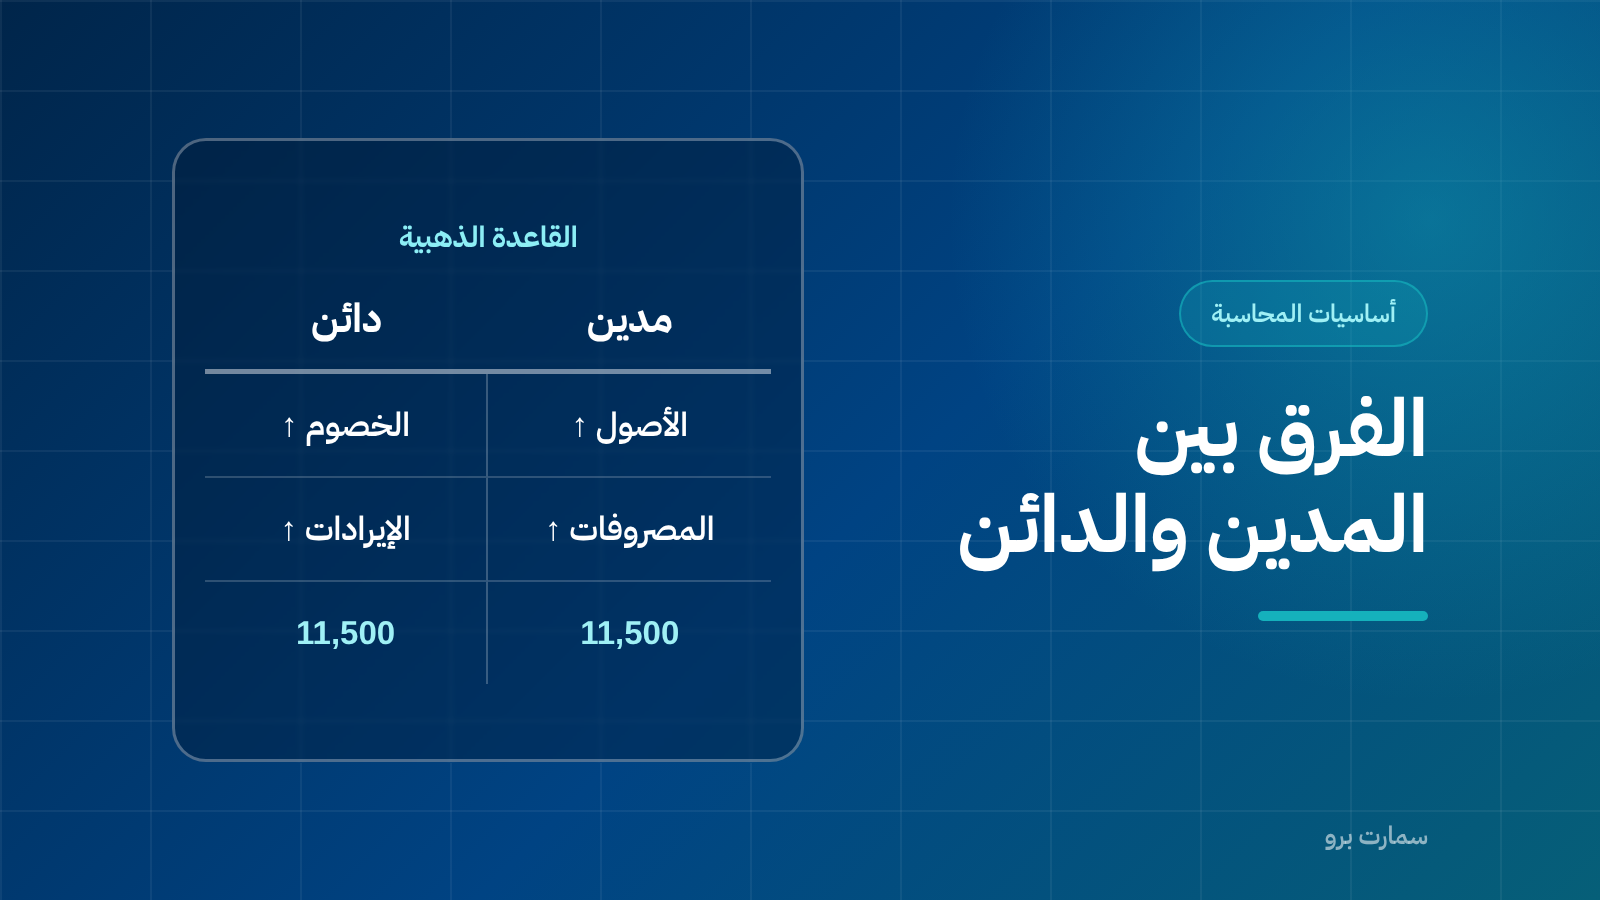
بعت بضاعة بـ 10,000 ريال نقداً، مضافاً إليها ضريبة قيمة مضافة 1,500 ريال:
- النقدية تزيد 11,500 ← مدين
- المبيعات تزيد 10,000 ← دائن
- ضريبة المخرجات المستحقة تزيد 1,500 ← دائن
دفعت إيجار المعرض 20,000 ريال من الحساب البنكي:
- مصروف الإيجار يزيد 20,000 ← مدين
- البنك ينقص 20,000 ← دائن
اشتريت بضاعة بالآجل بـ 30,000 ريال:
- المخزون يزيد 30,000 ← مدين
- الموردون (ذمم دائنة) يزيد 30,000 ← دائن
لاحظ أن المجموع متساوٍ في كل مرة. إذا لم يتساوَ، فالقيد خاطئ قطعاً ولا داعي لمراجعة أي شيء آخر قبل إصلاحه.
الخطأ الذي يقع فيه الجميع
الخلط بين «زيادة الحساب» و«زيادة المدين». المصروف حين يزيد يُسجَّل مديناً، لكن النقدية التي دفعتها تنقص وتُسجَّل دائنة. الحسابان تحركا في اتجاهين متعاكسين رغم أن العملية واحدة.
الخطأ الثاني: تسجيل الضريبة ضمن المبيعات. ضريبة القيمة المضافة ليست إيراداً لك، بل مبلغ تحصّله نيابة عن الهيئة وتورّده لاحقاً. دمجها في المبيعات يضخّم إيرادك ويخلّ بإقرارك الضريبي معاً.
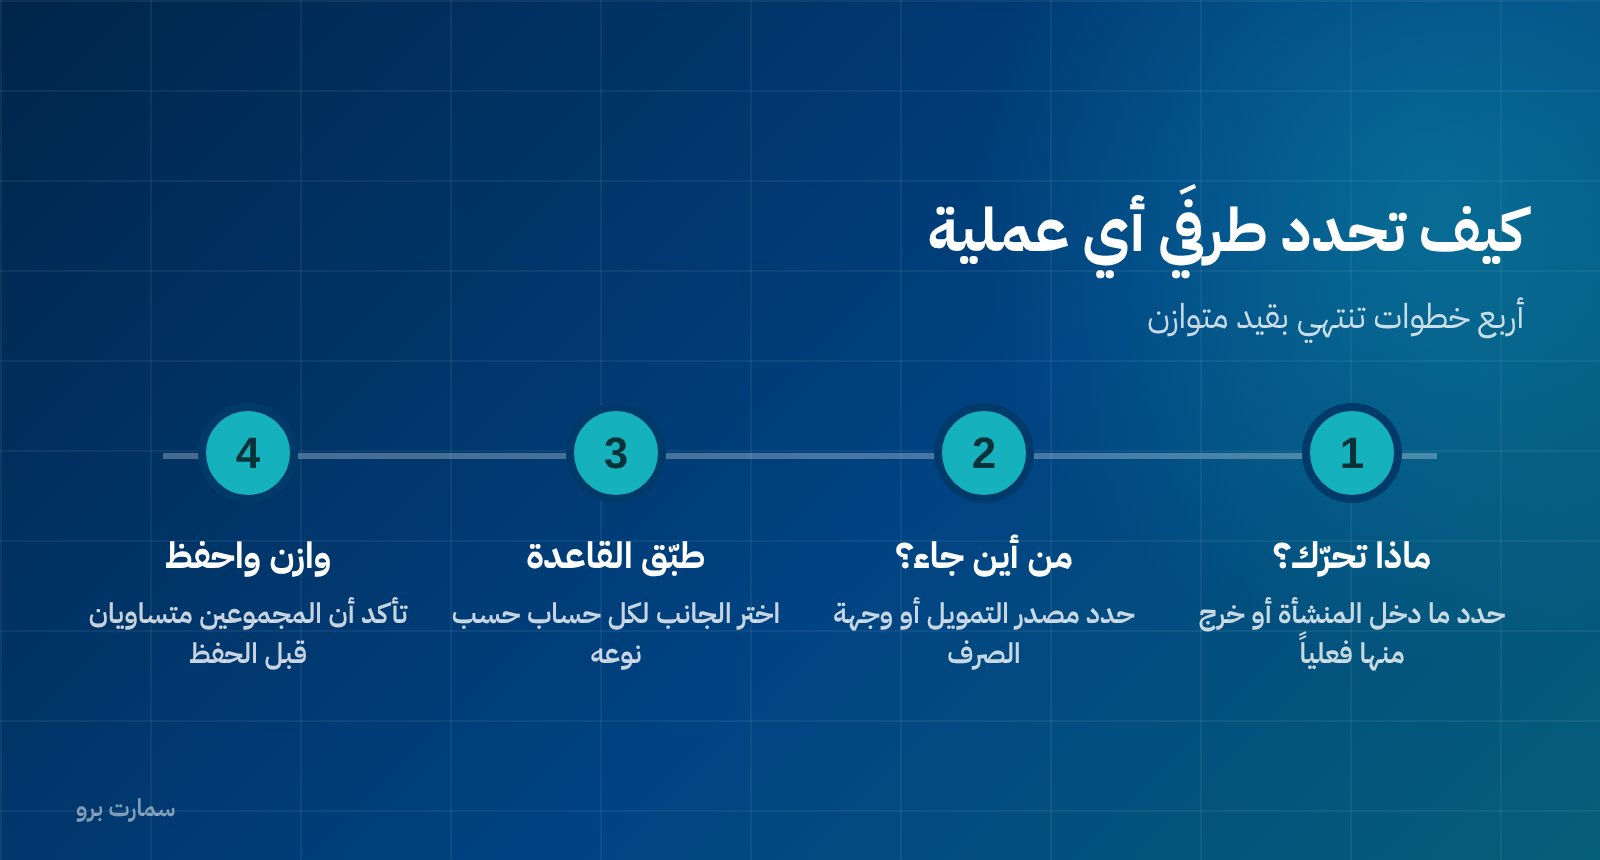
كيف تحدد الطرفين في أي عملية
- اسأل: ماذا دخل المنشأة أو خرج منها فعلياً؟ هذا هو الطرف الأول.
- اسأل: من أين جاء، أو إلى أين ذهب؟ هذا هو الطرف الثاني.
- طبّق القاعدة الذهبية على كل طرف لتحديد جانبه.
- تأكد أن المجموعين متساويان قبل الحفظ.
لماذا يختفي هذا السؤال في نظام محاسبي
في النظام المحاسبي لا تكتب «مدين» و«دائن» يدوياً في أغلب عملك اليومي. تُدخل فاتورة بيع، فيتولّى النظام توزيع الأطراف: الذمم المدينة، والمبيعات، والضريبة، وتكلفة البضاعة المباعة، والمخزون.
يبقى فهم القاعدة ضرورياً لسبب واحد: حين يظهر رقم غريب في تقرير، تحتاج أن تعرف أي قيد أنتجه.
أسئلة شائعة
هل المدين يعني أن شخصاً مدين لي؟
لا. المدين جانب في القيد لا صفة لشخص. حساب العميل قد يكون مديناً لأنه لم يسدد بعد، لكن مصروف الكهرباء أيضاً مدين ولا علاقة له بأي مديونية.
ماذا لو لم يتوازن القيد؟
لا تحفظه. راجع المبالغ أولاً، ثم تأكد أنك لم تنسَ طرفاً ثالثاً مثل الضريبة أو الخصم.
هل يمكن أن يكون للقيد أكثر من طرفين؟
نعم، ويسمى قيداً مركباً. فاتورة بيع بالآجل مع ضريبة مثال مباشر: طرف مدين وطرفان دائنان.
جرّب سمارت برو على طريقة عملك
أسهل اختبار لأي نظام محاسبي: أدخل فيه فاتورة بيع واحدة بالآجل مع ضريبة، ثم افتح القيد الناتج. إن كانت الأطراف الأربعة واضحة أمامك وقابلة للتتبع، فالنظام يفهم محاسبتك.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع، وجرّبها على عمليات منشأتك الحقيقية.