
كيف تختار برنامج محاسبة للمصانع في السعودية
دليل عملي لاختيار برنامج محاسبة للمصانع: قائمة المواد وأمر الإنتاج، تكلفة الوحدة، نسبة الفاقد، الإنتاج تحت التشغيل، وقائمة تحقّق قبل الشراء.
الكاتب:سامي الحيدري
اختيار برنامج محاسبة للمصانع يختلف جوهرياً عن اختيار برنامج لمنشأة تجارية، والسبب بسيط: المنشأة التجارية تشتري صنفاً وتبيع الصنف نفسه، فالتكلفة معروفة من فاتورة الشراء. المصنع يشتري مواد خاماً ويبيع شيئاً غير موجود في أي فاتورة شراء. بين الشراء والبيع تحدث عملية تحويل، وهذه العملية هي المكان الذي تُولَد فيه التكلفة الحقيقية — أو تُختَرع إن لم يكن النظام قادراً على تمثيلها.
هذا الدليل يقارن بين أنواع الأنظمة وطرق عملها، لا بين أسماء منتجات. وكل الأرقام الواردة فيه افتراضية لتوضيح الطريقة، لا أسعار سوق ولا معدّلات صناعة.
لماذا لا يكفي برنامج تجاري في بيئة المصنع
برنامج المحاسبة أو المخازن التجاري مبني على معادلة واحدة: كمية داخلة بسعر، كمية خارجة بسعر، والفرق هامش. هذا كافٍ لمستودع يبيع ما شراه.
المصنع يكسر هذه المعادلة في أربع نقاط:
- الصنف المبيع لم يُشترَ؛ هو ناتج تركيب عدة أصناف مشتراة.
- جزء من المواد يتحوّل إلى هدر لا إلى منتج، والهدر تكلفة حقيقية يجب أن يحملها المنتج.
- يوجد مخزون غير تام: مواد خرجت من المستودع ولم تصبح منتجاً بعد.
- التكلفة لا تنتهي عند المواد؛ هناك أجور مباشرة وتكاليف غير مباشرة يجب توزيعها على الوحدات.
الأعراض قابلة للتشخيص قبل الشراء: تكلفة الوحدة محسوبة على ملف خارجي يحدّثه شخص واحد، فروق جرد كبيرة في نهاية كل فترة بلا تفسير، ومخزون نصف مصنّع لا يظهر في أي تقرير، وأسعار بيع مبنية على تقدير قديم للتكلفة.
وإن كنت لا تزال تقارن بين برنامج محاسبة مستقل ونظام متكامل من الأساس، فالفرق بين الاثنين موضوع منفصل شرحناه في برنامج المحاسبة مقابل نظام ERP.
قائمة المواد وأمر الإنتاج: العمود الفقري
قائمة المواد (BOM) هي وصف الوحدة الواحدة من المنتج: ما الذي يدخل فيها، وبأي كمية، وبأي وحدة قياس. وأمر الإنتاج هو تنفيذ هذه القائمة على تشغيلة بكمية محدّدة.
ما يجب أن يفعله النظام عند إغلاق أمر إنتاج:
- يصرف المواد من المستودع بالكميات الواردة في قائمة المواد مضروبة في كمية التشغيلة.
- يحمّل الأجور المباشرة وساعات التشغيل على الأمر.
- يحمّل نصيب الأمر من التكاليف غير المباشرة بمعدّل تحميل معلوم.
- يُدخل المنتج التام إلى المستودع بتكلفته المحسوبة، لا بسعر يدخله المستخدم يدوياً.
الاختبار الفاصل: اطلب في العرض التجريبي إدخال منتج تام إلى المخزون بتكلفة يكتبها المستخدم بيده. إن سمح النظام بذلك دون أمر إنتاج، فأنت أمام برنامج تجاري أُضيف إليه حقل «تصنيع».
وقائمة المواد يجب أن تقبل الواقع: نسخاً متعدّدة للمنتج نفسه، ومواد بديلة، ووحدات قياس مختلفة بين الشراء والاستهلاك (تشتري بالطن وتصرف بالكيلو)، وقوائم مركّبة حيث يكون أحد مكوّنات المنتج منتجاً نصف مصنّعاً له قائمة مواد خاصة به.
كيف تُحسب تكلفة الوحدة: مثال توضيحي
تكلفة الوحدة = المواد المباشرة + الأجور المباشرة + نصيب التكاليف غير المباشرة. الأرقام التالية افتراضية لتوضيح الطريقة.
افترض تشغيلة من 1,000 وحدة:
| بند التكلفة | إجمالي التشغيلة | نصيب الوحدة |
|---|---|---|
| مواد مباشرة | 42,000 | 42.00 |
| أجور مباشرة | 9,000 | 9.00 |
| تكاليف غير مباشرة (كهرباء، صيانة، إشراف) | 15,000 | 15.00 |
| إجمالي | 66,000 | 66.00 |
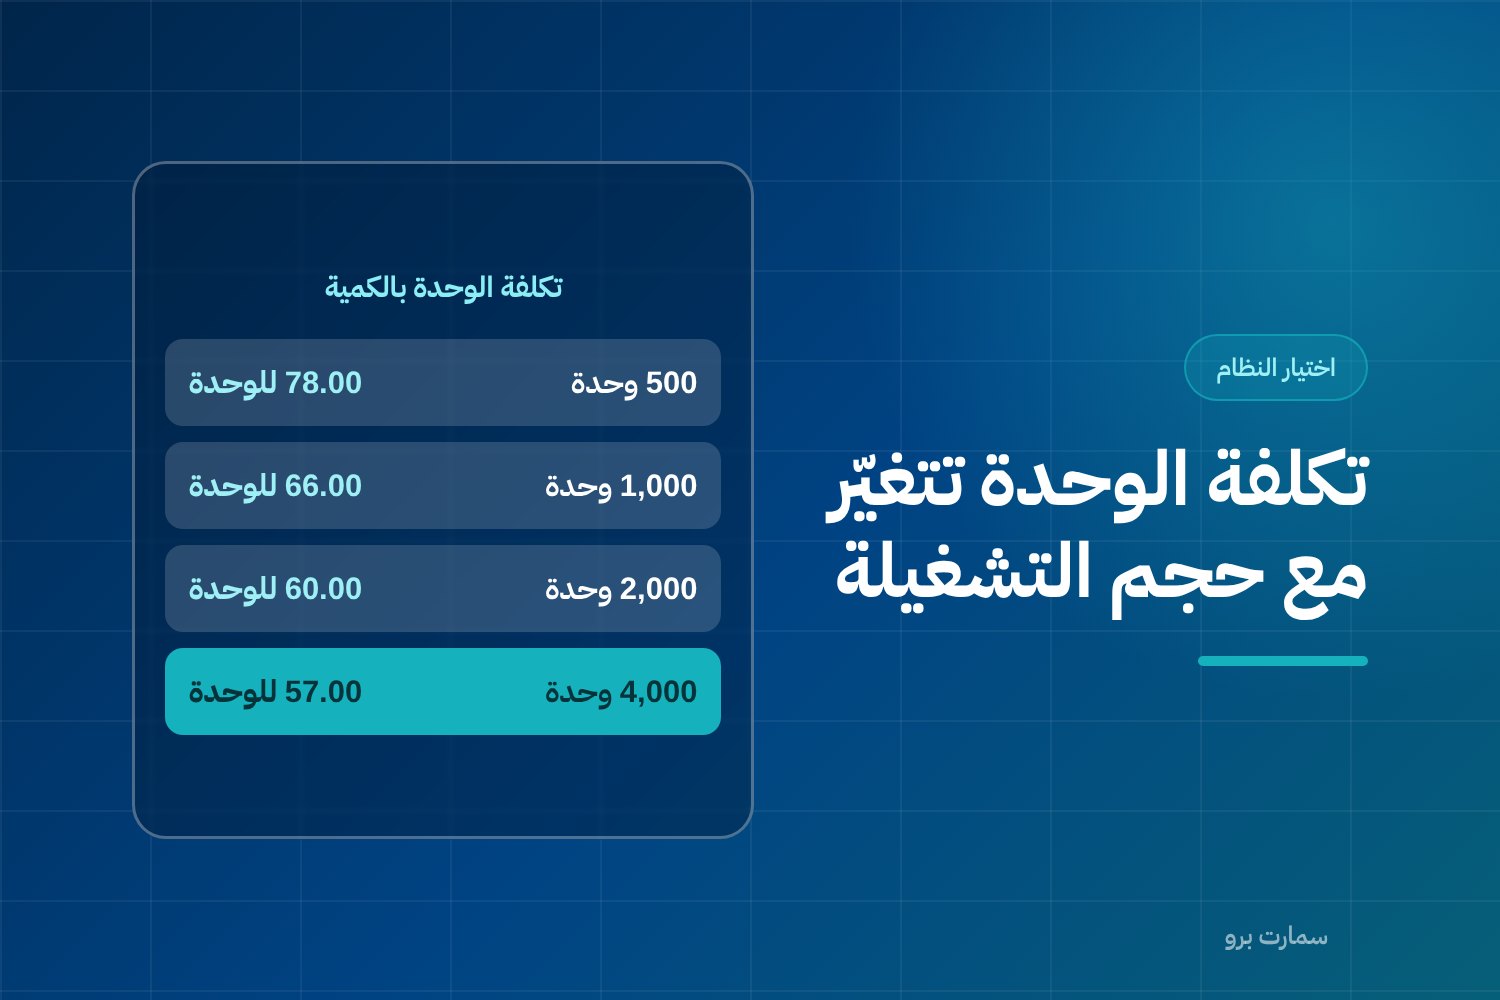
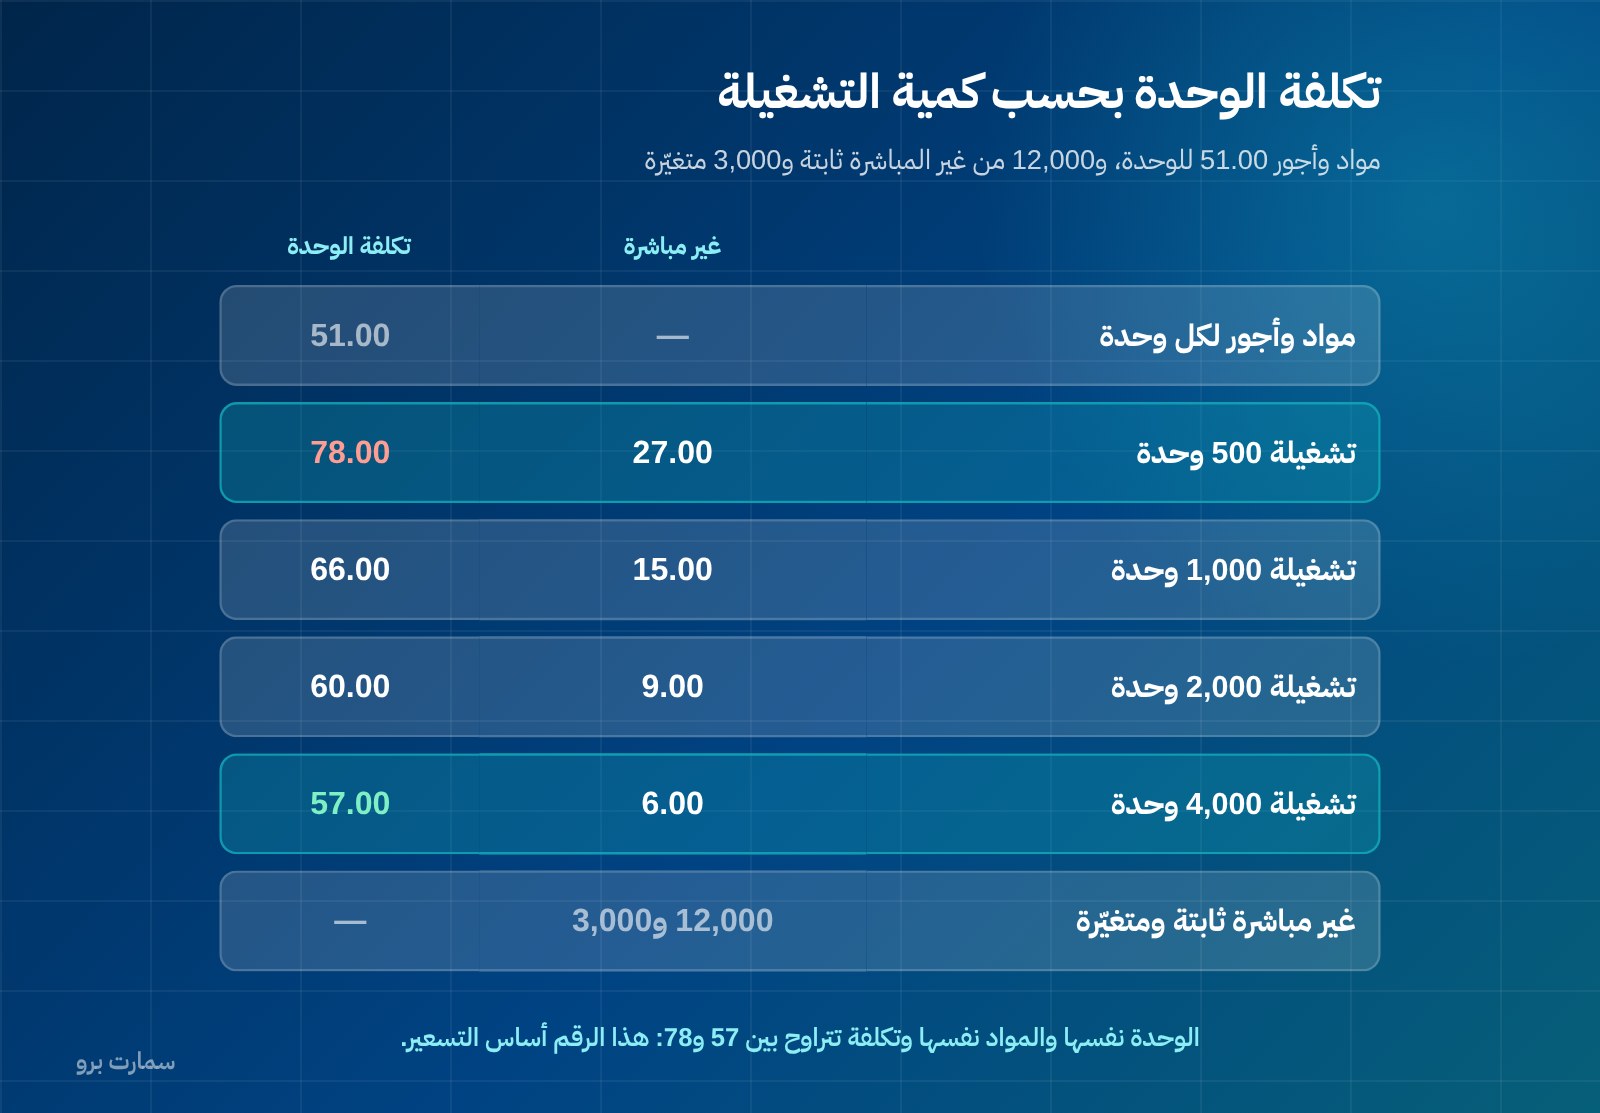
الآن النقطة التي تغيب عن معظم الأنظمة العامة: المواد والأجور المباشرة تتحرّك مع الكمية، أما جزء كبير من التكاليف غير المباشرة فثابت. فلننفّذ التشغيلة نفسها بكميات مختلفة، بافتراض أن 12,000 من التكاليف غير المباشرة ثابتة و3,000 متغيّرة:
| كمية التشغيلة | مواد وأجور للوحدة | إجمالي غير مباشرة | نصيب الوحدة من غير المباشرة | تكلفة الوحدة |
|---|---|---|---|---|
| 500 | 51.00 | 13,500 | 27.00 | 78.00 |
| 1,000 | 51.00 | 15,000 | 15.00 | 66.00 |
| 2,000 | 51.00 | 18,000 | 9.00 | 60.00 |
| 4,000 | 51.00 | 24,000 | 6.00 | 57.00 |
الوحدة نفسها، والمواد نفسها، وتكلفة تتراوح بين 57 و78. هذا هو الرقم الذي تبني عليه التسعير وقبول أوامر العملاء. والنظام الذي يحتفظ بتكلفة وحدة واحدة ثابتة لا يستطيع أن يخبرك متى يكون قبول أمر صغير بسعر معيّن خسارة.
الهدر ونسبة الفاقد: مكانها قائمة المواد لا جرد نهاية الشهر
كل عملية تصنيع تُنتج فاقداً: قَصّ، تبخّر، تجفيف، وحدات مرفوضة في الفحص. والسؤال العملي ليس هل يوجد هدر، بل أين يُسجَّل.
الخطأ الشائع: قائمة المواد تفترض استهلاكاً نظرياً مثالياً، ثم يظهر الفارق بعد شهرين كفرق جرد يُسوّى بقيد «فروق جرد» لا يعلّم أحداً شيئاً.
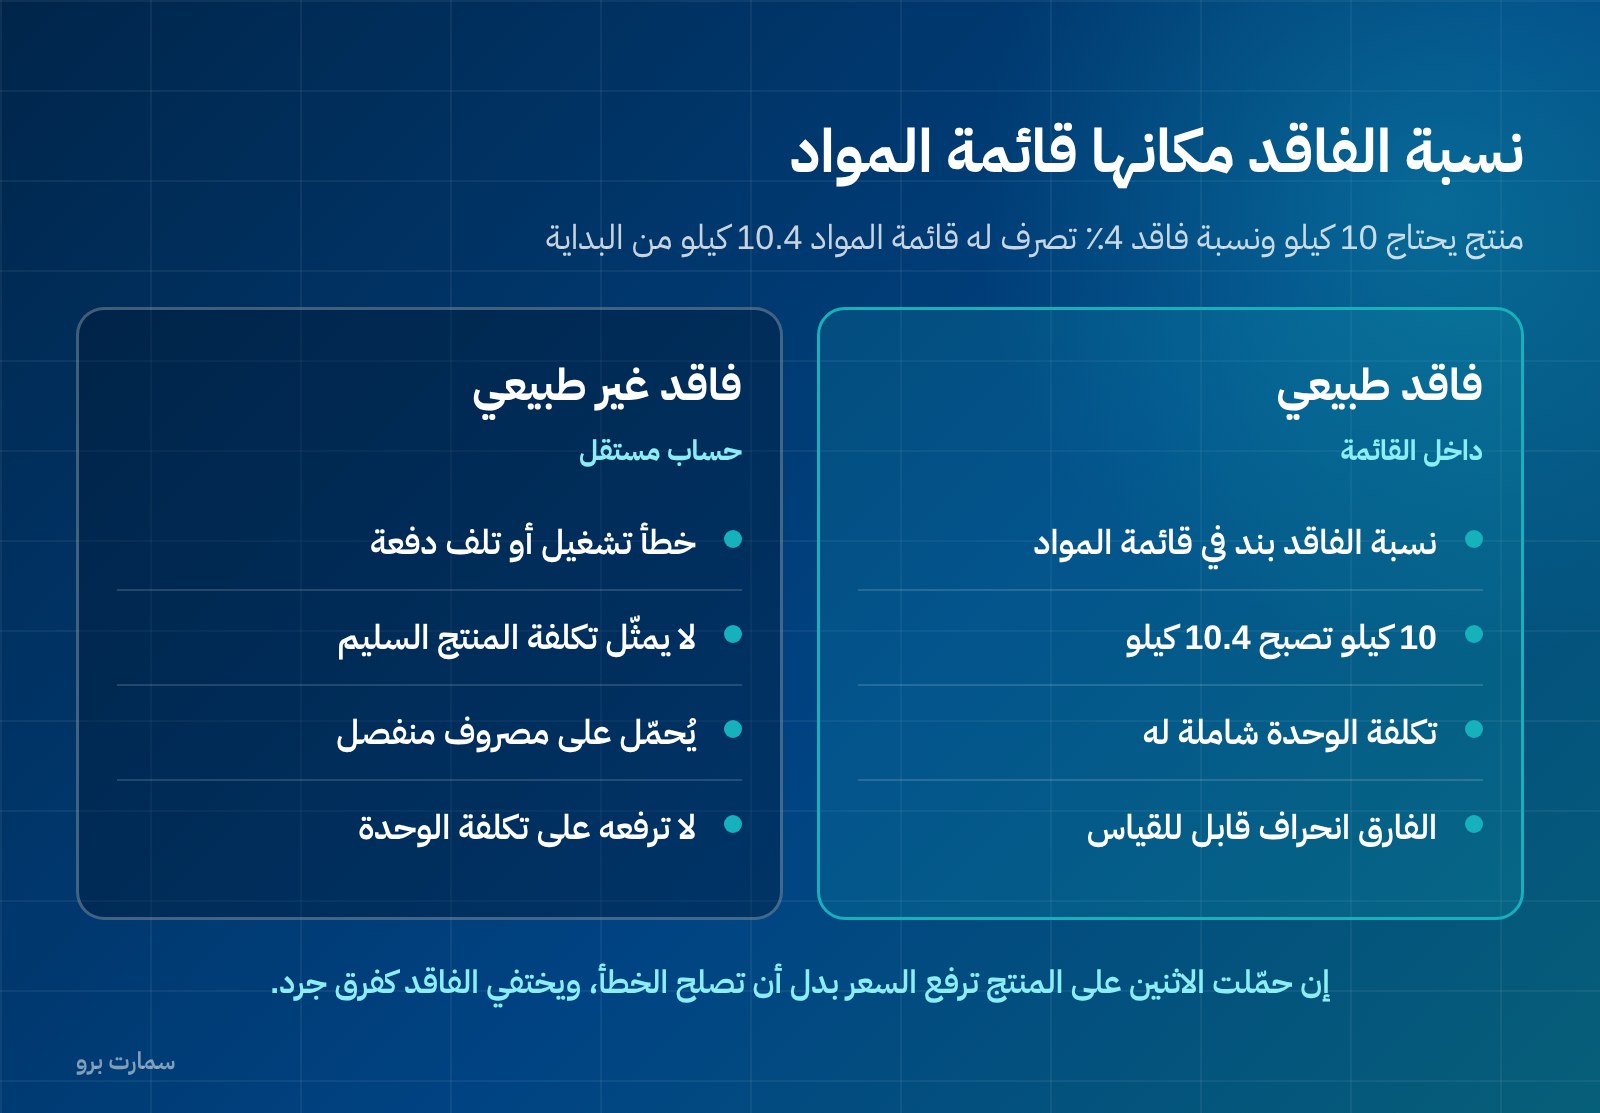
الصحيح: نسبة الفاقد بند في قائمة المواد نفسها. إن كان المنتج يحتاج 10 كيلو مادة خاماً ونسبة الفاقد المعتادة 4%، فقائمة المواد تصرف 10.4 كيلو. وهكذا تصبح تكلفة الوحدة شاملة للفاقد المتوقّع من اللحظة الأولى، ويصبح الفارق بين الفاقد المتوقّع والفعلي انحرافاً قابلاً للقياس لا مفاجأة.
وهذا يستلزم أن يفرّق النظام بين نوعين: فاقد طبيعي متوقّع يحمله المنتج، وفاقد غير طبيعي (خطأ تشغيل، تلف دفعة) يُحمّل على حساب مصروف منفصل لأنه لا يمثّل تكلفة المنتج السليم. إن حمّلت الاثنين على المنتج، سترتفع تكلفة الوحدة كلما زاد سوء التشغيل، وسترفع السعر بدل أن تصلح الخطأ.
وضبط حركة المواد نفسه يحتاج أساساً صلباً في المخزون شرحناه في نظام إدارة المخازن والمخزون.
المراحل ومراكز العمل والإنتاج تحت التشغيل
المصنع لا يحوّل المواد إلى منتج في خطوة واحدة. هناك مراحل: خلط، تشكيل، معالجة، تجميع، تعبئة. وكل مرحلة تجري في مركز عمل له طاقة وتكلفة ساعة.
النتيجة المحاسبية المهمة: في أي لحظة يوجد لديك مخزون قيمته حقيقية ليس مواد خاماً وليس منتجاً تاماً — إنتاج تحت التشغيل. مواد صُرفت، وأجور حُمّلت، ومنتج لم يكتمل.
معظم الأنظمة العامة لا تستطيع الاحتفاظ بهذا المخزون. أمامها خياران فقط: المواد في المستودع، أو المنتج تام في المستودع. فيختار المستخدم أحد حلّين خاطئين: يُدخل المنتج تاماً قبل أن يكتمل، أو يترك المواد في المخزون وهي قد صُرفت فعلاً. في الحالتين ميزانية المصنع غير صحيحة، وفي الحالتين لا تعرف أين تتوقّف الإنتاجية.
ما تطلبه من النظام: - تعريف المراحل ومراكز العمل، وتكلفة ساعة لكل مركز. - تسجيل الكميات المنجزة والمرفوضة في نهاية كل مرحلة، لا في نهاية الأمر فقط. - تقرير بقيمة الإنتاج تحت التشغيل موزّعة على المراحل في أي تاريخ. - أثر محاسبي واضح: صرف المواد يخرج من حساب المواد إلى حساب إنتاج تحت التشغيل، ثم إلى حساب المنتج التام عند الإنجاز.
التكلفة المعيارية مقابل الفعلية: الانحراف هو الإشارة
التكلفة المعيارية هي ما ينبغي أن تكلّفه الوحدة وفق قائمة المواد والأسعار المعتمدة. التكلفة الفعلية هي ما كلّفته بالفعل. والفرق بينهما هو أهم تقرير في المصنع، لأن الرقم الإجمالي لا يقول شيئاً أما الانحراف المفصّل فيقول أين الخلل بالتحديد.
الأرقام التالية افتراضية لتوضيح الطريقة — تشغيلة 1,000 وحدة:
| البند | معياري | فعلي | الانحراف | التفسير المحتمل |
|---|---|---|---|---|
| كمية المواد (كيلو) | 10,400 | 11,250 | 850- | هدر أعلى من المعتاد أو خلل في معايرة الآلة |
| سعر المادة للكيلو | 4.00 | 4.35 | 350- | ارتفاع سعر مورّد أو شراء طارئ بسعر أعلى |
| ساعات العمل المباشر | 180 | 215 | 35- | توقّفات أو إعادة تشغيل وحدات مرفوضة |
| وحدات تامة سليمة | 1,000 | 940 | 60- | ارتفاع نسبة الرفض في الفحص |
لاحظ الفرق بين انحراف الكمية وانحراف السعر: الأول مسؤولية الإنتاج، والثاني مسؤولية المشتريات. النظام الذي يعرض لك «تكلفة أعلى من المتوقّع» دون فصل السببين يترك القرار بلا عنوان. والنظام الذي يحدّث التكلفة المعيارية تلقائياً لتساوي الفعلية يُلغي الانحراف ويُلغي معه القدرة على الاكتشاف.
المنتجات المشتركة والمخلّفات
بعض العمليات تُنتج أكثر من مخرج من مدخل واحد: منتج رئيسي، ومنتج ثانوي قابل للبيع، ومخلّفات لها قيمة بيع ولو منخفضة.
المطلوب من النظام أمران فقط: أن يقبل توزيع تكلفة التشغيلة على أكثر من مخرج بقاعدة معلومة (قيمة البيع النسبية أو الكمية)، وأن يسمح بإدخال المخلّفات إلى المخزون بقيمة قابلة للتحقّق تُخفض من تكلفة المنتج الرئيسي. إن لم يقبل النظام إلا مخرجاً واحداً لكل أمر إنتاج، فكل المخرجات الأخرى ستُعالج كهدر، وتكلفة المنتج الرئيسي ستكون أعلى من حقيقتها.
جدول معايير اختيار برنامج محاسبة للمصانع
| المعيار | الحد الأدنى المقبول | علامة الخطر |
|---|---|---|
| قائمة المواد | نسخ متعدّدة، مواد بديلة، قوائم مركّبة، وحدات قياس مزدوجة | قائمة واحدة ثابتة بلا نسخ |
| أمر الإنتاج | صرف تلقائي، إدخال تام بتكلفة محسوبة | إمكانية إدخال تكلفة المنتج يدوياً |
| الفاقد | نسبة فاقد في قائمة المواد، وفصل الطبيعي عن غير الطبيعي | يظهر فقط كفرق جرد |
| المراحل | مراكز عمل بتكلفة ساعة وكميات منجزة لكل مرحلة | مرحلة واحدة فقط |
| إنتاج تحت التشغيل | حساب ومخزون وتقرير بالقيمة في أي تاريخ | غير موجود |
| التكلفة | معيارية وفعلية وتقرير انحرافات مفصّل | تكلفة واحدة متوسّطة |
| المخرجات المتعدّدة | توزيع التكلفة على منتجات مشتركة ومخلّفات | مخرج واحد لكل أمر |
| الفوترة | فاتورة ضريبية قياسية وإشعارات دائنة ومدينة | تعديل الفاتورة بعد الإصدار |
| البيانات | تصدير كامل لبياناتك | لا تصدير |
الفوترة الإلكترونية في بيئة المصنع
عملاء المصانع غالباً منشآت مسجّلة في ضريبة القيمة المضافة، وهذا يستوجب فاتورة ضريبية قياسية تتضمّن اسم المشتري وعنوانه ورقم تسجيله الضريبي. يجب أن يحفظ النظام هذه البيانات في ملف العميل ويطبعها على كل فاتورة دون إدخال يدوي.
وفي المرحلة الثانية من الفاتورة الإلكترونية، تُنشأ الفاتورة بصيغة XML وفق معيار UBL 2.1، مع ختم تشفيري، وعدّاد لا يُعاد تصفيره، وسلسلة تجزئة تربط كل فاتورة بالتي قبلها. والأهم للمصانع: لا تعديل على الفاتورة بعد إصدارها. وهذا يقع كثيراً في المصانع لأن الكمية المسلّمة قد تختلف عن المفوترة بعد الوزن أو الفحص، فالتصحيح يكون بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية. اسأل في العرض التجريبي: «كيف أصحّح فاتورة شُحنت بكمية أقل من المفوترة؟» — الجواب الصحيح الوحيد هو إشعار دائن.
ولاحظ: هيئة الزكاة والضريبة والجمارك لا تعتمد البرامج ولا تشهد عليها؛ هي تنشر قائمة استرشادية بمزوّدي الحلول المؤهّلين. أي عبارة عن «برنامج معتمد رسمياً» وصف تسويقي لا اعتماد تنظيمي.
قائمة تحقّق للعرض التجريبي: منتج واحد من منتجاتك
لا تجرّب النظام على بيانات العرض. اختر منتجاً واحداً من منتجاتك الفعلية ونفّذ هذه الخطوات بنفسك:
- أدخل قائمة مواده كاملة، بالكميات ووحدات القياس الحقيقية.
- أضف نسبة الفاقد المعتادة لكل مادة داخل القائمة.
- عرّف مراحله ومراكز العمل وتكلفة الساعة لكل مركز.
- حدّد معدّل تحميل التكاليف غير المباشرة.
- افتح أمر إنتاج بكمية 1,000 وحدة، واصرف المواد.
- أغلق المرحلة الأولى بكمية منجزة أقل من المدخلة، واطلب تقرير الإنتاج تحت التشغيل.
- حمّل أجوراً وساعات تشغيل، ثم أغلق الأمر بكمية تامة أقل من المخطّطة.
- اطلب تكلفة الوحدة مفصّلة إلى مواد وأجور وغير مباشرة.
- أعِد التشغيلة بكمية 4,000 وحدة وقارن تكلفة الوحدة — يجب أن تنخفض.
- اطلب تقرير التكلفة المعيارية مقابل الفعلية بانحرافات الكمية والسعر منفصلة.
- أصدر فاتورة ضريبية قياسية للمنتج، ثم إشعاراً دائناً عليها.
- اطلب تصدير بياناتك كاملة. إن لم تستطع أخذ بياناتك، فأنت مرتبط لا مشترك.
إن تعثّرت الخطوات 6 أو 8 أو 10، فما تراه ليس نظاماً للمصانع.
الميزانية: احسب التكلفة الكاملة لا سعر الترخيص
أدخل في الحساب: الترخيص السنوي، وتهيئة قوائم المواد القائمة (وهذه أكبر بند جهد في المصانع)، وتدريب مشرفي الإنتاج لا المحاسبين فقط، وأي ربط بأجهزة وزن أو قراءة باركود. وضع في المقابل تكلفة البقاء على الوضع الحالي: منتج يُباع بأقل من تكلفته لشهور، وفروق جرد غير مفسّرة، وقرار تسعير مبني على رقم قديم.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة، وPro بـ4,500 ريال، وMax بـ20,500 ريال للمصانع وشركات المقاولات والمنشآت التي تعمل بالمشاريع. ويمكنك الاطلاع على نظام إدارة التصنيع والإنتاج وتجربته على أحد منتجاتك الفعلية قبل أي التزام.
ولمنهجية أوسع في تقدير تكلفة نظام متكامل وبنودها، راجع تكلفة نظام ERP في السعودية.
المرجع الرسمي
للاطلاع على متطلبات الفاتورة الإلكترونية وأحكام الفاتورة الضريبية القياسية وقائمة مزوّدي الحلول المؤهّلين الاسترشادية، المصدر الوحيد الذي يُعتدّ به هو هيئة الزكاة والضريبة والجمارك: zatca.gov.sa. أي معلومة تنظيمية تسمعها في عرض بيع — عن صيغة الفاتورة، أو عن «اعتماد» البرامج — تحقّق منها هناك قبل أن تبني عليها قراراً.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين برنامج محاسبة للمصانع وبرنامج محاسبة تجاري؟
البرنامج التجاري مبني على أن الصنف المبيع هو نفسه الصنف المشترى، فتكلفته معروفة من فاتورة الشراء. المصنع يبيع منتجاً لا يوجد في أي فاتورة شراء، فتكلفته تُحسب من قائمة المواد والأجور المباشرة ونصيب التكاليف غير المباشرة. ولهذا يحتاج المصنع إلى أوامر إنتاج ومراحل ومخزون إنتاج تحت التشغيل، وهي أشياء لا يحتفظ بها النظام التجاري.
لماذا يجب أن تكون نسبة الفاقد داخل قائمة المواد؟
إن افترضت قائمة المواد استهلاكاً مثالياً، فسيظهر الفاقد لاحقاً كفرق جرد يُسوّى بقيد لا يفسّر شيئاً، وتكون تكلفة الوحدة أقل من حقيقتها طول الفترة. وإدراج نسبة الفاقد المعتادة في القائمة يجعل التكلفة شاملة له من البداية، ويحوّل الفارق بين المتوقّع والفعلي إلى انحراف قابل للقياس. ويبقى مهماً فصل الفاقد الطبيعي الذي يحمله المنتج عن الفاقد غير الطبيعي الذي يُحمّل على حساب مصروف مستقل.
ما الإنتاج تحت التشغيل ولماذا يعجز عنه كثير من الأنظمة؟
الإنتاج تحت التشغيل هو مخزون حقيقي صُرفت مواده وحُمّلت عليه أجور ولم يصبح منتجاً تاماً بعد. الأنظمة العامة تعرف حالتين فقط: مواد في المستودع أو منتج تام، فيضطر المستخدم إلى إدخال المنتج قبل اكتماله أو إلى ترك مواد مصروفة في المخزون. النتيجة في الحالتين ميزانية غير صحيحة وعجز عن معرفة أين تتوقّف الإنتاجية داخل المصنع.
كيف أصحّح فاتورة مصنع شُحنت بكمية مختلفة عن المفوترة؟
لا تعديل على الفاتورة بعد إصدارها، والتصحيح يكون بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية. هذه الحالة متكرّرة في المصانع لأن الكمية المسلّمة قد تختلف بعد الوزن أو بعد الفحص. اطلب في العرض التجريبي إصدار إشعار دائن على فاتورة بيع ومراقبة أثره على المخزون والإيراد والذمم.