
برنامج محاسبة للمتاجر الإلكترونية: دليل الاختيار العملي
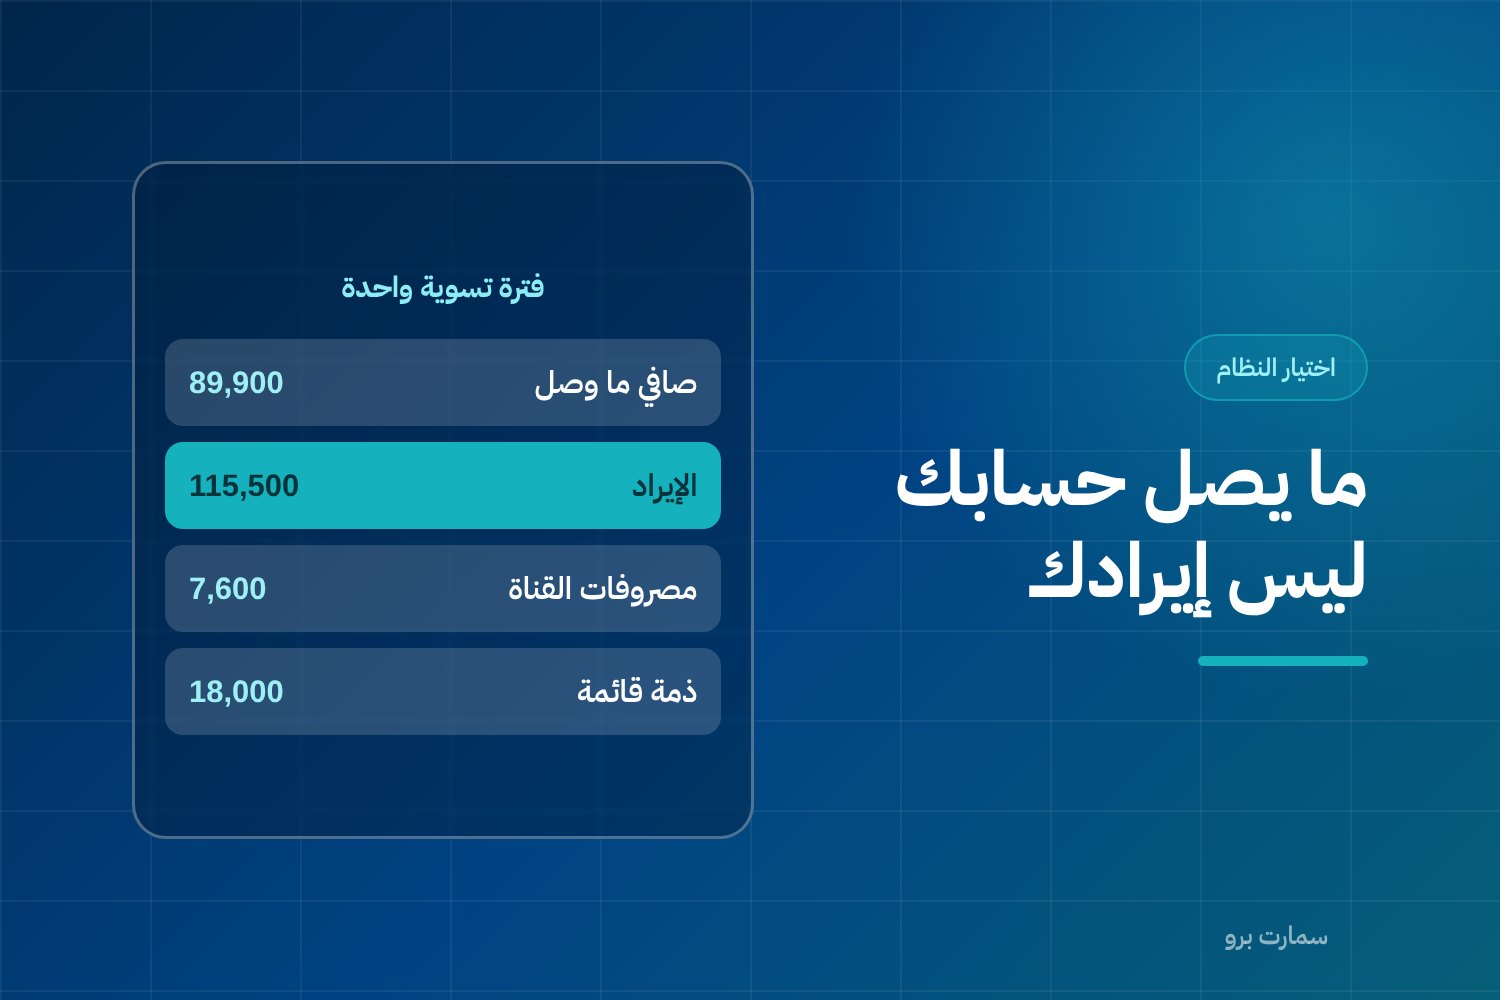
المبلغ الذي يصل حسابك ليس الإيراد. دليل عملي لاختيار برنامج محاسبة للمتاجر الإلكترونية يعالج رسوم البوابة والشحن والمرتجعات والدفع عند الاستلام.
الكاتب:سامي الحيدري
المتجر الإلكتروني يبيع مثل أي منشأة أخرى، لكن دفاتره تتعطّل في مواضع لا تظهر في المحل التجاري أبداً. اختيار برنامج محاسبة للمتاجر الإلكترونية لا يُقاس بعدد الشاشات ولا بجمال التقارير، بل بقدرته على الإجابة عن سؤال واحد: ماذا حدث بين لحظة تسجيل الطلب ولحظة وصول المبلغ إلى الحساب البنكي، وكيف يُسجَّل كل جزء من هذا الفرق في مكانه الصحيح من الإيراد والمصروف والذمم المدينة. هذا الدليل مكتوب لصاحب متجر يريد أرقاماً يثق بها، لا لمحاسب يبحث عن تعريفات.
المبلغ الذي يصل حسابك ليس الإيراد
هذه هي العبارة التي يبدأ منها كل شيء. بين الطلب والإيداع البنكي تقف طبقات متعددة: رسوم بوابة الدفع، وأجور الشحن التي تحصّلها من العميل وتلك التي تدفعها لشركة الشحن، والمبالغ التي تجمعها شركة الشحن نقداً عند الاستلام ولم تُسوَّ بعد، والمرتجعات، وفترة التسوية التي قد تؤخر دفعة اليوم إلى الأسبوع القادم.
النظام الذي يسجّل مبلغ الإيداع البنكي كإيراد يعطي رقماً خاطئاً في اتجاهين معاً. الإيراد يظهر أقل من حقيقته لأن الرسوم والمرتجعات طُرحت منه قبل أن تُعرض، والمصروفات تظهر أقل من حقيقتها لأن رسوم البوابة وأجور الشحن لم تُسجَّل أصلاً. والنتيجة أن هامشك الظاهر لا يشبه هامشك الفعلي، وأنك تتخذ قرارات التسعير والإعلان على أساس رقم مركّب من عناصر لا علاقة لبعضها ببعض.
القاعدة العملية: الإيداع البنكي حركة نقدية، وليس سطراً في قائمة الدخل. الإيراد يُعترف به عند البيع، والرسوم مصروف مستقل، والمبالغ المحتجزة لدى الطرف الوسيط ذمة مدينة حتى تُحوَّل.
تفكيك تحويل واحد: مثال موضّح
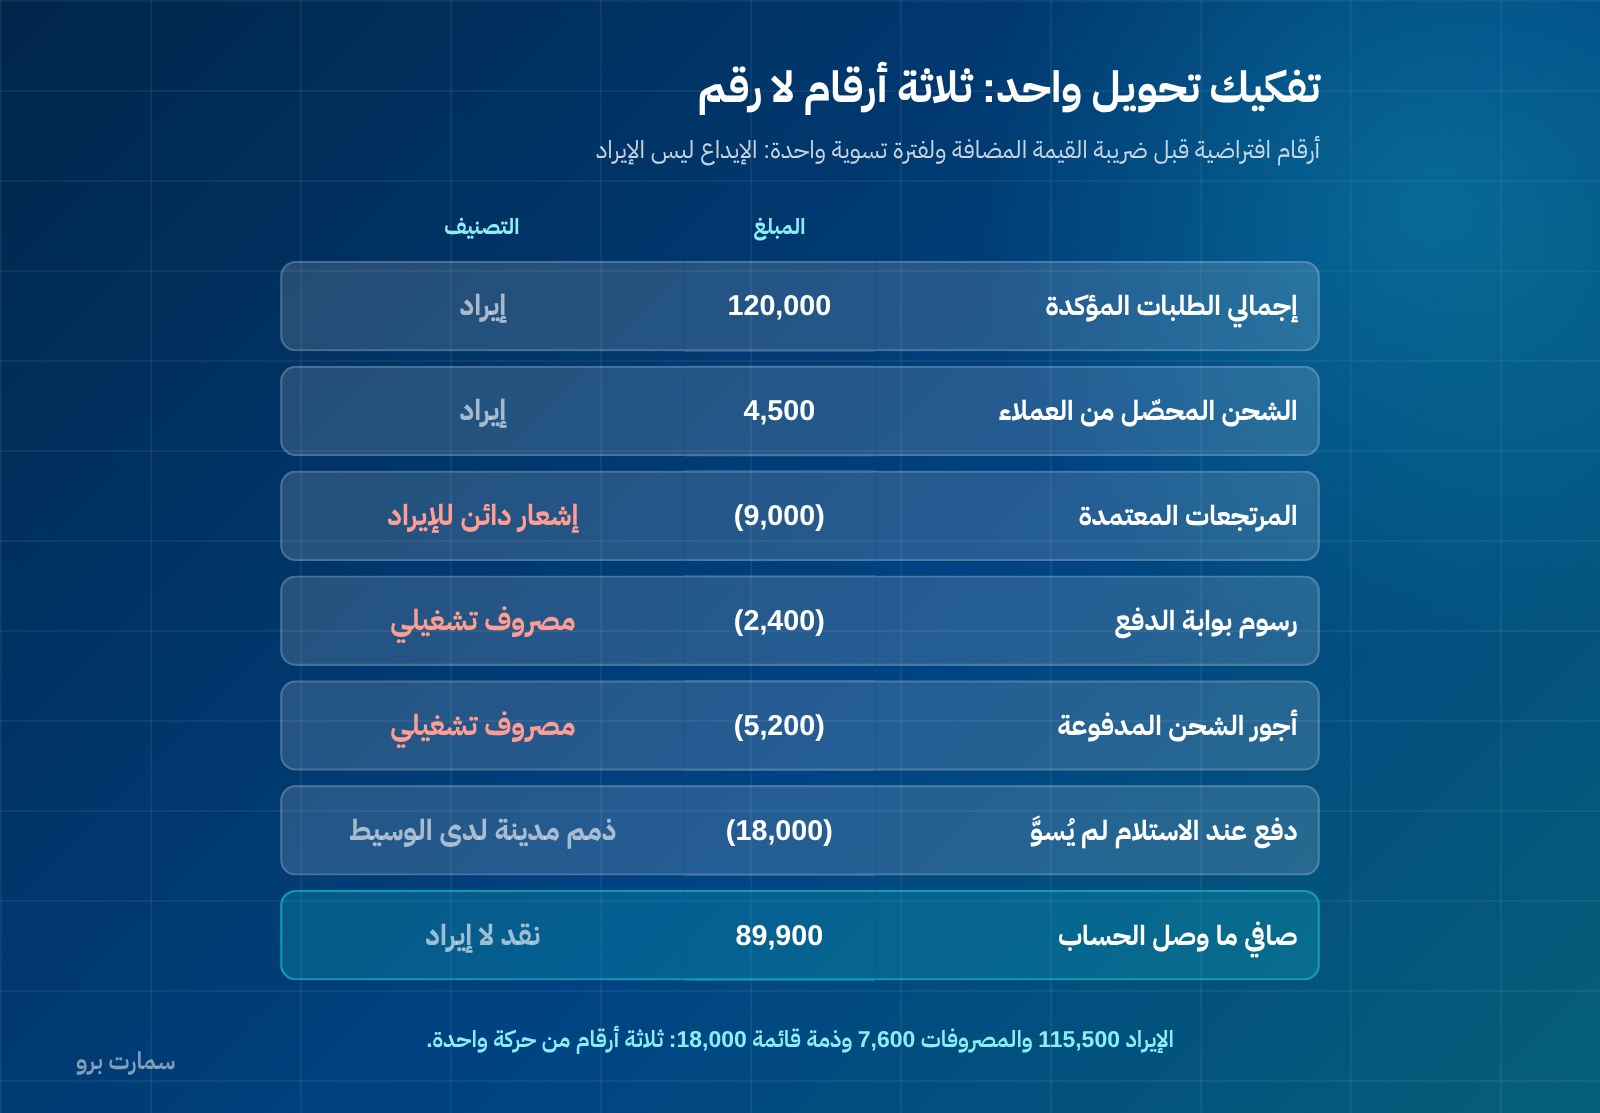
الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثل أي معدلات أو نسب في السوق. المبالغ معروضة قبل ضريبة القيمة المضافة لتبسيط العرض، وتخص فترة تسوية واحدة.
| البند | المبلغ (ريال) | التصنيف المحاسبي الصحيح |
|---|---|---|
| إجمالي الطلبات المؤكدة خلال الفترة | 120,000 | إيراد |
| الشحن المحصّل من العملاء | 4,500 | إيراد (أو تخفيض مصروف حسب السياسة) |
| المرتجعات المعتمدة | (9,000) | إشعار دائن يخفض الإيراد |
| رسوم بوابة الدفع | (2,400) | مصروف تشغيلي |
| أجور شركة الشحن المدفوعة | (5,200) | مصروف تشغيلي |
| مبالغ الدفع عند الاستلام لم تُسوَّ بعد | (18,000) | ذمم مدينة لدى شركة الشحن |
| صافي ما وصل الحساب البنكي | 89,900 | نقد |
انظر إلى الفرق: الرقم الذي رأيته في كشف الحساب هو 89,900، أما إيرادك عن الفترة فهو 115,500 بعد خصم المرتجعات، ومصروفاتك المرتبطة بالقناة 7,600، ولديك ذمة مدينة قائمة بـ 18,000 ما زالت في الطريق. ثلاثة أرقام مختلفة تماماً، ويولّدها النظام من حركة واحدة إذا كان مبنياً لذلك.
النظام الجيد لا يطلب منك إدخال هذا التفكيك يدوياً كل أسبوع. يستورد تقرير التسوية من منصة المتجر وبوابة الدفع، ويطابقه مع الطلبات، ثم يوزّع كل بند على حسابه. ما تبقّى غير مطابق يظهر في قائمة استثناءات قصيرة تراجعها، لا في فرق مجهول تبحث عنه آخر الشهر. هذا هو جوهر إدارة الأعمال التجارية الإلكترونية على أساس محاسبي سليم.
الدفع عند الاستلام: نقودك في يد شركة الشحن
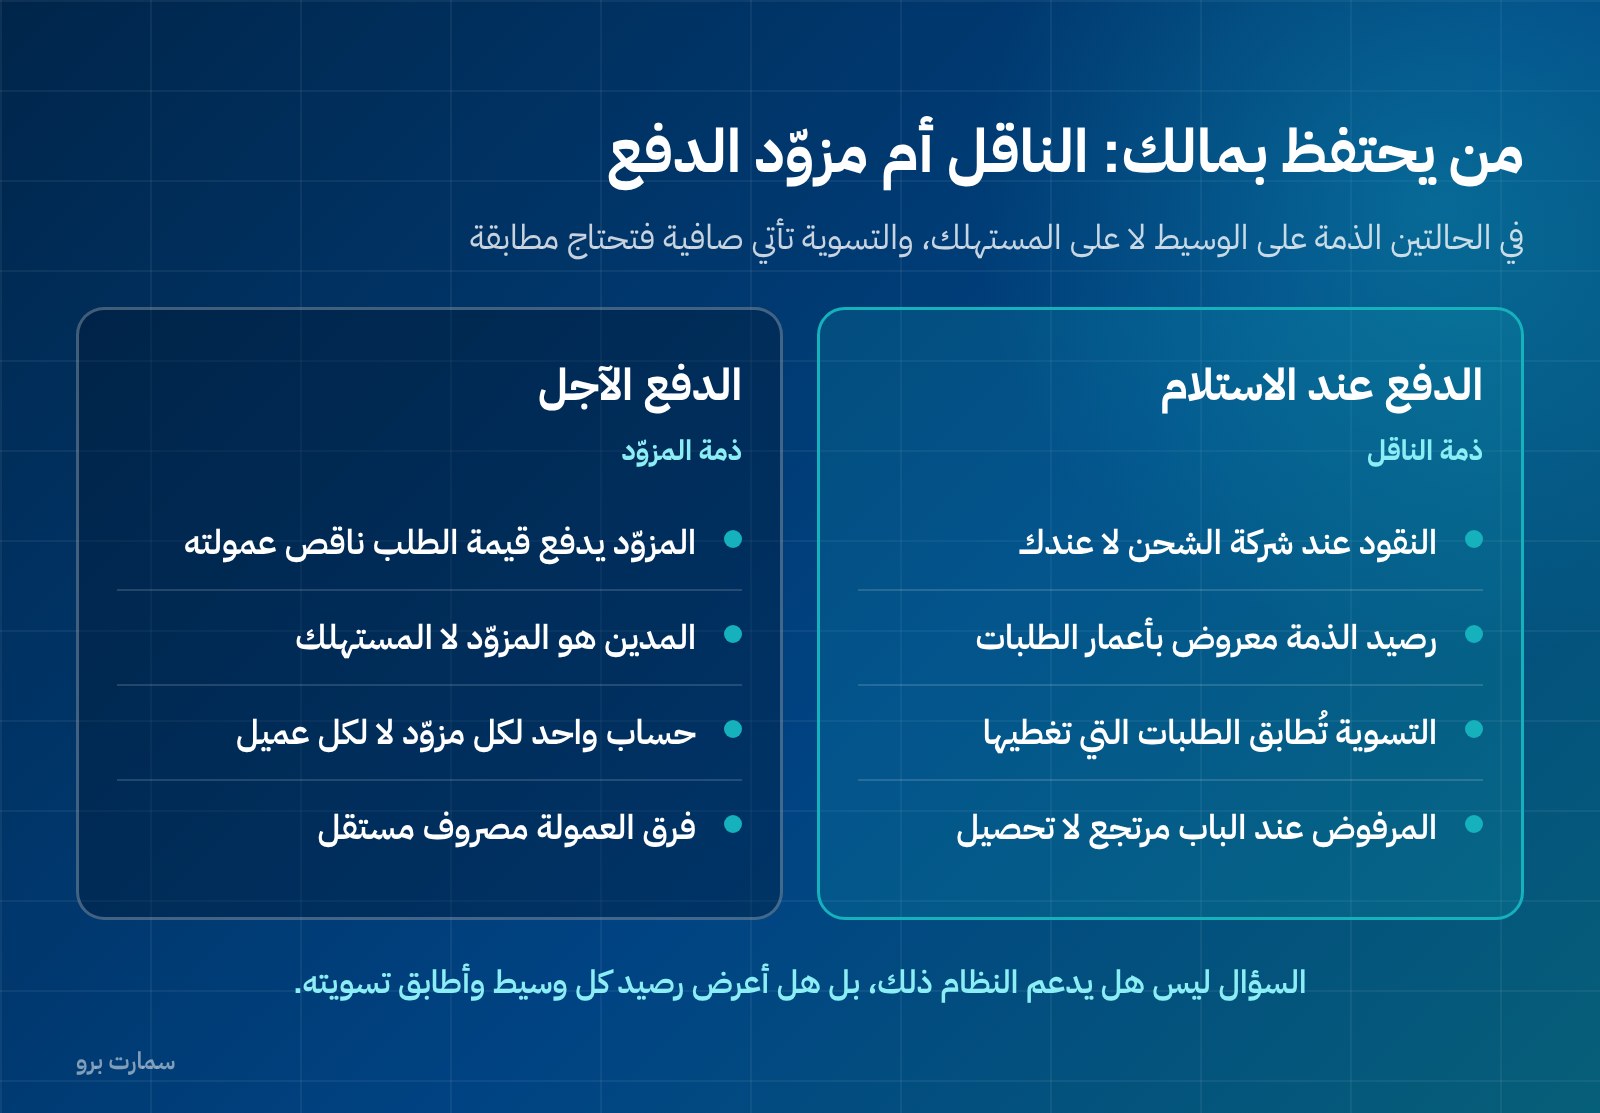
عند البيع بالدفع عند الاستلام، تنتقل السلعة إلى العميل وتنتقل النقود إلى شركة الشحن، لا إليك. محاسبياً هذا ليس بيعاً نقدياً، بل بيع يولّد ذمة مدينة على الطرف الذي يحتفظ بالمال نيابة عنك.
ثلاث نقاط يجب أن يتعامل معها النظام:
أولاً، رصيد الذمة المدينة لدى كل شركة شحن يجب أن يكون قابلاً للعرض في أي لحظة، موزّعاً بأعمار الطلبات. إذا كان لديك مبلغ عالق منذ أكثر من شهر، يجب أن تراه قبل أن يذكّرك به أحد.
ثانياً، التسوية تأتي صافية في الغالب: المبلغ المحصّل ناقص أجور الشحن وأي رسوم تحصيل. النظام يجب أن يطابق التسوية مع الطلبات المحددة التي تغطيها، لا أن يسجّلها كدفعة واحدة مجهولة المصدر.
ثالثاً، جزء من هذه المبالغ لن يعود أبداً لأن الطلب رُفض عند الباب أو أُعيد. هذا ليس تحصيلاً متأخراً، بل مرتجع يحتاج إشعاراً دائناً ومعالجة للمخزون. النظام الذي يخلط بين «متأخر» و«لن يأتي» يترك في دفاترك ذمماً وهمية تكبر مع الوقت.
المرتجعات: ليست خصماً على الإيراد فقط
المرتجع في التجارة الإلكترونية حدث متكرر، لا استثناء. وكل مرتجع يحرّك ثلاثة أشياء في النظام: الإيراد، والمخزون، والضريبة.
على مستوى الإيراد، التصحيح بعد إصدار الفاتورة لا يكون بتعديل الفاتورة. الفاتورة الصادرة لا تُعدَّل ولا تُحذف، والتصحيح يتم بإشعار دائن يرتبط بالفاتورة الأصلية. هذه ليست مسألة تنظيم داخلي، بل متطلب في منظومة الفاتورة الإلكترونية. وبالتالي فإن إصدار الإشعار الدائن ليس اختيارياً، والنظام الذي يسمح لموظف خدمة العملاء بحذف الطلب وإخفاء أثره غير صالح للاستخدام.
على مستوى المخزون، السلعة المرتجعة لا تعود إلى الكمية المتاحة للبيع تلقائياً. العودة مشروطة بالفحص: ما يصلح لإعادة البيع يُدخل إلى المخزون المتاح، وما لا يصلح يُحوَّل إلى مخزون تالف أو إعادة تدوير، ويُحمَّل على المصروف. المتجر الذي يُرجع كل مرتجع إلى الرف الافتراضي يبيع قطعاً لا توجد عملياً.
على مستوى الضريبة، الإشعار الدائن يعدّل ضريبة المخرجات في الإقرار. إهمال الإشعارات الدائنة يعني أنك تدفع ضريبة على بيع لم يكتمل. راجع التفاصيل في دليل الفاتورة الضريبية والفاتورة المبسطة.
المخزون عبر قناتين: المتجر والفرع يبيعان نفس الكمية
البيع الزائد يحدث لسبب واحد: قناتان تبيعان من نفس الرف دون أن تتشاركا كمية واحدة. المتجر الإلكتروني يرى عشر قطع، والفرع يبيع ثلاثاً نقداً، فيبقى المتجر يبيع من رصيد لم يعد موجوداً، وينتهي الأمر بإلغاء طلبات وعميل غاضب ومراجعة سيئة.
الحل ليس رفع المخزون المعروض احتياطاً، ولا إنزاله بهامش أمان عشوائي. الحل أن تكون الكمية في مكان واحد، وأن تُحجَز لحظة تأكيد الطلب، وأن يُفرج عنها إذا أُلغي الطلب. النظام الذي يملك هذه البنية يستطيع كذلك أن يخبرك بالتكلفة الفعلية للبيع، لأن التكلفة تخرج من نفس سجل الحركة الذي يخرج منه الرصيد.
عند التقييم، اسأل عن طريقة احتساب التكلفة، وعن معالجة المستودعات المتعددة، وعن تسلسل الحجز والإفراج. تجد تفصيلاً أوسع في مقال نظام إدارة المخزون.
الدفع الآجل عبر طرف ثالث: المدين هو المزوّد
عندما يشتري العميل عبر خدمة الدفع الآجل، فإن العميل يخرج من معادلة التحصيل. المزوّد يدفع لك قيمة الطلب ناقص عمولته وفق جدول متفق عليه، ويتولّى هو تحصيل الأقساط من العميل.
النتيجة المحاسبية واضحة: الذمة المدينة قائمة على مزوّد الخدمة، لا على المستهلك. ولا يصح أن تفتح حساباً مديناً لكل عميل اشترى بهذه الطريقة، لأنك لا تطالبه بشيء. ما تحتاجه حساب واحد لكل مزوّد، يُسوَّى مع كشوف التسوية الواردة منه، ويظهر فيه فرق العمولة كمصروف مستقل.
نفس المنطق ينطبق على أي وسيط يحتفظ بالمال قبل تحويله إليك. السؤال الذي تطرحه على النظام ليس «هل يدعم الدفع الآجل» بل «هل أستطيع إنشاء حساب وسيط، وربط طلباته، ومطابقة تسويته، وعرض رصيده المستحق في أي لحظة».
الفاتورة المبسطة للمستهلك تُصدر على الطلب لا على التحويل
هذه نقطة يخطئ فيها كثير من المتاجر. ضريبة القيمة المضافة تستحق في أسبق الأحداث التالية: تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام العوض. ومعنى ذلك أن انتظار وصول المبلغ من بوابة الدفع أو من شركة الشحن قبل إصدار الفاتورة ليس خياراً متاحاً، لأن الحدث الأسبق قد وقع بالفعل.
البيع للمستهلك النهائي يُفوتَر بفاتورة مبسطة تحمل رمز الاستجابة السريعة، وتُصدر على الطلب لا على التسوية. ثم يُبلَّغ عنها إلى الهيئة خلال أربع وعشرين ساعة من لحظة الإصدار، دون حاجة إلى تصديق مسبق قبل تسليمها للعميل. لذلك يجب أن يكون الإصدار مربوطاً بحدث تأكيد الطلب في منصة المتجر، آلياً ومن دون تدخل بشري.
المرحلة الثانية من الفاتورة الإلكترونية: ما يلزم تقنياً
المتجر الإلكتروني يصدر فواتير كثيرة وصغيرة، ولذلك فإن أي ضعف في التكامل يتضخّم بسرعة. المتطلبات التي يجب أن يغطيها النظام في المرحلة الثانية محددة:
- إصدار الفاتورة بصيغة XML وفق معيار UBL 2.1.
- ختم تشفيري على الفاتورة.
- عدّاد تسلسلي لا يُصفَّر.
- سلسلة تجزئة تربط كل فاتورة بما قبلها.
- رمز استجابة سريعة على الفواتير المبسطة.
- الإبلاغ عن الفاتورة المبسطة خلال أربع وعشرين ساعة من إصدارها.
- منع التعديل بعد الإصدار، والتصحيح بإشعار دائن مرتبط بالفاتورة الأصلية.
ملاحظة مهمة عند شراء النظام: الهيئة لا تعتمد البرامج ولا تمنحها شهادة اعتماد. أي عرض تجاري يقول إن البرنامج «معتمد من الهيئة» يصف شيئاً غير موجود. ما يمكن التحقق منه هو أن النظام يُنتج فواتير مطابقة للمتطلبات التقنية ويكمل الإبلاغ بنجاح. المزيد في مقال برنامج الفاتورة الإلكترونية.
معايير اختيار برنامج محاسبة للمتاجر الإلكترونية
| المعيار | لماذا يهم في المتجر الإلكتروني | السؤال الذي تطرحه على المورد |
|---|---|---|
| تكامل مع منصة المتجر | الطلبات تُسجَّل آلياً بدل الإدخال اليدوي | كيف يتزامن الطلب والمرتجع، وما تكرار المزامنة |
| مطابقة التسويات | الإيداع البنكي مركّب من عدة بنود | أرني شاشة مطابقة تسوية واحدة مع طلباتها |
| حسابات الوسطاء | المال محتجز لدى بوابة دفع وشركة شحن ومزوّد دفع آجل | هل أستطيع فتح حساب لكل وسيط وعرض أعمار أرصدته |
| إدارة المرتجعات | المرتجع يحرّك الإيراد والمخزون والضريبة معاً | ما الذي يحدث تلقائياً عند اعتماد مرتجع |
| مخزون موحّد | البيع الزائد يأتي من كميتين منفصلتين | هل الكمية واحدة بين المتجر والفرع، وكيف يعمل الحجز |
| الفاتورة الإلكترونية | التزام تقني لا يقبل الحل الوسط | أرني ملف XML وسلسلة التجزئة ونتيجة الإبلاغ |
| تقارير الهامش | القرار التجاري يحتاج هامشاً بعد الرسوم والشحن | هل يظهر هامش الطلب بعد رسوم البوابة وأجور الشحن |
| الصلاحيات | المرتجعات والإشعارات الدائنة مدخل للخطأ | من يستطيع إصدار إشعار دائن، وهل يُسجَّل الأثر |
مقارنة أوسع للخيارات المتاحة في السوق المحلي تجدها في أفضل برامج المحاسبة في السعودية.
قائمة فحص العرض التوضيحي
العرض التسويقي لا يكشف شيئاً. اطلب شيئاً واحداً: خذوا طلباً حقيقياً من متجري، من لحظة تسجيله إلى لحظة تسوية مبلغه، وأروني ما يحدث في النظام في كل خطوة.
- تسجيل الطلب في النظام تلقائياً من منصة المتجر، بكامل بنوده وأجور الشحن.
- إصدار الفاتورة المبسطة لحظة تأكيد الطلب، ونتيجة الإبلاغ عنها.
- خروج الكمية من المخزون وانخفاض الرصيد المتاح في القناة الأخرى.
- تسجيل الطلب كذمة مدينة على شركة الشحن إذا كان الدفع عند الاستلام.
- استيراد كشف التسوية ومطابقته مع الطلبات التي يغطيها.
- فصل رسوم بوابة الدفع وأجور الشحن إلى حسابات مصروف مستقلة.
- اعتماد مرتجع واحد: إشعار دائن، وقرار صلاحية السلعة لإعادة البيع، وأثر الضريبة.
- عرض الطلب نفسه في تقرير الهامش بعد كل ما سبق.
- عرض قائمة الاستثناءات غير المطابقة في نهاية العملية.
إن تعثّر العرض في أي خطوة من هذه التسع، فأنت تعرف تماماً أين سيتعثّر عملك بعد ثلاثة أشهر.
الباقات والتكلفة
باقات سمارت برو معلنة: Mini بـ 1,500 ريال سنوياً شاملة الضريبة، Pro بـ 4,500 ريال، Max بـ 20,500 ريال. المعيار العملي للاختيار هو حجم الطلبات وعدد القنوات وعدد المستخدمين، لا عدد الميزات في الجدول التعريفي. المتجر الذي يبيع عبر قناة واحدة بأحجام محدودة لا يحتاج ما يحتاجه متجر يدير فرعاً ومستودعين وثلاث طرق تحصيل.
المرجع الرسمي
المتطلبات التقنية للفاتورة الإلكترونية ومواعيد الربط والإلزام تُنشر من مصدرها الرسمي. راجع موقع هيئة الزكاة والضريبة والجمارك على zatca.gov.sa قبل اتخاذ أي قرار تقني، ولا تعتمد على ملخص في عرض مبيعات.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل مبلغ التحويل من بوابة الدفع هو إيراد المتجر؟
لا. مبلغ التحويل صافٍ بعد خصم رسوم البوابة والمرتجعات وأحياناً أجور الشحن. الإيراد يُسجَّل بقيمة البيع كاملة، والرسوم تُسجَّل مصروفاً مستقلاً، والمبالغ التي لم تُحوَّل بعد تظهر كذمة مدينة. تسجيل التحويل البنكي كإيراد يعطي رقماً أقل من الحقيقة في الإيراد وأقل منها في المصروف معاً.
كيف أعالج الدفع عند الاستلام محاسبياً؟
البيع يُسجَّل عند التوريد، والمبلغ الذي تحصّله شركة الشحن يبقى ذمة مدينة عليها حتى تُسوَّى. عند التسوية تُطابق الدفعة مع الطلبات المحددة التي تغطيها، وتُفصل أجور الشحن ورسوم التحصيل إلى حسابات مصروف. الطلبات المرفوضة عند الباب تُعالج كمرتجعات بإشعار دائن، لا كتحصيل متأخر.
متى أصدر الفاتورة المبسطة لطلب متجر إلكتروني؟
تُصدر عند تأكيد الطلب، لا عند وصول المبلغ إلى حسابك. الضريبة تستحق في أسبق الأحداث: تاريخ التوريد أو إصدار الفاتورة أو استلام العوض، فانتظار التسوية يعني تأخيراً عن الحدث الأسبق. الفاتورة المبسطة تحمل رمز الاستجابة السريعة ويُبلَّغ عنها خلال أربع وعشرين ساعة من الإصدار دون تصديق مسبق.
هل يوجد برنامج محاسبة معتمد من الهيئة للمتاجر الإلكترونية؟
الهيئة لا تعتمد البرامج ولا تمنحها شهادات اعتماد، فأي عرض يقول ذلك يصف شيئاً غير موجود. ما يُتحقق منه عملياً هو أن النظام يُصدر الفاتورة بصيغة XML وفق UBL 2.1 مع ختم تشفيري وعدّاد لا يُصفَّر وسلسلة تجزئة، ويكمل الإبلاغ بنجاح. اطلب في العرض التوضيحي رؤية ملف الفاتورة ونتيجة الإبلاغ فعلياً.