
كيف تختار برنامج إدارة الورش في السعودية: دليل عملي
الورشة تبيع قطع غيار وأجرة عمل في فاتورة واحدة. دليل اختيار برنامج إدارة الورش: أمر الشغل، هامش كل شطر، التقدير والموافقة، وقائمة تحقّق للعرض.
الكاتب:سامي الحيدري
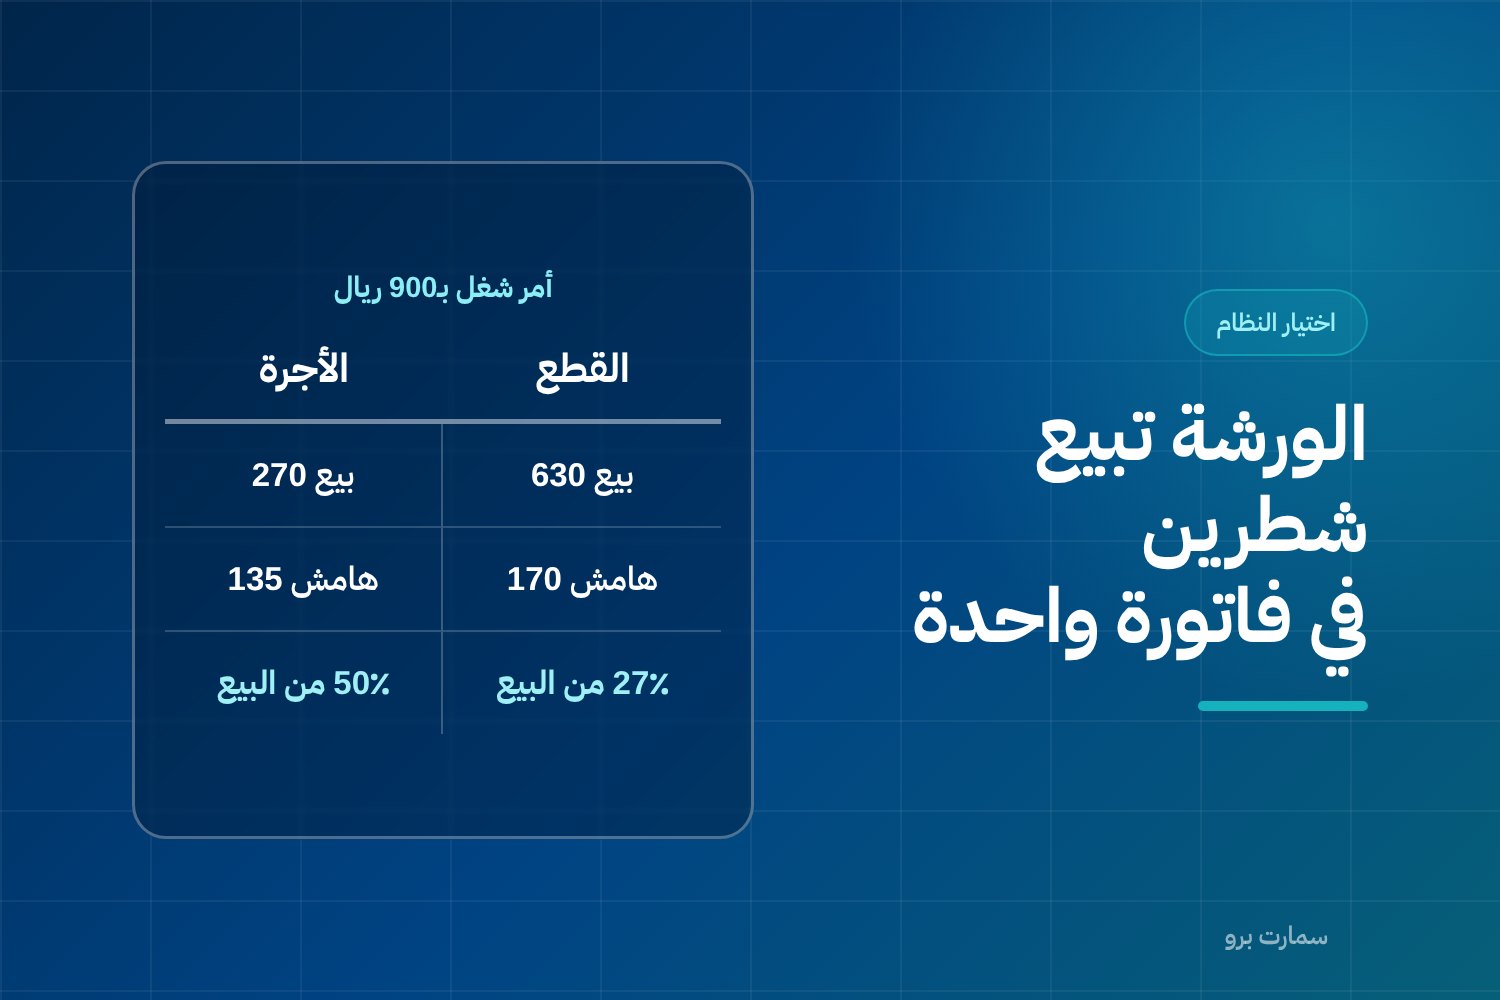
اختيار برنامج إدارة الورش يفشل عادةً لسبب واحد: الورشة تبيع شيئين مختلفين في فاتورة واحدة، والنظام يتعامل معهما كبند واحد. المركز يبيع قطع غيار — بضاعة لها تكلفة شراء ورصيد في المستودع — ويبيع أجرة عمل — ساعات فنّي لها تكلفة مختلفة تماماً في طبيعتها. عندما يُسجَّل أمر الشغل كسطر واحد باسم «صيانة دورية 900 ريال»، يصبح من المستحيل معرفة أي الشطرين يربح وأيهما يخسر، وكل قرار تسعير بعد ذلك يُبنى على تخمين.
هذا الدليل مكتوب للمقارنة بين المعايير لا بين أسماء المنتجات. وكل رقم يرد فيه افتراضي، غرضه توضيح طريقة الحساب.
ما الذي يبيعه مركز الصيانة فعلاً
ضع أمامك ورشة واحدة — مركز صيانة مركبات، أو ورشة صيانة معدّات ومولّدات ومكيّفات — واسأل: ما البنود التي تخرج من بوابتها مقابل مال؟
- قطع وزيوت ومستهلكات: أصناف مخزنية لها تكلفة شراء، ورصيد، وموقع في المستودع، وبعضها يُطلب خصيصاً لعمل واحد.
- ساعات عمل فنّي: وقت له تكلفة (الراتب والأعباء مقسومة على الساعات المتاحة فعلاً) وسعر بيع (أجرة الساعة المعلنة).
- خدمات خارجية: عمل يُرسل لمورّد متخصّص — برادة، كهرباء، سمكرة — يُشترى بتكلفة ويُعاد بيعه داخل الفاتورة.
- فحص وتشخيص: قد يُحتسب أو يُسقَط إذا أُكمل الإصلاح.
هذه بنود مختلفة في التكلفة وفي الهامش وفي طريقة المحاسبة. ودمجها في سطر واحد يخفي الحقيقة الأهم في هذا القطاع: أن القطع والأجرة لا يربحان بالنسبة نفسها، ولا حتى بالاتجاه نفسه.
أمر الشغل هو العمود الفقري لا الفاتورة
الفاتورة نتيجة. المستند الذي تُدار عليه الورشة هو أمر الشغل (Job Card)، وهو الحاوية التي تجمع كل ما يتعلق بعمل واحد على مركبة أو أصل واحد:
| ما يحمله أمر الشغل | لماذا يلزم أن يكون داخله لا خارجه |
|---|---|
| العميل والمركبة/الأصل ورقم الهيكل أو الرقم التسلسلي | ليُبنى السجل التاريخي تلقائياً دون إدخال مزدوج |
| قراءة العدّاد أو ساعات التشغيل عند الاستلام | أساس الصيانة الدورية القادمة وأساس أي نزاع على الحالة |
| شكوى العميل بنصّها، ونتيجة التشخيص | الفرق بين ما طلبه العميل وما وُجد فعلاً |
| بنود القطع بكمياتها وتكلفتها وسعرها | لصرفها من المخزون بتكلفتها لا بسعرها |
| ساعات العمل لكل فنّي ولكل مهمة | لتُحمَّل على العمل بتكلفتها الحقيقية |
| التقدير المعتمد وتاريخ موافقة العميل | المرجع عند أي خلاف على المبلغ النهائي |
| حالة الأمر: مفتوح، في انتظار قطعة، في انتظار موافقة، منتهي | لتعرف أين توقف العمل ولماذا |
القاعدة العملية: إن لم يستطع النظام أن يُظهر لك هامش القطع وهامش الأجرة منفصلين على أمر شغل واحد، فهو نظام فواتير، لا نظام ورش. وهذا هو الفرق الجوهري الذي يفصل بين أدوات المحاسبة العامة وأنظمة التشغيل القطاعية، وهو موضوع مشروح بعمومه في الفرق بين النظام المحاسبي ونظام تخطيط الموارد ERP.
مثال محسوب على أمر شغل واحد
الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثّل أسعاراً سائدة في السوق.
أمر شغل لصيانة دورية مع تغيير بطارية. شطر القطع:
| البند | الكمية | تكلفة الوحدة | سعر الوحدة | إجمالي التكلفة | إجمالي البيع |
|---|---|---|---|---|---|
| فلتر زيت | 1 | 40 | 60 | 40 | 60 |
| زيت محرّك (لتر) | 4 | 30 | 45 | 120 | 180 |
| بطارية | 1 | 300 | 390 | 300 | 390 |
| مجموع القطع | 460 | 630 |
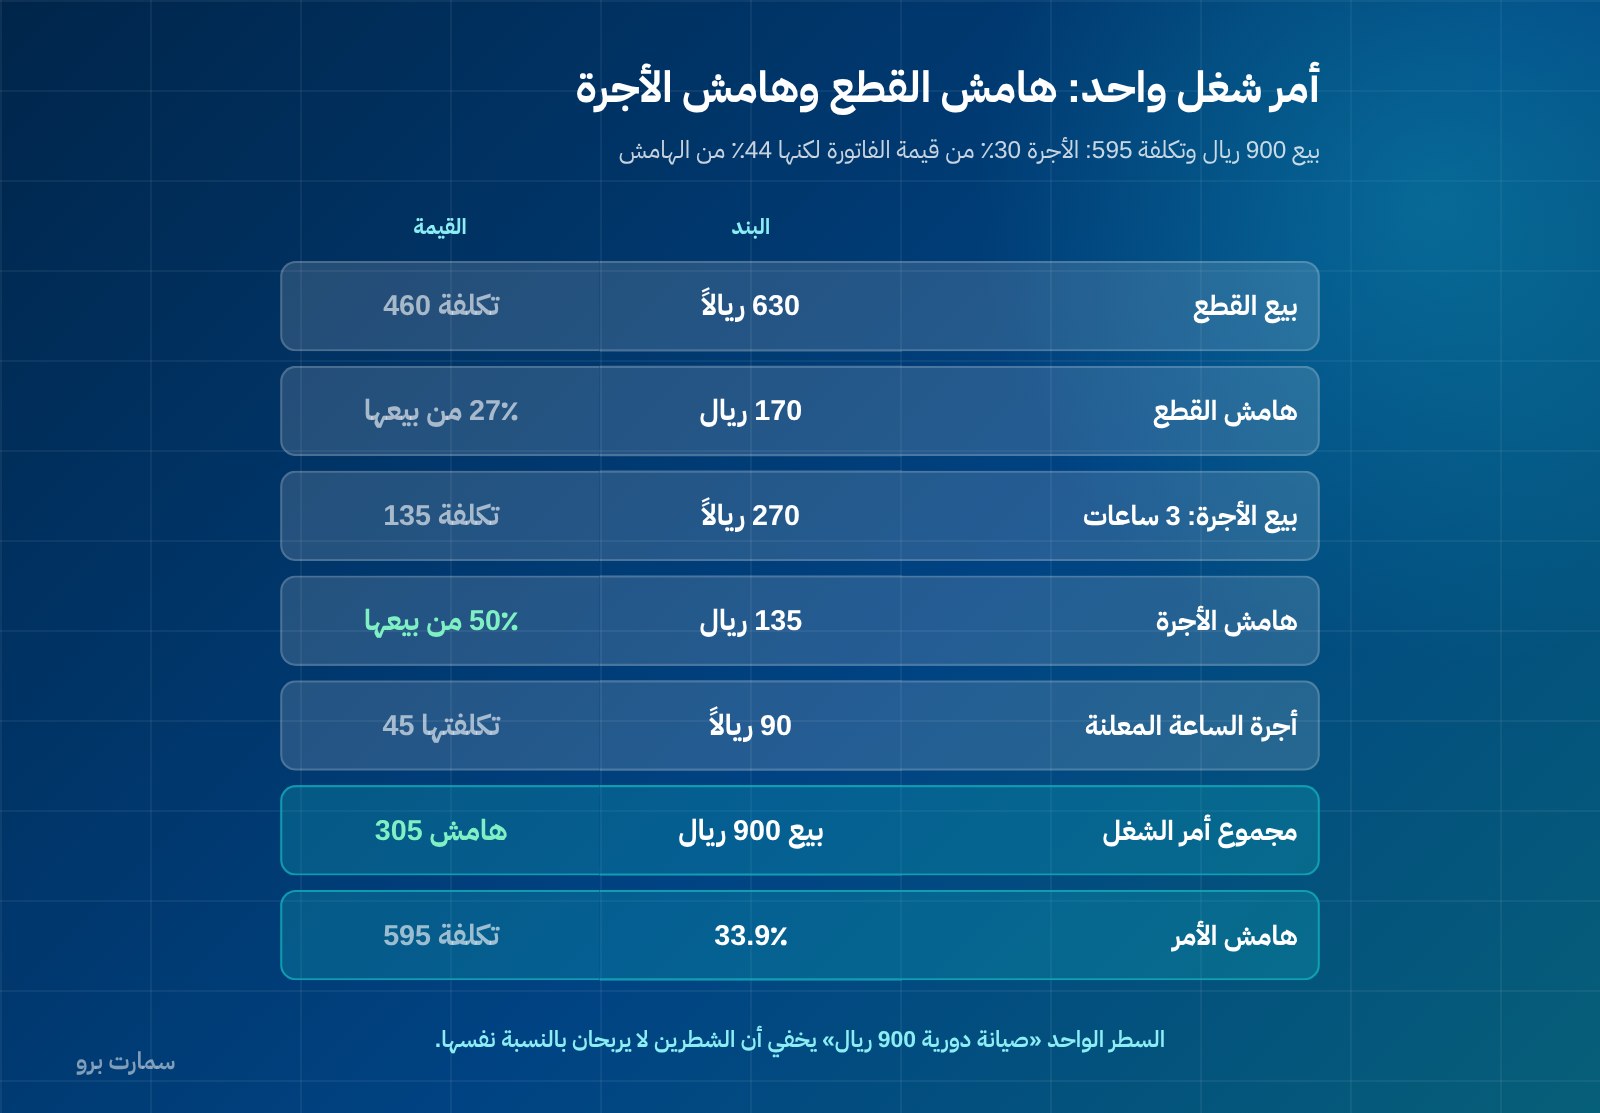
هامش القطع = 630 − 460 = 170 ريال، أي 27% من بيع القطع.
شطر الأجرة: 3 ساعات عمل، أجرة الساعة المعلنة 90 ريالاً، وتكلفة ساعة الفنّي محسوبة داخلياً بـ45 ريالاً (الراتب والأعباء ÷ الساعات المتاحة فعلاً).
| البند | الساعات | تكلفة الساعة | سعر الساعة | إجمالي التكلفة | إجمالي البيع |
|---|---|---|---|---|---|
| عمل فنّي | 3 | 45 | 90 | 135 | 270 |
هامش الأجرة = 270 − 135 = 135 ريال، أي 50% من بيع الأجرة.
مجموع أمر الشغل: بيع 900 ريال، تكلفة 595 ريالاً، هامش 305 ريال (33.9%).
الآن اقرأ الرقمين معاً: الأجرة تمثّل 30% من قيمة الفاتورة لكنها تنتج 44% من الهامش. ولو نظرت إلى السطر الواحد «صيانة دورية 900 ريال» لما رأيت شيئاً من هذا.
ولهذا الفصل نتائج عملية فورية: - التسعير: خصم 10% على الفاتورة كاملة يأكل من هامش القطع الضعيف أكثر مما يأكل من هامش الأجرة. الخصم الصحيح يُوجَّه إلى الشطر الذي يتحمّله. - التحصيل: إن كان معظم ربحك من الأجرة، فإدارة وقت الفنّيين أهم من توسيع المخزون. - الشراء: رفع تكلفة قطعة بنسبة 10% من المورّد قد يمحو هامشها بالكامل إن كان 27% أصلاً مع خصم عميل.
ومنطق تكلفة الصنف والرصيد وطرق التقييم — وهو أساس الرقم في عمود «تكلفة الوحدة» — موضوع مستقل تماماً، تفصيله في نظام إدارة المخزون في السعودية.
تقدير التكلفة قبل الموافقة
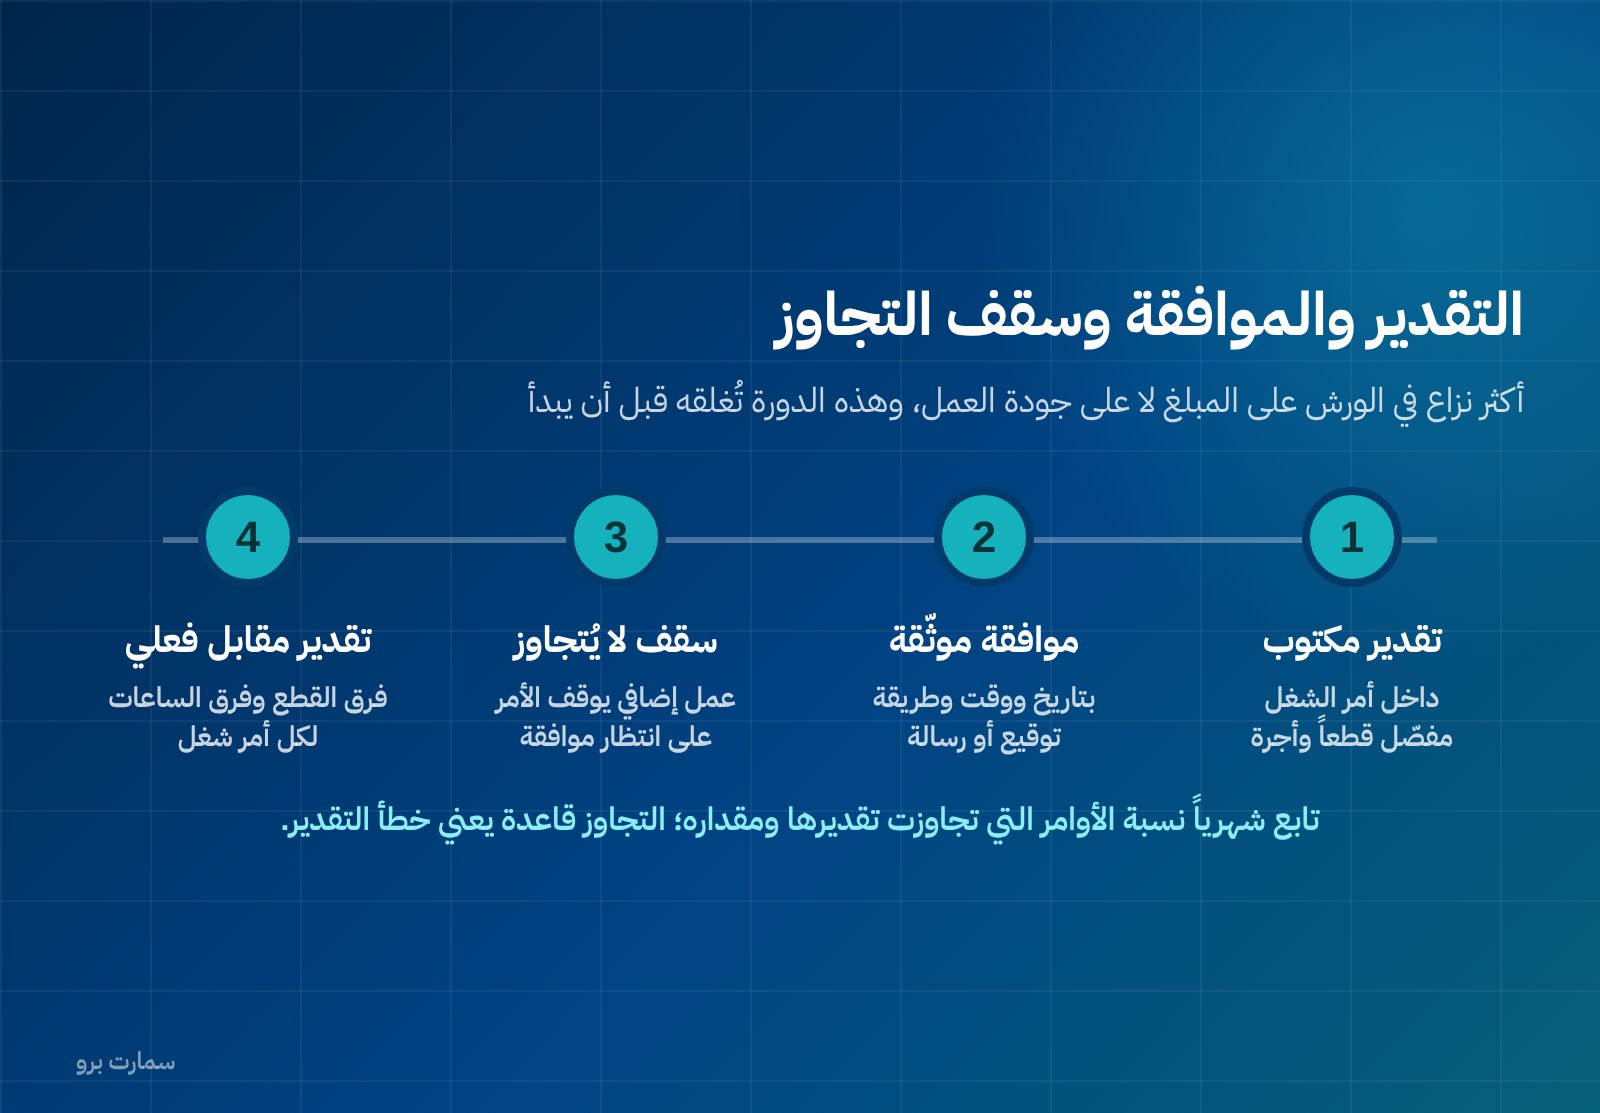
أكثر نزاع متكرّر في الورش ليس على جودة العمل، بل على المبلغ. السبب أن التقدير يُعطى شفهياً، ثم يُفتح المحرّك فيظهر عمل إضافي، فتصل الفاتورة أعلى من الرقم الذي تذكّره العميل.
ما يجب أن يفعله النظام هنا:
- تقدير مكتوب داخل أمر الشغل، مفصّل إلى قطع وأجرة، لا مبلغاً واحداً.
- توثيق موافقة العميل على التقدير بتاريخ ووقت وطريقة (توقيع، رسالة، تطبيق).
- سقف لا يُتجاوز بلا موافقة ثانية: إذا اكتشف الفنّي عملاً إضافياً، يُوقَف الأمر على حالة «في انتظار موافقة»، ويُصدر تقدير معدّل، ويُسجَّل القبول قبل استمرار العمل.
- مقارنة التقدير بالفعلي عند الإقفال: فرق القطع وفرق الساعات، لكل أمر شغل.
المؤشّر الذي يستحق المتابعة شهرياً هو نسبة الأوامر التي تجاوزت تقديرها وبمقدار كم. إن كان التجاوز قاعدة لا استثناء، فالمشكلة في طريقة التقدير لا في العملاء.
قطع الغيار: ثلاث حالات يكسر عندها النظام الضعيف
مخزون الورشة ليس مخزون محل تجزئة. ثلاث حالات تحدث كل أسبوع:
أولاً: التوافق مع الموديل. القطعة ليست «فلتر زيت» فقط، بل فلتر لطراز وسنة ومحرّك محدّد. النظام يجب أن يربط الصنف بالموديلات التي يناسبها، ويمنع صرف قطعة غير متوافقة على أمر شغل لمركبة لا تناسبها. وبدون ذلك، الخطأ لا يُكتشف إلا بعد التركيب.
ثانياً: إرجاع القطع غير المستخدمة. يُصرَف للفنّي أربع قطع، يستخدم ثلاثاً. القطعة الرابعة يجب أن ترجع إلى الرصيد بتكلفتها، وأن تُحذف من تكلفة أمر الشغل في الوقت نفسه. إن بقيت محمّلة على الأمر، فأنت تقرأ هامشاً أقل من الحقيقة وتحمل رصيداً أقل من الواقع.
ثالثاً: قطعة تُطلب خصيصاً لأمر واحد. تُشترى من مورّد لعميل محدّد، وقد تتأخّر أياماً. يجب أن تُربط بأمر الشغل من لحظة طلبها، وأن يعرف النظام أن الأمر «في انتظار قطعة» لا متوقف بلا سبب، وأن تُحمَّل تكلفتها على ذلك الأمر وحده عند استلامها لا على رصيد عام.
وإن أُلغي العمل بعد شراء القطعة الخاصة، يحتاج النظام إلى جواب واضح: ترجع للمورّد، أو تبقى رصيداً راكداً باسم من.
الضمان وإعادة العمل
العمل الذي يُعاد تحت الضمان يُستهلك فيه قطع وساعات حقيقية، ولا يُقابله إيراد. والخطأ الشائع أن يُفتح أمر شغل بقيمة صفر فتختفي تكلفته من الحساب.
الصحيح أن يُفتح أمر شغل بسبب معروف — إعادة عمل تحت الضمان مرتبط بأمر الشغل الأصلي — وأن تُسجَّل فيه القطع والساعات بتكلفتها كاملة، وأن يكون سعر البيع صفراً مع تصنيف البند كتكلفة ضمان. حينها تستطيع أن تقرأ ثلاثة أرقام لا تُقرأ بأي طريقة أخرى: تكلفة الضمان الشهرية، نسبتها من إيراد الورشة، وتوزيعها على الفنّيين وأنواع الأعمال.
هذا الرقم هو ما يحوّل «الجودة» من كلام إلى بند في قائمة الدخل. ولاحظ أن إعادة العمل بلا مقابل لا تُلغي الحركة المخزنية: القطعة خرجت من الرصيد فعلاً.
عملاء الشركات والأساطيل
حساب الأسطول يختلف عن العميل الفردي في كل شيء تقريباً:
- حساب شهري آجل لا سداد عند التسليم، مع حد ائتمان ومتابعة أعمار للذمم.
- فاتورة ضريبية قياسية تحمل اسم العميل وعنوانه ورقم تسجيله الضريبي، وهو مطلوب عندما يكون العميل منشأة مسجّلة في ضريبة القيمة المضافة — وهذه هي حالة حسابات الشركات والأساطيل عادةً. الفاتورة المبسّطة بـ QR لا تكفي هنا. تفصيل بيانات كل نوع في متطلبات الفاتورة الضريبية.
- أمر شغل لكل مركبة، وفاتورة واحدة تجمع أوامر الشهر، وكشف منفصل لكل مركبة يُظهر ما صُرف عليها.
- أوامر شراء وموافقات مسبقة من جهة العميل قبل بدء العمل، وربط رقم أمر الشراء بأمر الشغل.
الكشف لكل مركبة هو ما يجعل حساب الأسطول قابلاً للتجديد. مدير الأسطول لا يسأل «كم فاتورتي»، بل «أي مركبة تكلّفني أكثر من عائدها». والنظام الذي يجيب هذا السؤال يصعب استبداله.
سجل المركبة أو الأصل
كل أمر شغل يُقفَل يجب أن يُضيف سطراً إلى سجل دائم للمركبة أو الأصل: التاريخ، قراءة العدّاد، ما عُمل، القطع المستبدلة، الفنّي، والمبلغ.
هذا السجل يعمل في ثلاث جهات: - الزيارة القادمة أسرع: الفنّي يعرف ما رُكّب سابقاً وأي قطعة بديلة استُخدمت، فلا يبدأ التشخيص من الصفر. - الصيانة الدورية تُستدعى من النظام: استحقاق الخدمة التالية بالمسافة أو بالتاريخ أو بساعات التشغيل، فيُنشأ تذكير بدلاً من انتظار اتصال العميل. - الضمان يُثبت: القطعة المستبدلة وتاريخها موجودان، فالمطالبة على المورّد قابلة للإسناد.
وإدارة الصيانة الدورية والأصول وجداولها بشكل منهجي هي ما تغطّيه وحدة إدارة الصيانة عندما تكون جزءاً من النظام نفسه لا ملفاً جانبياً.
برنامج إدارة الورش: معايير الاختيار مرجّحة
قارن بالمعايير لا بالأسماء، وأعطِ كل معيار وزناً قبل أن ترى أي عرض:
| المعيار | الوزن | ما تتحقّق منه عملياً |
|---|---|---|
| أمر شغل يحمل القطع والأجرة معاً | 25% | هامش منفصل لكل شطر على أمر واحد |
| إدارة مخزون قطع حقيقية | 20% | توافق بالموديل، إرجاع للرصيد بالتكلفة، قطعة لأمر محدّد |
| التقدير والموافقة والتجاوز | 15% | تقدير مفصّل، موافقة موثّقة، إيقاف عند السقف |
| الالتزام بالفاتورة الإلكترونية | 15% | XML وفق UBL 2.1، ختم تشفيري، عدّاد لا يُعاد تصفيره، سلسلة تجزئة، QR على المبسّطة |
| حسابات الشركات والأساطيل | 10% | آجل بحد ائتمان، فاتورة قياسية، كشف لكل مركبة |
| سجل المركبة والصيانة الدورية | 5% | سجل تلقائي من إقفال الأمر، تذكير بالاستحقاق |
| تتبّع الضمان وإعادة العمل | 5% | أمر مرتبط بالأصل، تكلفة مسجّلة، بيع صفر |
| الدعم والتدريب بالعربية | 5% | قناة واضحة، وقت رد، ساعات تدريب مشمولة |
لاحظ أن «عدد الشاشات» ليس معياراً. الشاشة التي لا تُفتح لا تُضيف نقطة.
الفاتورة الإلكترونية في بيئة الورشة
ثلاث نقاط تنظيمية تمسّ الورش تحديداً، وكلها ثابتة ولا تجتهد فيها:
صيغة الفاتورة ومكوّناتها. في المرحلة الثانية تُصدَر الفاتورة بصيغة XML وفق UBL 2.1، مع ختم تشفيري، وعدّاد لا يُعاد تصفيره، وسلسلة تجزئة تربط الفواتير ببعضها، ورمز QR على الفواتير المبسّطة.
نوع الفاتورة بحسب العميل. الفاتورة الضريبية القياسية بما تتضمّنه من اسم المشتري وعنوانه ورقم تسجيله الضريبي مطلوبة عندما يكون العميل منشأة مسجّلة في ضريبة القيمة المضافة، وهي الحالة المعتادة في حسابات الشركات والأساطيل. والمبسّطة للأفراد.
وقت الاستحقاق والتصحيح. تستحق ضريبة القيمة المضافة في أقرب التواريخ الثلاثة: تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام المقابل. وهذه نقطة حسّاسة في الورش التي تقبض عربوناً عند فتح أمر الشغل. ولا تعديل على الفاتورة بعد إصدارها؛ التصحيح يكون بإشعار دائن أو مدين. ولهذا يجب أن يكون أمر الشغل مقفلاً ومراجعاً قبل الإصدار لا بعده.
ونقطة أخيرة تُقال كثيراً بالخطأ: هيئة الزكاة والضريبة والجمارك لا تعتمد البرامج. فعبارة «برنامج معتمد» تصف شيئاً غير موجود، والمسؤولية عن صحة ما يُصدَر تبقى على المنشأة.
قائمة تحقّق للعرض التجريبي
لا تشاهد عرضاً جاهزاً. اطلب الجهاز، واستخدم أمر شغل واحداً حقيقياً من ورشتك، وافعل بنفسك:
- افتح أمر شغل بعميل ومركبة وقراءة عدّاد وشكوى بنصّها.
- أصدر تقديراً مفصّلاً إلى قطع وأجرة، وسجّل موافقة العميل عليه.
- اصرف قطعاً من المستودع على الأمر، وتحقّق أنها خرجت من الرصيد بتكلفتها.
- أرجع قطعة غير مستخدمة، وتأكّد أنها رجعت للرصيد وخرجت من تكلفة الأمر معاً.
- سجّل ساعات فنّي على مهمة داخل الأمر، لا على الأمر كله.
- أضف عملاً إضافياً يتجاوز التقدير، وراقب: هل يوقف النظام الأمر ويطلب موافقة ثانية.
- اطلب هامش القطع وهامش الأجرة لهذا الأمر على شاشة واحدة. إن لم يظهرا منفصلين، توقّف هنا.
- أصدر فاتورة قياسية لعميل شركة بكامل بياناته الضريبية، ثم مبسّطة لعميل فرد.
- أصدر إشعاراً دائناً على الفاتورة، وراقب أثره على الذمة وعلى الضريبة.
- افتح أمر إعادة عمل تحت الضمان مرتبطاً بالأمر الأصلي، بتكلفة مسجّلة وبيع صفر.
- استخرج كشف مركبة واحدة من أسطول، ثم سجلها التاريخي الكامل.
- اتصل بالدعم خلال العرض بسؤال حقيقي، واحسب وقت الرد.
إن تعثّرت الخطوات 4 أو 6 أو 7، فالنظام غير مناسب لورشة مهما كانت بقية مزاياه.
التكلفة الكاملة
احسب أربعة بنود: الترخيص السنوي، وتهيئة البيانات الأساسية (العملاء، المركبات والأصول، أصناف القطع وأرصدتها الافتتاحية، أجور الساعة)، والتدريب بالساعات لا بالوعود، وأي رسوم ربط أو مستخدم إضافي. تهيئة أصناف القطع هي أثقل بند في هذا القطاع، فاسأل عنها صريحاً قبل التوقيع.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة، وPro بـ4,500، وMax بـ20,500. والمقارنة الأوسع بين أدوات المحاسبة بمعاييرها العامة في أفضل برنامج محاسبة في السعودية.
المرجع الرسمي
لمتطلبات الفاتورة الإلكترونية في مرحلتيها، وبيانات الفاتورة الضريبية القياسية والمبسّطة، وأحكام استحقاق ضريبة القيمة المضافة والتصحيح بالإشعارات، المصدر الوحيد الذي يُعتدّ به هو هيئة الزكاة والضريبة والجمارك: zatca.gov.sa. أي معلومة تنظيمية تسمعها في عرض بيع، تحقّق منها هناك قبل أن تبني عليها إجراءً داخلياً.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين برنامج إدارة الورش وبرنامج الفواتير العادي؟
برنامج الفواتير يسجّل مبلغاً واحداً مقابل خدمة، أما نظام الورش فيُدير أمر شغل يحمل شطرين منفصلين: قطع غيار تُصرف من المخزون بتكلفتها، وساعات عمل تُحمَّل بتكلفة الساعة الفعلية. الفرق العملي أنك تستطيع قراءة هامش القطع وهامش الأجرة لكل أمر على حدة، وهما عادةً مختلفان كثيراً. إن لم يُظهر النظام هذين الرقمين منفصلين، فهو نظام فواتير لا نظام ورش.
كيف أتعامل مع تجاوز الفاتورة للتقدير الذي وافق عليه العميل؟
التقدير يجب أن يكون مكتوباً داخل أمر الشغل ومفصّلاً إلى قطع وأجرة، مع تسجيل تاريخ موافقة العميل عليه. وعند ظهور عمل إضافي يُوقَف الأمر على حالة «في انتظار موافقة»، ويُصدَر تقدير معدّل، ولا يستمر العمل قبل تسجيل القبول. تابع شهرياً نسبة الأوامر التي تجاوزت تقديرها ومقدار التجاوز؛ إن كان التجاوز قاعدة لا استثناء فالمشكلة في طريقة التقدير.
ما الذي يلزم في الفاتورة إذا كان العميل شركة أو أسطولاً؟
عندما يكون العميل منشأة مسجّلة في ضريبة القيمة المضافة — وهي الحالة المعتادة في حسابات الشركات والأساطيل — تلزم فاتورة ضريبية قياسية تحمل اسم المشتري وعنوانه ورقم تسجيله الضريبي، والفاتورة المبسّطة برمز QR لا تكفي. وفي المرحلة الثانية تُصدَر الفاتورة بصيغة XML وفق UBL 2.1 مع ختم تشفيري وعدّاد لا يُعاد تصفيره وسلسلة تجزئة. ولا تعديل بعد الإصدار؛ التصحيح بإشعار دائن أو مدين.
كيف تُسجَّل الأعمال التي تُعاد تحت الضمان بلا مقابل؟
لا تُفتح بقيمة صفر بلا تفصيل، لأن ذلك يخفي تكلفتها. الصحيح أمر شغل مرتبط بأمر الشغل الأصلي، تُسجَّل فيه القطع والساعات بتكلفتها الكاملة وسعر بيع صفر مع تصنيف البند كتكلفة ضمان. حينها تستطيع قراءة تكلفة الضمان الشهرية ونسبتها من الإيراد وتوزيعها على الفنّيين وأنواع الأعمال.