
شروط الفاتورة الضريبية في السعودية: الحقول الإلزامية كاملة
شروط الفاتورة الضريبية في السعودية ليست شكلية. الحقول الإلزامية كاملة، والحقول التي يُرفض بسببها أكثر من غيرها، وكيف تفحص فاتورتك في دقيقتين.
سامي الحيدري
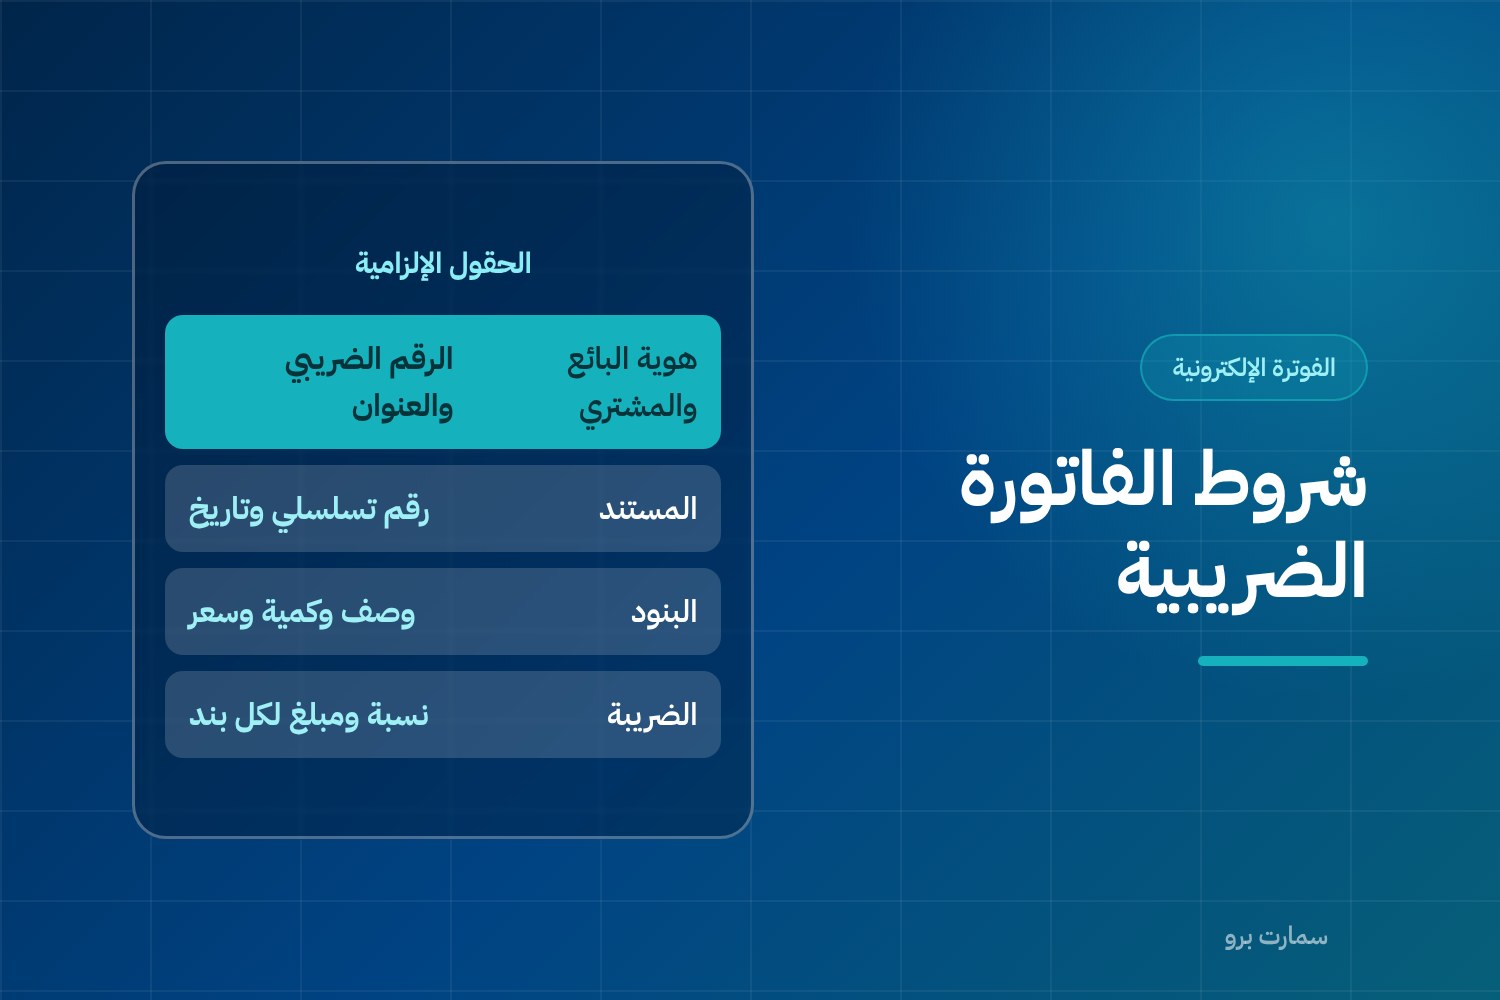
شروط الفاتورة الضريبية ليست تفاصيل شكلية يمكن التساهل فيها. الفاتورة التي ينقصها حقل إلزامي لا تمكّن المشتري من خصم ضريبة المدخلات، وقد تُرفض من المنصة أصلاً قبل أن تصل إليه.
والمشكلة أن أغلب المنشآت تكتشف النقص بعد أشهر، حين يطالبها عميل بإعادة إصدار عشرات الفواتير دفعة واحدة.
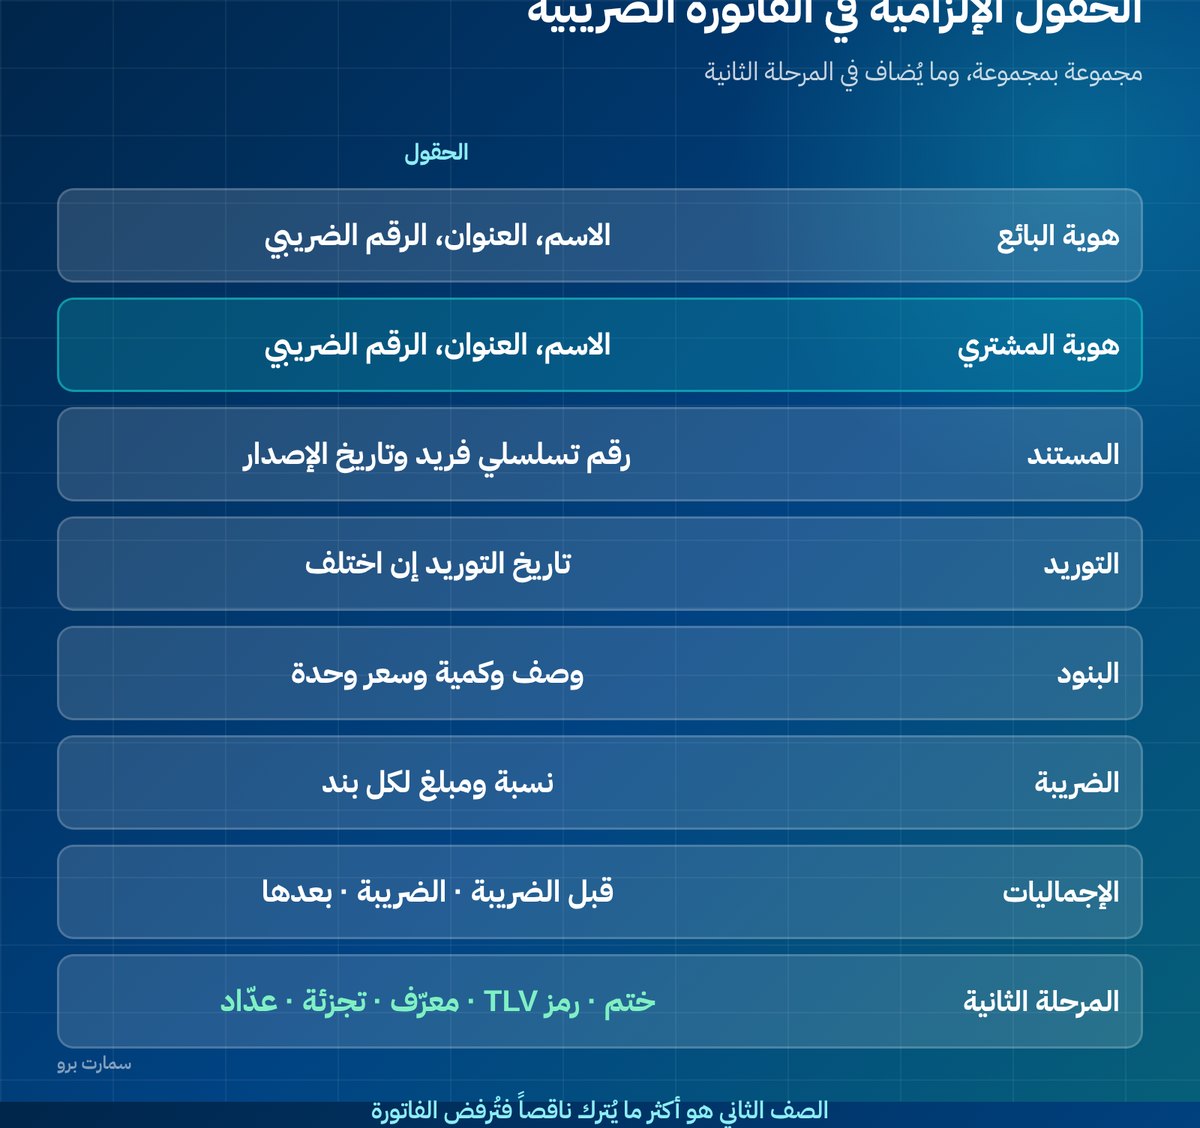
شروط الفاتورة الضريبية: الحقول الإلزامية
| المجموعة | الحقول |
|---|---|
| هوية البائع | الاسم الكامل، العنوان، الرقم الضريبي |
| هوية المشتري | الاسم، العنوان، الرقم الضريبي إن كان مسجّلاً |
| المستند | رقم تسلسلي فريد، تاريخ الإصدار |
| التوريد | تاريخ التوريد إن اختلف عن تاريخ الإصدار |
| البنود | وصف كل بند، الكمية، سعر الوحدة |
| الضريبة | نسبة الضريبة لكل بند، ومبلغها |
| الإجماليات | قبل الضريبة، إجمالي الضريبة، شاملاً الضريبة |
| الخصومات | أي خصم أو حسم قبل احتساب الضريبة |
| العملة | إن كانت غير الريال، وسعر الصرف |
وتُضاف إلى ما سبق عناصر المرحلة الثانية: الختم التشفيري، ورمز الاستجابة السريعة، والمعرّف الفريد، وتجزئة الفاتورة السابقة، وعدّاد وحدة الإصدار.
القائمة الرسمية التفصيلية وحالاتها الاستثنائية منشورة لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع عند أي اختلاف مع ما يقوله مورّد النظام.
الحقول التي يقع فيها الخطأ أكثر من غيرها
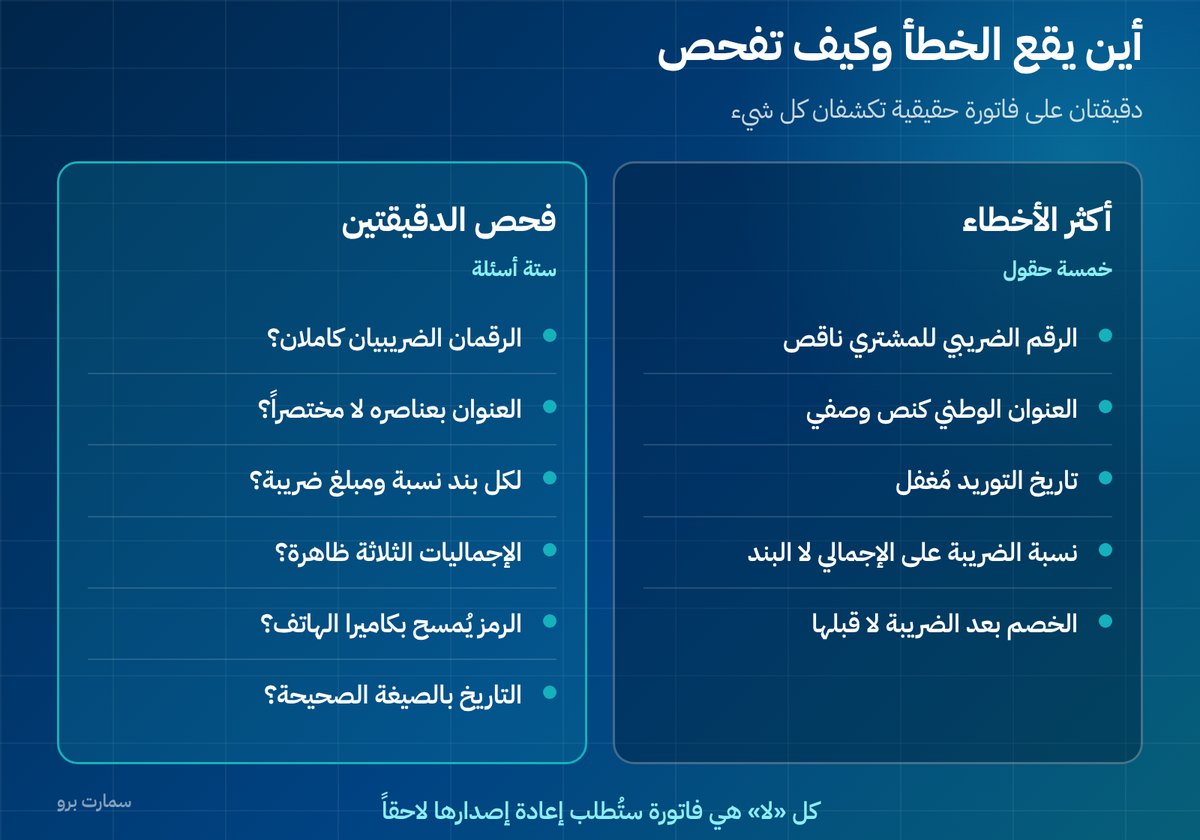
- الرقم الضريبي للمشتري: يُترك فارغاً أو يُكتب ناقصاً أو بمسافات. هذا أكثر سبب لرفض الفواتير الضريبية.
- العنوان الوطني: يُكتب كعنوان بريدي عام بدل العنوان الوطني بعناصره، فتُرفض الفاتورة أو تُقبل ناقصة.
- تاريخ التوريد: يُغفل حين يختلف عن تاريخ الإصدار، وهو مهم في العقود والتوريدات المؤجّلة.
- نسبة الضريبة لكل بند: تُكتب على الإجمالي فقط، بينما المطلوب تفصيلها بنداً بنداً خصوصاً إذا اختلفت النسب.
- الخصم: يُطبَّق بعد احتساب الضريبة بدل قبلها، فتظهر الضريبة أكبر مما يجب.
متى لا تحتاج كل هذه الحقول؟
إذا كان المشتري مستهلكاً نهائياً، فالمطلوب فاتورة مبسطة بحقول أقل: بيانات البائع ورقمه الضريبي، والتاريخ، وتفصيل البنود، وإجمالي الضريبة والمبلغ، ورمز الاستجابة السريعة.
التفصيل الكامل للفرق بين النوعين ومتى تُصدر كلاً منهما في الفاتورة الضريبية والفاتورة المبسطة.
فحص فاتورتك في دقيقتين
خذ فاتورة ضريبية حقيقية أصدرتها اليوم، ومرّ على هذه الأسئلة:
- هل يظهر رقمك الضريبي ورقم المشتري كاملين؟
- هل العنوان الوطني للطرفين مكتمل لا مختصراً؟
- هل لكل بند وصف وكمية وسعر ونسبة ضريبة ومبلغ ضريبة؟
- هل الإجماليات الثلاثة ظاهرة: قبل الضريبة، الضريبة، بعد الضريبة؟
- هل رمز الاستجابة السريعة مطبوع ومقروء بكاميرا الهاتف؟
- هل التاريخ بالصيغة الصحيحة، وهل يوجد تاريخ توريد إن لزم؟
كل «لا» في هذه القائمة هي فاتورة ستُطلب إعادة إصدارها لاحقاً.
ما الذي يحدث إذا نقص حقل؟
الأثر يتدرّج على ثلاثة مستويات:
- المنصة: قد تُرفض الفاتورة فلا تُعتمد ولا تُسلَّم أصلاً.
- المشتري: لا يستطيع خصم ضريبة المدخلات، فيطلب إعادة الإصدار ويؤخّر السداد.
- المنشأة: إصدار فاتورة غير مستوفية يُعدّ مخالفة، ومعالجتها تبدأ بإنذار ومهلة ثم تتصاعد مع التكرار.
وتصحيح فاتورة صادرة لا يتم بالتعديل بل بإشعار دائن وفاتورة جديدة، كما في الإشعار الدائن والمدين.
الحالات الخاصة
- التصدير والتوريد لغير المقيمين: معاملة ضريبية مختلفة وغالباً بنسبة صفر، مع الاحتفاظ بمستندات إثبات الخروج.
- التوريدات المعفاة: تُفصل في الفاتورة ولا تُخلط مع الخاضعة، وإلا اختلّ الإقرار.
- الفاتورة بعملة أجنبية: تُذكر العملة وسعر الصرف المعتمد، ويظهر مبلغ الضريبة بالريال.
- العميل من دول الخليج: له معالجة خاصة تختلف بحسب حالة التسجيل، فراجعها مع محاسبك قبل أول فاتورة.
من يضبط هذا: النظام أم الموظف؟
الاثنان. النظام يمنع إصدار فاتورة بحقل إلزامي فارغ إذا كان معدّاً بشكل صحيح، والموظف هو من يُدخل الرقم الضريبي والعنوان عند إنشاء ملف العميل.
أفضل إجراء وقائي: اجعل حقول الرقم الضريبي والعنوان الوطني إلزامية في شاشة العميل من نوع «منشأة»، مع تحقّق من شكل الرقم قبل الحفظ. هذا يمنع المشكلة من مصدرها بدل معالجتها فاتورة بفاتورة.
كم تحتفظ بالفاتورة وأين؟
الفاتورة المستوفية اليوم يجب أن تبقى قابلة للإبراز بعد سنوات. والملف المطلوب حفظه هو ملف XML لا صورة ولا نسخة PDF عادية، لأنه وحده يحمل التوقيع والتجزئة القابلين للتحقّق.
احفظ معه استجابة المنصة لكل فاتورة، وشهادة وحدة الإصدار التي وقّعتها، فبدون الشهادة لا يمكن التحقّق من التوقيع لاحقاً. التفصيل الكامل في أرشفة الفواتير الإلكترونية.
خطأ شائع: نسخة العميل تختلف عن المعتمدة
يحدث حين يطبع الموظف الفاتورة ويسلّمها قبل أن تعتمدها المنصة، ثم تُرفض فتُصحَّح وتُعاد. النتيجة نسختان مختلفتان للمستند نفسه، واحدة بيد العميل وأخرى في النظام.
القاعدة بسيطة: في الفاتورة الضريبية لا تُسلَّم نسخة قبل الاعتماد مهما كان الاستعجال. تفصيل المسارين في الربط والإبلاغ.
الفاتورة المرتجعة والمستبدلة
المرتجع لا يُعالَج بإلغاء الفاتورة الأصلية ولا بتعديلها. يُصدَر إشعار دائن بقيمة الأصناف المرتجعة وضريبتها فقط، ويشير إلى رقم الفاتورة الأصلية وتاريخها.
وإذا استبدل العميل صنفاً بآخر أغلى، فالمعالجة إشعار دائن بالمرتجع ثم فاتورة جديدة بالبديل، أو إشعار مدين بالفرق. والخطأ المتكرّر هنا إلغاء الفاتورة كاملة ثم إصدار واحدة جديدة بالباقي، فينتج ثلاثة مستندات بدل واحد وتتضخّم أرقام المبيعات والمرتجعات بلا سبب.
اقرأ أيضاً
الأسئلة الشائعة
ما شروط الفاتورة الضريبية في السعودية؟
تحتاج بيانات البائع كاملة ورقمه الضريبي، وبيانات المشتري ورقمه الضريبي وعنوانه، ورقماً تسلسلياً فريداً، وتاريخ الإصدار والتوريد، وتفصيل البنود بالكميات والأسعار، ونسبة الضريبة ومبلغها لكل بند، والإجماليات قبل الضريبة وبعدها. وتُضاف في المرحلة الثانية عناصر الختم التشفيري ورمز الاستجابة والمعرّف الفريد.
ما أكثر حقل يُرفض بسببه الفاتورة الضريبية؟
الرقم الضريبي للمشتري. يُترك فارغاً أو يُكتب ناقصاً أو بمسافات، فتُرفض الفاتورة. يليه العنوان الوطني غير المكتمل. والحل جعل الحقلين إلزاميين في شاشة العميل مع تحقّق من شكل الرقم قبل الحفظ.
هل الفاتورة المبسطة تحتاج الشروط نفسها؟
لا. الفاتورة المبسطة للمستهلك النهائي تحتاج حقولاً أقل: بيانات البائع ورقمه الضريبي، والتاريخ، وتفصيل البنود، وإجمالي الضريبة والمبلغ، ورمز الاستجابة السريعة. ولا تحتاج رقم المشتري الضريبي ولا عنوانه.
ماذا يحدث إذا نقص حقل إلزامي؟
قد تُرفض الفاتورة من المنصة فلا تُسلَّم أصلاً. وإن مرّت، لن يستطيع المشتري خصم ضريبة المدخلات فيطلب إعادة الإصدار. وإصدار فاتورة غير مستوفية يُعدّ مخالفة تبدأ معالجتها بإنذار ومهلة ثم تتصاعد مع التكرار.