
سير عمل الفواتير: من الطلب إلى التحصيل خطوة بخطوة
سير عمل الفواتير يحدّد سرعة تحصيلك لا شكل مستنداتك فقط. سبع مراحل بأدوارها، وأين تتعثّر الفواتير عادةً، وثلاثة مؤشّرات تراقبها أسبوعياً.
سامي الحيدري
سير عمل الفواتير ليس موضوعاً إدارياً. هو ما يحدّد متى يصلك نقدك، وكم مرة تُعيد إصدار مستند، وكم يستغرق إقفال شهرك.
المنشآت التي تشكو من بطء التحصيل تظنّ المشكلة في العملاء، بينما هي في الغالب داخلية: الفاتورة تخرج متأخرة، أو ناقصة، أو إلى الشخص الخطأ.
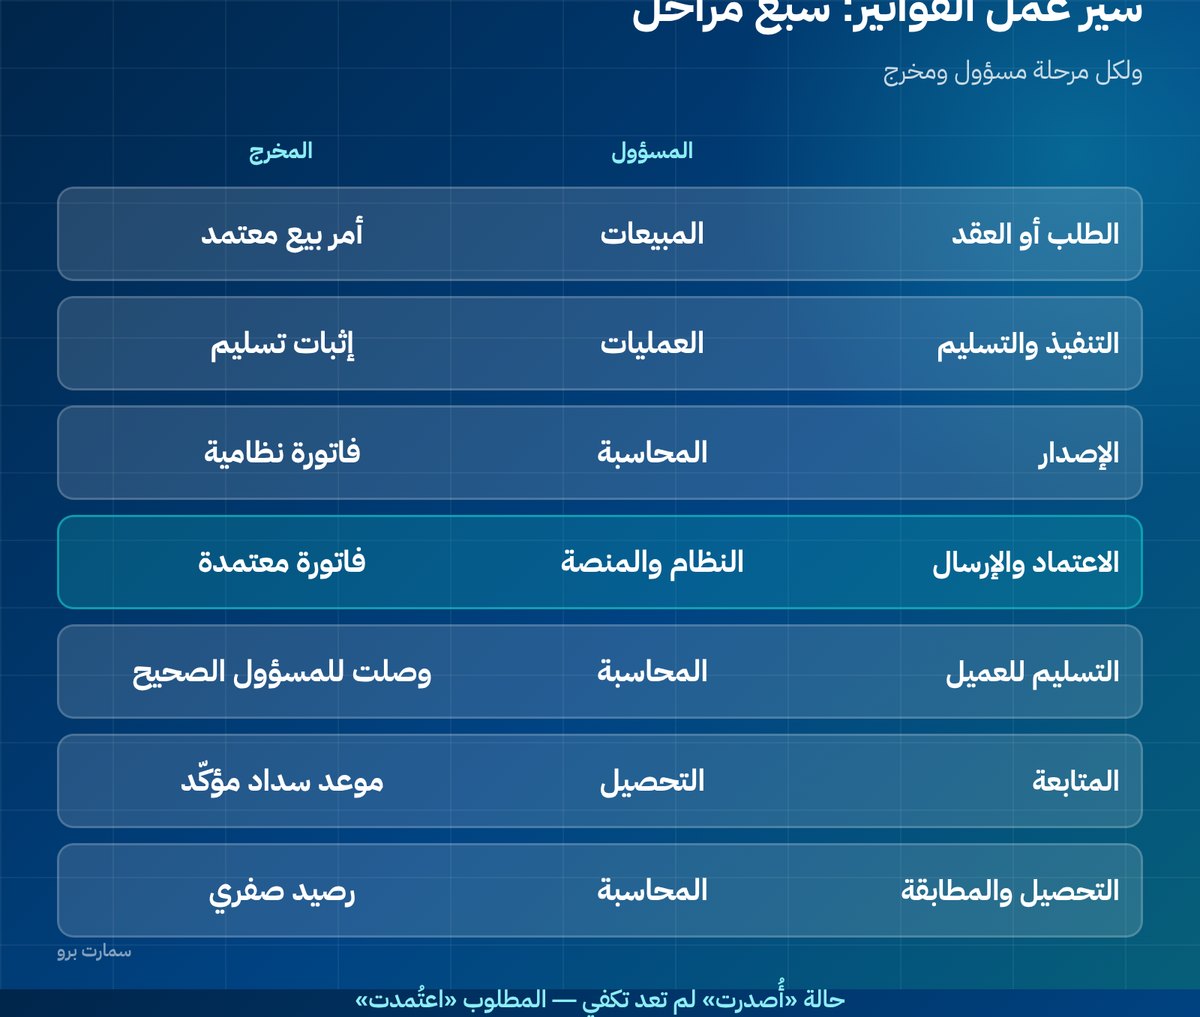
سير عمل الفواتير: المراحل السبع
| # | المرحلة | المسؤول | المخرج |
|---|---|---|---|
| 1 | الطلب أو العقد | المبيعات | أمر بيع معتمد |
| 2 | التنفيذ أو التسليم | العمليات | إثبات تسليم |
| 3 | الإصدار | المحاسبة أو النظام | فاتورة نظامية |
| 4 | الاعتماد والإرسال | النظام والمنصة | فاتورة معتمدة |
| 5 | التسليم للعميل | المحاسبة | فاتورة وصلت للمسؤول الصحيح |
| 6 | المتابعة | التحصيل | تأكيد استلام وموعد سداد |
| 7 | التحصيل والمطابقة | المحاسبة | قيد تحصيل ورصيد صفري |
وجود اسم أمام كل مرحلة هو ما يحوّلها من مخطط إلى إجراء. أكثر التأخير سببه أن أحداً لا يعرف أن المرحلة مسؤوليته.
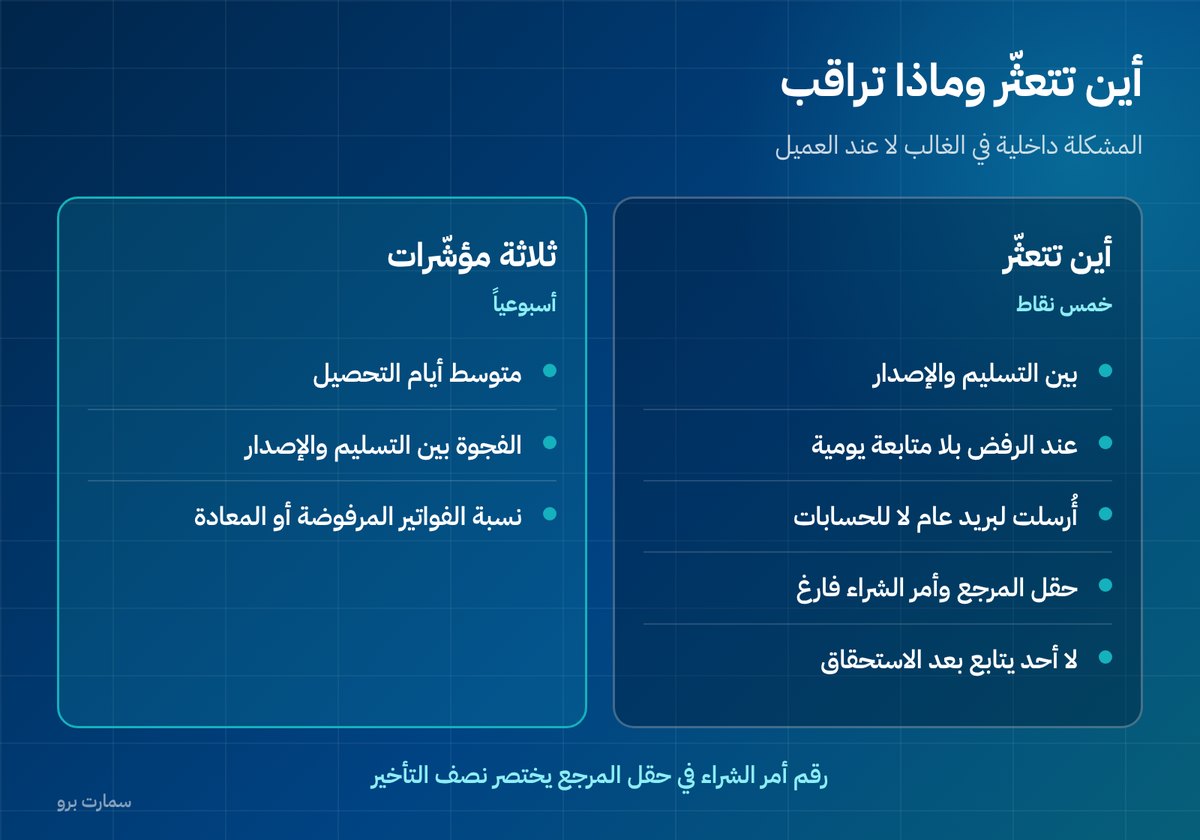
أين تتعثّر الفواتير فعلاً؟
- بين التسليم والإصدار: البضاعة سُلّمت والفاتورة لم تُصدر لأن أحداً لم يُبلّغ المحاسبة.
- عند الاعتماد: الفاتورة الضريبية رُفضت ولا أحد يفتح شاشة المرفوضات يومياً.
- عند التسليم للعميل: أُرسلت إلى بريد عام لا إلى قسم الحسابات، فضاعت.
- في انتظار مرجع: قسم حسابات العميل يحتاج رقم أمر شراء غير مكتوب في الفاتورة.
- بعد الاستحقاق: لا أحد يتابع، والعميل لا يتذكّر.
النقطة الرابعة أكثرها كلفة وأقلها ظهوراً: فاتورة سليمة تماماً تبقى معلّقة شهراً لأن حقل المرجع فارغ.
الخطوة التي تختصر نصف التأخير
اربط الفاتورة بمرجع العميل من البداية: رقم أمر الشراء، أو رقم العقد، أو رقم الطلب لديه. واجعل الحقل إلزامياً للعملاء الذين يعملون بأوامر شراء.
قسم الحسابات لدى المشتري لا يستطيع دفع فاتورة لا يربطها بأمر شراء معتمد، مهما كانت صحيحة. وهذا إجراء داخلي لديه لا يمكنك تغييره، لكن يمكنك الاستعداد له.
الإصدار: ما الذي يجب أن يكون آلياً؟
كل ما يمكن أن يُنسى. والقاعدة: الفاتورة تتولّد من العملية لا من تذكُّر موظف.
- إثبات التسليم يُنشئ الفاتورة تلقائياً أو يُنبّه بإنشائها.
- بيانات العميل تُسحب من ملفه لا تُكتب يدوياً.
- نوع الفاتورة يُحدَّد تلقائياً بحسب نوع العميل، ضريبية أو مبسطة.
- المرجع وأمر الشراء ينتقلان من أمر البيع إلى الفاتورة.
وهذه بالضبط الفروق التي تميّز نظاماً مترابطاً عن برامج منفصلة، كما في برنامج محاسبة أم نظام ERP؟.
المتابعة: جدول بسيط يكفي
لا تحتاج أداة معقّدة. جدول أسبوعي بأربعة أعمدة يحلّ أغلب المشكلة: رقم الفاتورة، العميل، تاريخ الاستحقاق، وآخر إجراء ومتى.
ورتّبه بالأقدم لا بالأكبر. الفاتورة التي تجاوزت ستين يوماً أخطر من فاتورة كبيرة مستحقة بعد أسبوع، لأن احتمال تحصيلها ينخفض مع الوقت.
من يملك المتابعة؟
أكثر إجابة ضارة هي «الكل». الفاتورة التي يتابعها الجميع لا يتابعها أحد.
عيّن شخصاً واحداً لمتابعة التحصيل، ولو لم تكن وظيفته الأساسية. وامنحه صلاحية واضحة: متى يتصل، ومتى يصعّد، ومتى يوقف التوريد لعميل متأخر. بدون هذه الصلاحيات تتحوّل المتابعة إلى تذكير مهذّب بلا أثر.
وفي المنشأة الصغيرة، ليكن المالك نفسه. نصف ساعة أسبوعياً على جدول المتأخرات تعيد نقداً أكثر مما يعيده أي تحسين آخر.
ماذا تفعل بالفواتير المتأخرة جداً؟
- بعد 30 يوماً: اتصال ودّي للتأكد من وصول الفاتورة واكتمال مرجعها.
- بعد 60 يوماً: مراسلة مكتوبة إلى مسؤول أعلى مع كشف حساب.
- بعد 90 يوماً: قرار إداري: جدولة، أو إيقاف توريد، أو تصعيد.
- ما يتجاوز ذلك: راجع مع محاسبك مخصص الديون المشكوك في تحصيلها.
التدرّج المكتوب يحمي العلاقة التجارية، لأنه يجعل التصعيد إجراءً معروفاً لا موقفاً شخصياً.
الفاتورة الدورية والعقود المتكرّرة
العقود الشهرية والسنوية تمثّل حالة خاصة في سير العمل: لا يوجد «تسليم» يُنبّه بالإصدار، فالفاتورة يجب أن تُجدوَل مسبقاً.
واجعل الجدولة آلية لا تذكيراً يدوياً: فاتورة تُصدر في اليوم نفسه من كل شهر، وتنبيه قبل انتهاء العقد بمدة كافية للتجديد. أكثر ما يضيع في هذه العقود ليس الفواتير بل التجديدات التي تمرّ دون أن ينتبه أحد.
ثلاثة مؤشّرات تراقبها أسبوعياً
- متوسط أيام التحصيل: من تاريخ الفاتورة إلى تاريخ القبض. ارتفاعه المستمر مشكلة إجرائية لا عميل واحد.
- الفجوة بين التسليم والإصدار: كم يوماً يمرّ بين إثبات التسليم وإصدار الفاتورة؟ المعيار العملي: يوم واحد.
- نسبة الفواتير المعادة أو المرفوضة: إن تجاوزت واحداً بالمئة بشكل متكرّر، فالخلل بنيوي في البيانات. التفصيل في أخطاء رفض الفواتير.
ما الذي تغيّر في سير العمل بعد المرحلة الثانية؟
أُضيفت مرحلة لم تكن موجودة: الاعتماد قبل التسليم في الفاتورة الضريبية. صارت الفاتورة تمرّ على طرف ثالث قبل أن تصل للعميل، وهذا يعني أن حالة «أُصدرت» لم تعد تكفي — المطلوب «اعتُمدت».
والنتيجة العملية: من يتابع الفواتير يحتاج شاشة تعرض الحالة بدقة، وإجراءً يومياً لمعالجة ما عَلِق. تفصيل المسارين في الربط والإبلاغ، والمتطلبات الرسمية لدى هيئة الزكاة والضريبة والجمارك.
اقرأ أيضاً
الأسئلة الشائعة
ما مراحل سير عمل الفواتير؟
سبع مراحل: الطلب أو العقد، ثم التنفيذ والتسليم، ثم إصدار الفاتورة، ثم الاعتماد والإرسال إلى المنصة، ثم تسليمها للعميل، ثم المتابعة، ثم التحصيل والمطابقة. ولكل مرحلة مسؤول باسمه ومخرج واضح.
أين تتعثّر الفواتير عادةً؟
بين التسليم والإصدار لأن أحداً لم يُبلّغ المحاسبة، وعند الرفض لأن لا أحد يفتح شاشة المرفوضات يومياً، وعند الإرسال إلى بريد عام بدل قسم الحسابات، وأكثرها كلفة: غياب رقم أمر الشراء في حقل المرجع.
كيف أسرّع التحصيل؟
اربط الفاتورة بمرجع العميل — رقم أمر الشراء أو العقد — من البداية واجعله إلزامياً، لأن قسم حسابات المشتري لا يدفع فاتورة لا يربطها بأمر شراء معتمد. وتابع بجدول أسبوعي مرتّب بالأقدم لا بالأكبر.
ما الذي تغيّر في سير العمل بعد المرحلة الثانية؟
أُضيفت مرحلة الاعتماد قبل التسليم في الفاتورة الضريبية، فصارت تمرّ على المنصة قبل أن تصل للعميل. وهذا يعني أن حالة «أُصدرت» لم تعد كافية، والمطلوب «اعتُمدت»، مع إجراء يومي لمعالجة ما عَلِق.