
الدفعات المقدمة في الفاتورة الإلكترونية: متى تُفوتر وكيف تُسجَّل
الدفعات المقدمة تنشئ التزاماً ضريبياً فور استلامها لا عند التوريد. متى تُصدر الفاتورة، وكيف تُسجَّل القيود، وكيف تُخصم من الفواتير اللاحقة.
سامي الحيدري
الدفعات المقدمة من أكثر ما يُخطأ فيه محاسبياً وضريبياً، لأنها تفصل بين لحظتين كان المعتاد أن تقعا معاً: لحظة وصول النقد، ولحظة تقديم الخدمة أو تسليم البضاعة.
القاعدة التي تحسم أغلب الحالات: استلام المبلغ يُنشئ التزاماً ضريبياً، لكنه لا يُنشئ إيراداً. الالتزام فوري، والإيراد مؤجّل حتى التنفيذ.
الدفعات المقدمة: متى تُصدر الفاتورة؟
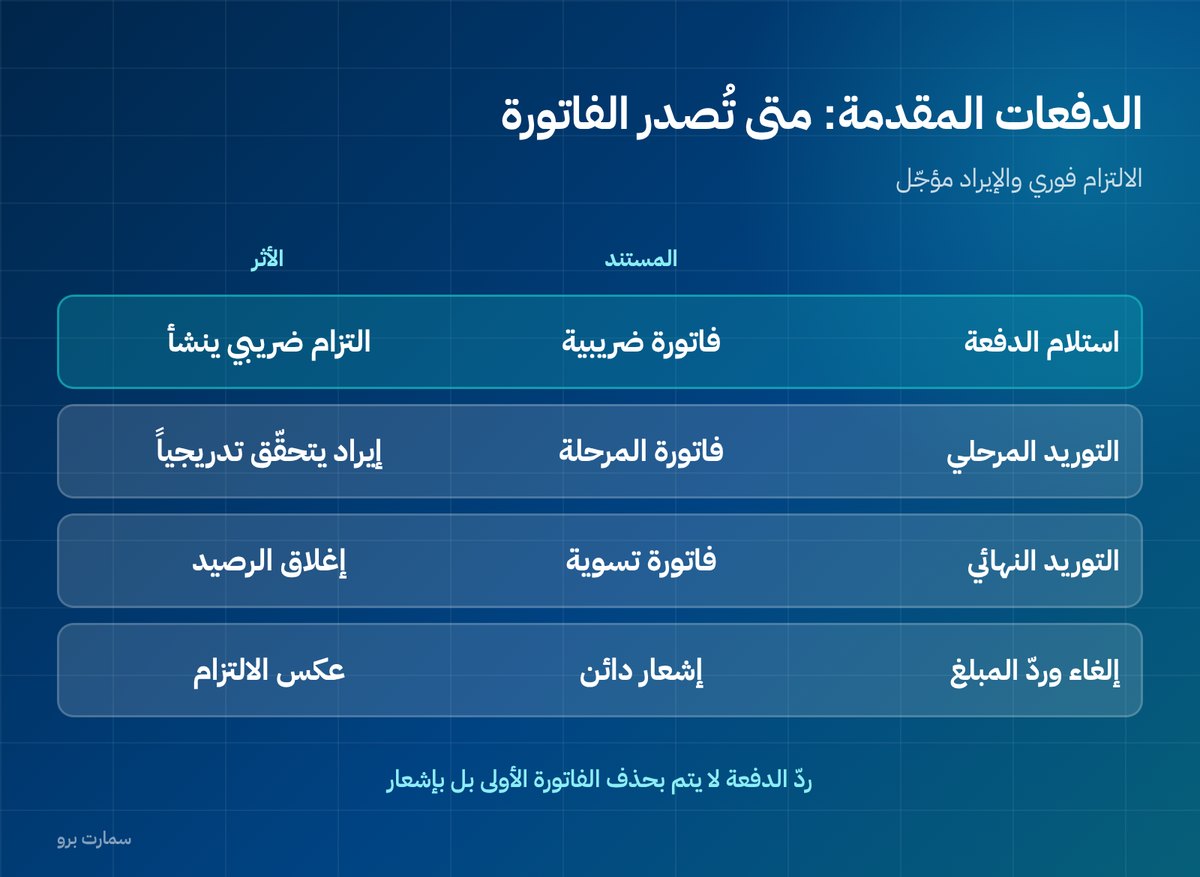
عند استلام المبلغ، لا عند التوريد. وهذا يفاجئ كثيرين لأنهم يربطون الفاتورة بالتسليم.
| الحدث | المستند | الأثر |
|---|---|---|
| استلام الدفعة المقدّمة | فاتورة ضريبية بقيمة الدفعة | التزام ضريبي ينشأ |
| التوريد الجزئي أو المرحلي | فاتورة بقيمة المرحلة، مع خصم جزء من الدفعة | إيراد يتحقّق تدريجياً |
| التوريد النهائي | فاتورة تسوية بالمتبقّي | إغلاق الرصيد |
| إلغاء الاتفاق ورد المبلغ | إشعار دائن | عكس الالتزام |
الصف الأخير مهم: ردّ الدفعة لا يتم بحذف الفاتورة الأولى بل بإشعار دائن، كما في الإشعار الدائن والمدين.
القيد المحاسبي خطوة بخطوة
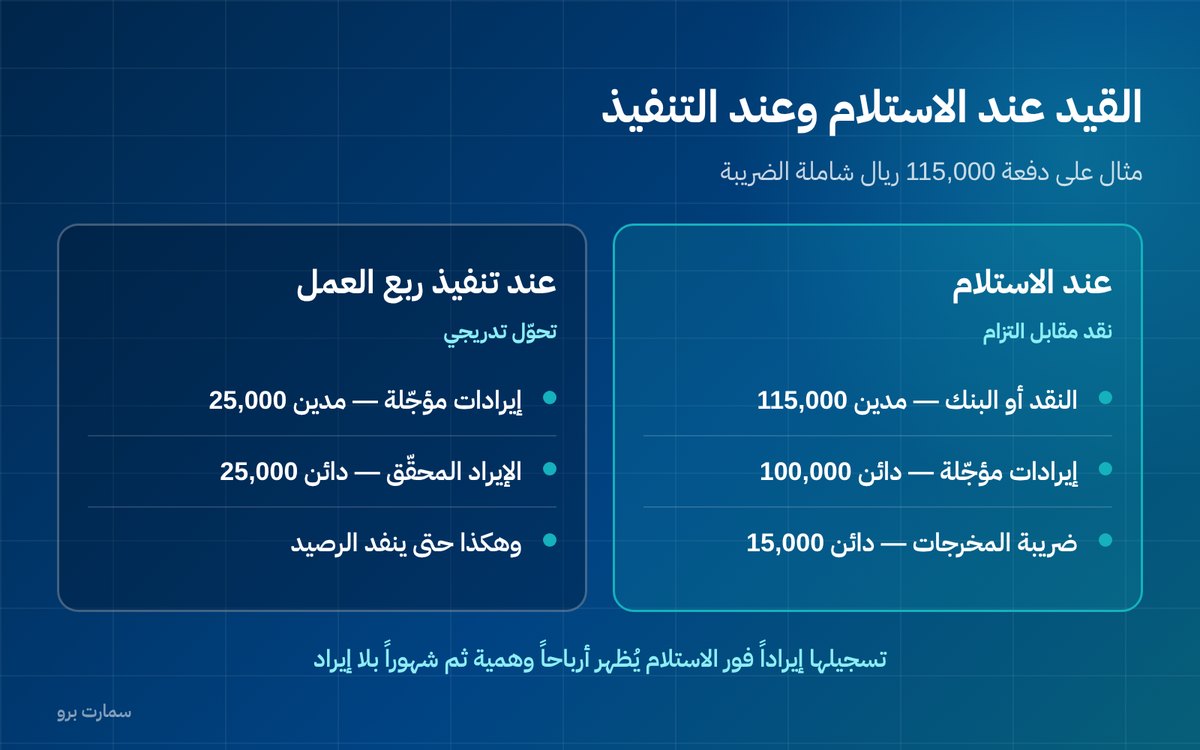
عند استلام دفعة مقدّمة قدرها 115,000 ريال شاملة الضريبة:
- النقد أو البنك — مدين 115,000
- إيرادات مؤجّلة — دائن 100,000
- ضريبة المخرجات المستحقة — دائن 15,000
لاحظ أن الإيراد لم يتحقّق بعد. ما لديك التزام بالتنفيذ، ويظهر في الخصوم لا في قائمة الدخل.
عند تنفيذ ربع العمل وإصدار فاتورة المرحلة:
- إيرادات مؤجّلة — مدين 25,000
- الإيراد المحقّق — دائن 25,000
وهكذا مع كل مرحلة حتى ينفد رصيد الإيرادات المؤجّلة.
أكثر خطأ: تسجيلها إيراداً فور الاستلام
النتيجة أرباح وهمية في شهر الاستلام، ثم شهور لاحقة تظهر فيها تكاليف بلا إيراد يقابلها. والقوائم الناتجة لا تعكس أداء أي شهر بصورة صحيحة.
والأسوأ أن القرارات تُبنى على هذه الأرقام: توظيف أو توسّع بناءً على ربح لم يتحقّق فعلاً، أو خوف من خسارة في شهر كان منتجاً.
هذا بالضبط ما يعالجه أساس الاستحقاق، وتفصيله في الفرق بين الأساس النقدي وأساس الاستحقاق.
كيف تُخصم الدفعة من الفواتير اللاحقة؟
طريقتان شائعتان، والأولى أوضح:
- الخصم كبند في فاتورة المرحلة: تُصدر الفاتورة بقيمة المرحلة كاملة، ويظهر بند يخصم جزء الدفعة المقدّمة المستهلك. العميل يرى القيمة والخصم والمستحق.
- فواتير بالصافي: تُصدر فاتورة بالمتبقّي فقط دون إظهار الدفعة. أبسط شكلاً لكنه يُخفي القيمة الحقيقية للمرحلة ويصعّب المطابقة لاحقاً.
اختر الأولى واجعلها سياسة ثابتة. والأهم أن يكون رصيد الدفعة المقدّمة ظاهراً في تقاريرك لكل عميل ومشروع، لا محسوباً يدوياً في نهاية الفترة.
أين يضيع رصيد الدفعات عادةً؟
- لا حساب مستقل لها: تُخلط مع الذمم الدائنة أو مع إيرادات الفترة.
- لا ربط بالمشروع أو العقد: دفعة من عميل له ثلاثة مشاريع، ولا أحد يعرف لأيها.
- خصم جزئي غير موثّق: يُخصم مبلغ من فاتورة دون تسجيل أثره في رصيد الدفعة.
- تُنسى عند الإقفال: فيبقى رصيد «إيرادات مؤجّلة» منتفخاً لسنوات بلا تفسير.
العلاج أن يكون لكل دفعة سطر في جدول: العميل، المشروع، المبلغ الأصلي، المستهلك، والمتبقّي. وراجعه مع كل إقفال شهري ضمن التسويات الجردية.
حالات خاصة
- عربون غير قابل للاسترداد: قد تختلف معالجته عن الدفعة العادية بحسب شروط العقد، فراجعه مع محاسبك.
- دفعة مقابل عقد سنوي للخدمات: تُستهلك شهرياً بالتساوي في الغالب، لا دفعة واحدة عند التوقيع.
- دفعة من عميل خارج السعودية: المعالجة الضريبية تختلف بحسب حالة التوريد.
- المقاولات: الدفعة المقدّمة تُخصم من المستخلصات بنسبة متفق عليها، والتفصيل في الفوترة الإلكترونية للمقاولات.
كيف تعرض الدفعات في تقاريرك؟
ثلاثة أرقام يجب أن تكون ظاهرة في أي وقت دون حساب يدوي:
- إجمالي الدفعات المستلمة لكل عميل ومشروع.
- المستهلك منها عبر الفواتير الصادرة حتى تاريخه.
- الرصيد المتبقّي الذي ما زال التزاماً عليك.
ورقم رابع يستحق المراقبة: عمر الدفعة. دفعة مستلمة قبل سنة ولم يُستهلك منها شيء تعني مشروعاً متعثّراً أو عقداً مهجوراً، وكلاهما يحتاج قراراً لا انتظاراً.
اختبار سريع لسلامة معالجتك
افتح رصيد حساب «إيرادات مؤجّلة» في ميزان المراجعة، واسأل: هل أستطيع تفسير كل ريال فيه بعميل ومشروع ومرحلة متبقّية؟
إن كانت الإجابة لا، فالحساب تحوّل إلى سلة لما لم يُفهَم — وهذا أكثر ما يُفسد القوائم في المنشآت التي تعمل بالدفعات. راجعه بنداً بنداً في الإقفال القادم، لا في نهاية السنة.
ما الذي يتغيّر في المرحلة الثانية؟
لا يتغيّر المنطق المحاسبي، لكن تتغيّر آلية التصحيح. سابقاً كان يمكن تعديل فاتورة الدفعة إن تغيّر الاتفاق؛ الآن التعديل ممنوع والتصحيح بإشعار.
وهذا يرفع أهمية الدقة من أول فاتورة: تأكّد من قيمة الدفعة وبيانات العميل ومرجع العقد قبل الإصدار، لأن كل تصحيح لاحق يُنتج مستنداً إضافياً. الاشتراطات الرسمية للتوريد والدفعات منشورة لدى هيئة الزكاة والضريبة والجمارك.
اقرأ أيضاً
الأسئلة الشائعة
متى تُصدر الفاتورة للدفعة المقدّمة؟
عند استلام المبلغ لا عند التوريد. استلام الدفعة يُنشئ التزاماً ضريبياً فورياً، فتُصدر فاتورة ضريبية بقيمتها، بينما يبقى الإيراد مؤجّلاً حتى تنفيذ العمل أو تسليم البضاعة.
ما القيد المحاسبي للدفعة المقدّمة؟
النقد أو البنك مدين بالمبلغ المستلم، وإيرادات مؤجّلة دائنة بقيمة العمل، وضريبة المخرجات المستحقة دائنة بضريبة الدفعة. ثم مع كل مرحلة تنفيذ: إيرادات مؤجّلة مدين والإيراد المحقّق دائن بقيمة المرحلة.
ما أكثر خطأ في معالجة الدفعات المقدمة؟
تسجيلها إيراداً فور الاستلام. النتيجة أرباح وهمية في شهر الاستلام ثم شهور لاحقة فيها تكاليف بلا إيراد مقابل، فتُبنى قرارات التوظيف والتوسّع على أرقام لا تعكس الأداء الحقيقي لأي شهر.
كيف تُخصم الدفعة المقدّمة من الفواتير اللاحقة؟
الأفضل إصدار فاتورة المرحلة بقيمتها كاملة مع بند يخصم الجزء المستهلك من الدفعة، فيرى العميل القيمة والخصم والمستحق. واحتفظ بجدول لكل دفعة فيه العميل والمشروع والمبلغ الأصلي والمستهلك والمتبقّي، وراجعه مع كل إقفال.