
الفوترة الإلكترونية للمقاولات: الدفعات المرحلية والمستخلصات
الفوترة الإلكترونية للمقاولات تواجه الدفعات المقدّمة والمستخلصات والمحتجزات. متى تُصدر الفاتورة في كل حالة، وكيف تُسجَّل القيود.
سامي الحيدري
الفوترة الإلكترونية للمقاولات أصعب من التجزئة لسبب معاكس: عدد الفواتير قليل، لكن كل فاتورة معقّدة ومرتبطة بعقد ومستخلص ومحتجز ودفعة مقدّمة.
والسؤال المركزي هنا ليس «كيف أُصدر فاتورة» بل «متى أُصدرها»، لأن الخطأ في التوقيت يُنتج فرقاً بين دفاترك وإقراراتك يصعب تسويته لاحقاً.
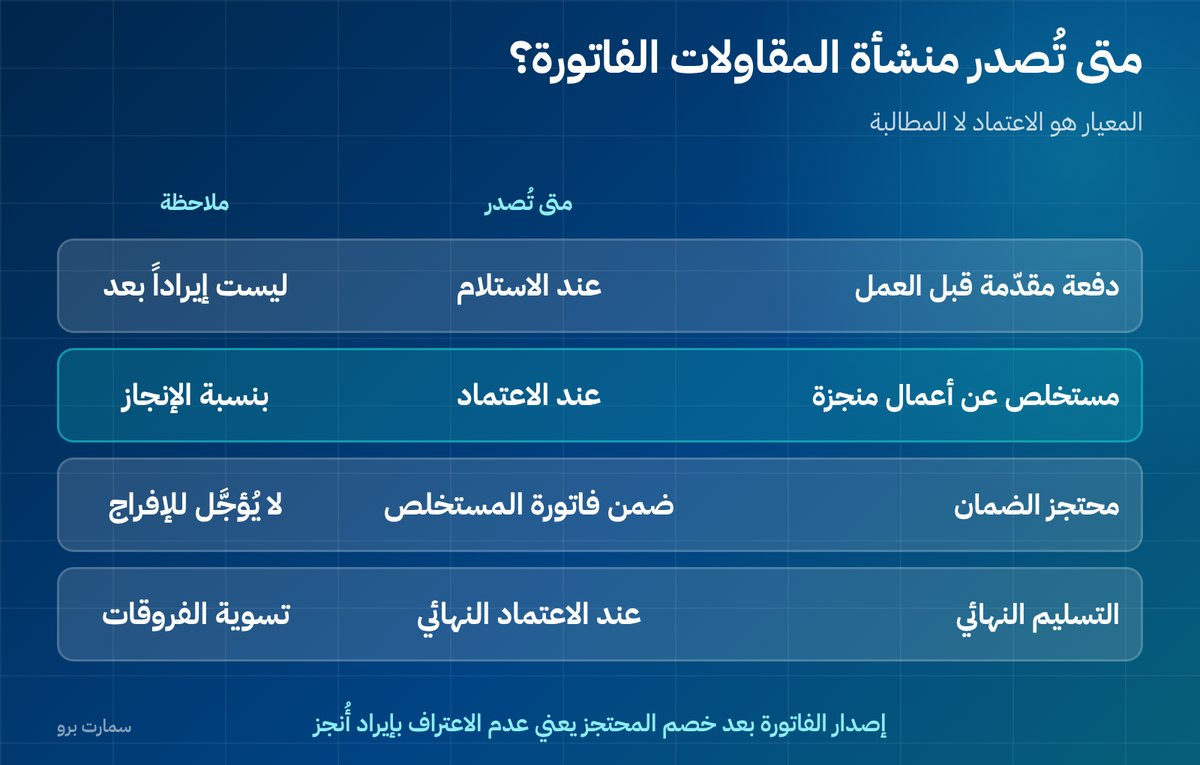
الحالات الأربع ومتى تُصدر الفاتورة في كل منها
| الحالة | متى تُصدر الفاتورة | ملاحظة |
|---|---|---|
| دفعة مقدّمة قبل بدء العمل | عند استلام الدفعة | ليست إيراداً بعد، بل التزام |
| مستخلص عن أعمال منجزة | عند اعتماد المستخلص | الإيراد يتحقّق بنسبة الإنجاز |
| محتجز ضمان | ضمن فاتورة المستخلص | لا يُؤجَّل لحين الإفراج |
| التسليم النهائي | عند الاعتماد النهائي | تسوية الفروقات |
الصف الثالث هو أكثر ما يُخطأ فيه: المحتجز جزء من قيمة الأعمال المنجزة، ولا يصح استبعاده من الفاتورة بحجة أنه لم يُقبَض بعد.
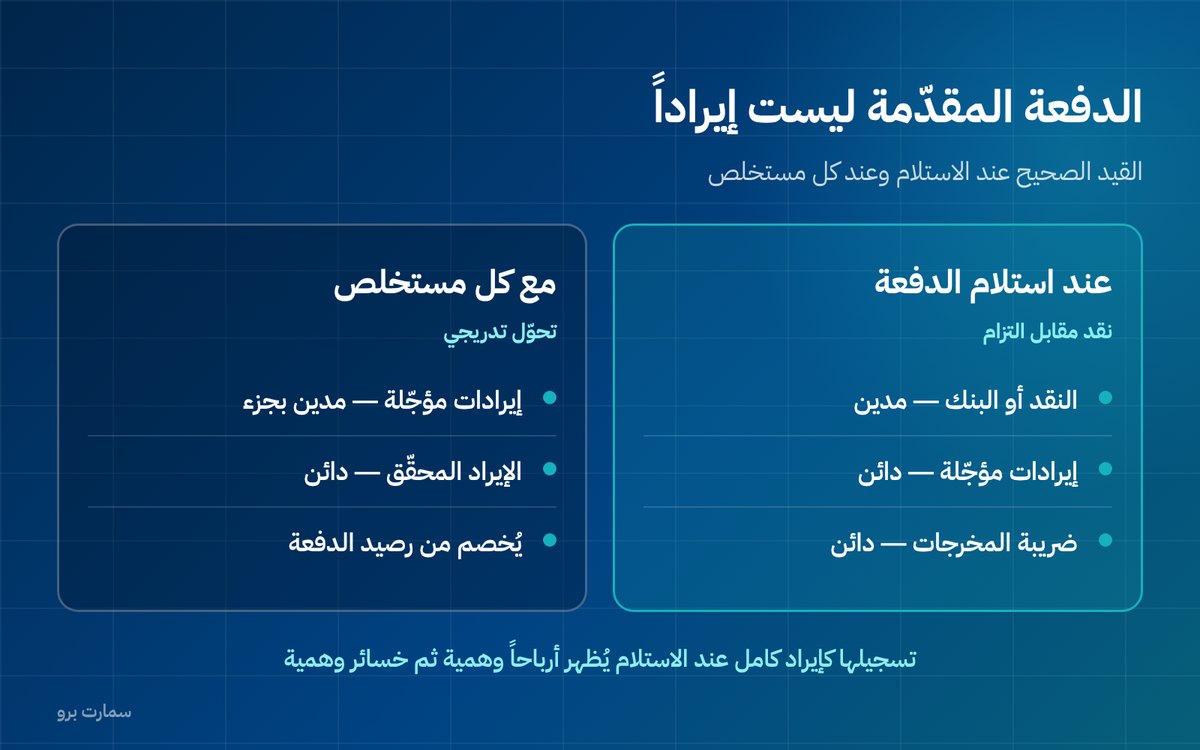
الدفعة المقدّمة: ليست إيراداً
حين تستلم دفعة مقدّمة قبل تنفيذ أي عمل، أنت استلمت نقداً وأصبح عليك التزام بالتنفيذ. محاسبياً:
- النقد أو البنك مدين بالمبلغ المستلم.
- إيرادات مؤجّلة دائنة بقيمة العمل.
- ضريبة المخرجات دائنة بضريبة الدفعة.
ثم مع كل مستخلص، يُخصم جزء من الدفعة المقدّمة ويتحوّل إلى إيراد محقَّق. والخطأ الشائع تسجيل الدفعة كاملة كإيراد في شهر استلامها، فتظهر أرباح وهمية ثم خسائر وهمية في الأشهر التالية.
المستخلصات والمحتجز
المستخلص وثيقة تثبت ما أُنجز فعلاً في فترة. والفاتورة تُصدَر على أساسه باعتماد الطرفين، لا على أساس ما طالبت به قبل الاعتماد.
وبالنسبة للمحتجز: إذا كان المستخلص بقيمة مئة ألف ومحتجز الضمان عشرة بالمئة، فالفاتورة تُصدَر بقيمة المئة ألف كاملة. العشرة آلاف تبقى في حساب «محتجزات لدى العملاء» كذمة مدينة طويلة الأجل حتى الإفراج عنها.
إصدار الفاتورة بتسعين ألفاً فقط يعني أنك لم تعترف بإيراد عشرة آلاف أنجزتها فعلاً، وستحتاج فاتورة إضافية لاحقاً بتوقيت خاطئ.
الفوترة الإلكترونية للمقاولات: الربط لا الإبلاغ
فواتير المقاولات في الغالب فواتير ضريبية لمنشآت أو جهات حكومية، أي أنها تخضع للربط: تحتاج اعتماد المنصة قبل تسليمها.
عملياً هذا يعني:
- لا تُرسل نسخة للعميل قبل الاعتماد، مهما كان الضغط لإقفال المستخلص.
- بيانات العميل يجب أن تكون دقيقة قبل أول فاتورة، لا أثناءها.
- الفاتورة المرفوضة تعني تأخّر المستخلص كاملاً، لأن قسم الحسابات لدى العميل لن يقبلها.
ولهذا تحديداً، منشأة المقاولات تحتاج تنظيف بيانات عملائها قبل الإطلاق أكثر من أي قطاع آخر، لأن كل عميل يمثّل مبالغ كبيرة.
المقاول من الباطن: فاتورتان لا واحدة
في المشاريع التي تعتمد على مقاولي الباطن، تذكّر أنك طرف في عمليتين مستقلتين:
- أنت بائع للمالك: تُصدر له فاتورة ضريبية بقيمة المستخلص المعتمد.
- أنت مشترٍ من مقاول الباطن: تستلم منه فاتورة ضريبية تخصم ضريبة مدخلاتها.
والخطأ الشائع تسجيل الصافي بين الاثنين. الصحيح تسجيل الإيراد كاملاً والتكلفة كاملة، لأن ضريبة المخرجات وضريبة المدخلات تُعالَجان كل واحدة على حدة في الإقرار.
وتأكّد أن فواتير مقاولي الباطن مستوفية فعلاً، فالفاتورة غير المستوفية منهم تعني ضريبة مدخلات لا تستطيع خصمها، أي تكلفة إضافية عليك أنت.
الغرامات والخصومات التعاقدية
غرامة التأخير التي يخصمها المالك ليست تخفيضاً تلقائياً لقيمة الفاتورة. عالجها بحسب ما ينصّ عليه العقد وبحسب طبيعتها: قد تكون تعويضاً خارج نطاق التوريد، وقد تستلزم إشعاراً دائناً.
راجع هذه النقطة مع محاسبك قبل أول حالة، لأن المعالجة الخاطئة فيها تتكرّر في كل مشروع.
تعديل المستخلص بعد إصدار الفاتورة
يحدث كثيراً: يُعتمد المستخلص ثم يُراجَع فتُخفَّض بعض البنود. المعالجة إشعار دائن بالفرق، لا تعديل الفاتورة ولا إلغاؤها كاملة.
وإذا زادت الكميات المعتمدة بعد الفاتورة، فإشعار مدين بالفرق. والإشعاران كلاهما يجب أن يشيرا إلى رقم الفاتورة الأصلية.
الجهات الحكومية: دقة البيانات ليست اختيارية
التعامل مع الجهات الحكومية يضيف طبقة: أرقام أوامر الشراء والعقود يجب أن تظهر في الفاتورة كما هي في نظام الجهة. أي اختلاف في رقم العقد أو مرجع الطلب يعني ردّ الفاتورة من قسم الحسابات حتى لو اعتمدتها المنصة.
احتفظ بسجل يربط كل مشروع برقم عقده ورقم أمر الشراء ورقم المرجع لدى الجهة، واجعل هذه الحقول إلزامية في نظامك قبل السماح بإصدار الفاتورة.
خمس نقاط تراجعها قبل الإطلاق
- هل نظامك يربط الفاتورة بالمشروع والمستخلص برقميهما؟
- هل يتتبّع الدفعة المقدّمة ويخصمها آلياً من المستخلصات؟
- هل يفصل المحتجز في حساب مستقل تلقائياً؟
- هل يُصدر إشعارات مرتبطة بالفاتورة الأصلية بسهولة؟
- هل تظهر الأرقام الضريبية والعناوين الوطنية لعملائك مكتملة؟
أحكام التوريد والتوقيت والإشعارات في عقود التنفيذ طويلة الأجل منشورة لدى هيئة الزكاة والضريبة والجمارك، وراجع حالتك مع محاسبك لأن العقود تختلف.
اقرأ أيضاً
الأسئلة الشائعة
متى تُصدر منشأة المقاولات الفاتورة؟
عند استلام الدفعة المقدّمة تُصدَر فاتورة بها، وعند اعتماد كل مستخلص تُصدَر فاتورة بقيمة الأعمال المنجزة، وعند التسليم النهائي تُصدَر فاتورة التسوية. المعيار هو الاعتماد لا المطالبة.
هل تُستبعد قيمة المحتجز من الفاتورة؟
لا. الفاتورة تُصدَر بكامل قيمة المستخلص، والمحتجز يبقى في حساب «محتجزات لدى العملاء» كذمة مدينة حتى الإفراج عنه. استبعاده من الفاتورة يعني عدم الاعتراف بإيراد أُنجز فعلاً.
كيف تُسجَّل الدفعة المقدّمة محاسبياً؟
النقد أو البنك مدين بالمبلغ المستلم، وإيرادات مؤجّلة دائنة بقيمة العمل، وضريبة المخرجات دائنة بضريبة الدفعة. ثم تتحوّل تدريجياً إلى إيراد محقَّق مع كل مستخلص، ولا تُسجَّل كإيراد كامل عند الاستلام.
ماذا أفعل إذا عُدِّل المستخلص بعد إصدار الفاتورة؟
إشعار دائن بالفرق إذا خُفِّضت البنود، وإشعار مدين إذا زادت الكميات المعتمدة. ولا تُعدَّل الفاتورة الأصلية ولا تُلغى كاملة، ويجب أن يشير الإشعار إلى رقمها وتاريخها.