
الفوترة الإلكترونية للمتاجر الإلكترونية: الربط مع المتجر وبوابة الدفع
الفوترة الإلكترونية للمتاجر الإلكترونية تحتاج قراراً في متى تُصدر الفاتورة وكيف تتعامل مع الاسترجاع والشحن. دليل عملي بالحالات والحلول.
سامي الحيدري
الفوترة الإلكترونية للمتاجر الإلكترونية تبدو أسهل من المتجر الفعلي لأن كل شيء آلي، لكنها في الواقع تطرح أسئلة لا توجد في البيع المباشر: متى تُصدَر الفاتورة بالضبط؟ وماذا عن الطلب الذي يُلغى قبل الشحن؟ ومن المشتري إذا لم يُدخل رقماً ضريبياً؟
الإجابات ليست تقنية بحتة، بل قرارات تشغيلية تنعكس على إعداد المتجر.
متى تُصدَر الفاتورة في المتجر الإلكتروني؟
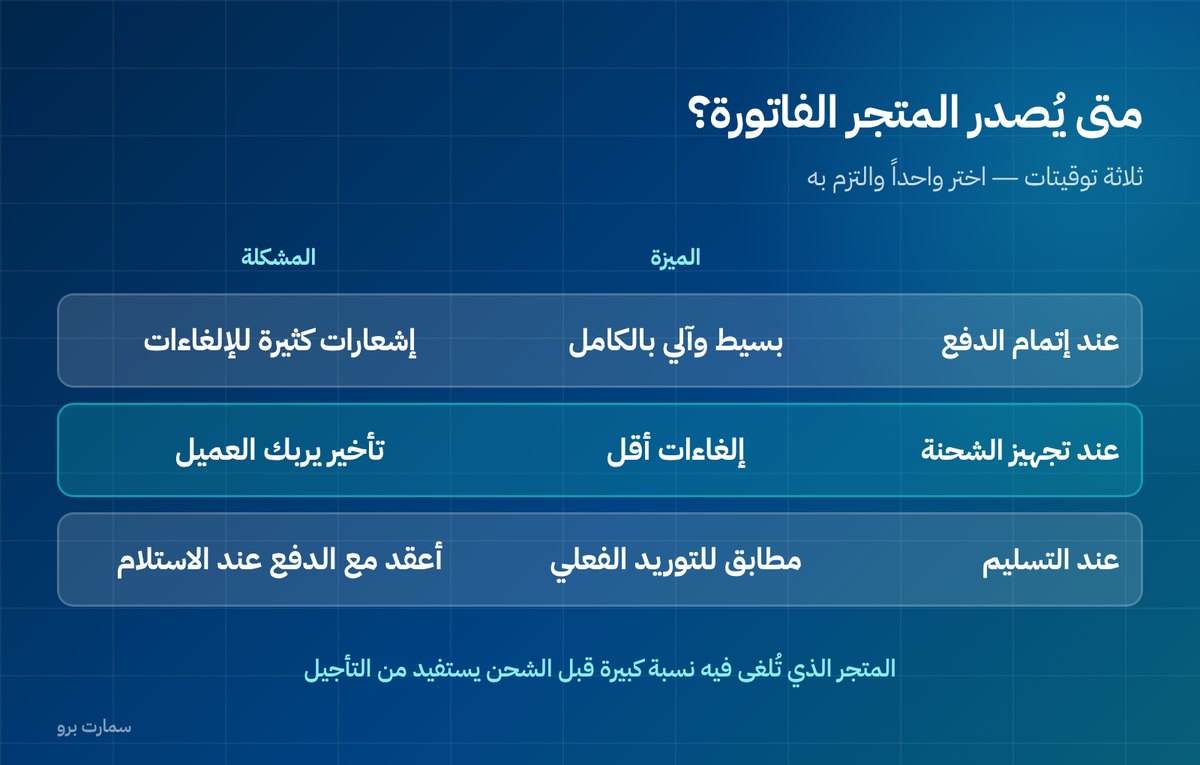
هذا أول قرار وأهمّه. ثلاثة خيارات شائعة:
| التوقيت | الميزة | المشكلة |
|---|---|---|
| عند إتمام الدفع | بسيط وآلي بالكامل | طلبات تُلغى قبل الشحن تحتاج إشعارات كثيرة |
| عند تجهيز الشحنة | أقل إلغاءات | تأخير بين الدفع والفاتورة يربك العميل |
| عند التسليم | مطابق للتوريد الفعلي | معقّد مع الشحن الخارجي والدفع عند الاستلام |
لا يوجد خيار صحيح للجميع. المتجر الذي تُلغى فيه نسبة كبيرة من الطلبات قبل الشحن يستفيد من التأجيل، والمتجر الذي يشحن خلال ساعات يستفيد من الإصدار عند الدفع.
المهم أن تختار واحداً وتلتزم به، وأن يطابق سياستك المعلنة للعميل.
الفوترة الإلكترونية للمتاجر الإلكترونية: مبسطة أم ضريبية؟
العميل الفرد يحتاج فاتورة مبسطة، والعميل من منشأة يحتاج ضريبية. والمتجر لا يعرف الفرق إلا إذا سأل.
الحل العملي: حقل اختياري في صفحة الدفع باسم «الشراء باسم منشأة؟» يفتح حقلين للرقم الضريبي والعنوان. وعند تعبئتهما يتحوّل نوع الفاتورة تلقائياً.
وتحقّق من الرقم شكلياً قبل القبول، فالمتاجر التي تقبل أي نص في هذا الحقل تتراكم عندها الفواتير المرفوضة.
الاسترجاع والإلغاء: أكثر ما يُربك
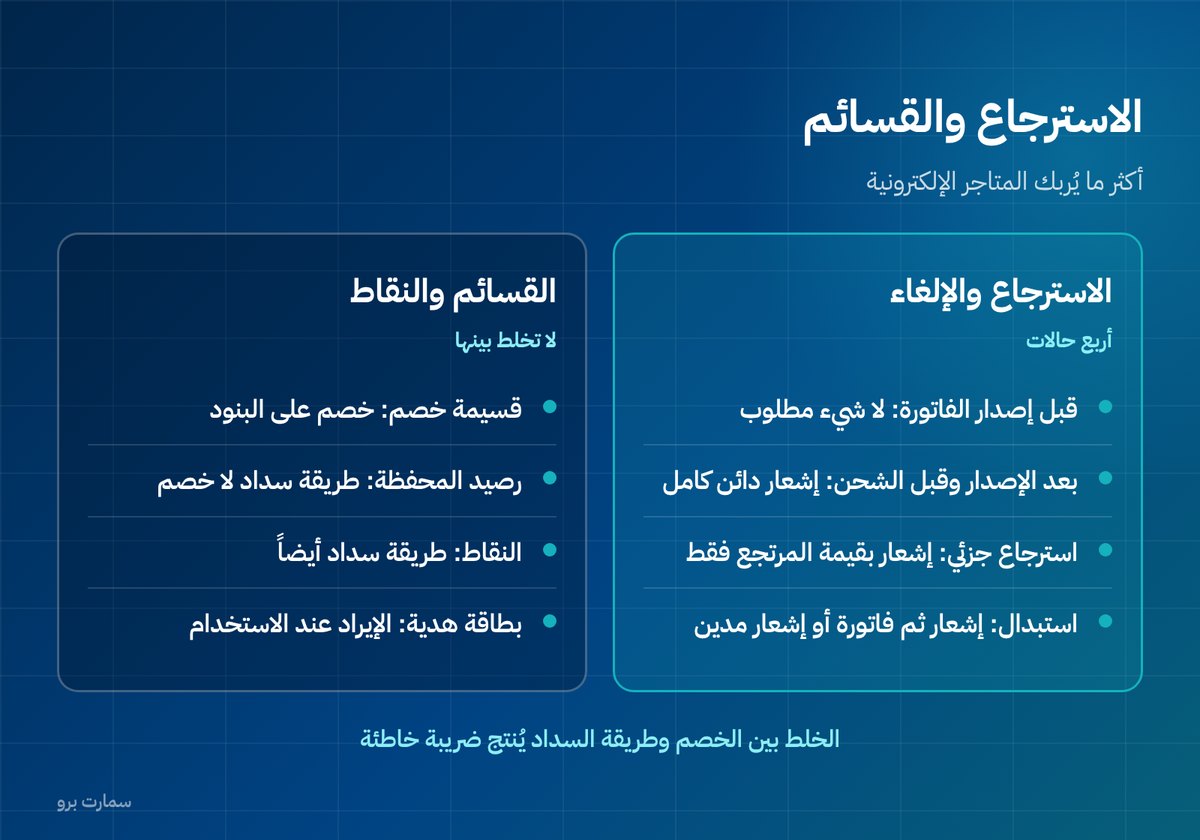
- إلغاء قبل إصدار الفاتورة: لا شيء مطلوب، فالفاتورة لم تصدر أصلاً.
- إلغاء بعد الإصدار وقبل الشحن: إشعار دائن بكامل القيمة.
- استرجاع جزئي: إشعار دائن بقيمة الأصناف المرتجعة وضريبتها فقط، لا بكامل الفاتورة.
- استبدال صنف بآخر: إشعار دائن بالصنف المرتجع، وفاتورة جديدة بالبديل، أو إشعار مدين إن كان البديل أغلى.
المتجر الذي يُصدر الفاتورة عند الدفع ويُلغي خمس الطلبات سيُصدر إشعارات بعدد كبير شهرياً. هذا ليس خطأً، لكنه سبب وجيه لإعادة النظر في توقيت الإصدار.
الدفع عند الاستلام: الحالة الأصعب
الدفع عند الاستلام يفصل بين التوريد والتحصيل بأيام، وأحياناً ينتهي بالرفض عند الباب. وهذا يجعل توقيت الفاتورة قراراً حقيقياً لا شكلياً.
ثلاث نقاط تحسمه:
- لا تُصدر الفاتورة عند الطلب في هذه الحالة، لأن نسبة الرفض عند الباب في الدفع عند الاستلام أعلى بكثير من الدفع المسبق.
- اربط الإصدار بالتسليم الفعلي، أي بتأكيد شركة الشحن لا بخروج الشحنة من المستودع.
- احسب الفرق المحاسبي: الإيراد يُعترف به عند التوريد، والنقد يصل لاحقاً. هذا فرق استحقاق طبيعي وليس خطأً.
المتاجر التي تُصدر الفاتورة عند الطلب في الدفع عند الاستلام تجد نفسها تُصدر إشعارات دائنة بنسبة عالية كل شهر بلا سبب حقيقي.
القسائم والنقاط والمحافظ
- قسيمة خصم: خصم على البنود يظهر في الفاتورة، والضريبة تُحسب على الصافي بعد الخصم.
- رصيد محفظة أو نقاط: طريقة سداد لا خصم. قيمة الفاتورة كاملة، والمحفظة تُسدّد جزءاً منها.
- بطاقة هدية مباعة سابقاً: بيعها ليس إيراداً عند البيع في الغالب، والإيراد يتحقّق عند استخدامها.
الخلط بين الخصم وطريقة السداد يُنتج فواتير بمبالغ ضريبة خاطئة، وهو من أكثر ما يُرفض في المتاجر الإلكترونية.
الشحن والرسوم الإضافية
رسوم الشحن بند في الفاتورة له معاملته الضريبية، لا مبلغ يُضاف خارج البنود. والشحن المجاني ضمن عرض ترويجي يُعالَج كخصم على البنود لا كبند بقيمة صفر.
وإذا كان الشحن عبر طرف ثالث يُصدر فاتورته لك، فهي مصروف لديك وليست جزءاً من إيرادك، حتى لو حصّلتها من العميل.
التكامل مع منصّات المتاجر
إذا كان متجرك على منصة جاهزة، اسأل ثلاثة أسئلة قبل أي شيء:
- هل التكامل مع المرحلة الثانية مضمّن أم إضافة منفصلة برسوم؟
- هل يُصدر المتجر الفواتير بنفسه، أم يرسل الطلب إلى نظامك المحاسبي ليُصدرها؟
- إذا كان لديك متجر وفروع فعلية، هل يتكاملان في نظام واحد أم يعملان منفصلين بعدّادين؟
السؤال الثالث يحدّد كم وحدة إصدار تحتاج، وهل ستطابق مبيعاتك من مصدر واحد أم من مصدرين.
المطابقة الشهرية للمتجر الإلكتروني
في نهاية كل شهر، طابق ثلاثة أرقام يجب أن تتساوى: مبيعات المتجر، وإجمالي الفواتير الصادرة ناقصاً الإشعارات، والمتحصّلات من بوابة الدفع بعد رسومها.
أي اختلاف بين الأول والثاني يعني طلبات بلا فواتير أو العكس. وأي اختلاف بين الثاني والثالث يعني رسوم بوابة لم تُسجَّل كمصروف.
المتطلبات التفصيلية لتوقيت الإصدار والتوريد والإشعارات منشورة لدى هيئة الزكاة والضريبة والجمارك.
البيع خارج السعودية
إذا كان متجرك يشحن للخارج، فالتصدير له معاملة ضريبية مختلفة وغالباً بنسبة صفر، بشرط الاحتفاظ بمستندات إثبات الخروج. لا تعامله كبيع محلي، ولا تفترض النسبة قبل مراجعة حالتك تحديداً مع محاسبك.
اقرأ أيضاً
الأسئلة الشائعة
متى يُصدر المتجر الإلكتروني الفاتورة؟
ثلاثة خيارات: عند إتمام الدفع، أو عند تجهيز الشحنة، أو عند التسليم. المتجر الذي تُلغى فيه نسبة كبيرة من الطلبات قبل الشحن يستفيد من التأجيل، والذي يشحن خلال ساعات يستفيد من الإصدار عند الدفع. المهم اختيار واحد والالتزام به.
كيف يعرف المتجر أن المشتري منشأة؟
بحقل اختياري في صفحة الدفع يسأل عن الشراء باسم منشأة، ويفتح حقلين للرقم الضريبي والعنوان. وعند تعبئتهما يتحوّل نوع الفاتورة من مبسطة إلى ضريبية تلقائياً. ويجب التحقّق من شكل الرقم قبل قبوله.
كيف أتعامل مع الاسترجاع الجزئي؟
بإشعار دائن بقيمة الأصناف المرتجعة وضريبتها فقط، مع الإشارة إلى الفاتورة الأصلية. ولا تُلغِ الفاتورة كاملة ثم تُصدر أخرى بالباقي، لأن ذلك ينتج ثلاثة مستندات ويضخّم أرقام المبيعات والمرتجعات.
هل رسوم الشحن تدخل في الفاتورة؟
نعم، كبند له معاملته الضريبية لا كمبلغ يُضاف خارج البنود. والشحن المجاني ضمن عرض يُعالَج كخصم على البنود. أما فاتورة شركة الشحن لك فهي مصروف لديك وليست جزءاً من إيرادك.