
الفاتورة الضريبية والفاتورة المبسطة: أيّهما تُصدر ومتى
الفاتورة الضريبية والفاتورة المبسطة تختلفان في المحتوى والمسار والتوقيت. جدول مقارنة كامل، ومتى تُصدر كل واحدة، وأثر الاختيار الخاطئ على عميلك وعليك.
سامي الحيدري
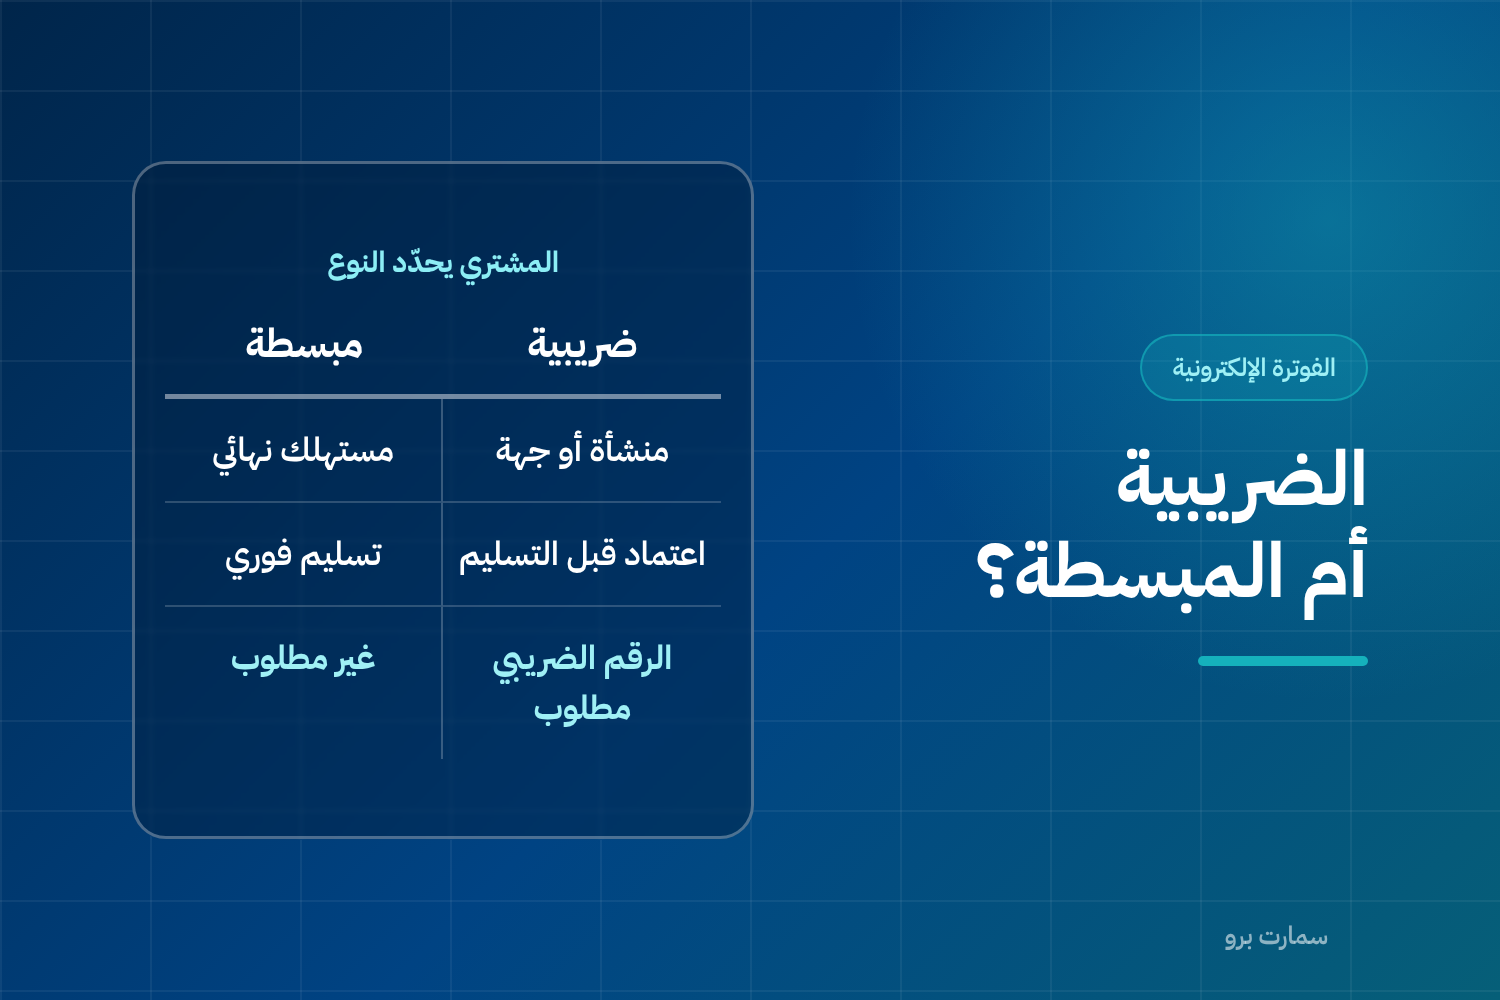
الفاتورة الضريبية والفاتورة المبسطة ليستا شكلين لمستند واحد. هما نوعان مختلفان في المحتوى المطلوب، وفي المسار الذي تسلكه الفاتورة مع منصة فاتورة، وفي توقيت وصولها إلى الهيئة. واختيار النوع الخاطئ ليس خطأً شكلياً: قد يحرم عميلك من خصم ضريبة المدخلات، ويضعك أمام مخالفة.
القاعدة في جملة واحدة: إذا كان المشتري منشأة مسجّلة في ضريبة القيمة المضافة أو جهة حكومية، فالفاتورة ضريبية. وإذا كان مستهلكاً نهائياً، فالفاتورة مبسطة.
الفاتورة الضريبية والفاتورة المبسطة في جدول
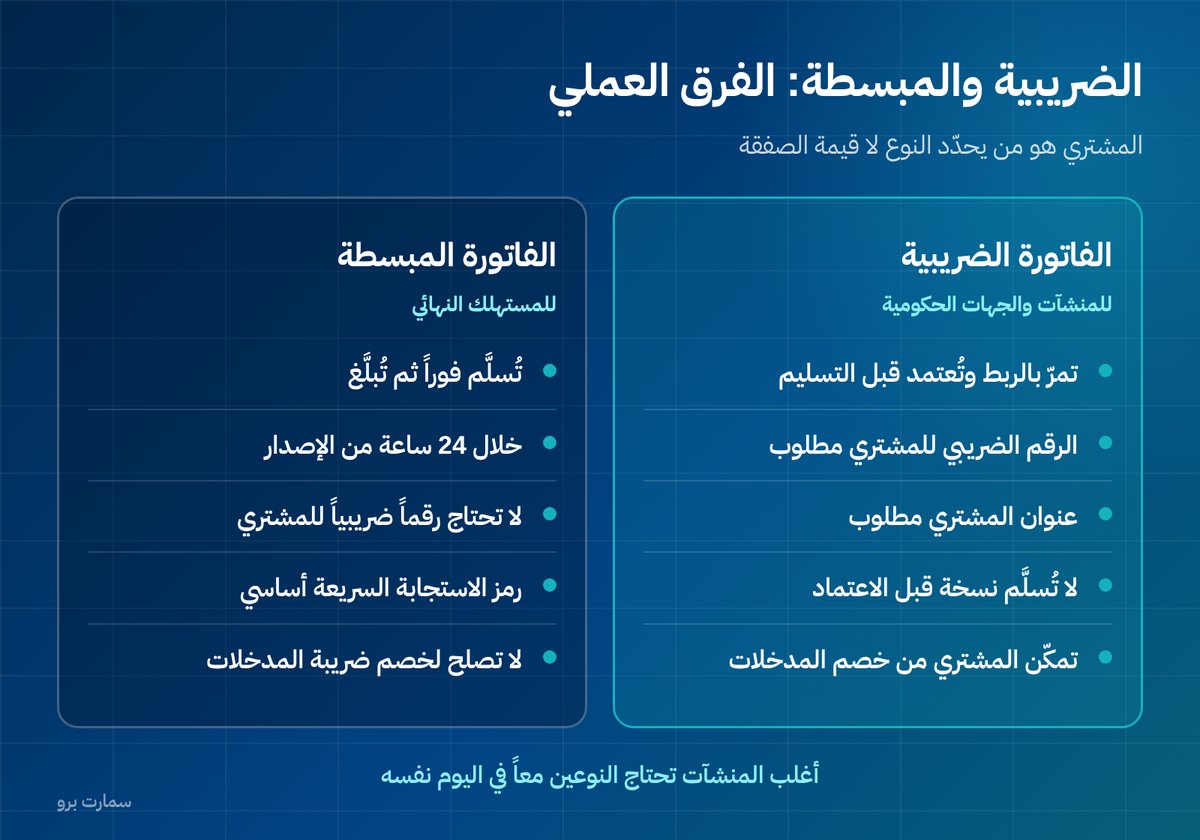
| الجانب | الفاتورة الضريبية | الفاتورة المبسطة |
|---|---|---|
| المشتري | منشأة أو جهة حكومية | مستهلك نهائي |
| المسار | الربط: تُعتمد قبل التسليم | الإبلاغ: تُسلَّم ثم تُرسَل |
| التوقيت | لحظة الإصدار | خلال 24 ساعة |
| الرقم الضريبي للمشتري | مطلوب | غير مطلوب |
| عنوان المشتري | مطلوب | غير مطلوب عادةً |
| رمز الاستجابة السريعة | مطلوب | مطلوب وأساسي |
| متى تُسلَّم للعميل | بعد اعتمادها | فوراً |
| الاستخدام النموذجي | توريد، مقاولات، خدمات للشركات | تجزئة، مطاعم، خدمات للأفراد |
الصف الأهم هو «متى تُسلَّم للعميل». في الفاتورة الضريبية لا يصح أن تسلّم المشتري نسخة قبل اعتمادها من المنصة، وهذا ما يفاجئ فرق المبيعات التي اعتادت طباعة الفاتورة فور إتمام البيع.
لماذا يهتم عميلك بالنوع؟
المنشأة المشترية تخصم ضريبة المدخلات بناءً على فاتورة ضريبية مستوفية تحمل رقمها الضريبي. إذا أعطيتها فاتورة مبسطة بلا رقمها الضريبي، فهي لا تستطيع الخصم، وستطلب منك إعادة الإصدار.
وإعادة الإصدار في المرحلة الثانية ليست تعديلاً على الفاتورة الأصلية، بل إشعار دائن يُلغي أثرها ثم فاتورة جديدة. أي أن خطأ لحظة واحدة عند الكاشير يتحوّل إلى ثلاثة مستندات وقيود إضافية ومراجعة في نهاية الشهر.
ماذا يجب أن يحتويه كل نوع؟
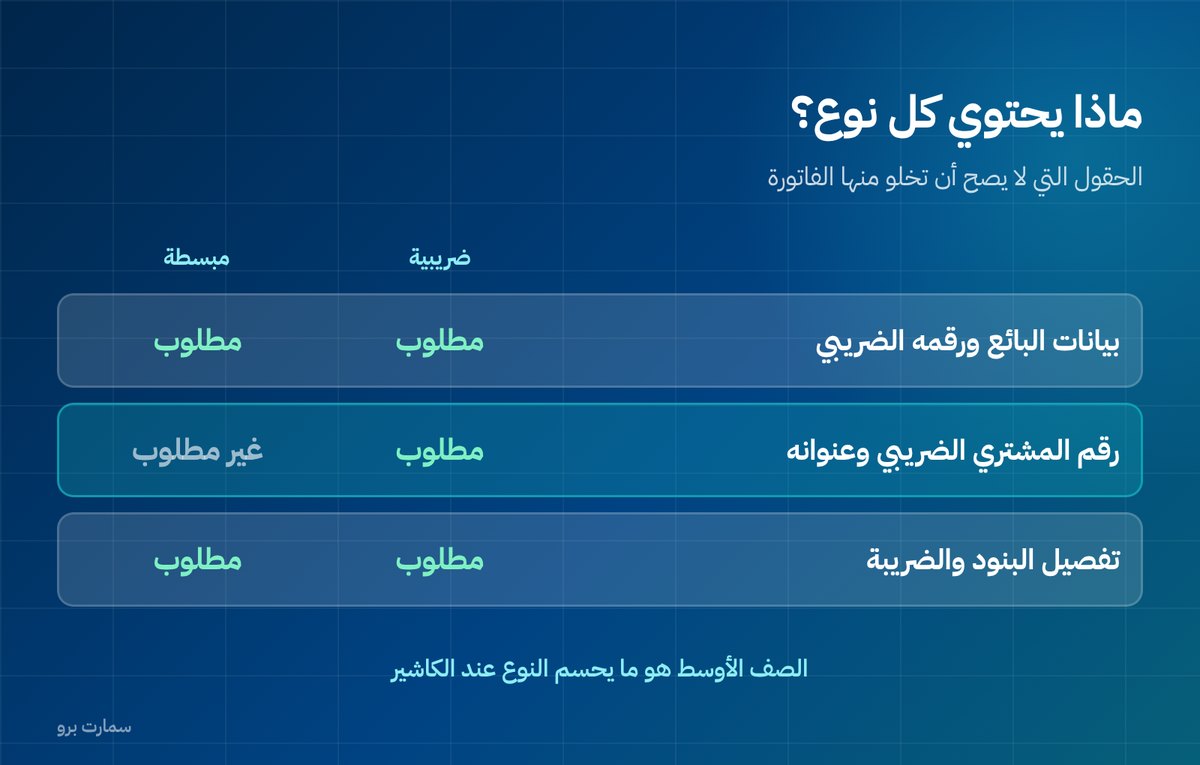
الفاتورة الضريبية تحتاج بيانات البائع كاملة ورقمه الضريبي، وبيانات المشتري ورقمه الضريبي وعنوانه، وتاريخ الإصدار وتاريخ التوريد إن اختلفا، وتفصيل البنود والكميات والأسعار، ونسبة الضريبة ومبلغها لكل بند، والإجمالي شاملاً الضريبة.
والفاتورة المبسطة تحتاج بيانات البائع ورقمه الضريبي، وتاريخ الإصدار، وتفصيل البنود، وإجمالي الضريبة والمبلغ، ورمز الاستجابة السريعة الذي يحمل البيانات الأساسية مشفّرة بصيغة محدّدة.
التفاصيل الدقيقة لكل حقل، والحالات الاستثنائية مثل التوريدات المعفاة والصادرات والتوريد البيني، منشورة في الأدلة الرسمية لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع عند أي اختلاف في التفسير.
ثلاث حالات ملتبسة في السوق السعودي
- عميل يشتري بصفته الشخصية ثم يطلب فاتورة باسم شركته: المعيار هو المشتري الفعلي في العملية. إذا كانت الشركة هي المشتري فالفاتورة ضريبية، ويجب أخذ رقمها الضريبي عند البيع لا بعد انصراف العميل.
- مطعم يستقبل طلبات شركات: نشاطه مبسط في الغالب، لكنه يحتاج القدرة على إصدار فاتورة ضريبية عند الطلب. نظام نقطة البيع الذي لا يدعم النوعين يصبح عائقاً تجارياً أمام طلبات الضيافة والاجتماعات.
- متجر إلكتروني يبيع للأفراد وللمنشآت: الحل حقل اختياري للرقم الضريبي في صفحة الدفع يحوّل نوع الفاتورة تلقائياً، بدل معالجة الطلبات يدوياً بعد البيع.
ماذا عن الفاتورة المبسطة ذات المبلغ الكبير؟
لا يوجد سقف يحوّل الفاتورة المبسطة إلى ضريبية تلقائياً؛ المعيار هو صفة المشتري لا قيمة الصفقة. لكن المبالغ الكبيرة المنسوبة إلى مستهلك نهائي تستحق نظرة ثانية، لأنها في الواقع العملي تكون غالباً مشتريات لمنشأة أُصدرت بالنوع الخطأ.
ضع حداً داخلياً تختاره أنت — خمسة آلاف ريال مثلاً — يطلب فيه النظام تأكيداً من الموظف قبل إصدار فاتورة مبسطة. هذا الضابط البسيط يمنع أغلب حالات إعادة الإصدار لاحقاً.
ماذا عن المشتري من خارج السعودية؟
التصدير والتوريد لغير المقيمين لهما معالجة ضريبية مختلفة، وغالباً تُصدَر لهما فاتورة ضريبية بنسبة صفر مع الاحتفاظ بمستندات إثبات الخروج. لا تعاملها كفاتورة مبسطة لمجرد أن المشتري فرد، ولا تفترض النسبة قبل مراجعة حالتك تحديداً.
كيف تضبط هذا إجرائياً لا تقنياً؟
النظام يستطيع إصدار النوعين، لكن من يقرّر هو الموظف لحظة البيع. ثلاث خطوات تمنع أغلب الأخطاء:
- اجعل السؤال جزءاً من البيع: «فاتورة باسم منشأة؟» سؤال يُطرح قبل إتمام العملية لا بعدها.
- احفظ الرقم الضريبي في ملف العميل: لا تطلبه في كل زيارة، واربطه بالعميل حتى يُختار النوع تلقائياً في المرات القادمة.
- راجع أسبوعياً: اطبع تقريراً بالفواتير المبسطة التي تجاوزت الحد الذي اخترته، وتحقّق من صفة المشتري فيها.
أثر النوع على دفاترك وتقاريرك
النوع لا يغيّر القيد المحاسبي للبيع في ذاته، لكنه يغيّر قابلية الفاتورة للخصم عند الطرف الآخر، ويغيّر المستندات التي ستحتاجها عند المراجعة. ولهذا يُفضَّل أن يظهر حقل نوع الفاتورة في تقاريرك لا أن يبقى مخفياً داخل النظام.
وعند الإقفال الشهري، قارن إجمالي الفواتير الضريبية مع ما ظهر في إقرارك، وإجمالي المبسطة مع متحصلات نقاط البيع. أي فرق بين الرقمين يعني إما فواتير لم تُبلَّغ أو فواتير صُنّفت خطأً، وكلاهما يُعالَج قبل تقديم الإقرار لا بعده.
اقرأ أيضاً
الأسئلة الشائعة
ما الفرق بين الفاتورة الضريبية والفاتورة المبسطة؟
الفاتورة الضريبية تُصدَر لمنشأة أو جهة حكومية وتتطلب الرقم الضريبي للمشتري وعنوانه، وتمرّ بالربط فتُعتمد من المنصة قبل تسليمها. والفاتورة المبسطة تُصدَر للمستهلك النهائي وتُسلَّم فوراً مع رمز الاستجابة السريعة، ثم تُبلَّغ إلى المنصة خلال أربع وعشرين ساعة.
متى أُصدر فاتورة ضريبية بدل مبسطة؟
حين يكون المشتري منشأة مسجّلة في ضريبة القيمة المضافة أو جهة حكومية. والمعيار هو المشتري الفعلي في العملية، ويجب أخذ الرقم الضريبي عند البيع لا بعده لأن تصحيح النوع لاحقاً يتطلب إشعاراً دائناً وفاتورة جديدة.
ماذا يحدث إذا أصدرت النوع الخاطئ؟
لن يستطيع المشتري خصم ضريبة المدخلات، وسيطلب إعادة الإصدار. والتصحيح في المرحلة الثانية يتم بإشعار دائن يُلغي أثر الفاتورة ثم فاتورة جديدة، فيتحوّل خطأ لحظة إلى ثلاثة مستندات وقيود إضافية.
هل يوجد مبلغ تتحوّل عنده الفاتورة المبسطة إلى ضريبية؟
لا، المعيار هو صفة المشتري لا قيمة الصفقة. لكن يُنصح بوضع حد داخلي يطلب عنده النظام تأكيداً من الموظف، لأن المبالغ الكبيرة المنسوبة لمستهلك نهائي تكون غالباً مشتريات منشأة أُصدرت بالنوع الخطأ.