
مراحل الربط مع منصة فاتورة: الموجات الـ25 وكيف تعرف موعدك
مراحل الربط مع منصة فاتورة تُحدَّد بإيرادك الخاضع للضريبة. جدول الموجات الخمس والعشرين كاملاً بالحدود والتواريخ، وكيف تعرف مرحلتك وموعد التزامك.
سامي الحيدري
مراحل الربط مع منصة فاتورة — أو «الموجات» بالمصطلح الرسمي — هي الطريقة التي تُدخل بها هيئة الزكاة والضريبة والجمارك المنشآت إلى المرحلة الثانية تدريجياً، بدل إلزام الجميع في تاريخ واحد. كل مرحلة تُحدَّد بحد أدنى للإيراد الخاضع للضريبة في سنة أو سنوات معيّنة، ولها تاريخ يبدأ عنده الالتزام.
القاعدة البسيطة: كلما نزل الحد، اتّسعت الدائرة. بدأت الموجة الأولى بالمنشآت التي تتجاوز إيراداتها ثلاثة مليارات ريال، ووصلت الموجة الخامسة والعشرون إلى حدّ 187,500 ريال — أي أن أغلب المنشآت المسجّلة في ضريبة القيمة المضافة صارت داخل النطاق.
جدول مراحل الربط الخمس والعشرين كاملاً
| الموجة | الحد الأدنى للإيراد | سنة القياس | بداية الالتزام |
|---|---|---|---|
| 1 | أكثر من 3 مليار | 2021 | 1 يناير 2023 |
| 2 | أكثر من 500 مليون | 2021 | 1 يوليو 2023 |
| 3 | أكثر من 250 مليون | 2021 أو 2022 | 1 أكتوبر 2023 |
| 4 | أكثر من 150 مليون | 2021 أو 2022 | 1 نوفمبر 2023 |
| 5 | أكثر من 100 مليون | 2021 أو 2022 | 1 ديسمبر 2023 |
| 6 | أكثر من 70 مليون | 2021 أو 2022 | 1 يناير 2024 |
| 7 | أكثر من 50 مليون | 2021 أو 2022 | 1 فبراير 2024 |
| 8 | أكثر من 40 مليون | 2021 أو 2022 | 1 مارس 2024 |
| 9 | أكثر من 30 مليون | 2021 أو 2022 | 1 يونيو 2024 |
| 10 | أكثر من 25 مليون | 2022 أو 2023 | 1 أكتوبر 2024 |
| 11 | أكثر من 15 مليون | 2022 أو 2023 | 1 نوفمبر 2024 |
| 12 | أكثر من 10 مليون | 2022 أو 2023 | 1 ديسمبر 2024 |
| 13 | أكثر من 7 مليون | 2022 أو 2023 | 1 يناير 2025 |
| 14 | أكثر من 5 مليون | 2022 أو 2023 | 1 فبراير 2025 |
| 15 | أكثر من 4 مليون | 2022 أو 2023 | 1 مارس 2025 |
| 16 | أكثر من 3 مليون | 2022 أو 2023 | 1 أبريل 2025 |
| 17 | أكثر من 2.5 مليون | 2022 أو 2023 | 1 مايو 2025 |
| 18 | أكثر من 2 مليون | 2022 أو 2023 | 1 يونيو 2025 |
| 19 | أكثر من 1.75 مليون | 2022 أو 2023 | 1 يوليو 2025 |
| 20 | أكثر من 1.5 مليون | 2022 أو 2023 | 1 أغسطس 2025 |
| 21 | أكثر من 1.25 مليون | 2022 أو 2023 أو 2024 | 1 سبتمبر 2025 |
| 22 | أكثر من مليون | 2022 أو 2023 أو 2024 | 1 أكتوبر 2025 |
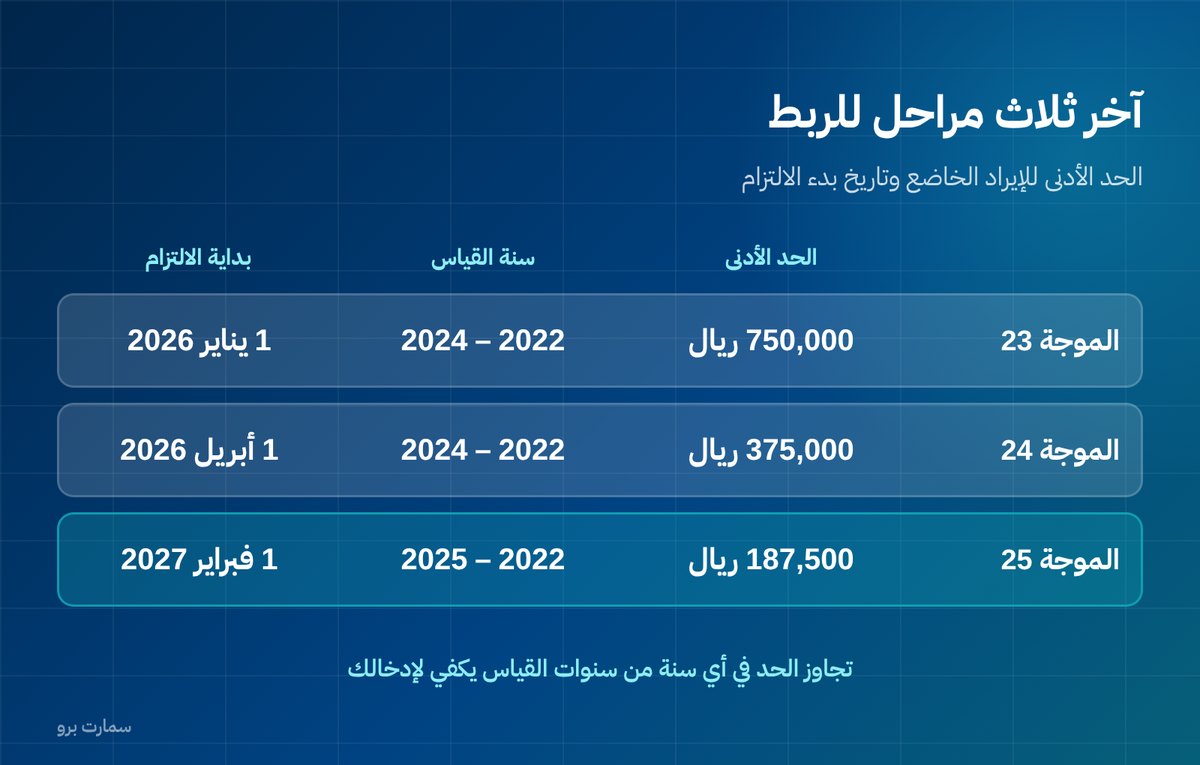
| 23 | أكثر من 750 ألف | 2022 أو 2023 أو 2024 | 1 يناير 2026 |
| 24 | أكثر من 375 ألف | 2022 أو 2023 أو 2024 | 1 أبريل 2026 |
| 25 | أكثر من 187,500 | 2022 إلى 2025 | 1 فبراير 2027 |
الجدول للاسترشاد، والمرجع النهائي هو الإشعار الرسمي الذي تصلك نسخته والقرارات المنشورة لدى هيئة الزكاة والضريبة والجمارك.
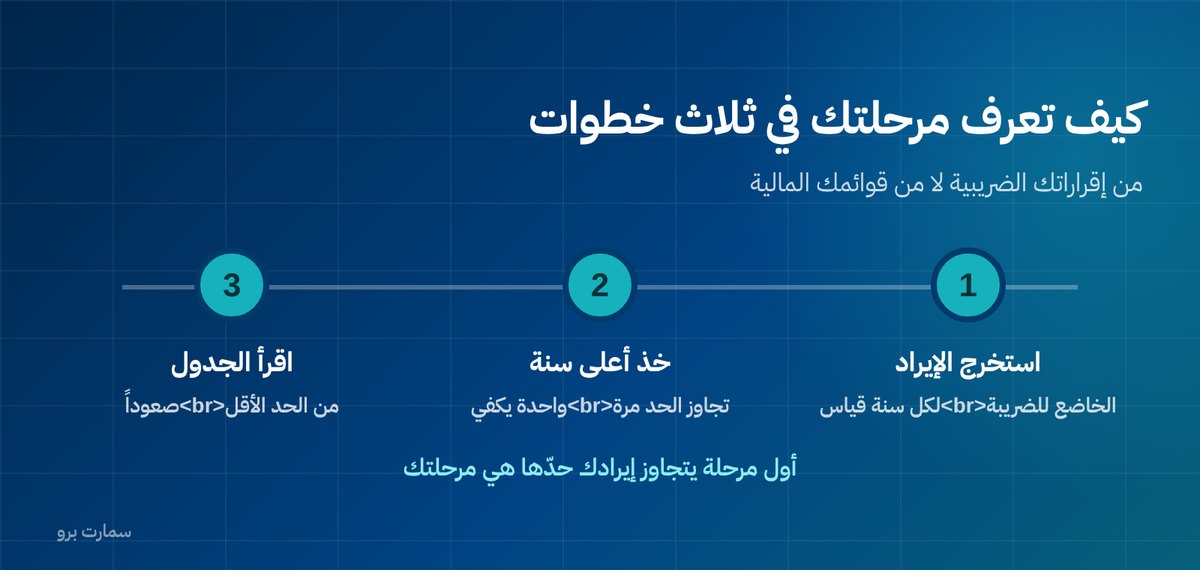
كيف تعرف مرحلة الربط الخاصة بك في ثلاث خطوات؟
- استخرج إيرادك الخاضع للضريبة لكل سنة من سنوات القياس المذكورة، من إقراراتك الضريبية لا من قوائمك المالية. الرقمان قد يختلفان.
- خذ أعلى سنة. القاعدة أن تجاوز الحد في أي سنة من السنوات المذكورة يُدخلك الموجة، ولو انخفض إيرادك بعدها.
- اقرأ الحدّ من أسفل الجدول إلى أعلاه. أول موجة يتجاوز إيرادك حدّها هي موجتك، وتاريخها هو موعدك.
ثلاث حالات تُربك الحساب
- الإيراد الخاضع مقابل إجمالي المبيعات: المبيعات المعفاة وغير الخاضعة لا تدخل بالضرورة في الحساب نفسه. ارجع إلى تفصيل إقرارك لا إلى رقم المبيعات في قائمة الدخل.
- المنشأة الجديدة: إذا لم يكن لديك إيراد في سنوات القياس، فأنت خارج الموجات المعلنة حتى تُعلَن موجة تشملك أو يصلك إشعار خاص. لكن هذا لا يعني تأجيل الاستعداد، لأن اختيار نظام مؤهَّل من البداية أرخص من تغييره لاحقاً.
- المنشآت المرتبطة: إذا كان لديك أكثر من سجل تجاري أو كيان، فكل كيان مسجّل في الضريبة يُقاس على حدة بحسب إقراره هو.
لماذا لا تنتظر إشعار الهيئة؟
الهيئة تُبلّغ المنشآت المشمولة قبل موعدها بمدة كافية، لكن انتظار الإشعار للبدء خطأ متكرّر. الإشعار يحدّد الموعد ولا ينجز العمل، والعمل الفعلي ثلاثة مسارات متوازية:
- تقني: تأهيل النظام أو تغييره، واستخراج الشهادة، والاختبار.
- بيانات: الأرقام الضريبية والعناوين الوطنية للعملاء.
- إجرائي: من يُصدر، ومتى تُصدَر فاتورة ضريبية بدل مبسطة، وماذا يحدث عند الرفض أو انقطاع الاتصال.
المسار الثاني هو الأبطأ دائماً، وهو الوحيد الذي لا يستطيع المورّد إنجازه عنك.
ماذا لو تأخّرت عن تاريخ مرحلتك؟
التأخّر يُعامَل كمخالفة، والمعالجة تبدأ عادةً بإشعار ومهلة للتصحيح ثم تتصاعد مع التكرار. والأثر التجاري قد يسبق الأثر النظامي: عملاؤك من المنشآت يحتاجون فاتورة معتمدة لخصم ضريبة المدخلات، وفاتورة غير مستوفية قد تُرفض منهم فتتأخر تحصيلاتك.
اقرأ أيضاً
الأسئلة الشائعة
كيف أعرف مرحلة الربط الخاصة بمنشأتي؟
استخرج إيرادك الخاضع للضريبة من إقراراتك لسنوات القياس، وخذ أعلى سنة، ثم اقرأ الجدول من الحد الأقل صعوداً. أول مرحلة يتجاوز إيرادك حدّها هي مرحلتك، وتجاوز الحد في أي سنة من سنوات القياس يكفي لإدخالك.
ما حد المرحلة الخامسة والعشرين ومتى تبدأ؟
المرحلة الخامسة والعشرون تشمل المنشآت التي تجاوز إيرادها الخاضع للضريبة 187,500 ريال في أي من السنوات من 2022 إلى 2025، ويبدأ التزامها من 1 فبراير 2027.
هل ينخفض التزامي إذا قلّت إيراداتي بعد ذلك؟
لا. تجاوز الحد في أي سنة من سنوات القياس يُدخلك المرحلة، وانخفاض الإيراد بعدها لا يُخرجك منها. الالتزام يستمر بعد بدايته.
هل أنتظر إشعار الهيئة قبل أن أبدأ الاستعداد؟
الهيئة تُبلّغ المنشآت المشمولة قبل موعدها، لكن الإشعار يحدّد الموعد ولا ينجز العمل. تنظيف بيانات العملاء وتأهيل النظام يستغرقان أسابيع إلى شهور، والبدء بعد الإشعار يضيّق الوقت كثيراً.