
الإشعار الدائن والمدين: كيف تصحّح فاتورة إلكترونية بعد إصدارها
الإشعار الدائن والمدين هو الطريقة الوحيدة لتصحيح فاتورة إلكترونية بعد إصدارها. متى تستخدم كل نوع، وماذا يحتوي، وكيف تُسجَّل القيود المحاسبية.
سامي الحيدري
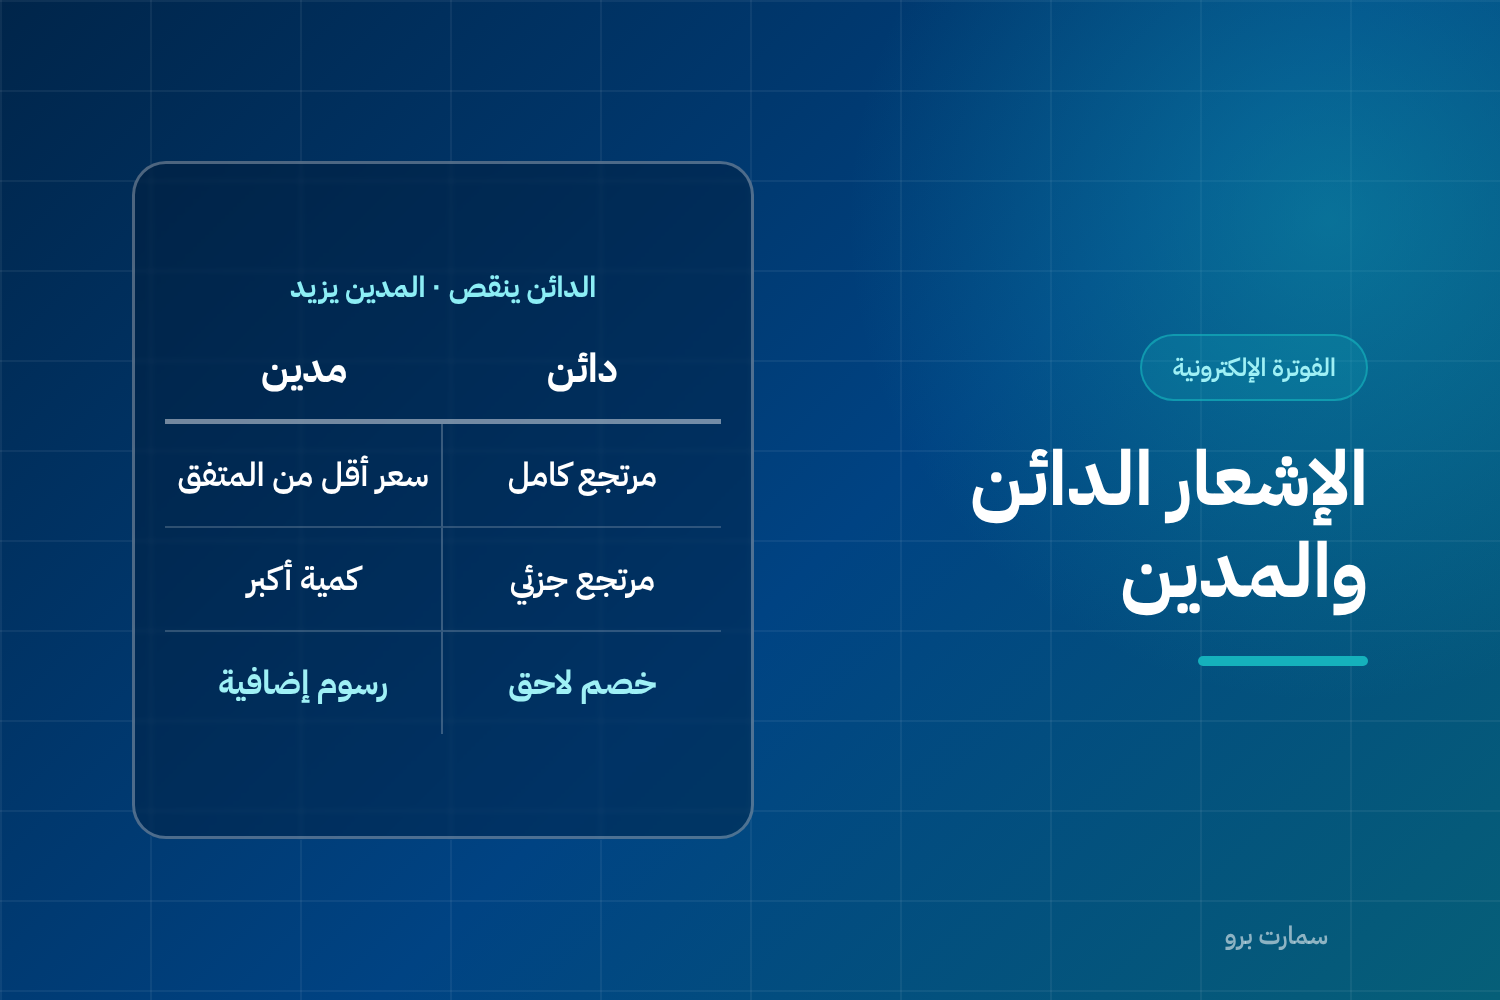
الإشعار الدائن والمدين صار في المرحلة الثانية الطريقة الوحيدة لتصحيح فاتورة صادرة. لم يعد ممكناً تعديل الفاتورة أو حذفها، لأن كل فاتورة حلقة في سلسلة موقّعة ومرسَلة إلى منصة فاتورة.
الفكرة بسيطة: الفاتورة الخاطئة تبقى كما هي، ويُصدَر مستند جديد يعدّل أثرها.
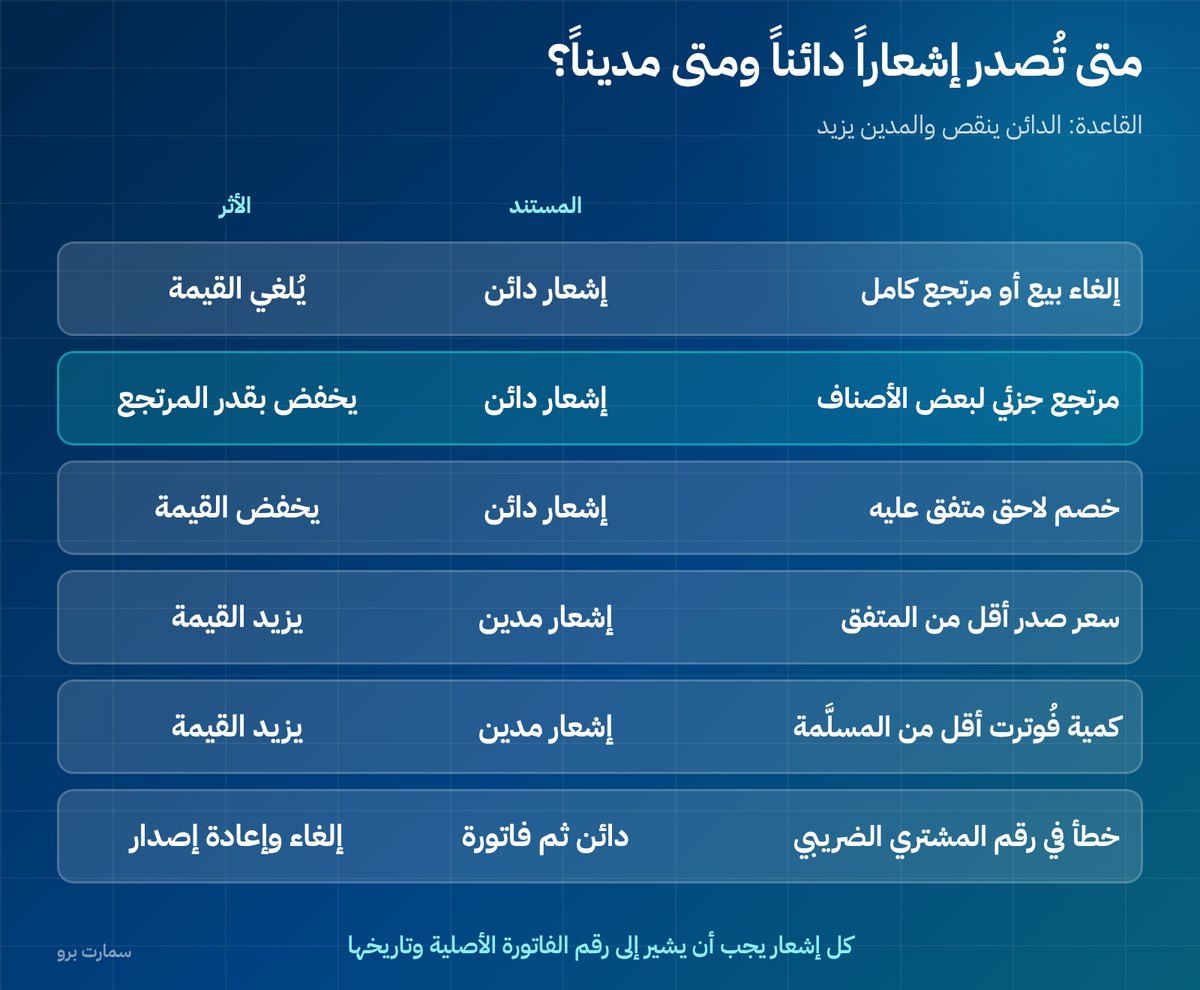
الإشعار الدائن والمدين: أيّهما تُصدر؟
| الحالة | المستند | الأثر |
|---|---|---|
| إلغاء بيع أو مرتجع كامل | إشعار دائن | يُلغي قيمة الفاتورة |
| مرتجع جزئي لبعض الأصناف | إشعار دائن | يخفض القيمة بمقدار المرتجع |
| خصم لاحق مُتفق عليه | إشعار دائن | يخفض القيمة |
| سعر صدر أقل من المتفق | إشعار مدين | يزيد القيمة |
| كمية فُوترت أقل من المسلَّمة | إشعار مدين | يزيد القيمة |
| رسوم إضافية مستحقة | إشعار مدين | يزيد القيمة |
| خطأ في الرقم الضريبي للمشتري | إشعار دائن ثم فاتورة جديدة | إلغاء وإعادة إصدار |
القاعدة التي تختصر الجدول: الدائن ينقص، والمدين يزيد. وإذا كان الخطأ في بيانات المشتري نفسه لا في المبلغ، فالمعالجة إلغاء كامل بإشعار دائن ثم إصدار فاتورة صحيحة.
ماذا يجب أن يحتويه الإشعار؟
الإشعار مستند إلكتروني كامل يمرّ بالمسار نفسه الذي تمرّ به الفاتورة: يُوقَّع، ويُرسَل، ويُعتمد أو يُبلَّغ بحسب نوعه.
وأهم ما فيه هو الربط بالفاتورة الأصلية: رقمها وتاريخها. الإشعار المعلّق في الهواء بلا مرجع يصعب تتبّعه ويفقد معناه عند المراجعة.
ويحتاج أيضاً سبباً واضحاً للإصدار. لا تكتب «تصحيح» بل «مرتجع صنفين من الفاتورة رقم كذا» أو «خصم متفق عليه بنسبة خمسة بالمئة».
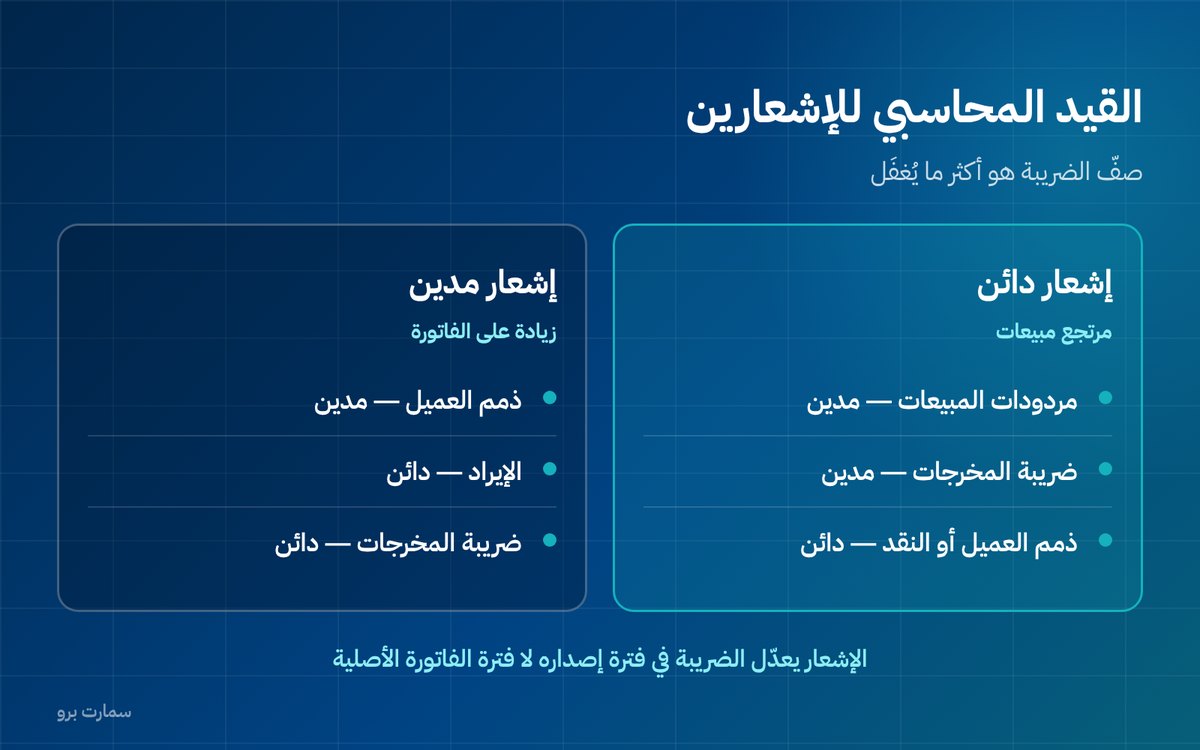
القيود المحاسبية للإشعارين
الإشعار الدائن (مرتجع مبيعات):
- مردودات المبيعات مدين بقيمة البضاعة.
- ضريبة المخرجات مدين بقيمة الضريبة المرتجعة.
- ذمم العميل أو النقد دائن بالإجمالي.
الإشعار المدين (زيادة على الفاتورة):
- ذمم العميل مدين بالإجمالي الجديد.
- الإيراد دائن بقيمة الزيادة.
- ضريبة المخرجات دائن بضريبة الزيادة.
انتبه إلى صفّ الضريبة في الحالتين. إغفاله هو أكثر خطأ محاسبي في الإشعارات، ويُنتج فرقاً بين دفاترك وإقرارك يظهر في نهاية الربع.
أثر الإشعار على الإقرار الضريبي
الإشعار يعدّل الضريبة المستحقة في الفترة التي صدر فيها، لا في فترة الفاتورة الأصلية. أي أن إشعاراً دائناً في أبريل على فاتورة من يناير يُخفّض ضريبة المخرجات في إقرار الربع الثاني لا الأول.
هذا يعني أن تأخير إصدار الإشعار يؤخّر استرداد حقك. وإذا كان المرتجع كبيراً، فالفرق بين إصداره في آخر الشهر أو أول الذي يليه يغيّر سيولتك لربع كامل.
الإشعار في نقطة البيع: حالة المطاعم والتجزئة
في التجزئة والمطاعم، الإلغاء والمرتجع يحدثان عشرات المرات يومياً. والخطأ الشائع أن يُلغي الكاشير الفاتورة من الشاشة ويظن أنها اختفت.
في المرحلة الثانية، إذا كانت الفاتورة قد صدرت فعلاً وطُبعت، فإلغاؤها من الشاشة لا يُلغيها من السلسلة. المطلوب إشعار دائن يُصدَر ويُبلَّغ مثل الفاتورة تماماً.
ولهذا اسأل مورّدك سؤالاً محدّداً: كم ضغطة يحتاج الكاشير لإصدار إشعار دائن؟ إن كانت الإجابة أكثر من ثلاث، فسيلتف الموظفون عليها بطرق أسوأ.
وضع قاعدة واضحة: الإلغاء قبل الطباعة شيء، وبعد الطباعة شيء آخر تماماً.
الإشعار الجزئي: لا تُلغِ كل الفاتورة
خطأ متكرّر آخر: عميل يرجّع صنفاً واحداً من فاتورة فيها عشرة أصناف، فيُصدر الموظف إشعاراً دائناً بكامل قيمة الفاتورة ثم فاتورة جديدة بالتسعة الباقية.
هذا ينتج ثلاثة مستندات بدل واحد، ويضخّم أرقام المبيعات والمرتجعات في تقاريرك بلا سبب. الصحيح إشعار دائن بقيمة الصنف المرتجع وضريبته فقط، مع الإشارة إلى الفاتورة الأصلية.
خمسة أخطاء شائعة
- تعديل الفاتورة الأصلية في النظام بدل إصدار إشعار. هذا يكسر الاتساق بين دفاترك وما أُرسل للمنصة.
- إشعار بلا مرجع للفاتورة الأصلية، فيصبح تتبّعه عند المراجعة شبه مستحيل.
- إغفال الضريبة في قيد الإشعار، فينشأ فرق متراكم في حساب ضريبة المخرجات.
- إصدار إشعار دائن بقيمة تتجاوز الفاتورة الأصلية دون مبرّر موثّق.
- استخدام الإشعار كأداة خصم تسويقي شهرية بدل تضمين الخصم في الفاتورة ابتداءً.
راقب نسبة الإشعارات إلى الفواتير
الإشعارات ليست مشكلة في ذاتها، لكن نسبتها مؤشّر. إذا تجاوزت الإشعارات الدائنة نسبة معيّنة من فواتيرك شهرياً، فالسبب غالباً ليس المرتجعات الطبيعية بل خطأ متكرّر في الإصدار: أسعار غير محدّثة، أو موظفون يُصدرون النوع الخاطئ، أو أصناف مسعّرة خطأً في النظام.
اطبع تقريراً شهرياً بالإشعارات مصنّفة حسب السبب والموظف. هذا التقرير وحده يكشف أين تتسرّب الأخطاء.
متى لا تحتاج إشعاراً؟
إذا اكتُشف الخطأ قبل اعتماد الفاتورة الضريبية وتسليمها، فلا حاجة لإشعار: صحّح وأعد الإرسال. ولهذا تحديداً لا يصح تسليم نسخة للمشتري قبل الاعتماد.
أما الفاتورة المبسطة فبمجرد تسليمها للعميل تصبح صادرة، والتصحيح بعدها يكون بإشعار.
الشروط التفصيلية للإشعارات ومتى تُصدَر وما يجب أن تحتويه منشورة لدى هيئة الزكاة والضريبة والجمارك.
اقرأ أيضاً
الأسئلة الشائعة
ما الفرق بين الإشعار الدائن والمدين؟
الإشعار الدائن يخفض قيمة الفاتورة ويُستخدم في المرتجعات والإلغاء والخصومات اللاحقة. والإشعار المدين يزيد القيمة ويُستخدم حين يصدر السعر أقل من المتفق أو تُفوتر كمية أقل من المسلَّمة أو تستحق رسوم إضافية.
هل يمكن تعديل فاتورة إلكترونية بعد إصدارها؟
لا. الفاتورة بعد إصدارها جزء من سلسلة موقّعة ومرسَلة إلى المنصة، والتعديل يكسرها. التصحيح الوحيد المقبول هو إصدار إشعار دائن أو مدين يرتبط بالفاتورة الأصلية برقمها وتاريخها.
ما القيد المحاسبي للإشعار الدائن؟
مردودات المبيعات مدين بقيمة البضاعة، وضريبة المخرجات مدين بقيمة الضريبة المرتجعة، وذمم العميل أو النقد دائن بالإجمالي. إغفال صف الضريبة هو أكثر خطأ شائع وينتج فرقاً بين الدفاتر والإقرار.
في أي فترة يؤثّر الإشعار على الإقرار الضريبي؟
في الفترة التي صدر فيها الإشعار لا فترة الفاتورة الأصلية. فإشعار دائن في أبريل على فاتورة من يناير يخفّض ضريبة المخرجات في إقرار الربع الثاني، ولهذا يؤخّر التأجيل استرداد حقك.