
دليل حسابات المشغل: ستّ مجموعات تكفي مشغل خياطة
دليل حسابات المشغل بستّ مجموعات: فصل إيراد الخدمة عن السلع، والقماش مخزوناً لا مصروفاً، والعربون التزاماً لا إيراداً، ومثال شهر كامل محسوب.
الكاتب:سامي الحيدري
دليل حسابات المشغل في أغلب مشاغل الخياطة ثلاثة حسابات: «مبيعات»، و«مصاريف»، و«صندوق». وكلّ ما يدخل يُقيَّد في الأوّل، وكلّ ما يخرج في الثاني، والثالث يُجرَد في آخر الشهر.
وهذا الدليل يُنتج رقماً واحداً صحيحاً: الفرق بين الداخل والخارج. ولا يُنتج أي رقم يُتَّخذ به قرار.
فصاحب المشغل الذي يريد أن يعرف هل التعديلات تستحقّ الاستمرار، أو كم من ماله واقف في المخزن، أو كم مما في الصندوق ليس له — لا يجد في هذا الدليل جواباً. والدليل الذي يجيب لا يحتاج أكثر من ستّ مجموعات.
دليل حسابات المشغل: ستّ مجموعات بترقيم أربعة أرقام
| المجموعة | الحسابات |
|---|---|
| 1 الأصول | 1100 نقد وبنك · 1200 عملاء آجل · 1310 مخزون أقمشة · 1320 مخزون مستلزمات · 1330 إنتاج تحت التشغيل · 1400 ماكينات ومعدّات · 1410 مجمّع الإهلاك |
| 2 الالتزامات | 2100 موردو أقمشة · 2200 عرابين عملاء محتجزة · 2300 ضريبة القيمة المضافة المستحقة · 2400 رواتب وأجور مستحقة |
| 3 حقوق الملكية | 3100 رأس المال · 3200 مسحوبات المالك · 3300 أرباح مبقاة |
| 4 الإيرادات | 4100 إيراد خدمة التفصيل · 4110 إيراد التعديلات · 4120 رسوم الاستعجال · 4130 رسوم زيارة القياس · 4200 إيراد بيع الأقمشة · 4210 إيراد بيع المستلزمات |
| 5 التكلفة المباشرة | 5100 أقمشة مستهلكة في الخدمة · 5110 تكلفة الأقمشة المبيعة · 5200 أجور الخياطين المباشرة · 5300 مستلزمات مستهلكة · 5400 هدر القصّ · 5500 كلفة إعادة العمل |
| 6 المصاريف غير المباشرة | 6100 إيجار · 6200 رواتب غير مباشرة · 6300 كهرباء ومياه · 6400 صيانة ونظافة · 6500 اشتراكات واتصالات · 6600 إهلاك الماكينات · 6700 مصاريف أخرى |
والترقيم بأربعة أرقام ليس ترفاً. فهو يسمح بإضافة حساب في موضعه دون إعادة ترقيم الدليل كلّه، وهذا ما يحدث مع كلّ صنف جديد. والمبدأ العامّ لبناء الأدلّة مشروح في دليل الحسابات.
أربعة فصول تغيّر كلّ شيء
الأوّل: إيراد الخدمة منفصل عن إيراد السلع
التفصيل والتعديل خدمة، وبيع متر قماش لعميل يريده كما هو سلعة. والفرق ليس شكلياً: هامش السلعة يُقاس بفارق سعر الشراء والبيع، وهامش الخدمة يُقاس بالدقائق.
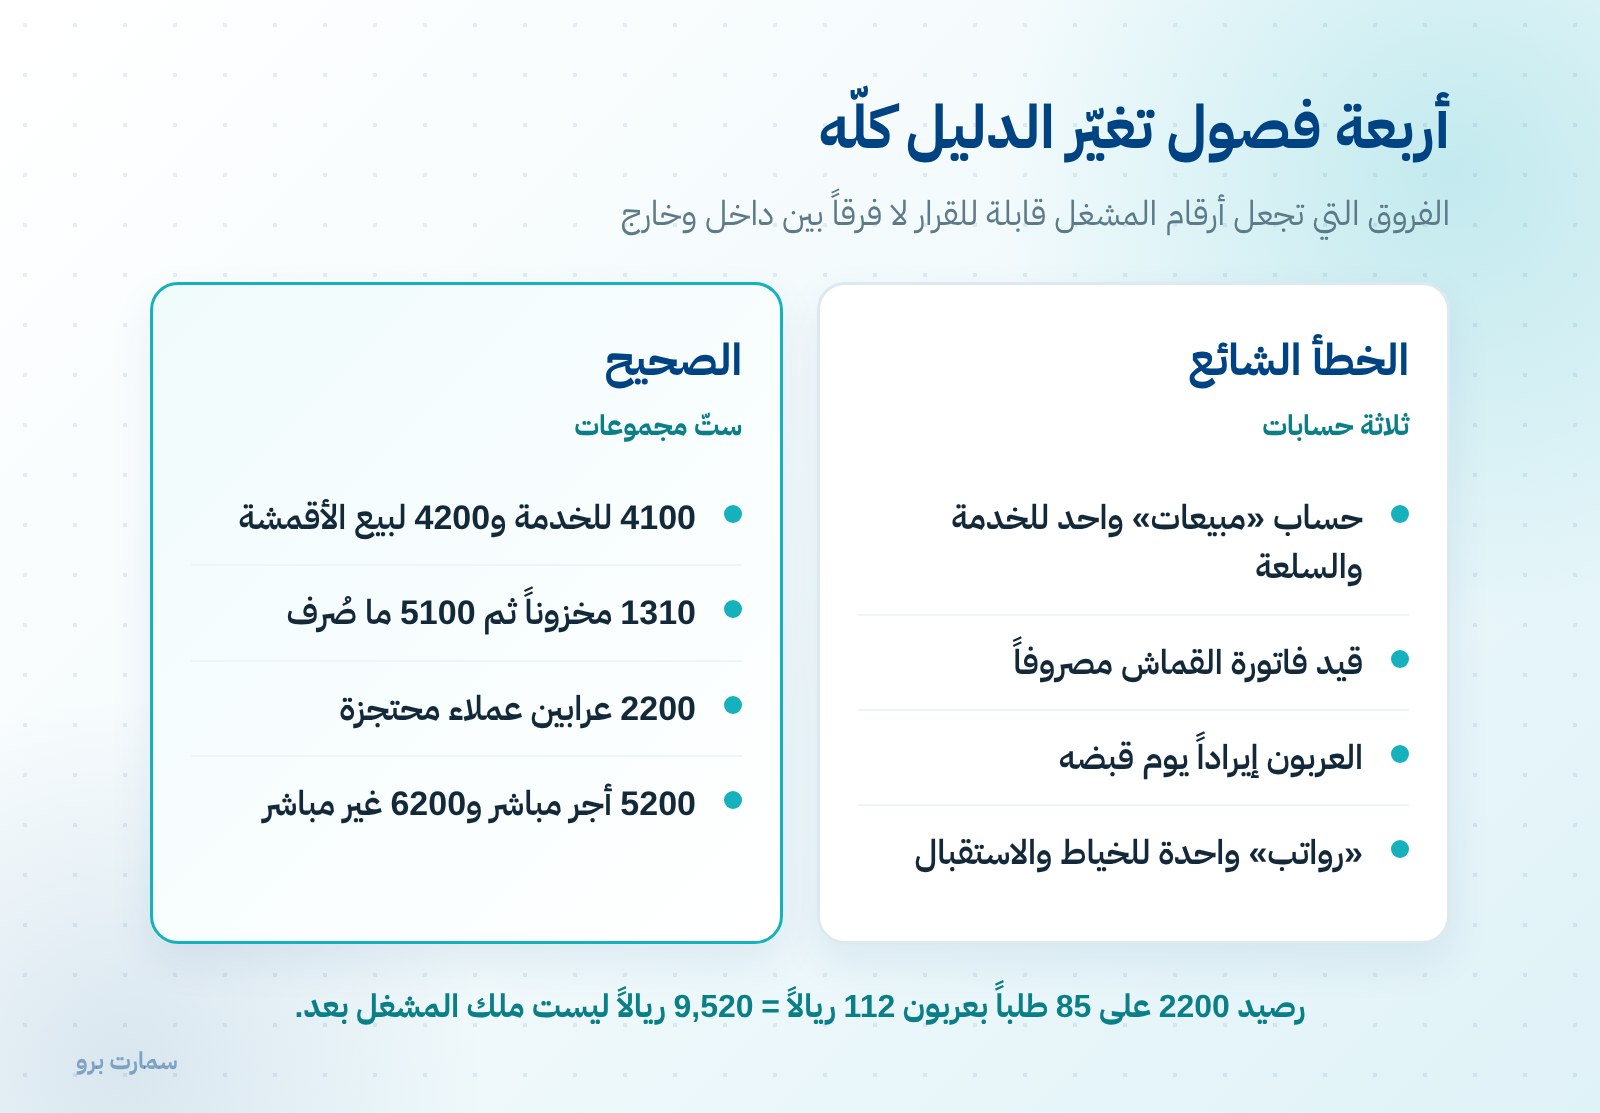
وخلطهما في حساب «مبيعات» واحد يُنتج هامشاً مركّباً لا يدلّ على شيء. وحسابان منفصلان — 4100 و4200 — يكفيان لفصلهما.
الثاني: القماش والمستلزمات مخزون لا مصروف
الخطأ الأكثر تكراراً أن تُقيَّد فاتورة الأقمشة في حساب «مصاريف» يوم الشراء. فتظهر لفّة ستّين متراً كمصروف كامل في شهر واحد، ثم تُستهلك على ثلاثة أشهر بلا كلفة ظاهرة.
والصحيح أن تدخل الفاتورة حساب 1310 مخزون أقمشة يوم الاستلام، ثم يُنقَل منها إلى 5100 أقمشة مستهلكة ما صُرف فعلاً على الطلبات. والفرق هو ما يجعل حساب جرد الأقمشة ذا معنى.
الثالث: عربون العميل التزام لا إيراد
العربون الذي يُقبَض عند الاستلام ليس إيراداً. فالخدمة لم تُؤدَّ، والمبلغ قابل للردّ أو للتسوية، ومحلّه حساب 2200 عرابين عملاء محتجزة في جانب الالتزامات.
وحين تُسلَّم القطعة يُنقَل العربون من 2200 إلى 4100 مع باقي الثمن. ومن يقيّد العربون إيراداً يوم قبضه يرى إيراداً لم يكسبه، ويظنّ شهر الموسم أربح مما هو.
والعربون المحتجز ينشئ التزاماً ضريبياً كذلك، ولا يُشرَح هنا، وتفصيله في الدفعة المقدّمة.
الرابع: الأجر المباشر منفصل عن الراتب غير المباشر
أجر الخياط يتغيّر بعدد القطع، فهو في 5200. وراتب موظف الاستقبال لا يتغيّر بها، فهو في 6200.
وخلطهما في «رواتب» واحدة يُخفي الرقم الوحيد الذي يُبنى عليه التسعير: مساهمة القطعة. وتفصيلها في هامش ربح الخياطة لكل صنف.
مثال محسوب: شهر كامل على هذا الدليل
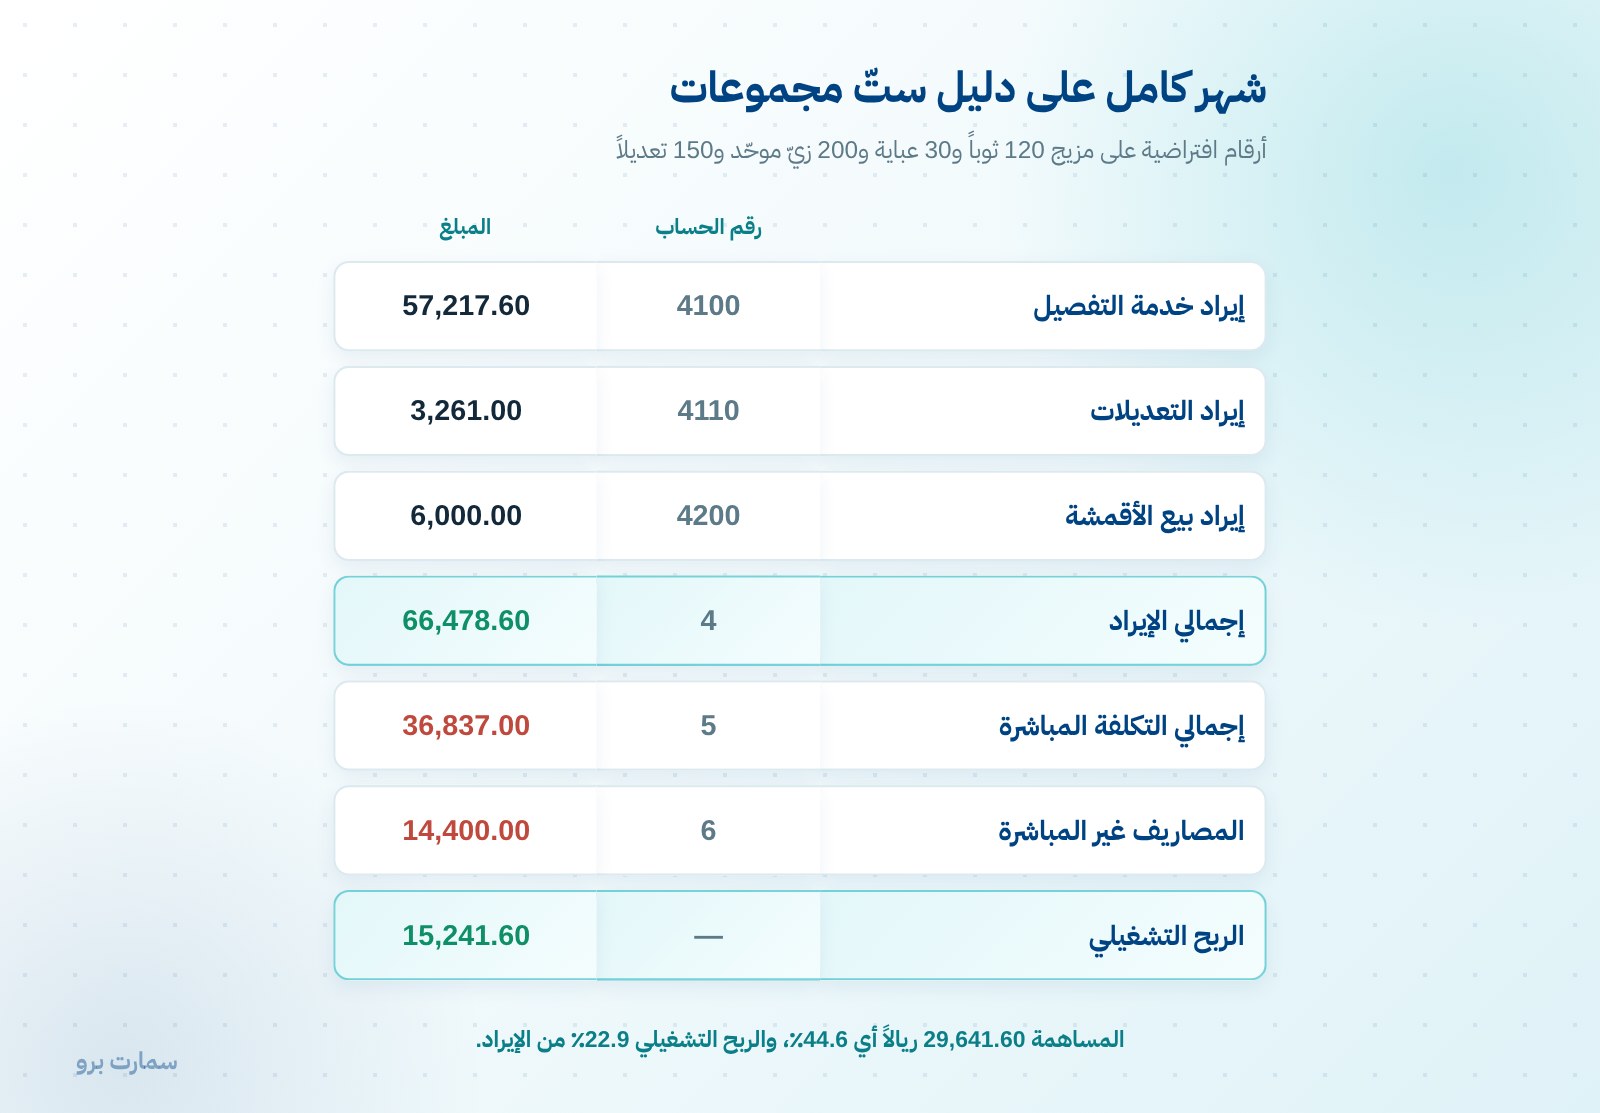
الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثّل أسعاراً سائدة في السوق. على مزيج هذه السلسلة: 120 ثوباً، و30 عباية، و200 قطعة زيّ موحّد، و150 تعديلاً، بأسعار قبل الضريبة 243.48 و400.00 و80.00 و21.74 على التوالي. وبيع 300 متر قماش بـ 20 ريالاً للمتر، تكلفتها 15 ريالاً.
| الحساب | الحساب رقم | المبلغ |
|---|---|---|
| إيراد خدمة التفصيل | 4100 | 57,217.60 |
| إيراد التعديلات | 4110 | 3,261.00 |
| إيراد بيع الأقمشة | 4200 | 6,000.00 |
| إجمالي الإيراد | 66,478.60 | |
| أقمشة مستهلكة في الخدمة | 5100 | 16,582.00 |
| تكلفة الأقمشة المبيعة | 5110 | 4,500.00 |
| أجور الخياطين المباشرة | 5200 | 13,500.00 |
| مستلزمات مستهلكة | 5300 | 2,255.00 |
| إجمالي التكلفة المباشرة | 36,837.00 | |
| المساهمة | 29,641.60 | |
| المصاريف غير المباشرة | 6 | 14,400.00 |
| الربح التشغيلي | 15,241.60 |
- إيراد الخدمة: (120 × 243.48) + (30 × 400) + (200 × 80) = 29,217.60 + 12,000 + 16,000 = 57,217.60
- نسبة المساهمة: 29,641.60 ÷ 66,478.60 = 44.6٪
- نسبة الربح التشغيلي: 15,241.60 ÷ 66,478.60 = 22.9٪
ولنفترض 85 طلباً قيد التنفيذ في آخر الشهر، بعربون 112 ريالاً للطلب على ما في الطلبات غير المستلمة:
- حساب 2200 عرابين عملاء محتجزة: 85 × 112 = 9,520 ريالاً
وهذا رقم لا يظهر في أي دليل من ثلاثة حسابات. ومعناه أن في الصندوق 9,520 ريالاً ليست ملكاً للمشغل بعد، وأن الشهر الذي يبدو فيه النقد وفيراً قد يكون شهر التزامات لا شهر أرباح.
ما يقرؤه المالك شهرياً في خمس دقائق
- نسبة المساهمة، 44.6٪ في المثال. فهبوطها يعني أن التكلفة المباشرة ارتفعت أو أن المزيج تغيّر، لا أن الإيراد نزل.
- رصيد 1310 و1320. فمخزون متضخّم مال واقف، ومخزون متآكل توقّف طلبات قادم.
- رصيد 2200. وهو حجم ما عليه من أعمال مقبوضة غير مؤدّاة.
- الفارق بين 5100 والمعياري. وهو قياس الهدر الفعلي، وتفصيله في هدر القماش.
- رصيد 5500. فكلفة إعادة العمل في حساب مستقلّ تُقرأ، وفي حساب مدمج تُخفى.
- مسحوبات المالك 3200 منفصلة عن المصاريف، وإلّا ظهرت مصاريف المشغل أكبر من حقيقتها.
والبند الخامس هو الذي يبرّر وجود حساب خاصّ لإعادة العمل من الأصل: ما لا يُعزَل لا يُقاس، ولا يُدار.
الدليل والطلب: ربط لا تكرار
الدليل لا يُراقب المراحل. فالمسار استلام ← قصّ ← خياطة ← كوي ← جاهز ← مُسلَّم يُدار في سجلّ الطلبات، والقيد المحاسبي يُنشأ في نقطتين فقط: قبض العربون، وتسليم القطعة.
وما بينهما يُعبَّر عنه برصيد واحد: 1330 إنتاج تحت التشغيل، وهو مجموع التكلفة المباشرة للقطع التي لم تُسلَّم بعد. وتفصيل التقارير التي تُقرأ من هذا الربط في تقارير المشغل.
ثلاثة أخطاء في دليل حسابات المشغل
الأول: حساب «مبيعات» واحد. فيختفي الفرق بين الخدمة والسلعة وبين التفصيل والتعديل، ولا يُعرَف أي بند يستحقّ التوسّع.
الثاني: قيد القماش مصروفاً. فيتضخّم مصروف شهر الشراء ويخلو شهر الاستهلاك، ولا يُطابَق الجرد بأي رقم.
الثالث: دليل بثلاثين حساباً فرعياً لكلّ صنف. فلا يُقيَّد بدقّة في الموسم، ودليل من ثلاثين حساباً مجموعاً أصدق من دليل بثلاث مئة لا يُستعمل.
المرجع الرسمي
ما يتعلّق بالفواتير وبالدفعات المقدّمة وبإظهار الضريبة في مستندات المشغل منشور لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع عند أي اختلاف. وعناصر ما يُسلَّم للعميل في الفاتورة المبسطة.
ومن أراد تنفيذ ما سبق دون جداول متفرّقة، فهذا ما يفعله نظام الخياطة والتفصيل.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
كم حساباً يحتاج مشغل الخياطة؟
ستّ مجموعات بترقيم أربعة أرقام تكفي: الأصول، والالتزامات، وحقوق الملكية، والإيرادات، والتكلفة المباشرة، والمصاريف غير المباشرة. والترقيم بأربعة أرقام يسمح بإضافة حساب في موضعه بلا إعادة ترقيم الدليل. ودليل من ثلاثين حساباً يُستعمل أصدق من ثلاث مئة لا تُستعمل.
هل أقيّد فاتورة القماش مصروفاً؟
لا، بل مخزوناً في حساب مخزون الأقمشة يوم الاستلام، ثم يُنقَل منه إلى حساب الأقمشة المستهلكة ما صُرف فعلاً على الطلبات. فقيدها مصروفاً يُظهر لفّة كاملة كمصروف شهر واحد ثم تُستهلك على ثلاثة أشهر بلا كلفة ظاهرة، ولا يُطابَق الجرد بأي رقم.
أين يُقيَّد عربون العميل؟
في جانب الالتزامات بحساب عرابين عملاء محتجزة، لأن الخدمة لم تُؤدَّ والمبلغ قابل للردّ أو التسوية. وحين تُسلَّم القطعة يُنقَل إلى حساب الإيراد مع باقي الثمن. والعربون ينشئ التزاماً ضريبياً كذلك، وتفصيله في مقال الدفعة المقدّمة.
ما الذي يقرؤه صاحب المشغل من الدليل شهرياً؟
ستّة أرقام: نسبة المساهمة، ورصيد مخزون الأقمشة والمستلزمات، ورصيد العرابين المحتجزة، والفارق بين القماش المستهلك والمعياري، ورصيد كلفة إعادة العمل، ومسحوبات المالك منفصلة عن المصاريف. وكلّها تُقرأ في خمس دقائق إذا كان الدليل مبنياً على هذا الفصل.