
الدفعة المقدمة في الخياطة: متى تُفوتر وكيف تُحسب الضريبة
الدفعة المقدمة في الخياطة تُفوتر يوم استلامها لا يوم التسليم. القاعدة النظامية، مثال كامل بالأرقام، وأشهر خطأ يقع فيه المشاغل.
الكاتب:سامي الحيدري
الدفعة المقدمة في مشاغل الخياطة ليست مبلغاً محجوزاً إلى حين التسليم. هي مقابل مستلَم، وبمجرد استلامها ينشأ التزام ضريبي عن قيمتها، وتجب لها فاتورة في اليوم نفسه.
وهذا هو أكثر ما يُخالَف في هذا القطاع، لأن المنطق التجاري يقول إن البيع يكتمل عند التسليم، بينما النظام الضريبي يقول شيئاً آخر.
الدفعة المقدمة: القاعدة النظامية
تستحق الضريبة في أسبق ثلاثة تواريخ:
- تاريخ التوريد.
- تاريخ إصدار الفاتورة.
- تاريخ استلام المقابل كلياً أو جزئياً — وبمقدار المبلغ المستلم.
فحين يسلّمك العميل عربوناً قبل التسليم بأسابيع، يكون الثالث هو الأسبق، ويُعامل التوريد كأنه تمّ بمقدار ما استُلم.
وبما أن عميل المشغل مستهلك نهائي في الغالب، فالمستند المطلوب فاتورة مبسطة، وتُصدَر في تاريخ التوريد أو تاريخ استلام المقابل أيهما أسبق — أي في يوم استلام العربون.
مثال كامل بالأرقام
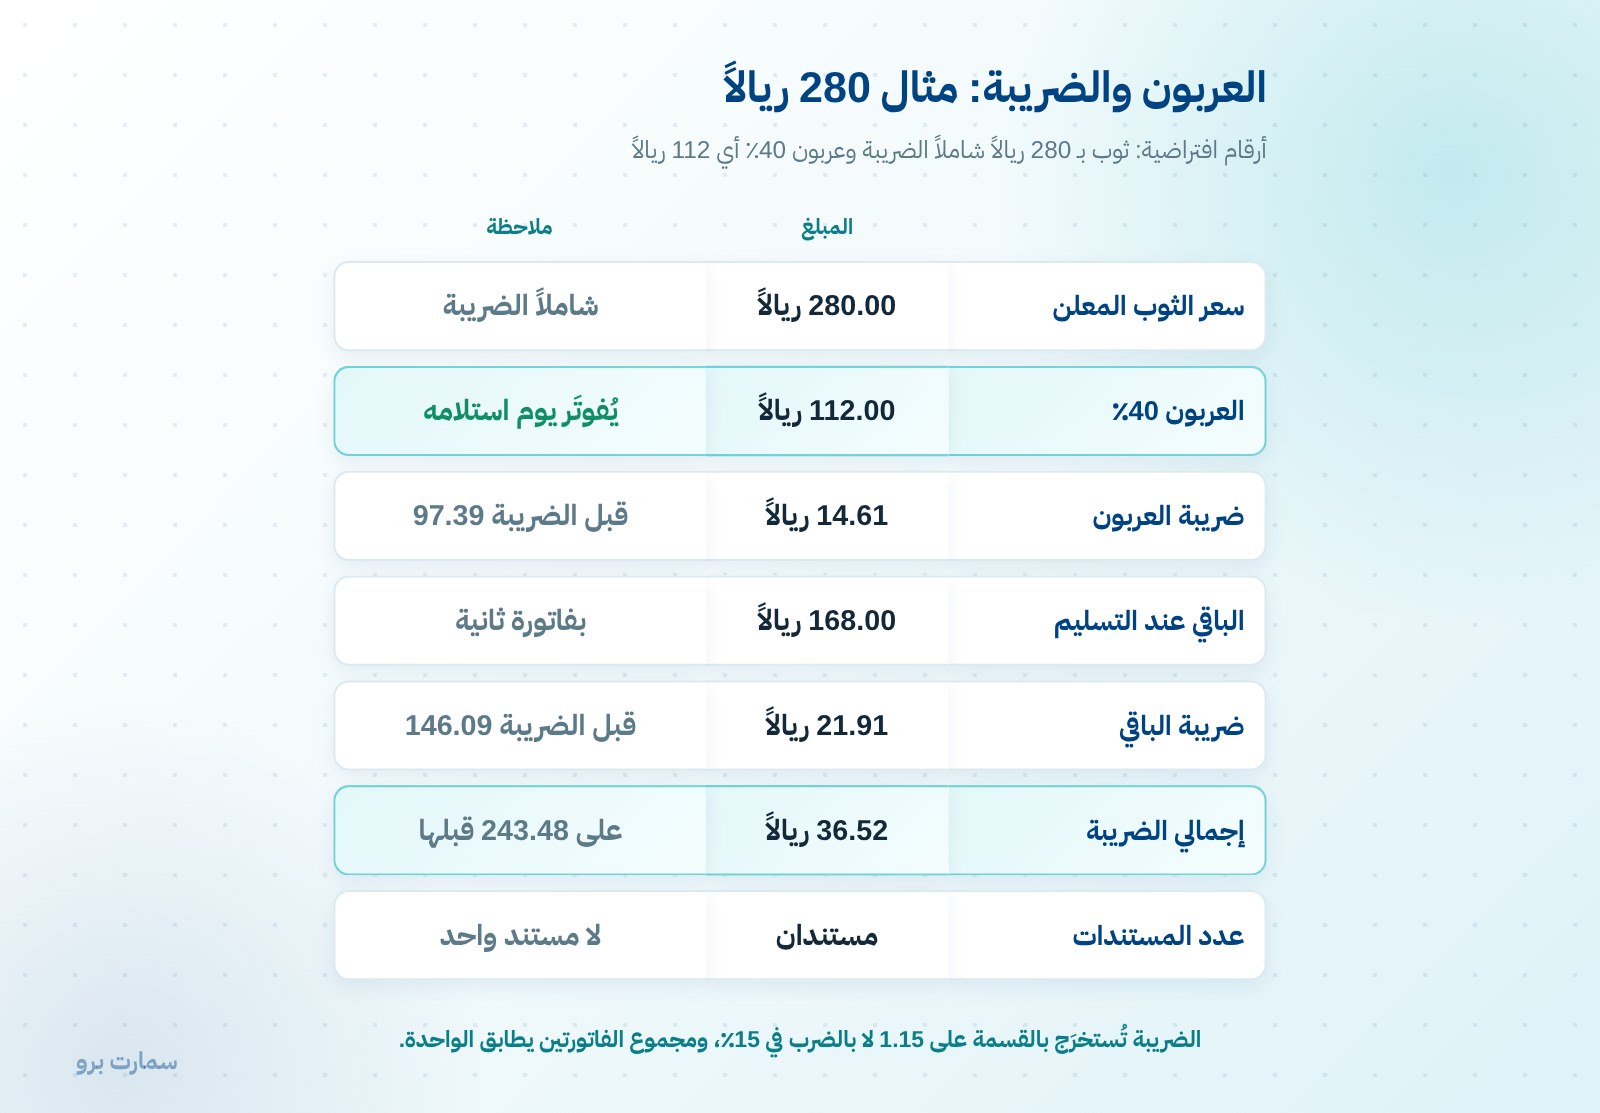
الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثّل أسعاراً سائدة في السوق. ثوب سعره المعلن 280 ريالاً شاملاً الضريبة، والعربون 40٪ أي 112 ريالاً:
| الحدث | المبلغ الشامل | قبل الضريبة | الضريبة |
|---|---|---|---|
| استلام العربون | 112.00 | 97.39 | 14.61 |
| استلام الباقي عند التسليم | 168.00 | 146.09 | 21.91 |
| الإجمالي | 280.00 | 243.48 | 36.52 |
يُصدَر مستندان لا مستند واحد: فاتورة مبسطة بالعربون يوم استلامه، وفاتورة مبسطة بالباقي يوم التسليم. والمجموع يطابق الفاتورة الواحدة تماماً.
وطريقة استخراج الضريبة من مبلغ شامل هي القسمة على 1.15 لا الضرب في 15٪، والتفصيل في حساب الضريبة من المبلغ الإجمالي.
أشهر خطأ: تأجيل الفاتورة إلى التسليم
يستلم المشغل العربون ويعطي العميل سند قبض أو ورقة طلب، ويؤجّل الفاتورة إلى يوم التسليم. والنتيجة أن مبلغاً مستلَماً في شهر تُعلَن ضريبته في شهر آخر، وربما في ربع آخر.
والأثر يتراكم: مشغل يستلم أربعين عربوناً في الشهر يؤجّل بذلك ضريبة عشرات الآلاف عن فترتها الصحيحة، ويظهر الفرق عند أول مطابقة بين إيراداته وإقراره.
وسند القبض مستند داخلي مفيد، لكنه لا يُغني عن الفاتورة ولا يقوم مقامها.
خطأ ثانٍ: الخلط بين مهلتين
يتداول بعض المحاسبين أن الفاتورة يمكن أن تُصدر حتى الخامس عشر من الشهر التالي. وهذه المهلة تخصّ الفاتورة الضريبية القياسية في التعامل مع منشأة مسجّلة، لا الفاتورة المبسطة للمستهلك.
والفاتورة المبسطة تُصدَر في تاريخ التوريد أو استلام المقابل أيهما أسبق، ثم تُبلَّغ خلال أربع وعشرين ساعة من إصدارها. التفصيل في الفاتورة المبسطة للخياط.
كم يكون العربون؟
النظام لا يحدّد نسبة العربون؛ هي قرار تجاري. لكن له حدّاً أدنى منطقياً: ألا يقل عمّا تنفقه فعلاً على الطلب قبل أن تستلم الباقي.
الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثّل أسعاراً سائدة في السوق. التكلفة المباشرة للثوب في أمثلة هذه المجموعة 103.10 ريالاً، وهي قماش وأجرة ومستلزمات تُصرف قبل التسليم. فأي عربون أقل من هذا المبلغ يعني أنك تموّل الطلب من جيبك، وأن إلغاءه يُخرجك خاسراً لا متعادلاً.
وبإضافة الضريبة يصبح الحد الأدنى السليم نحو 119 ريالاً شاملاً، أي ما يقارب 42٪ من سعر معلن قدره 280 ريالاً. ولهذا تُستخدم نسبة 40٪ كحد أدنى عملي و50٪ كنسبة موصى بها في الطلبات العادية.
أما الطلبات ذات القماش الخاص أو التطريز الثقيل أو الطلبات الجماعية في المواسم، فنسبتها أعلى لأن تكلفتها المباشرة أعلى ولأن إعادة بيعها لعميل آخر شبه مستحيلة. راجع موسم الأعراس.
ماذا عن إلغاء الطلب؟
إذا ألغى العميل طلبه بعد دفع العربون، فالمعالجة تتبع ما حدث بالمبلغ:
- إن أُعيد المبلغ كاملاً، يُصدَر إشعار دائن يُلغي أثر الفاتورة السابقة.
- إن احتُجز جزء منه مقابل عمل أُنجز أو قماش قُصّ، يُصدَر إشعار دائن بالفرق فقط، ويبقى المحتجز إيراداً خاضعاً للضريبة.
- إن احتُجز كاملاً وفق سياسة معلنة، يبقى كما هو ولا يُصدَر إشعار.
والمهم أن تكون سياسة الإلغاء مكتوبة ومعلنة عند الاستلام، لا مرتجلة عند الخلاف. راجع الطلبات غير المستلمة.
العربون في الدفاتر
العربون المستلم قبل التوريد ليس إيراداً بعد، بل التزام على المشغل حتى يُنفَّذ العمل. فيُسجَّل النقد مديناً، مقابل إيرادات مؤجّلة دائنة وضريبة مخرجات دائنة.
وعند التسليم يتحوّل الالتزام إلى إيراد. وإهمال هذا التفريق يُظهر إيراداً في شهر لم يُسلَّم فيه شيء، ثم نقصاً في الشهر الذي سُلّم فيه فعلاً.
وهذا الفصل بين النقد المستلم والإيراد المتحقّق هو جوهر الدقة في مشغل يعمل بالعربون. راجع دليل حسابات المشغل.
حقول الدفعة المقدمة في المرحلة الثانية
الفوترة الإلكترونية في المرحلة الثانية تتعامل مع هذه الحالة بحقول مخصّصة: حقول لمبلغ الدفعة المقدمة وضريبتها ونسبتها، وحقل لتسوية الدفعة المقدمة على الفاتورة النهائية حتى لا تُحتسب الضريبة مرتين، وحقل للمبلغ المستحق للسداد.
والنظام الذي لا يملك هذه الحقول يدفع المحاسب إلى حلول يدوية، وكل حل يدوي يتكرّر أربعين مرة في الشهر يصبح مصدر خطأ.
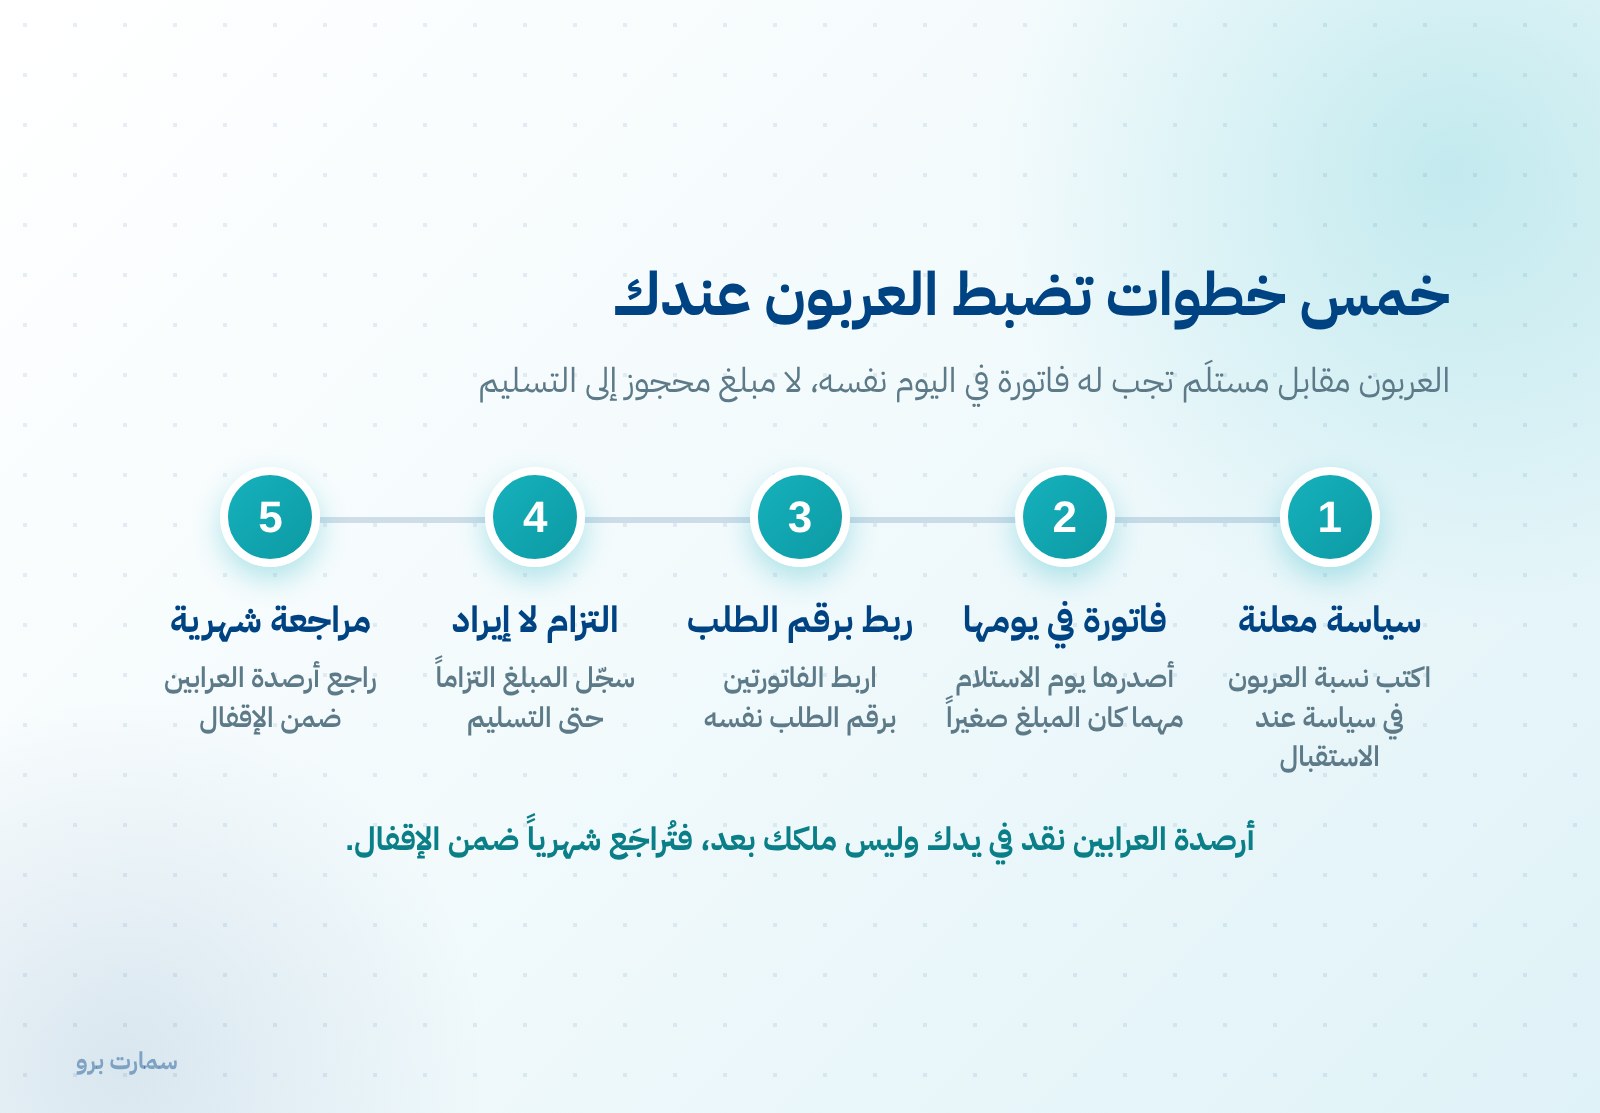
خمس خطوات تضبط العربون عندك
- اكتب نسبة العربون في سياسة معلنة عند الاستقبال، لا تُقرّر لكل عميل على حدة.
- أصدر الفاتورة يوم الاستلام مهما كان المبلغ صغيراً.
- اربط الفاتورتين برقم الطلب نفسه حتى تسهل المطابقة.
- سجّل المبلغ التزاماً لا إيراداً حتى التسليم.
- راجع أرصدة العرابين شهرياً ضمن الإقفال، فهي نقد في يدك وليس ملكك بعد.
المرجع الرسمي
أحكام استحقاق الضريبة ومواعيد إصدار الفواتير وعناصرها منشورة لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع عند أي اختلاف مع ما يقوله النظام أو المستشار.
وما ورد هنا يُدار عملياً في نظام الخياطة من سمارت برو: الطلب والقياسات والأقمشة والفوترة في مكان واحد.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
متى تُصدر فاتورة الدفعة المقدمة في الخياطة؟
في يوم استلام الدفعة لا يوم التسليم. فالضريبة تستحق في أسبق ثلاثة تواريخ: التوريد، أو إصدار الفاتورة، أو استلام المقابل كلياً أو جزئياً. وبما أن العميل مستهلك نهائي غالباً، فالمستند فاتورة مبسطة تُصدَر عن المبلغ المستلم.
هل يكفي سند القبض بدل الفاتورة؟
لا. سند القبض مستند داخلي مفيد لكنه لا يقوم مقام الفاتورة ولا يُغني عنها. وتأجيل الفاتورة إلى يوم التسليم ينقل الضريبة إلى فترة غير فترتها، ويظهر الفرق عند مطابقة الإيرادات بالإقرار.
ماذا لو ألغى العميل الطلب بعد دفع العربون؟
إن أُعيد المبلغ كاملاً يُصدَر إشعار دائن يلغي أثر الفاتورة. وإن احتُجز جزء منه مقابل عمل أُنجز يُصدَر إشعار دائن بالفرق فقط ويبقى المحتجز إيراداً خاضعاً. وإن احتُجز كاملاً وفق سياسة معلنة فلا إشعار.
كيف يُسجَّل العربون في الدفاتر؟
النقد مديناً، مقابل إيرادات مؤجّلة دائنة وضريبة مخرجات دائنة. فالعربون ليس إيراداً حتى يُنفَّذ العمل، وإهمال هذا التفريق يُظهر إيراداً في شهر لم يُسلَّم فيه شيء ثم نقصاً في شهر التسليم الفعلي.