
حساب الضريبة من المبلغ الإجمالي: المعادلة والأمثلة والأخطاء
حساب الضريبة من المبلغ الإجمالي يحتاج معادلة عكسية لا ضرباً في خمسة عشر بالمئة. المعادلة الصحيحة بأمثلة بالأرقام، وأكثر خطأ يقع فيه المحاسبون.
سامي الحيدري
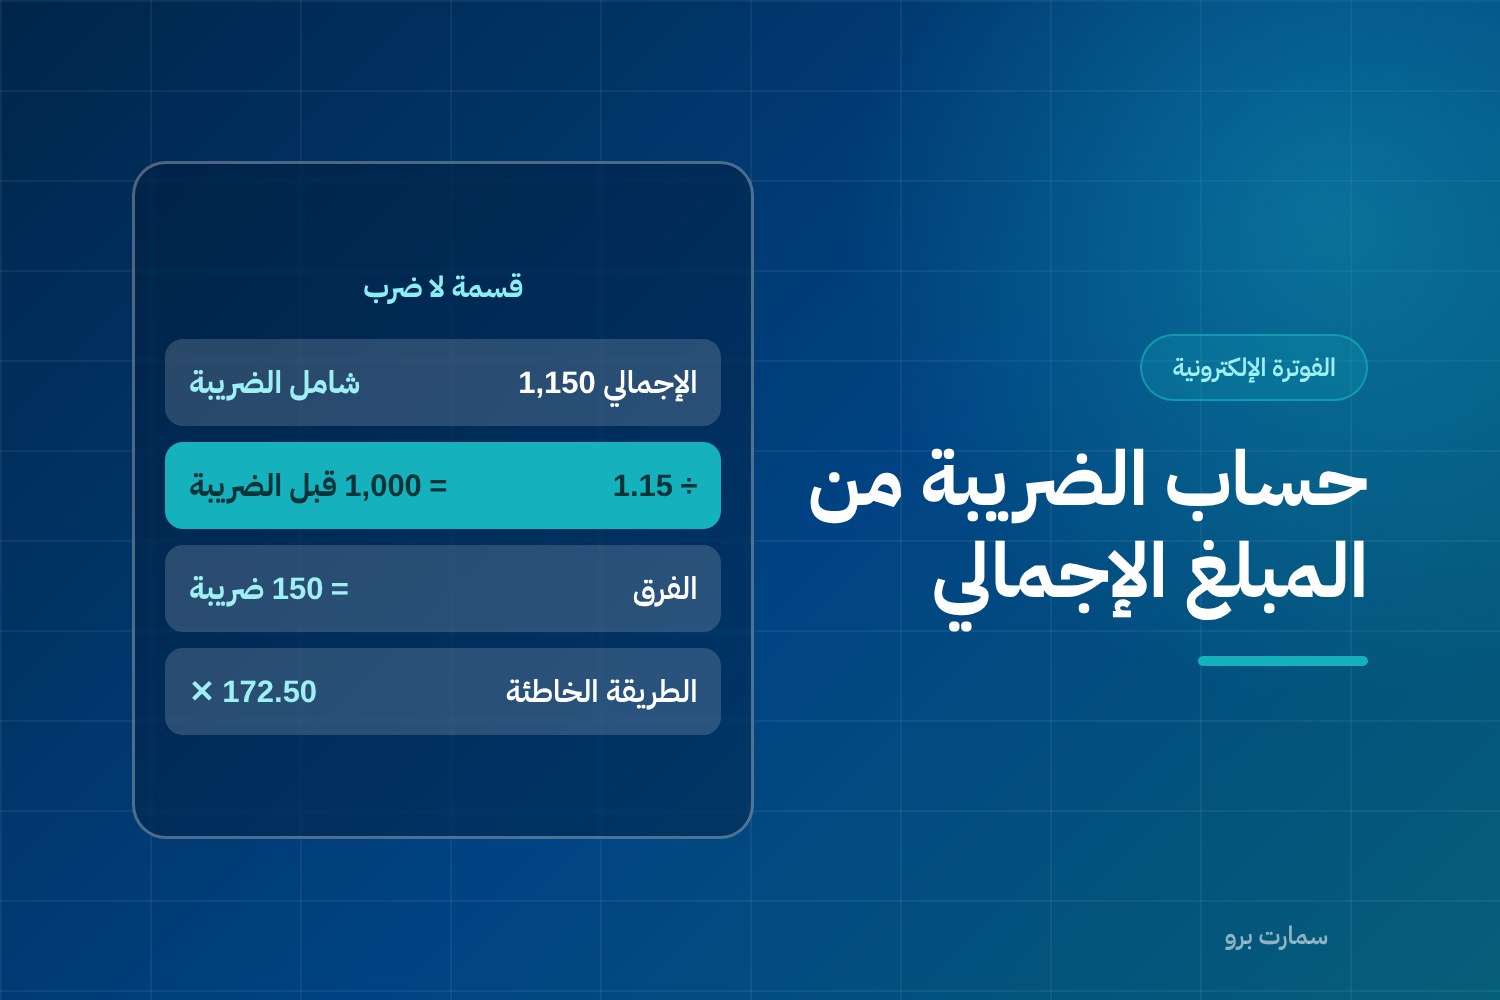
حساب الضريبة من المبلغ الإجمالي هو أكثر عملية حسابية يُخطأ فيها في المحاسبة اليومية. السبب بسيط: كثيرون يضربون المبلغ الشامل في خمسة عشر بالمئة، وهذه ليست المعادلة الصحيحة.
الفرق ليس نظرياً. على فاتورة بألف ومئة وخمسين ريالاً، الطريقة الخاطئة تعطي 172.50 ريالاً والصحيحة تعطي 150 ريالاً — فرق 22.50 ريالاً في فاتورة واحدة، يتضاعف عبر مئات الفواتير.
حساب الضريبة من المبلغ الإجمالي: المعادلة الصحيحة
حين يكون المبلغ شاملاً الضريبة، أنت أمام 115٪ لا 100٪. فالضريبة تُستخرج بالقسمة لا بالضرب:
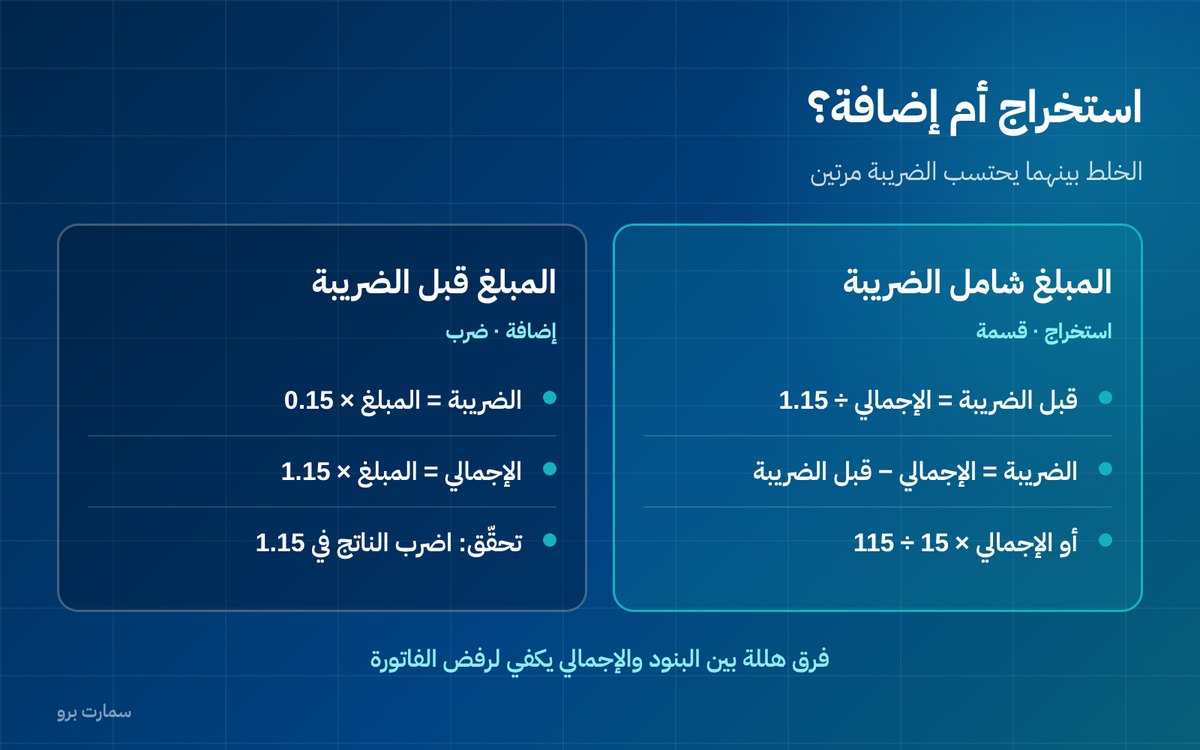
- المبلغ قبل الضريبة = الإجمالي ÷ 1.15
- مبلغ الضريبة = الإجمالي − المبلغ قبل الضريبة
- أو مباشرة: مبلغ الضريبة = الإجمالي × 15 ÷ 115
والمعامل المختصر: اضرب الإجمالي في 0.130434 تقريباً لتحصل على الضريبة مباشرة.
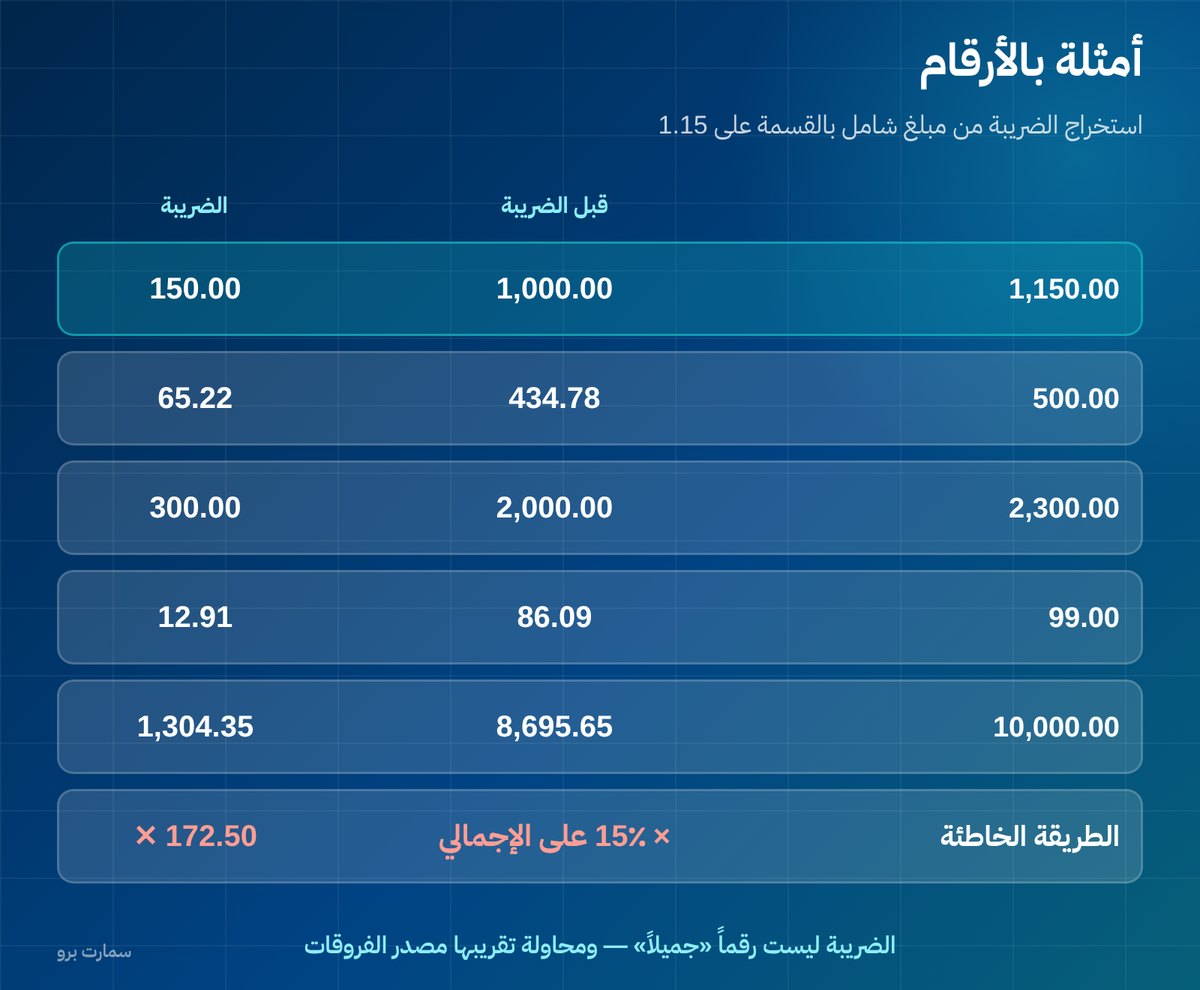
أمثلة بالأرقام
| الإجمالي شامل الضريبة | قبل الضريبة | الضريبة |
|---|---|---|
| 1,150.00 | 1,000.00 | 150.00 |
| 500.00 | 434.78 | 65.22 |
| 2,300.00 | 2,000.00 | 300.00 |
| 99.00 | 86.09 | 12.91 |
| 10,000.00 | 8,695.65 | 1,304.35 |
لاحظ الصف الرابع: الضريبة ليست رقماً «جميلاً»، وهذا طبيعي. محاولة تقريبها إلى رقم مريح هي مصدر الفروقات.
الاتجاه المعاكس: الإضافة
إذا كان لديك المبلغ قبل الضريبة وتريد الإجمالي، فالعملية ضرب لا قسمة:
- الضريبة = المبلغ قبل الضريبة × 0.15
- الإجمالي = المبلغ قبل الضريبة × 1.15
والخطأ الشائع هنا هو الخلط بين الحالتين: تطبيق معادلة الإضافة على مبلغ شامل أصلاً، فتُحتسب الضريبة مرتين.
لماذا يقع هذا الخطأ بكثرة؟
لأن نسبة الضريبة تُقرأ كأنها نسبة من الإجمالي، وهي في الواقع نسبة من المبلغ قبل الضريبة. حين يكون السعر قبل الضريبة مئة، تضيف خمسة عشر فيصبح مئة وخمسة عشر. فالخمسة عشر تمثّل خمسة عشر بالمئة من المئة، لكنها تمثّل نحو ثلاثة عشر بالمئة فقط من المئة والخمسة عشر.
هذا الفرق بين «نسبة من الأصل» و«نسبة من الإجمالي» هو جوهر المسألة كلها، وفهمه مرة واحدة يغني عن حفظ المعادلات.
أين يظهر هذا الخطأ عملياً؟
- أسعار التجزئة المعلنة: السعر على الرفّ شامل الضريبة في الغالب، فاستخراجها يحتاج القسمة.
- إيصالات نقاط البيع: حين يُدخل الكاشير مبلغاً شاملاً ويحسب النظام الضريبة بالإضافة.
- العقود والاتفاقيات: عقد مكتوب فيه مبلغ دون تحديد هل هو شامل أم لا. هذا بند يجب أن يكون صريحاً في كل عقد.
- المصروفات النثرية: فاتورة مورّد بمبلغ واحد، فيُحسب خصم المدخلات خطأً.
تحقّق سريع من صحة حسابك
اضرب المبلغ الذي استخرجته قبل الضريبة في 1.15. إن عاد بك إلى الإجمالي نفسه فحسابك صحيح، وإن خرج رقم مختلف فقد استخدمت معادلة الإضافة في موضع الاستخراج.
واجعل هذا الفحص عادة عند مراجعة فواتير الموردين تحديداً، لأن خطأ المورّد في هذه النقطة يعني خصم ضريبة مدخلات بمبلغ خاطئ في إقرارك أنت.
قاعدة التقريب: تفصيل يُفشل الفواتير
التقريب ليس تفصيلاً شكلياً في الفوترة الإلكترونية. المنصة تتحقّق من تطابق مجموع البنود مع الإجمالي المعلن، وفرق هللة واحدة يكفي لرفض الفاتورة.
والفرق ينشأ من اختلاف الطريقة: هل تُحسب الضريبة لكل بند ثم تُجمع، أم تُجمع البنود ثم تُحسب الضريبة على الإجمالي؟ الطريقتان تعطيان نتائج مختلفة أحياناً.
الحل ليس تعديل الفاتورة يدوياً بل توحيد قاعدة التقريب في النظام، وهذه مسؤولية المورّد. اطلب منه تحديد الطريقة المستخدمة كتابةً، واختبرها على فاتورة فيها عدة بنود بكسور. التفصيل في أخطاء رفض الفواتير.
ماذا عن الأصناف المعفاة ونسبة الصفر؟
هنا تصبح القسمة على الإجمالي خاطئة تماماً. إذا كانت الفاتورة تخلط أصنافاً خاضعة بالنسبة الأساسية مع أصناف معفاة أو بنسبة صفر، فلا يمكن استخراج الضريبة من الإجمالي بمعادلة واحدة.
الطريقة الصحيحة: افصل البنود حسب فئتها الضريبية، واحسب لكل مجموعة على حدة، ثم اجمع. ولهذا تحديداً يجب أن تكون فئة الضريبة محدّدة بدقة لكل صنف في دليل أصنافك.
أثر الخطأ على الإقرار الضريبي
الخطأ في اتجاه واحد يرفع ضريبة المخرجات المعلنة فتدفع أكثر مما عليك. وفي الاتجاه الآخر يخفضها فينشأ فرق يُطالَب به لاحقاً مع ما قد يترتب عليه.
وفي الحالتين، الفرق لا يظهر في فاتورة واحدة بل يتراكم عبر الربع كاملاً، ويُكتشف عند مطابقة إجمالي الفواتير مع الإقرار — وهي مطابقة يجب أن تكون جزءاً من إقفالك الشهري لا مفاجأة ربعية.
خمس نقاط تمنع أغلب الأخطاء
- اكتب في كل عقد وعرض سعر هل المبلغ شامل الضريبة أم لا. لا تتركها للفهم المتبادل.
- لا تقرّب يدوياً لتصل إلى رقم مريح، فالفرق يظهر عند المطابقة.
- اعرض الثلاثة دائماً في الفاتورة: قبل الضريبة، الضريبة، بعد الضريبة.
- راجع فئة كل صنف قبل الإطلاق، لا بعد أول رفض.
- اختبر فاتورة بكسور في بيئة التجربة قبل أول يوم بيع.
المرجع عند الاختلاف
نسبة ضريبة القيمة المضافة وحالات الإعفاء والنسبة الصفرية وقواعد احتساب الضريبة منشورة لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع الذي يُحتكم إليه لا اجتهاد النظام أو المورّد.
وإذا كان نشاطك يشمل أصنافاً معفاة أو تصديراً، فراجع معالجتك مع محاسبك قبل اعتماد أي قاعدة عامة، لأن الحالات تختلف.
اقرأ أيضاً
الأسئلة الشائعة
كيف أحسب الضريبة من المبلغ الإجمالي؟
اقسم الإجمالي على 1.15 لتحصل على المبلغ قبل الضريبة، ثم اطرحه من الإجمالي لتحصل على الضريبة. أو مباشرة: اضرب الإجمالي في 15 واقسم على 115. وضرب الإجمالي في خمسة عشر بالمئة خطأ شائع يعطي رقماً أكبر من الصحيح.
ما الفرق بين استخراج الضريبة وإضافتها؟
الاستخراج يكون حين يكون المبلغ شاملاً الضريبة، فتقسم على 1.15. والإضافة تكون حين يكون المبلغ قبل الضريبة، فتضرب في 0.15 للضريبة أو في 1.15 للإجمالي. والخلط بينهما يحتسب الضريبة مرتين.
لماذا تُرفض فاتورتي بسبب فرق هللة؟
لأن المنصة تتحقّق من تطابق مجموع البنود مع الإجمالي المعلن. والفرق ينشأ من اختلاف قاعدة التقريب: حساب الضريبة لكل بند ثم الجمع، أو جمع البنود ثم حساب الضريبة. الحل توحيد القاعدة في النظام لا تعديل الفاتورة يدوياً.
كيف أحسب الضريبة في فاتورة فيها أصناف معفاة؟
لا يمكن استخراجها من الإجمالي بمعادلة واحدة. افصل البنود حسب فئتها الضريبية — خاضع بالنسبة الأساسية، نسبة صفر، معفى — واحسب لكل مجموعة على حدة ثم اجمع. ولهذا يجب تحديد فئة الضريبة بدقة لكل صنف في دليل الأصناف.