
سن التقاعد في نظام التأمينات الجديد: 65 سنة ميلادية والفئة الانتقالية
السن النظامي 65 سنة ميلادية، والحد الأدنى 180 شهراً، ومعادلة المعاش 2.25٪. وجدول الفئة الانتقالية ينزل إلى 58 سنة و4 أشهر.
الكاتب:سامي الحيدري
سن التقاعد في نظام التأمينات الجديد خمس وستون سنة ميلادية. والكلمة المهمة هنا «ميلادية»، لأن النظام السابق كان يحسب ستين سنة هجرية. وبين الرقمين فرق يقارب ست سنوات في العمر الفعلي، لا خمساً كما يبدو من الطرح.
النظام الجديد — نظام التأمينات الاجتماعية الصادر بالمرسوم الملكي م/273 وقرار مجلس الوزراء رقم 1022 بتاريخ 26/12/1445هـ — نافذ من 3 يوليو 2024، ويسري على من لا توجد لديه مدد اشتراك غير معوّض عنها قبل ذلك التاريخ. أي على الداخلين الجدد لسوق العمل، لا على القائمين.
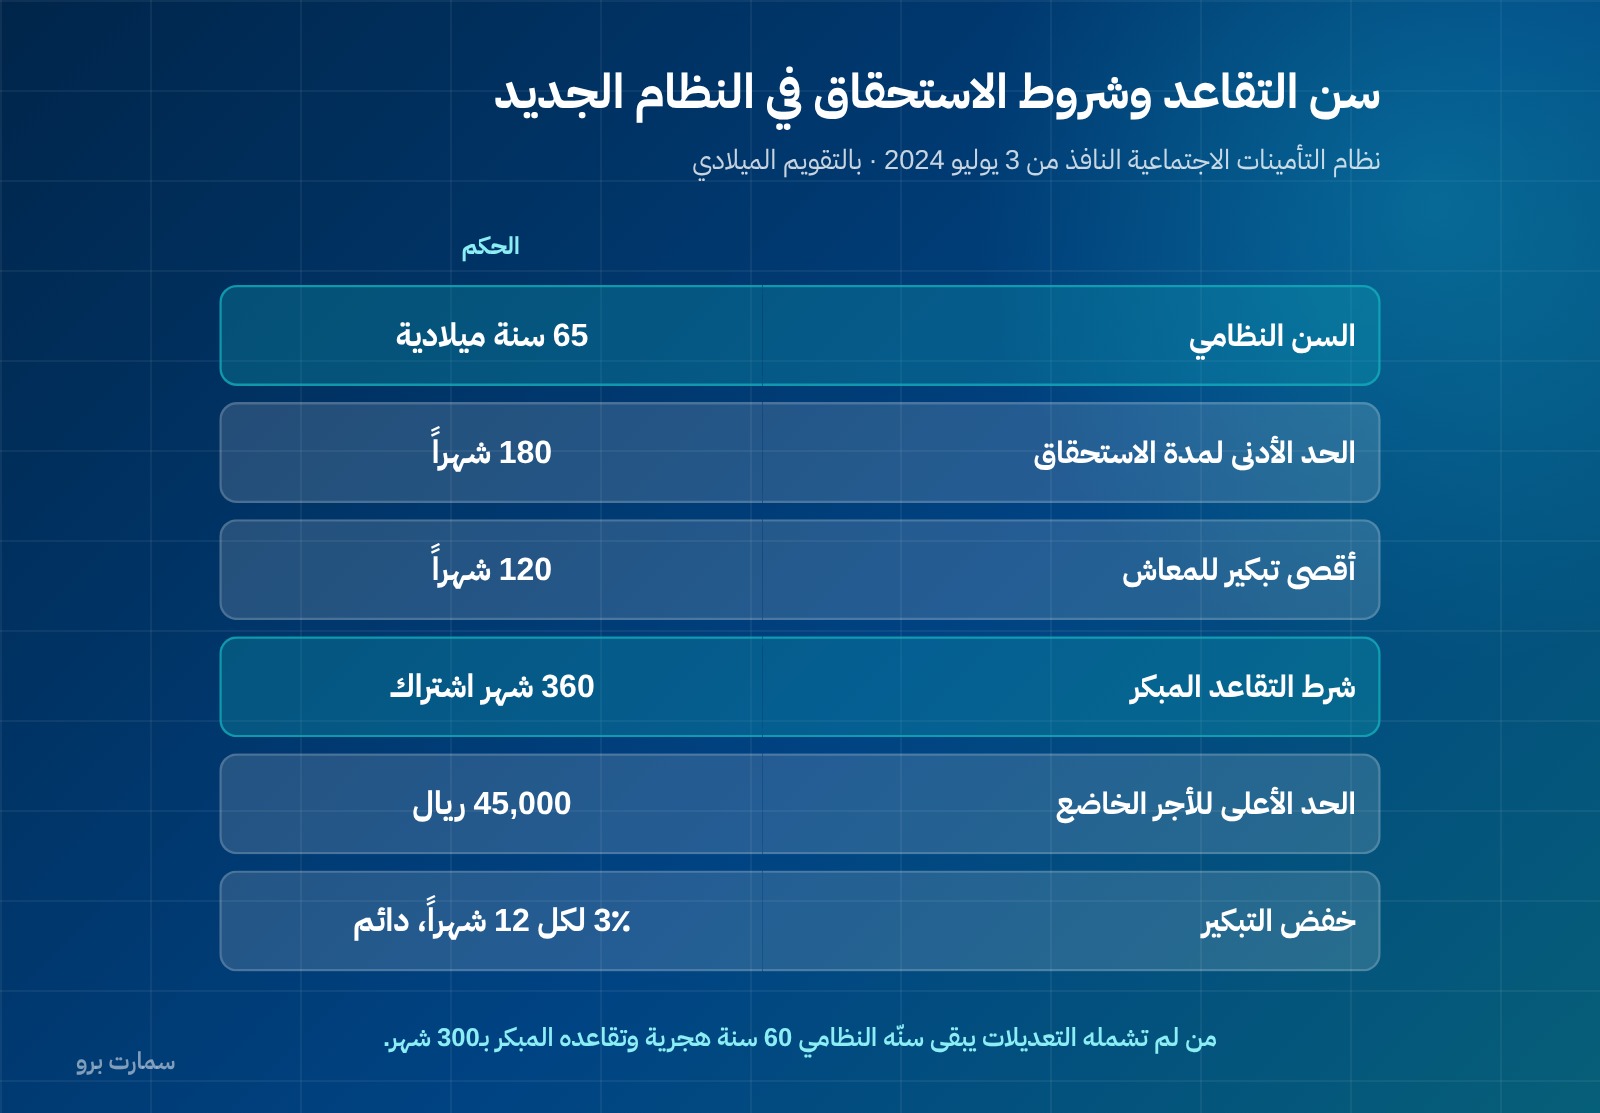
سن التقاعد في نظام التأمينات الجديد وشروط الاستحقاق
| البند | الحكم |
|---|---|
| السن النظامي | 65 سنة ميلادية |
| الحد الأدنى لمدة الاستحقاق | 180 شهراً (15 سنة) |
| التقاعد المبكر | حتى 120 شهراً قبل السن النظامي |
| شرط التقاعد المبكر | التوقف عن العمل المشمول + 360 شهر اشتراك |
| الحد الأعلى للأجر الخاضع | 45,000 ريال شهرياً |
والنظام يعرّف السنة والشهر ميلادياً صراحة، فكل حساب في هذا المقال على التقويم الميلادي.
وشرط التقاعد المبكر مركّب: ليس كافياً أن تبلغ خمساً وخمسين، بل يلزم أن تكون قد توقّفت عن العمل المشمول وأن يكون لديك ثلاثمئة وستون شهر اشتراك — أي ثلاثون سنة. فمن بدأ العمل في الخامسة والعشرين لا يبلغ ثلاثين سنة اشتراك قبل الخامسة والخمسين إلا إن لم تنقطع خدمته شهراً.
كيف يُحسب المعاش
المعادلة: 2.25٪ × متوسط الأجر الخاضع × عدد أشهر الاشتراك ÷ 12، بحدّ أقصى مئة في المئة من ذلك المتوسط.
والمتوسط يُحسب على أعلى 180 شهراً من الأجر الخاضع للاشتراك، لا على آخر سنتين كما كان مألوفاً في بعض الأنظمة. وهذا تغيير مهم في اتجاه الحساب: صار المسار المهني كلّه مؤثّراً، لا نهايته فقط.
ثلاثة أرقام تضبط النتيجة:
- الحد الأدنى للمعاش: 4,000 ريال شهرياً عند 480 شهر اشتراك (أربعين سنة)، و2,000 ريال عند الحد الأدنى لمدة الاستحقاق، بالتدرّج بينهما.
- خفض التقاعد المبكر: 3٪ لكل 12 شهراً مبكرة، أو لكل 12 شهراً أقل من 480 شهراً، بصفة دائمة. فالخفض لا يُعالَج لاحقاً.
- حافز التأجيل: 3٪ لكل 12 شهر اشتراك بعد السن النظامي.
ومعنى «بصفة دائمة» في بند الخفض أنه ليس تعديلاً مؤقتاً يُستدرك عند بلوغ السن النظامي. من تقاعد مبكراً يحمل الخفض ما بقي.
الفئة الانتقالية: جدول يهبط بالسن
ليس كل من كان على رأس العمل في 3 يوليو 2024 خارج النظام الجديد تماماً. هناك فئة انتقالية: من لديه مدد قبل ذلك التاريخ أقل من 240 شهراً، وعمره أقل من خمسين سنة هجرية عند النفاذ.
لهذه الفئة جدول يحدّد السن النظامي بحسب عمر الشخص في تاريخ النفاذ:
- أقل من 29 سنة ميلادية عند 3 يوليو 2024 → السن النظامي 65 سنة.
- 29 سنة وأكثر → جدول متدرّج ينزل من 64 سنة و8 أشهر (لمن كان بين 29 و30) إلى 58 سنة و4 أشهر (لمن كان بين 48 و48.5)، بخطوات أربعة أشهر.
ومدة استحقاق التقاعد المبكر لهذه الفئة تتدرّج كذلك: من 300 شهر لمن كان لديه 228 إلى 239 شهراً عند النفاذ، إلى 360 شهراً لمن كان لديه أقل من 180 شهراً.
ومن لم تشمله التعديلات أصلاً يبقى سنّه النظامي ستين سنة هجرية، وتقاعده المبكر بثلاثمئة شهر في أي عمر.
فالنتيجة أن في المنشأة الواحدة اليوم ثلاث فئات بثلاثة سنون تقاعد مختلفة. وهذا بيان في ملف كل موظف، لا قاعدة واحدة تُطبَّق على الجميع.
ما يعنيه هذا لصاحب العمل
الأثر ليس في المعاش — ذاك شأن المشترك والمؤسسة. الأثر في ثلاثة أمور تمسّ دفاترك:
- تخطيط التعاقب. إن كان لديك موظفون في الفئة الانتقالية، فتواريخ تقاعدهم المتوقّعة متفرّقة بفروق أشهر لا سنوات متماثلة. والجدول يُقرأ لكل حالة.
- اشتراك متدرّج. نسبة فرع المعاشات في النظام الجديد ترتفع نصف نقطة سنوياً حتى تستقر، وتفصيل الجدول في نسبة التأمينات الاجتماعية. فتكلفة الموظف الواحد لا تثبت، وأي نموذج تكلفة لثلاث سنوات يحتاج أن يبني على نسبة صاعدة.
- الأجر الخاضع. الحد الأعلى 45,000 ريال شهرياً، وما فوقه لا يُحتسب. وتحديد الأجر الخاضع نفسه — أي ما يدخل وما لا يدخل — مفصّل في الأجر الخاضع للاشتراك، وهو أكثر ما يُخطئ فيه مسير الرواتب.
وغرامة التأخر في سداد الاشتراكات 2٪ من الاشتراك المستحق لكل شهر تأخير أو جزء منه، وهي تراكمية كغرامات الضريبة.
تحذير من رقم متداول
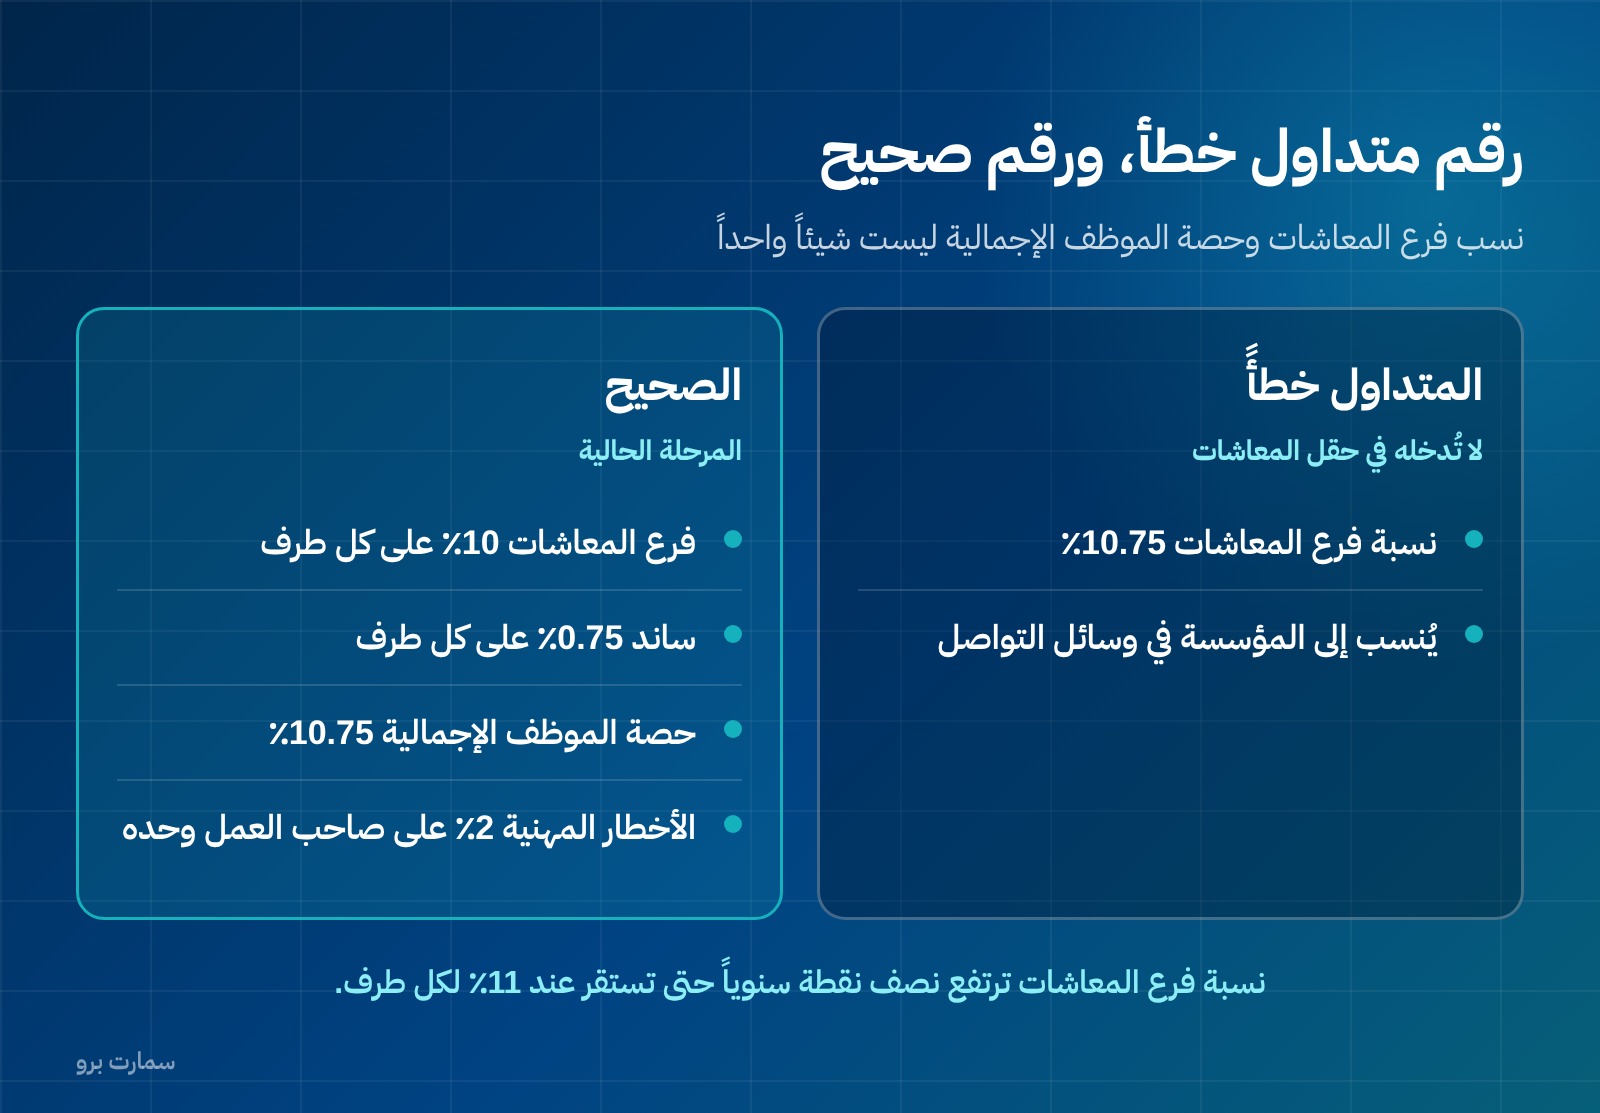
ينتشر في وسائل التواصل أن نسبة فرع المعاشات لعام 2026 هي 10.75٪. هذا خلط. نسبة فرع المعاشات 10٪ على كل من صاحب العمل والمشترك في هذه المرحلة. أما 10.75٪ فهي حصة الموظف الإجمالية: 10٪ معاشات + 0.75٪ للتعطّل عن العمل. من يُدخل 10.75٪ في حقل المعاشات وحده يُخطئ في الخصم.
وفرع الأخطار المهنية والتعويضات الإضافية 2٪ على صاحب العمل وحده، ولا يُقسَّم.
والنصوص الكاملة للنظام والمرسوم وقرار مجلس الوزراء على موقع المؤسسة العامة للتأمينات الاجتماعية. وما يرد هنا شرح عام، وأي حالة فردية — خاصة في الفئة الانتقالية — تُراجَع على سجلّها في المؤسسة لا على جدول عام.
صور المقال
الأسئلة الشائعة
ما سن التقاعد في نظام التأمينات الجديد؟
خمس وستون سنة ميلادية، والنظام يعرّف السنة والشهر ميلادياً صراحة. ويسري على من لا توجد لديه مدد اشتراك غير معوّض عنها قبل 3 يوليو 2024. والنظام السابق كان يحسب ستين سنة هجرية، والفرق بين الرقمين يقارب ست سنوات في العمر الفعلي.
كيف يُحسب المعاش في النظام الجديد؟
بمعادلة 2.25٪ مضروبة في متوسط الأجر الخاضع في عدد أشهر الاشتراك مقسوماً على 12، بحدّ أقصى مئة في المئة من ذلك المتوسط. والمتوسط يُحسب على أعلى 180 شهراً من الأجر الخاضع، لا على آخر سنتين.
ما شروط التقاعد المبكر؟
حتى 120 شهراً قبل السن النظامي، بشرط التوقف عن العمل المشمول و360 شهر اشتراك على الأقل. ويُخفَّض المعاش 3٪ لكل 12 شهراً مبكرة أو لكل 12 شهراً أقل من 480 شهراً، بصفة دائمة لا تُعالج لاحقاً.
من هي الفئة الانتقالية في النظام الجديد؟
من لديه مدد اشتراك قبل 3 يوليو 2024 أقل من 240 شهراً وعمره أقل من خمسين سنة هجرية عند النفاذ. ولها جدول يحدّد السن النظامي بحسب العمر عند النفاذ: 65 سنة لمن كان أقل من 29، ثم يتدرّج نزولاً من 64 سنة و8 أشهر إلى 58 سنة و4 أشهر بخطوات أربعة أشهر.
ما الحد الأدنى للمعاش والحد الأعلى للأجر الخاضع؟
الحد الأدنى للمعاش 4,000 ريال شهرياً عند 480 شهر اشتراك و2,000 ريال عند الحد الأدنى لمدة الاستحقاق، بالتدرّج بينهما. والحد الأعلى للأجر الخاضع للاشتراك 45,000 ريال شهرياً، وما فوقه لا يُحتسب.