
برنامج محاسبة معتمد من هيئة الزكاة: ماذا تعني العبارة فعلاً؟
برنامج محاسبة معتمد من هيئة الزكاة عبارة تُفهم خطأً. ما الذي تنشره الهيئة فعلاً، وأين تقع المسؤولية، وكيف تتحقّق بنفسك في ست خطوات.
الكاتب:سامي الحيدري
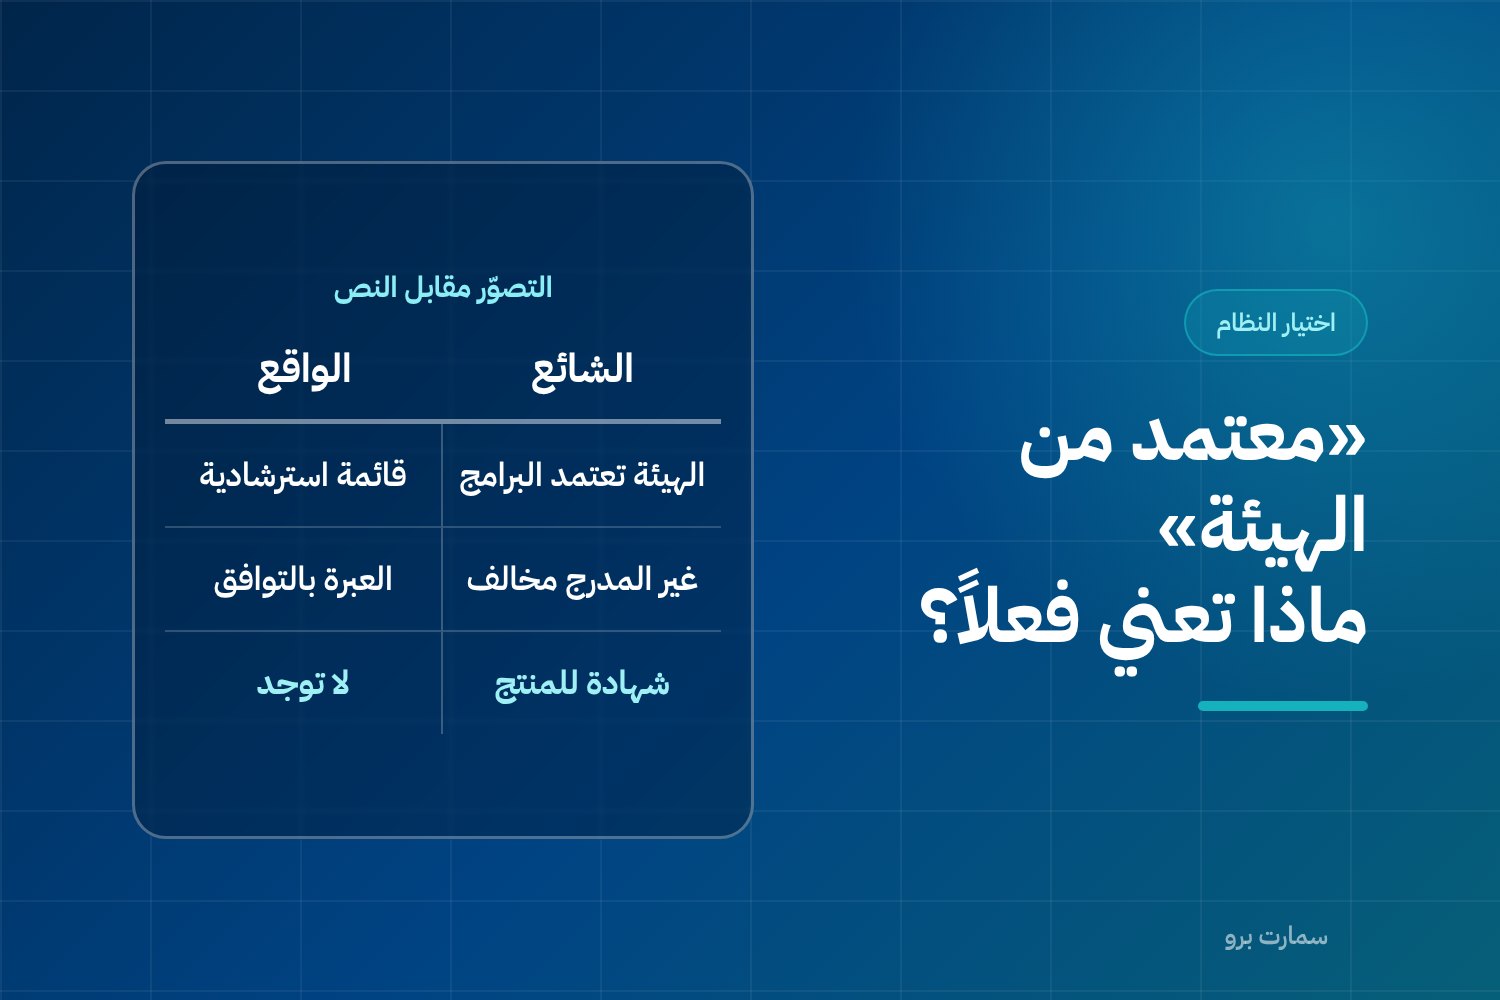
برنامج محاسبة معتمد من هيئة الزكاة عبارة تجدها على موقع كل مورّد تقريباً، وهي من أكثر العبارات التي تُفهم خطأً في السوق السعودي. فأغلب من يقرأها يظن أن الهيئة فحصت البرنامج واعتمدته كما تُعتمد المختبرات أو المنتجات، وأن استخدام برنامج غير «معتمد» يعرّضه للمخالفة.
والحقيقة النظامية مختلفة، ومعرفتها توفّر عليك قراراً خاطئاً وربما مبلغاً كبيراً.
برنامج محاسبة معتمد من هيئة الزكاة: ما الذي يوجد فعلاً؟
الهيئة تنشر قائمة استرشادية لمزودي خدمات الفوترة الإلكترونية، وهي قائمة بمقدّمي أنظمة اجتازوا شروط التأهيل. وهذا كل ما في الأمر.
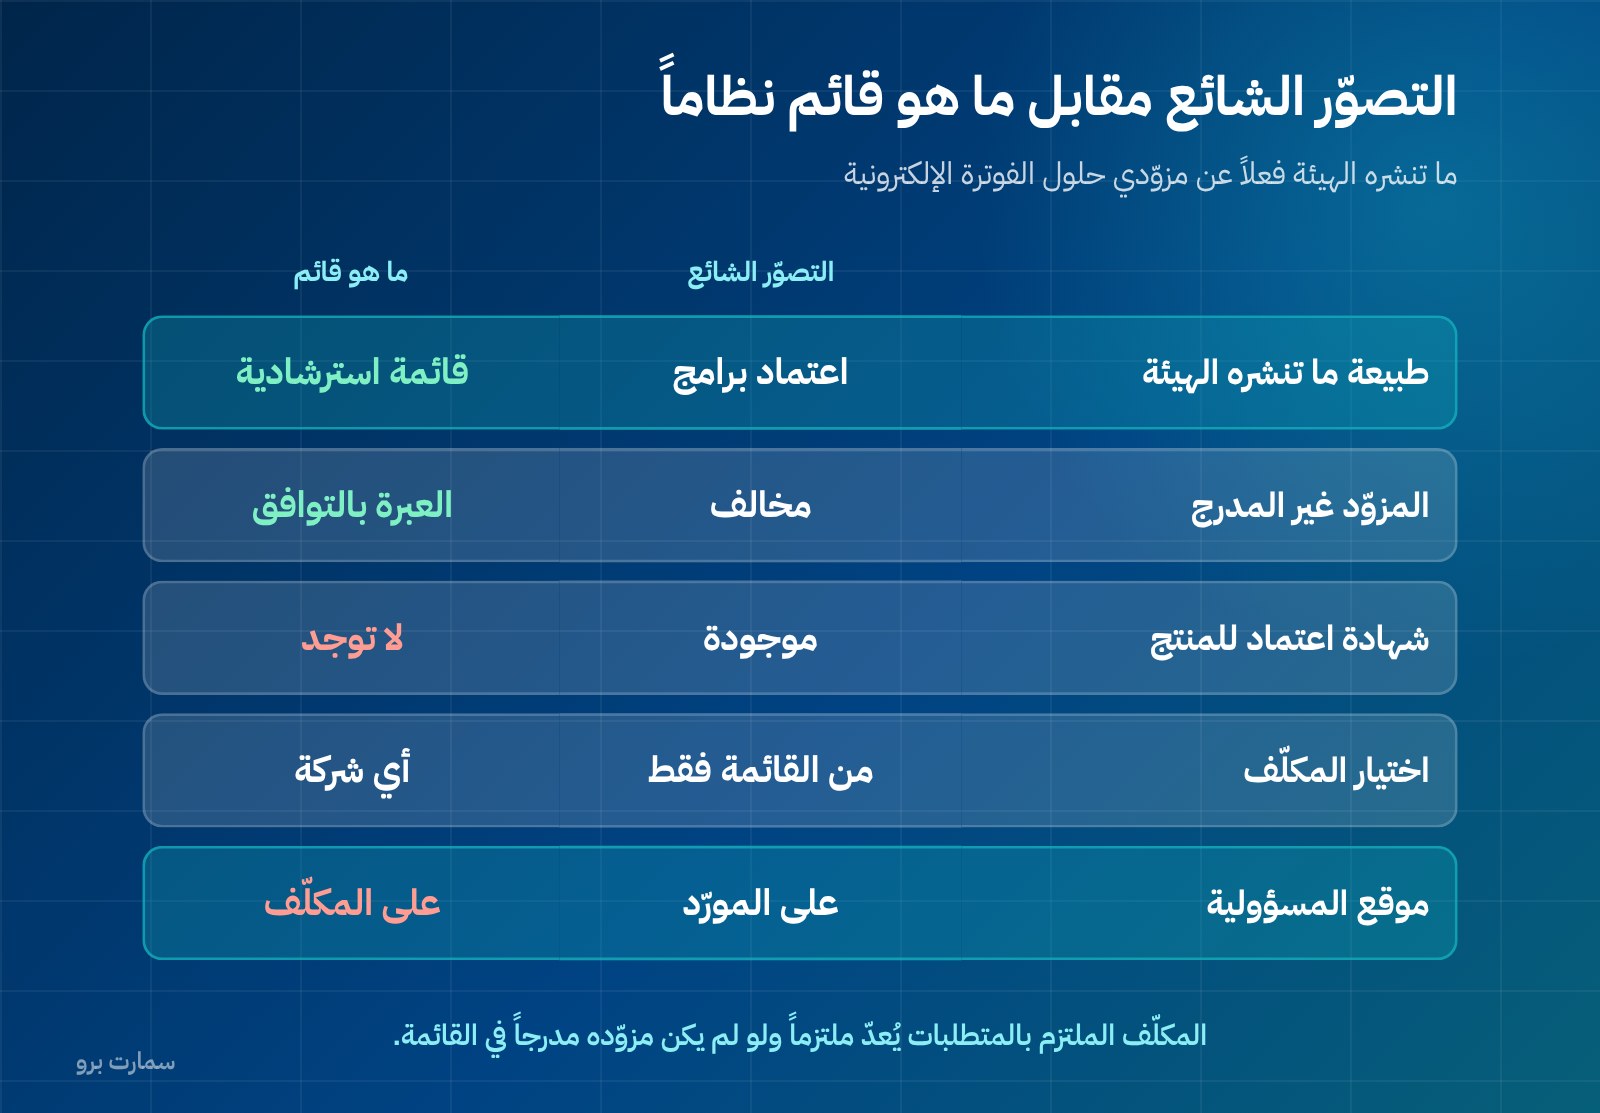
| التصوّر الشائع | ما هو قائم فعلاً |
|---|---|
| الهيئة «تعتمد» برامج المحاسبة | تنشر قائمة استرشادية لمزودين اجتازوا شروط التأهيل |
| البرنامج غير المدرج مخالف | لا؛ العبرة بتوافق النظام مع المتطلبات |
| الاعتماد شهادة للمنتج | لا توجد شهادة اعتماد للمنتج بهذا المعنى |
| المكلّف ملزم بالاختيار من القائمة | لا؛ له أن يتعامل مع أي شركة تقدّم أنظمة إلكترونية |
والنقطة الحاسمة: المكلّف الذي يلتزم بالمتطلبات يُعدّ ملتزماً، حتى لو لم يكن مزوّده مدرجاً في القائمة الاسترشادية. فالمسؤولية على النظام المستخدَم وتوافقه، لا على اسم المورّد في قائمة.
وهذا ليس تقليلاً من قيمة القائمة — وجود المورّد فيها إشارة جيدة — لكنه ليس الشرط النظامي الذي يُتصوَّر.
لماذا تنتشر هذه العبارة إذاً؟
لأنها تختصر على المورّد شرحاً طويلاً، وتختصر على المشتري قراراً صعباً. فالمشتري يريد ضماناً من جهة رسمية بدل أن يفحص بنفسه، والمورّد يريد كلمة واحدة تغلق النقاش.
والنتيجة أن السوق يتبادل طمأنة لا يسندها نص. وأول من يدفع ثمنها هو المنشأة الصغيرة التي اشترت على أساس العبارة، ثم اكتشفت عند أول مراجعة أن فواتيرها ناقصة عنصراً إلزامياً، فتحمّلت هي النتيجة لا المورّد.
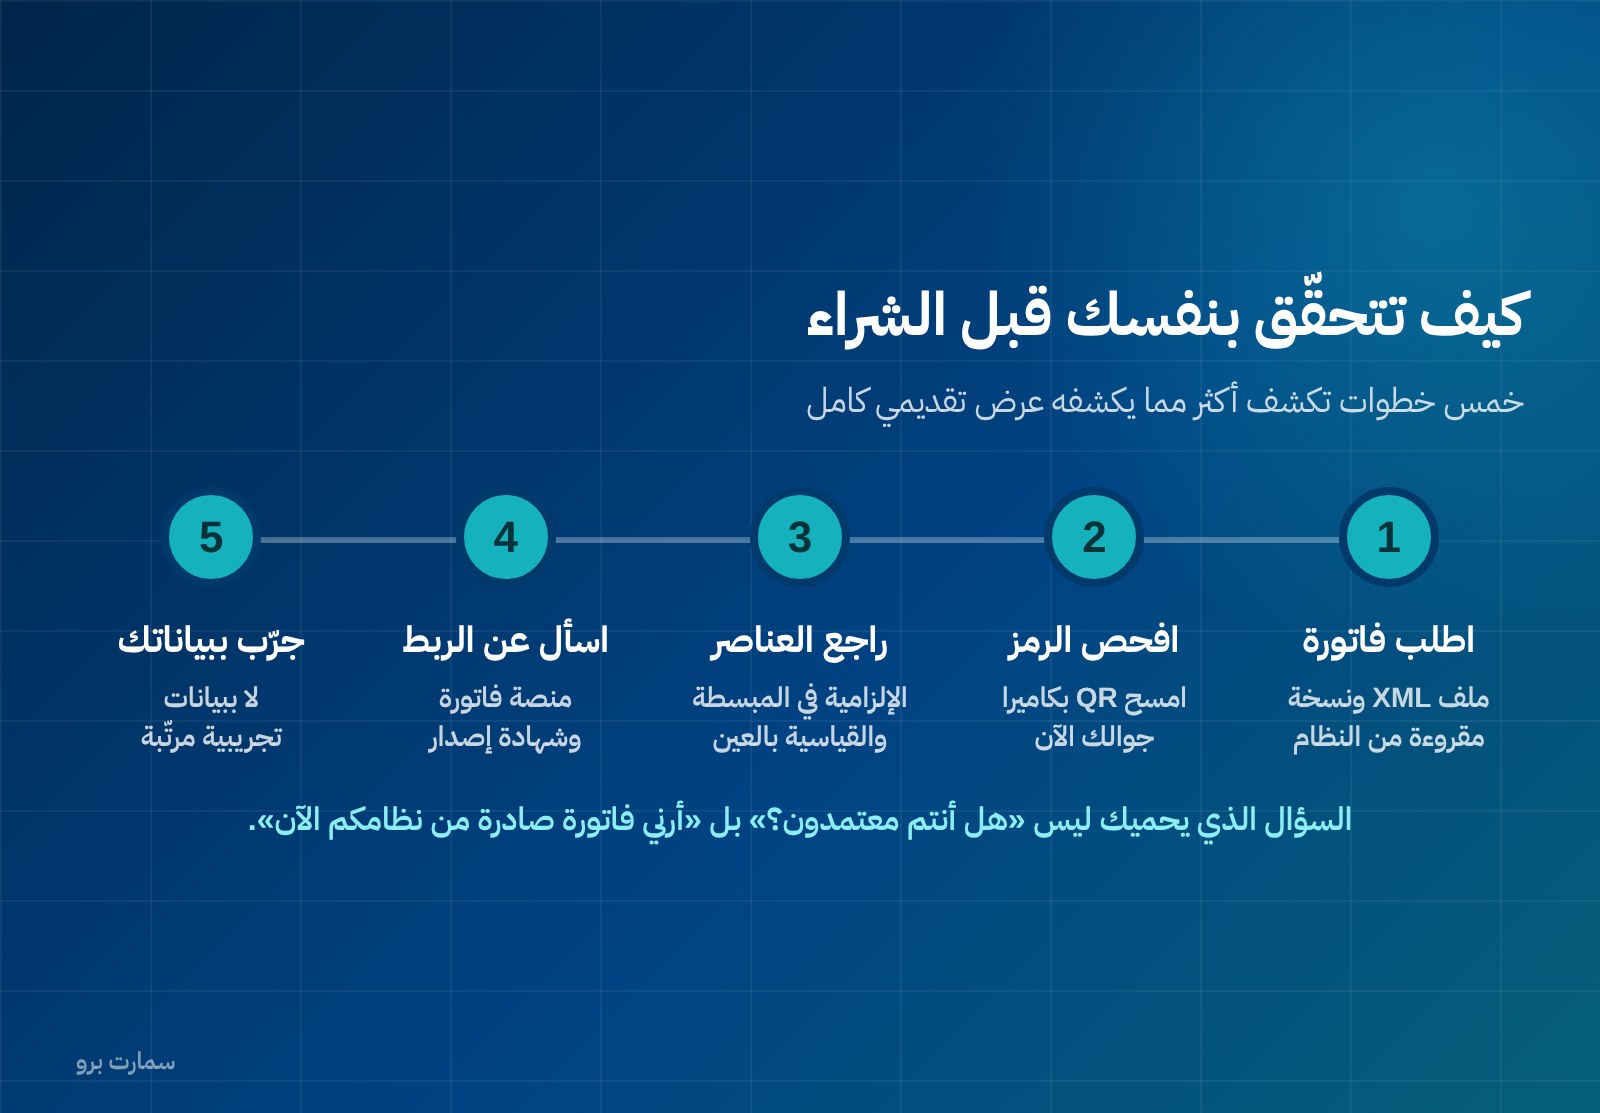
ولهذا فالسؤال الذي يحميك ليس «هل أنتم معتمدون؟» — فالجواب سيكون نعم دائماً — بل «أرني فاتورة صادرة من نظامكم الآن». الأول سؤال عن ادّعاء، والثاني طلب لدليل.
أين تقع المسؤولية إذاً؟
على المكلّف. فهو من يُطالَب بأن تكون فواتيره مستوفية للمتطلبات، لا المورّد. وإن أصدر نظامك فواتير ناقصة فالمخالفة تلحقك أنت، مهما كان ما كُتب في عرض المورّد.
ولهذا فالسؤال الصحيح ليس «هل البرنامج معتمد؟» بل «هل يُصدر فواتير تستوفي المتطلبات، وهل يُثبت ذلك عملياً؟». والفرق بين السؤالين هو الفرق بين شعار تسويقي ودليل قابل للفحص.
كيف تتحقّق بنفسك: ست خطوات
- اطلب فاتورة حقيقية صادرة من النظام — لا صورة من العرض التقديمي، بل ملف XML ونسخة مقروءة.
- افحص رمز الاستجابة السريعة بكاميرا جوالك وتأكد أنه يُقرأ ويُظهر البيانات.
- تحقّق من العناصر الإلزامية في الفاتورة المبسطة والقياسية، فهي منشورة وتُراجَع بالعين.
- اسأل عن مسار المرحلة الثانية: هل يتم الربط عبر منصة فاتورة وبشهادة إصدار؟
- اطلب تجربة على بياناتك لا على بيانات تجريبية مرتّبة سلفاً.
- اسأل عن المرجع: عند الاختلاف، هل يُحيلك المورّد إلى نص الهيئة أم إلى كلامه هو؟
والخطوة الأولى وحدها تكشف أكثر مما تكشفه ساعة عرض تقديمي. راجع متطلبات الفاتورة الضريبية ورمز الاستجابة السريعة.
ما الذي يجب أن يفعله النظام فعلاً؟
| المتطلب | لماذا يهمّك |
|---|---|
| إصدار XML بمعيار UBL 2.1 | صيغة المرحلة الثانية |
| ختم تشفيري وعدّاد لا يُصفَّر | يمنع التلاعب ويُثبت التسلسل |
| سلسلة تجزئة تربط كل فاتورة بسابقتها | أي فجوة تظهر فوراً |
| رمز استجابة سريعة مطبوع ومقروء | إلزامي في المبسطة |
| منع التعديل بعد الإصدار | التصحيح بإشعار لا بتعديل |
| أرشفة تحفظ الملف الأصلي | المستند هو XML لا الصورة |
ومن هذه الستة، البند الأخير هو الأكثر إغفالاً عند الشراء، وأثره يظهر بعد سنوات عند أول مراجعة. التفصيل في أرشفة الفواتير والمرحلة الثانية وما هو الربط.
أربع عبارات تسويقية تستحق التدقيق
«معتمد من الهيئة»
اسأل: معتمد بأي معنى؟ وإن كان المقصود الإدراج في القائمة الاسترشادية فقل ذلك صراحة. والإدراج معلومة تُراجَع لدى الهيئة لا تُؤخذ من المورّد.
«متوافق مع المرحلة الثانية»
اسأل عن الدليل: فاتورة XML صادرة، وشهادة إصدار، ومسار ربط يعمل. التوافق يُعرض ولا يُدّعى.
«جاهز لأي تحديث قادم»
وعد بالمستقبل لا يُفحص اليوم. والأجدى أن تسأل: كم مرة حدّثتم النظام خلال السنتين الماضيتين، ومتى آخر مرة؟
«يدعم كل المتطلبات»
عبارة عامة. استبدلها بقائمة البنود الستة أعلاه، وافحصها بنداً بنداً على فاتورة حقيقية.
ماذا لو اكتشفت أن نظامك غير متوافق؟
العلاج ليس التأجيل. وأقصر مسار عملي:
- وثّق الوضع الحالي: ما الذي ينقص بالضبط من فواتيرك؟
- اسأل مورّدك عن جدول زمني مكتوب لا عن طمأنة شفهية.
- قدّر تكلفة البقاء مقابل تكلفة الانتقال، بما فيها الغرامات المحتملة.
- لا تنتقل في منتصف فترة ضريبية إن أمكن، وأبقِ أرشيف النظام القديم.
وتفصيل الانتقال في من المرحلة الأولى إلى الثانية والعقوبات.
الخلاصة في ثلاثة أسطر
أولاً: لا توجد «شهادة اعتماد» لبرامج المحاسبة بالمعنى المتداول؛ توجد قائمة استرشادية لمزودين اجتازوا شروط التأهيل.
ثانياً: المكلّف الملتزم بالمتطلبات يُعدّ ملتزماً ولو لم يكن مزوّده في القائمة.
ثالثاً: المسؤولية عليك أنت، فاشترِ على أساس فاتورة فحصتها بنفسك لا على أساس شعار.
المرجع الرسمي
القائمة الاسترشادية لمزودي خدمات الفوترة الإلكترونية ومتطلبات الأنظمة والمواصفات الفنية منشورة لدى هيئة الزكاة والضريبة والجمارك، وهي المرجع عند أي اختلاف مع ما يقوله أي مورّد — بما في ذلك ما ورد هنا.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل تعتمد هيئة الزكاة برامج المحاسبة؟
الهيئة تنشر قائمة استرشادية لمزودي خدمات الفوترة الإلكترونية، وهي قائمة بمقدّمي أنظمة اجتازوا شروط التأهيل. ولا توجد شهادة اعتماد للمنتج بالمعنى المتداول، وللمكلّف أن يتعامل مع أي شركة تقدّم أنظمة إلكترونية بشرط توافق النظام مع المتطلبات.
هل أُعدّ مخالفاً إذا كان مزوّدي غير مدرج في القائمة؟
لا. المكلّف الذي يلتزم بالمتطلبات يُعدّ ملتزماً حتى لو لم يكن مزوّده مدرجاً في القائمة الاسترشادية. فالعبرة بتوافق النظام المستخدَم مع متطلبات الفوترة، لا بإدراج اسم المورّد.
على من تقع المسؤولية إذا أصدر النظام فواتير ناقصة؟
على المكلّف. فهو المطالَب بأن تكون فواتيره مستوفية للمتطلبات، والمخالفة تلحقه هو مهما كان ما ورد في عرض المورّد. ولهذا يُفحص النظام على فاتورة حقيقية قبل الشراء لا بعده.
كيف أتحقّق من توافق البرنامج بنفسي؟
اطلب فاتورة حقيقية صادرة من النظام بملف XML ونسخة مقروءة، وافحص رمز الاستجابة السريعة بكاميرا جوالك، وراجع العناصر الإلزامية، واسأل عن مسار الربط عبر منصة فاتورة وشهادة الإصدار، واطلب تجربة على بياناتك أنت.