
القيد المحاسبي: كيف تكتبه خطوة بخطوة بأمثلة عملية
القيد المحاسبي هو الوحدة الأصغر في دفاترك، ومنه تُبنى كل تقاريرك. خمس خطوات لكتابة أي قيد صحيح، مع أمثلة سعودية بالأرقام والأخطاء الشائعة.
SmartPro Admin
كل تقرير مالي في منشأتك — قائمة الدخل، الميزانية، تقرير الأرباح — ليس إلا تجميعاً لقيود صغيرة. وإذا كان القيد خاطئاً، فكل ما بُني عليه خاطئ، مهما كان النظام الذي تستخدمه متقدماً.
القيد المحاسبي هو تسجيل عملية مالية واحدة في تاريخ محدد، بطرف مدين وطرف دائن متساويين، مع مستند يثبتها.
العناصر الخمسة لأي قيد صحيح
- التاريخ: يوم وقوع العملية لا يوم إدخالها في النظام.
- الحسابات: الحساب المدين والحساب الدائن من دليل حساباتك.
- المبلغ: متساوٍ في الجانبين.
- البيان: جملة قصيرة تشرح العملية لمن يقرأ الدفتر بعد سنة.
- المستند المرجعي: رقم الفاتورة أو سند القبض أو العقد.
أكثر ما يُهمل من هذه العناصر هو البيان والمستند. وهما تحديداً ما يُطلب منك عند أي مراجعة أو فحص ضريبي.
خمس خطوات لكتابة أي قيد
- حدّد العملية بدقة: ماذا حدث، ومتى، وبكم؟
- حدّد الحسابات المتأثرة، وهي اثنان على الأقل.
- طبّق القاعدة الذهبية: الأصول والمصروفات تزيد بالمدين، والخصوم وحقوق الملكية والإيرادات تزيد بالدائن.
- تأكد من توازن المجموعين.
- اربط القيد بمستنده واكتب بياناً مفهوماً.
مثال كامل: فاتورة بيع بالآجل
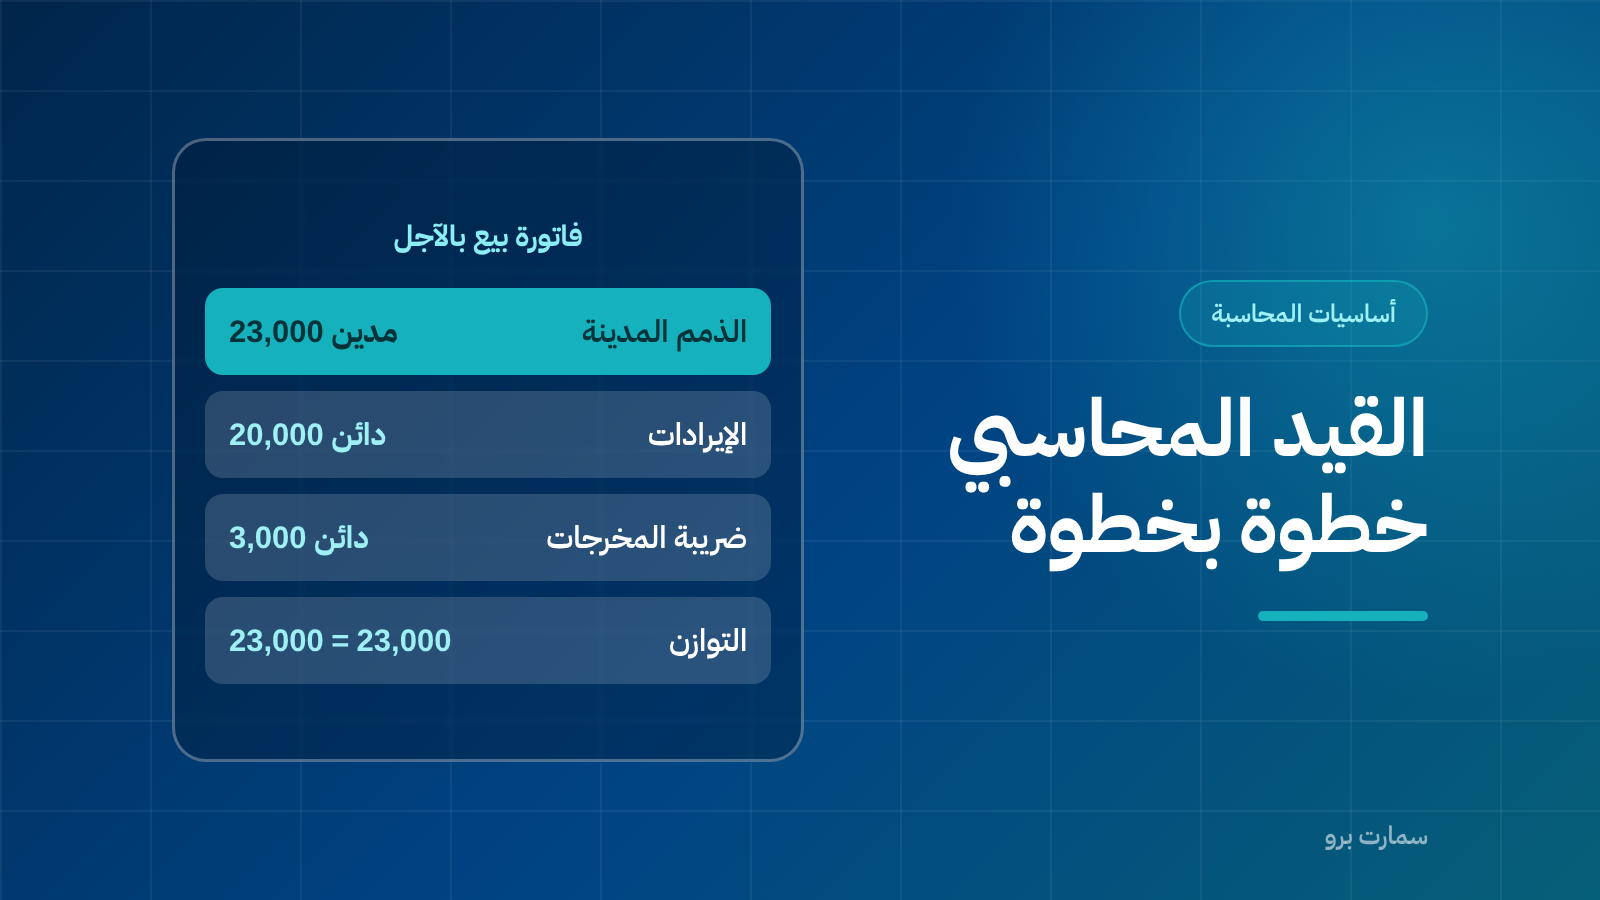
بعت خدمة بـ 20,000 ريال لعميل، مع ضريبة قيمة مضافة 3,000 ريال، والسداد بعد 30 يوماً.
- الذمم المدينة ← مدين 23,000
- الإيرادات ← دائن 20,000
- ضريبة المخرجات المستحقة ← دائن 3,000
وعند التحصيل بعد شهر يُكتب قيد منفصل:
- البنك ← مدين 23,000
- الذمم المدينة ← دائن 23,000
لاحظ أن العملية الواحدة أنتجت قيدين في تاريخين مختلفين. دمجهما في قيد واحد يوم التحصيل خطأ شائع يخفي عنك حجم مستحقاتك طوال الشهر.
أربعة أخطاء تكلّفك وقتاً في الإقفال
- تسجيل القيد بتاريخ الإدخال لا بتاريخ العملية، فتختلّ مقارنة الشهور.
- دمج عدة عمليات في قيد واحد «لتوفير الوقت»، فيستحيل تتبع أي منها لاحقاً.
- بيان غامض مثل «تسوية» أو «مصروفات متنوعة».
- إهمال ضريبة القيمة المضافة أو دمجها في الإيراد.
متى تحتاج قيداً يدوياً أصلاً؟
في نظام محاسبي سليم، معظم قيودك تتولّد تلقائياً من المستندات: فاتورة، سند قبض، أمر شراء، مسير رواتب. ويبقى القيد اليدوي للحالات الاستثنائية: التسويات الجردية، الإهلاك الشهري، تصحيح خطأ، أو قيد افتتاحي عند بدء نظام جديد.
إذا وجدت نفسك تكتب قيوداً يدوية كل يوم، فالمشكلة ليست في المحاسبة بل في ضبط دورة المستندات.
أسئلة شائعة
ما الفرق بين القيد البسيط والمركب؟
البسيط له طرفان فقط. المركب له أكثر من طرفين، مثل فاتورة بيع فيها إيراد وضريبة في الجانب الدائن.
هل يمكن تعديل قيد بعد حفظه؟
الأفضل محاسبياً أن تكتب قيداً عكسياً يصحّح الخطأ بدل تعديل القيد الأصلي، حتى يبقى أثر التصحيح ظاهراً في الدفاتر.
كم مستنداً أحتاج للقيد الواحد؟
مستند واحد يثبت العملية يكفي، بشرط أن يكون محفوظاً وقابلاً للاسترجاع برقم القيد.
جرّب سمارت برو على طريقة عملك
اختبر أي نظام بسؤال واحد: كم خطوة تحتاج للوصول من رقم في قائمة الدخل إلى القيد الذي أنتجه ثم إلى صورة الفاتورة؟ إن كانت أكثر من ثلاث نقرات، ستدفع الفرق وقتاً كل نهاية شهر.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع.