ميزان المراجعة: ماذا يكشف وماذا يخفي
ميزان المراجعة أداة الفحص السريع لدفاترك قبل الإقفال. مثال كامل بالأرقام، وأربعة أخطاء لا يكشفها مهما توازن.
سامي الحيدري
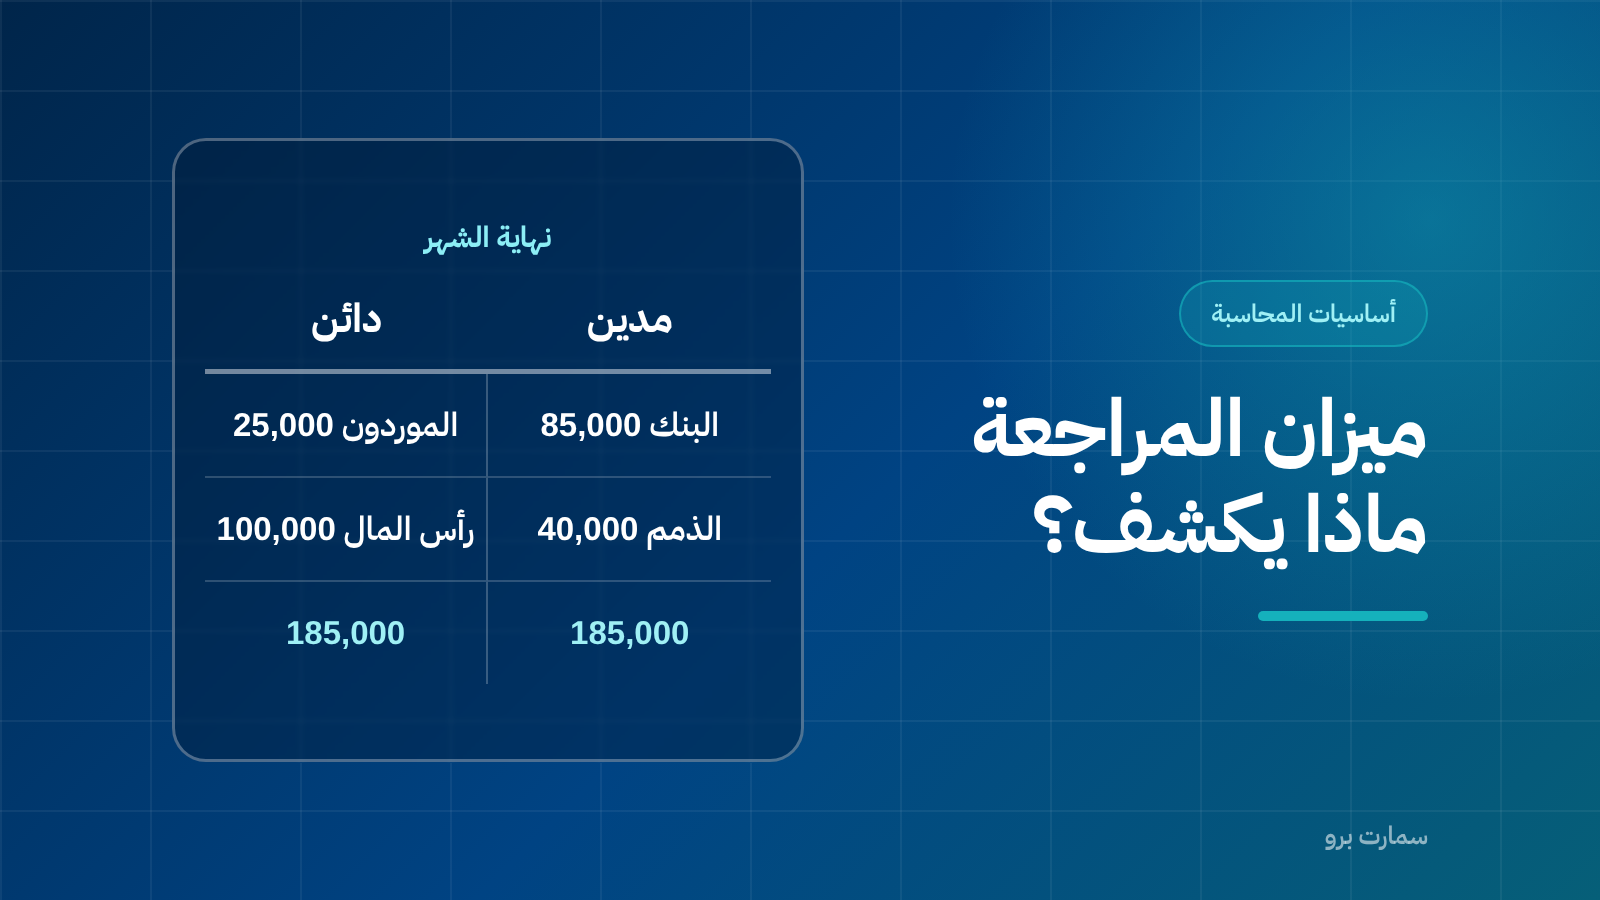
ميزان المراجعة كشف يجمع أرصدة كل حسابات منشأتك في تاريخ محدد، بعمودين: مدين ودائن. وإذا تساوى المجموعان، يُقال إن الميزان متوازن.
لكن هنا تحديداً يقع سوء الفهم الأكبر: الميزان المتوازن لا يعني أن دفاترك صحيحة. يعني فقط أن كل قيد كُتب بجانبين متساويين.
لماذا يُعد قبل الإقفال؟
لأنه أرخص فحص متاح. قبل أن تبدأ التسويات الجردية وتُخرج القوائم المالية، تنظر إلى الميزان فترى كل حساباتك في صفحة واحدة. وأي رصيد غريب يظهر هنا أسهل بكثير من اكتشافه بعد إصدار القوائم.
المؤشرات التي تبحث عنها عند قراءته:
- رصيد سالب في حساب لا يُفترض أن يكون سالباً، مثل مخزون برصيد دائن.
- حساب بنكي يختلف رصيده عن كشف البنك.
- حساب «مصروفات أخرى» منتفخ بشكل غير معتاد.
- حسابات وسيطة لم تُقفل، مثل حساب تسويات مفتوح من شهر سابق.
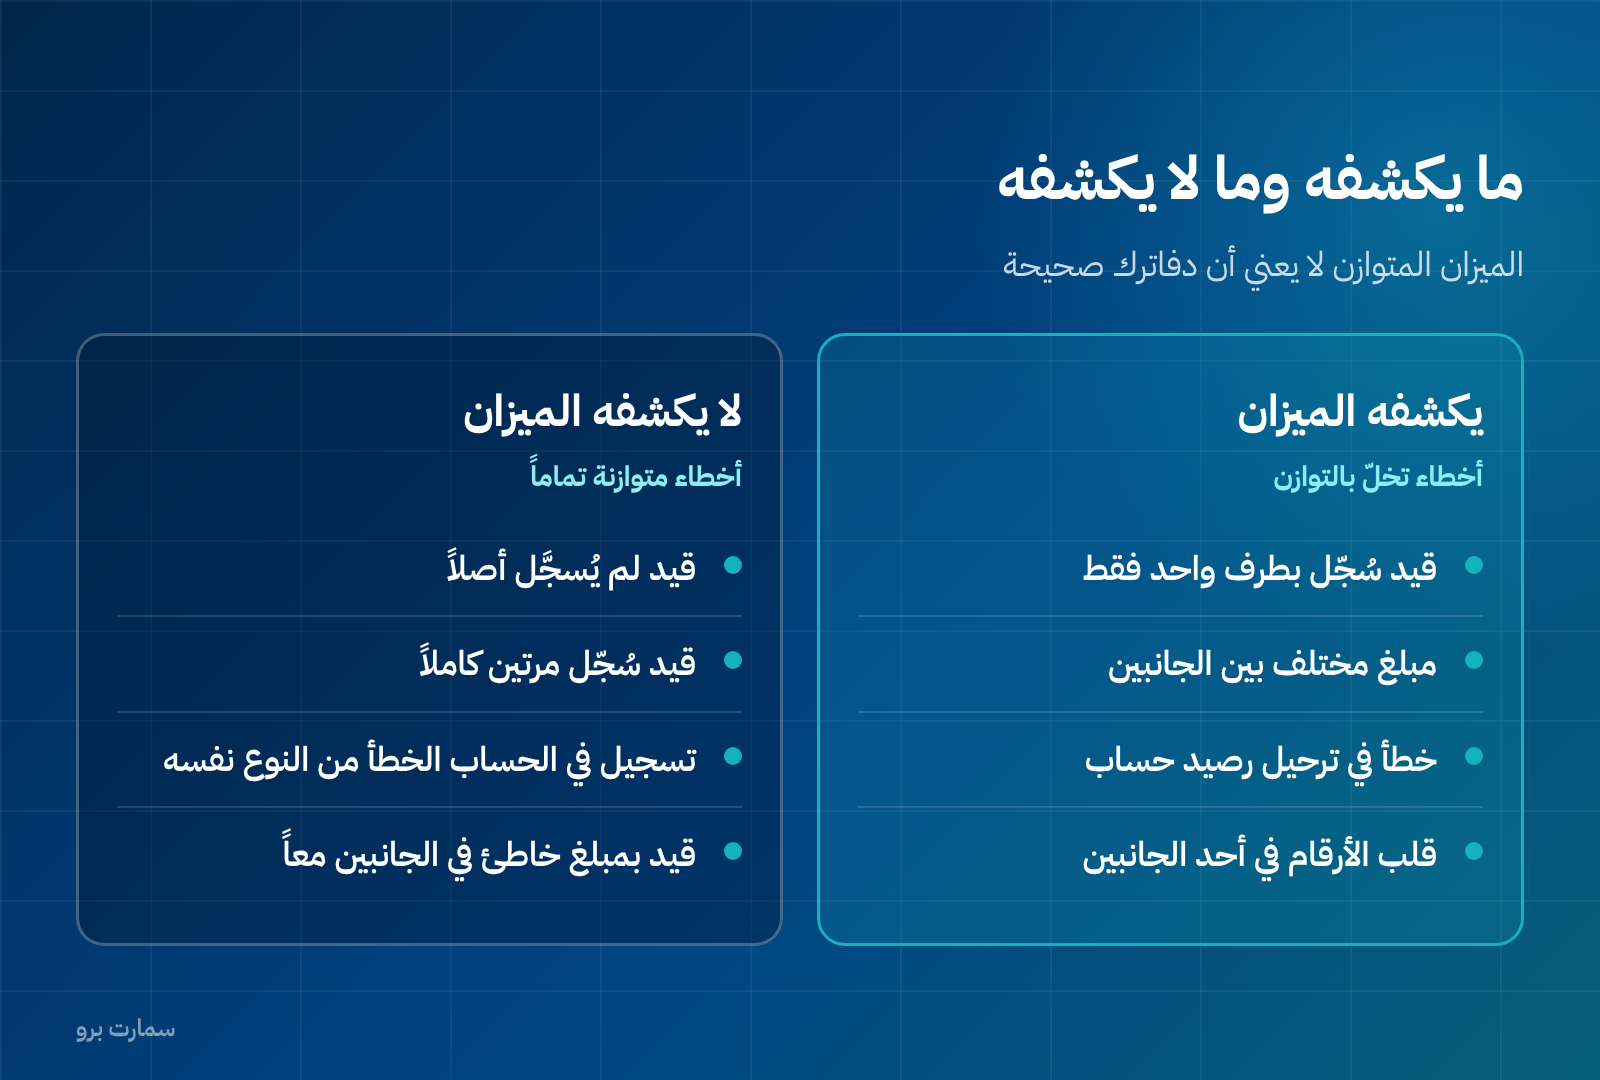
أربعة أخطاء يكشفها الميزان
- قيد سُجّل بطرف واحد فقط.
- مبلغ مختلف بين الجانبين في القيد نفسه.
- خطأ في ترحيل رصيد حساب إلى الكشف.
- قلب الأرقام في أحد الجانبين، مثل 5,400 بدل 4,500.
وأربعة لا يكشفها أبداً
- قيد لم يُسجَّل من الأساس. فاتورة مورد بقيت في الدرج لا أثر لها في الميزان.
- قيد سُجّل مرتين بالكامل. الجانبان متساويان مرتين، والميزان متوازن تماماً.
- تسجيل في الحساب الخطأ من النوع نفسه: مصروف كهرباء في حساب الإيجار.
- قيد بمبلغ خاطئ في الجانبين معاً: بيع بـ 5,000 سُجّل 500 في الطرفين.
هذه الأربعة لا يمسكها إلا مطابقة المستندات ومراجعة الأرصدة بندًا بندًا. ولهذا لا يُغني الميزان عن المطابقة البنكية ولا عن جرد المخزون.
مثال مختصر
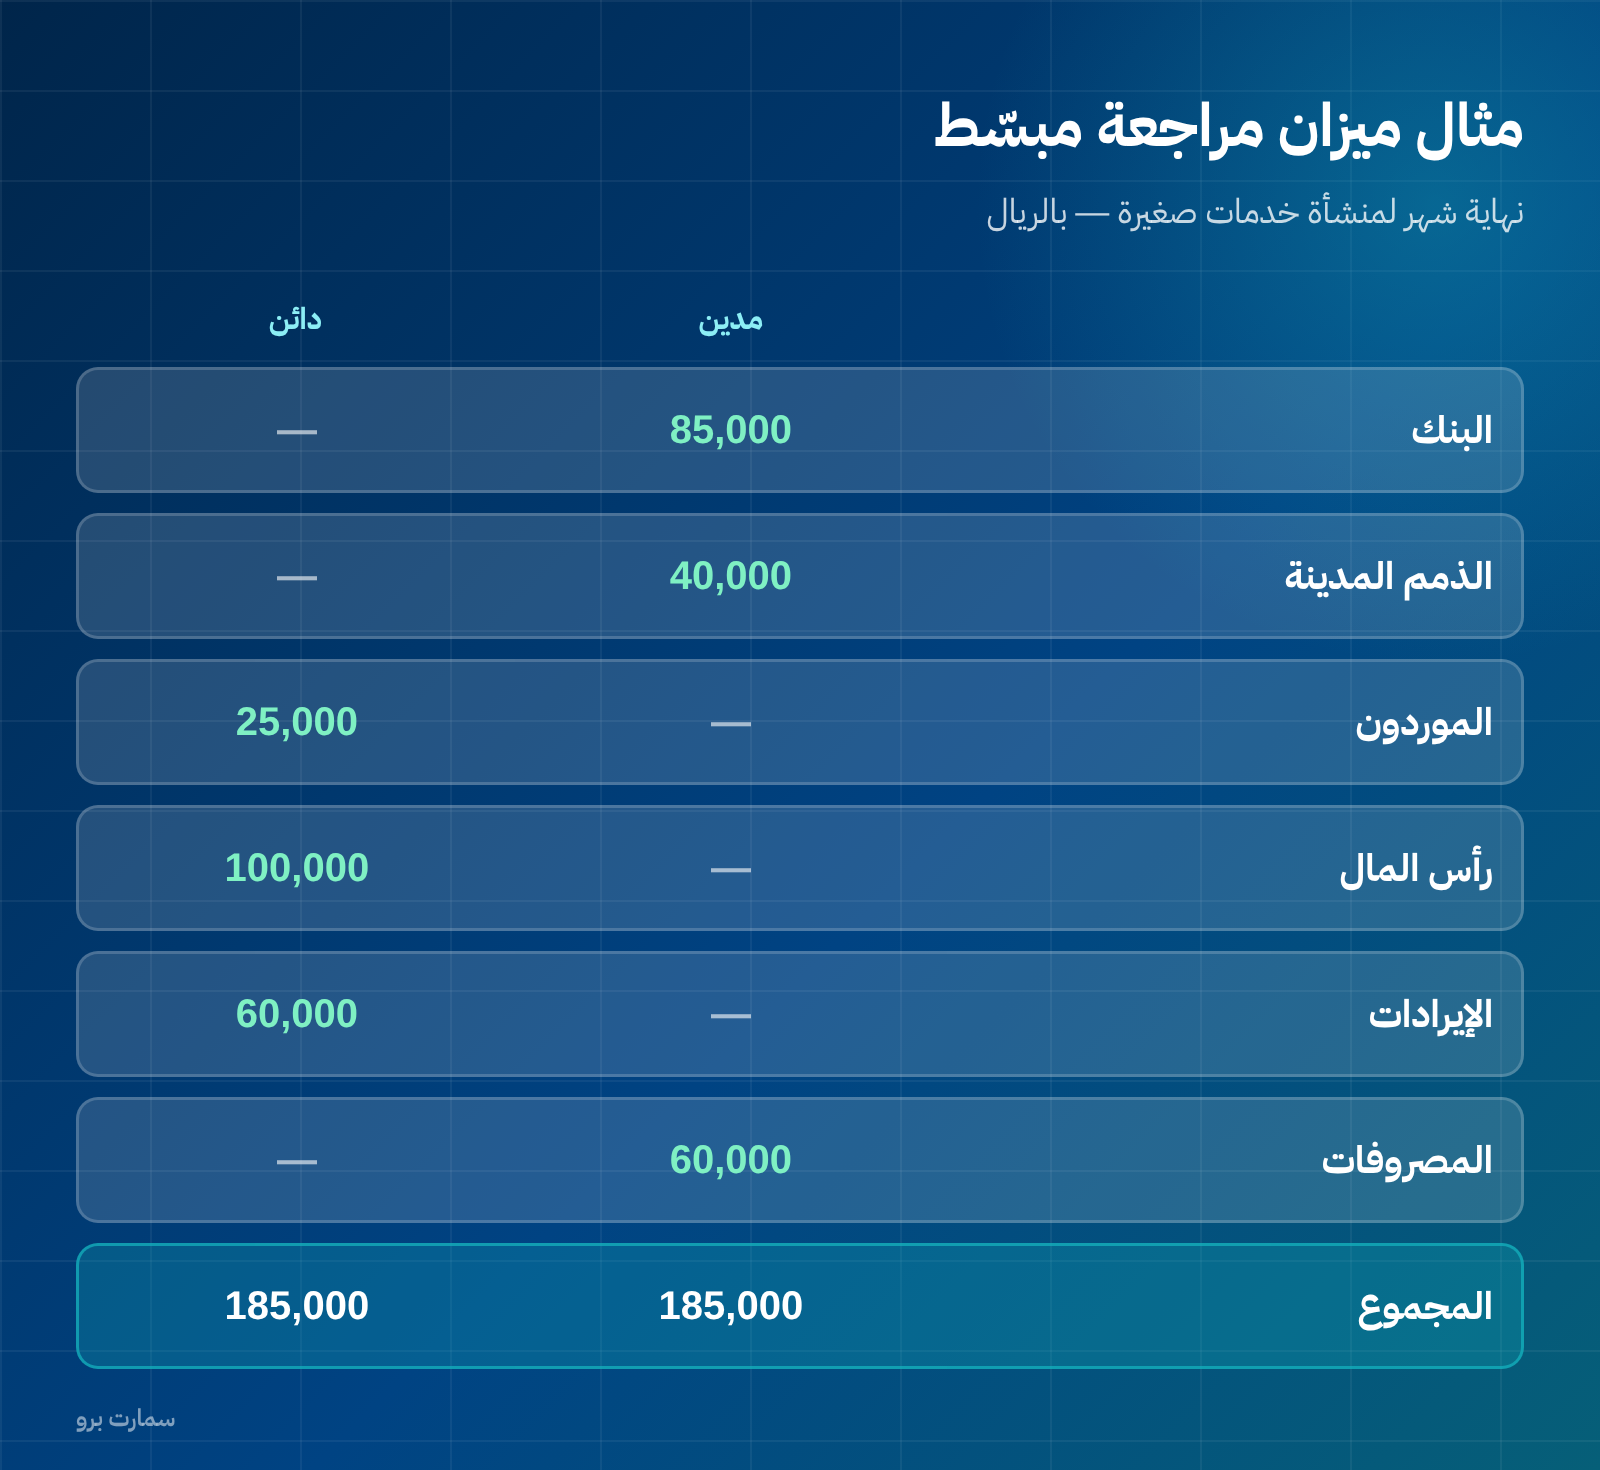
منشأة خدمات صغيرة في نهاية شهر: البنك 85,000 مدين، الذمم المدينة 40,000 مدين، المصروفات 60,000 مدين. وفي المقابل: الموردون 25,000 دائن، رأس المال 100,000 دائن، الإيرادات 60,000 دائن.
مجموع المدين 185,000 ومجموع الدائن 185,000. الميزان متوازن.
لكن لو كانت هناك فاتورة مورد بـ 8,000 ريال لم تُسجَّل بعد، سيبقى الميزان متوازناً تماماً، بينما مصروفاتك ناقصة 8,000 وأرباحك مضخّمة بالمبلغ نفسه.
كيف تقرأه في خمس دقائق
- قارن كل رصيد بالشهر السابق وابحث عن أي قفزة غير مبررة.
- طابق رصيد البنك مع كشف الحساب البنكي.
- تأكد أن حسابات ضريبة المخرجات والمدخلات تعكس إقرارك.
- تحقق أن الحسابات الوسيطة والتسويات برصيد صفر.
- راجع الذمم المدينة: هل تطابق كشف العملاء؟
أسئلة شائعة
ما الفرق بين ميزان المراجعة والميزانية العمومية؟
الميزان كشف داخلي يضم كل الحسابات بما فيها الإيرادات والمصروفات. أما الميزانية العمومية فقائمة مالية رسمية تعرض الأصول والخصوم وحقوق الملكية فقط في تاريخ محدد.
هل أعدّه شهرياً أم سنوياً؟
شهرياً. الخطأ الذي يُكتشف في فبراير يكلّفك دقائق، والخطأ نفسه إن ظهر في ديسمبر يكلّفك إعادة فتح أحد عشر شهراً.
هل ما زال ضرورياً مع الأنظمة الحديثة؟
النظام يمنع القيد غير المتوازن، لكنه لا يمنع القيد الناقص أو المصنّف خطأً. والميزان يبقى أسرع طريقة لرؤية كل حساباتك دفعة واحدة.
جرّب سمارت برو على طريقة عملك
ميزان المراجعة يجب أن يكون تقريراً تفتحه بنقرة، لا ملفاً يُجهَّز لك في نهاية الشهر. وكل رصيد فيه يجب أن يكون قابلاً للفتح حتى القيد ثم المستند.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع.