
كيف تختار برنامج محاسبة للمقاولات في السعودية
دليل عملي لاختيار برنامج محاسبة للمقاولات: التكلفة على المشروع، المستخلصات ونسب الإنجاز، الضمان المحتجز، أوامر التغيير، وقائمة تحقّق قبل الشراء.
الكاتب:سامي الحيدري
اختيار برنامج محاسبة للمقاولات ليس نسخة أكبر من اختيار برنامج محاسبة لمتجر. المقاولات تكسر المحاسبة العامة في نقاط محدّدة: الإيراد لا يُعترف به عند التحصيل بل مع تقدّم العمل، والتكلفة لا تنتمي إلى الشركة بل إلى مشروع بعينه، وجزء من المال الذي كسبته يبقى محتجزاً عند العميل لشهور. أي نظام لا يفهم هذه الثلاثة سيُجبرك على جدول خارجي، وسيصبح الجدول هو نظامك الحقيقي.
هذا الدليل مكتوب للمقارنة بين أنواع الأنظمة وطرق عملها، لا بين أسماء منتجات. وكل الأرقام فيه افتراضية لتوضيح الطريقة، لا أسعار سوق ولا معدّلات صناعة.
لماذا ينكسر برنامج المحاسبة العام في شركات المقاولات
برنامج المحاسبة العام مبني على فكرة واحدة: مركز ربح واحد اسمه الشركة. تدخل الفواتير، تدخل المصاريف، يخرج قائمة دخل. هذا يكفي متجراً يبيع نفس الأصناف كل يوم.
المقاول يعمل بمنطق مختلف. كل مشروع عقد منفصل، بمدّة منفصلة، وتكلفة منفصلة، وهامش منفصل، وتدفّق نقدي منفصل. وعندما تُجمَع كل هذه المشاريع في قائمة دخل واحدة، يحدث أخطر شيء في هذا القطاع: تظهر الشركة رابحة وهي تخسر في ثلاثة مشاريع دون أن تعرف. المشاريع الرابحة تموّل الخاسرة بصمت، والرقم الإجمالي يطمئنك حتى ينفد النقد.
الأعراض قابلة للتشخيص قبل الشراء: مصاريف تُقيَّد على حساب «مصاريف تشغيلية» بلا مشروع، مستخلصات تُحسَب على ملف خارجي ثم تُدخَل كفاتورة واحدة، محتجزات يعرفها مدير المشاريع ولا تعرفها المحاسبة، وأوامر تغيير منفّذة في الموقع وغير مسعّرة في الدفاتر.
إن كنت لا تزال تقارن بين برنامج محاسبة مستقل ونظام متكامل من الأساس، فالفرق بين الاثنين موضوع منفصل شرحناه في برنامج المحاسبة مقابل نظام ERP.
التكلفة على المشروع لا على الشركة
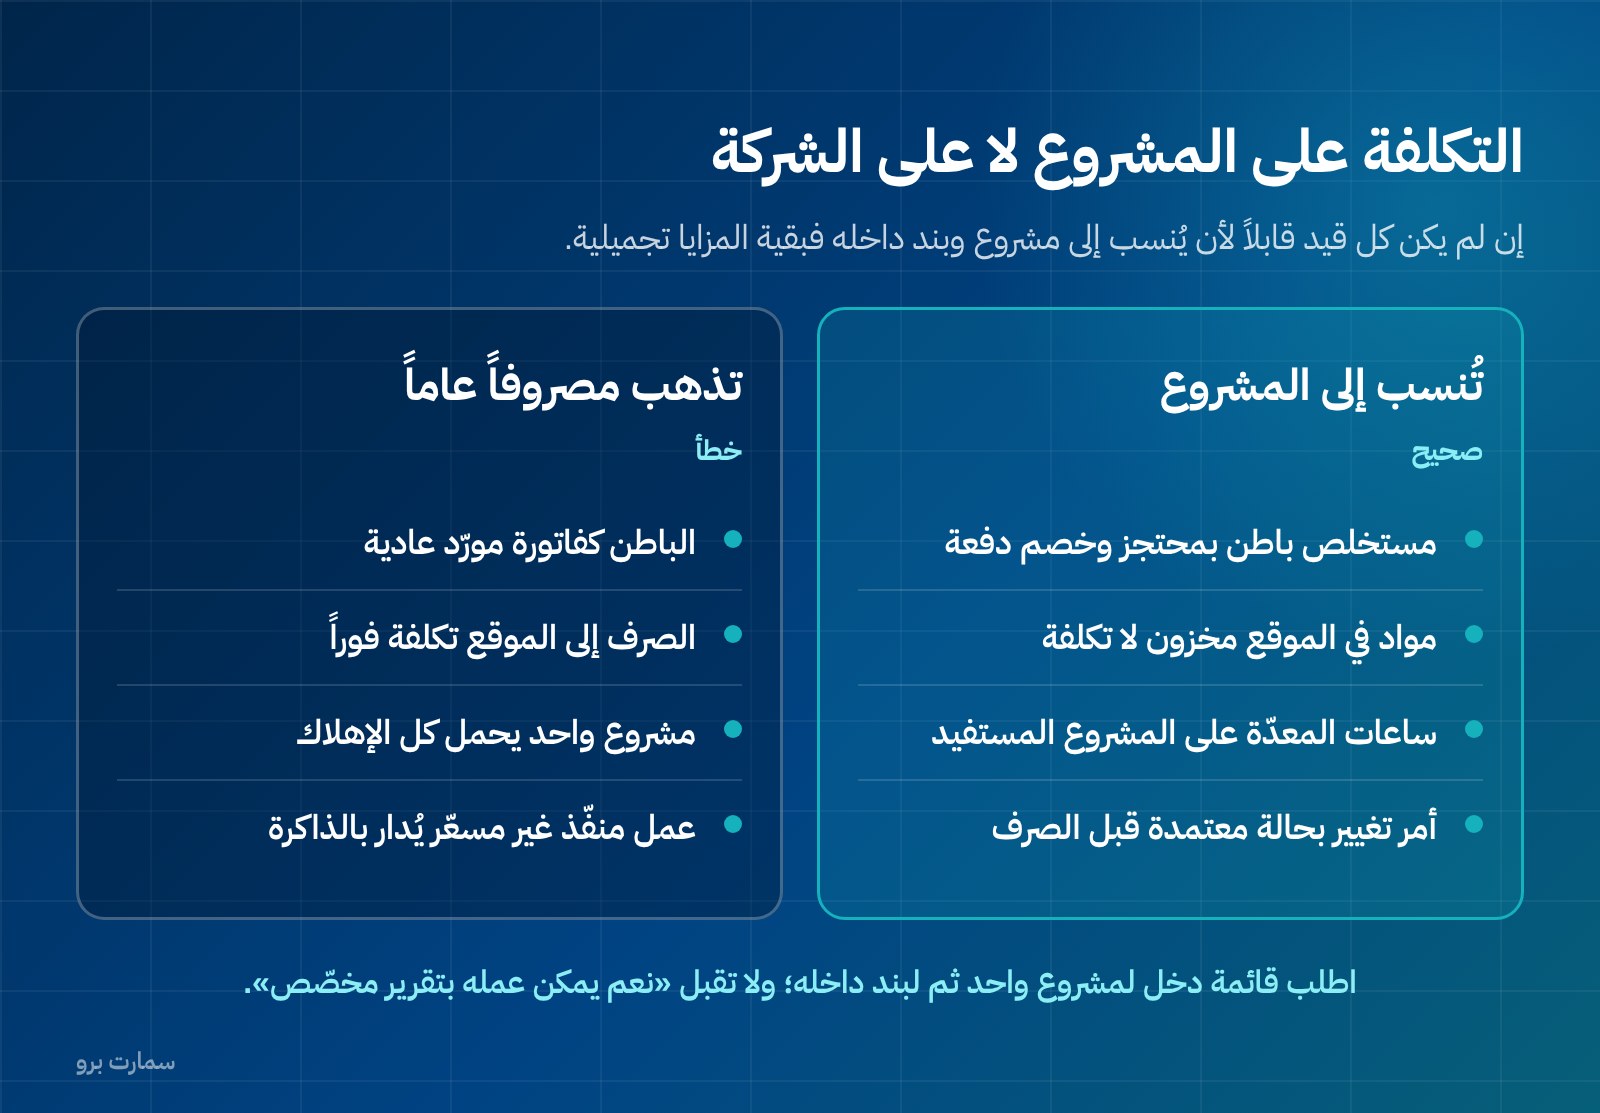
هذا هو العمود الفقري. إن لم يكن كل قيد في النظام قابلاً لأن يُنسب إلى مشروع — وإلى بند داخل المشروع — فبقية المزايا تجميلية.
المعنى العملي: فاتورة المورّد، أمر الشراء، مستخلص مقاول الباطن، صرف المواد من المستودع إلى الموقع، ساعات تشغيل المعدّة، أجور العمالة الموزّعة، كلها تحمل رقم المشروع عند الإدخال، لا في تسوية شهرية لاحقة. ومراكز التكلفة يجب أن تعمل على مستويين على الأقل: المشروع، ثم البنود داخله (أعمال ترابية، خرسانة، كهرباء، تشطيبات) حتى تعرف أين تحديداً ذهب التجاوز.
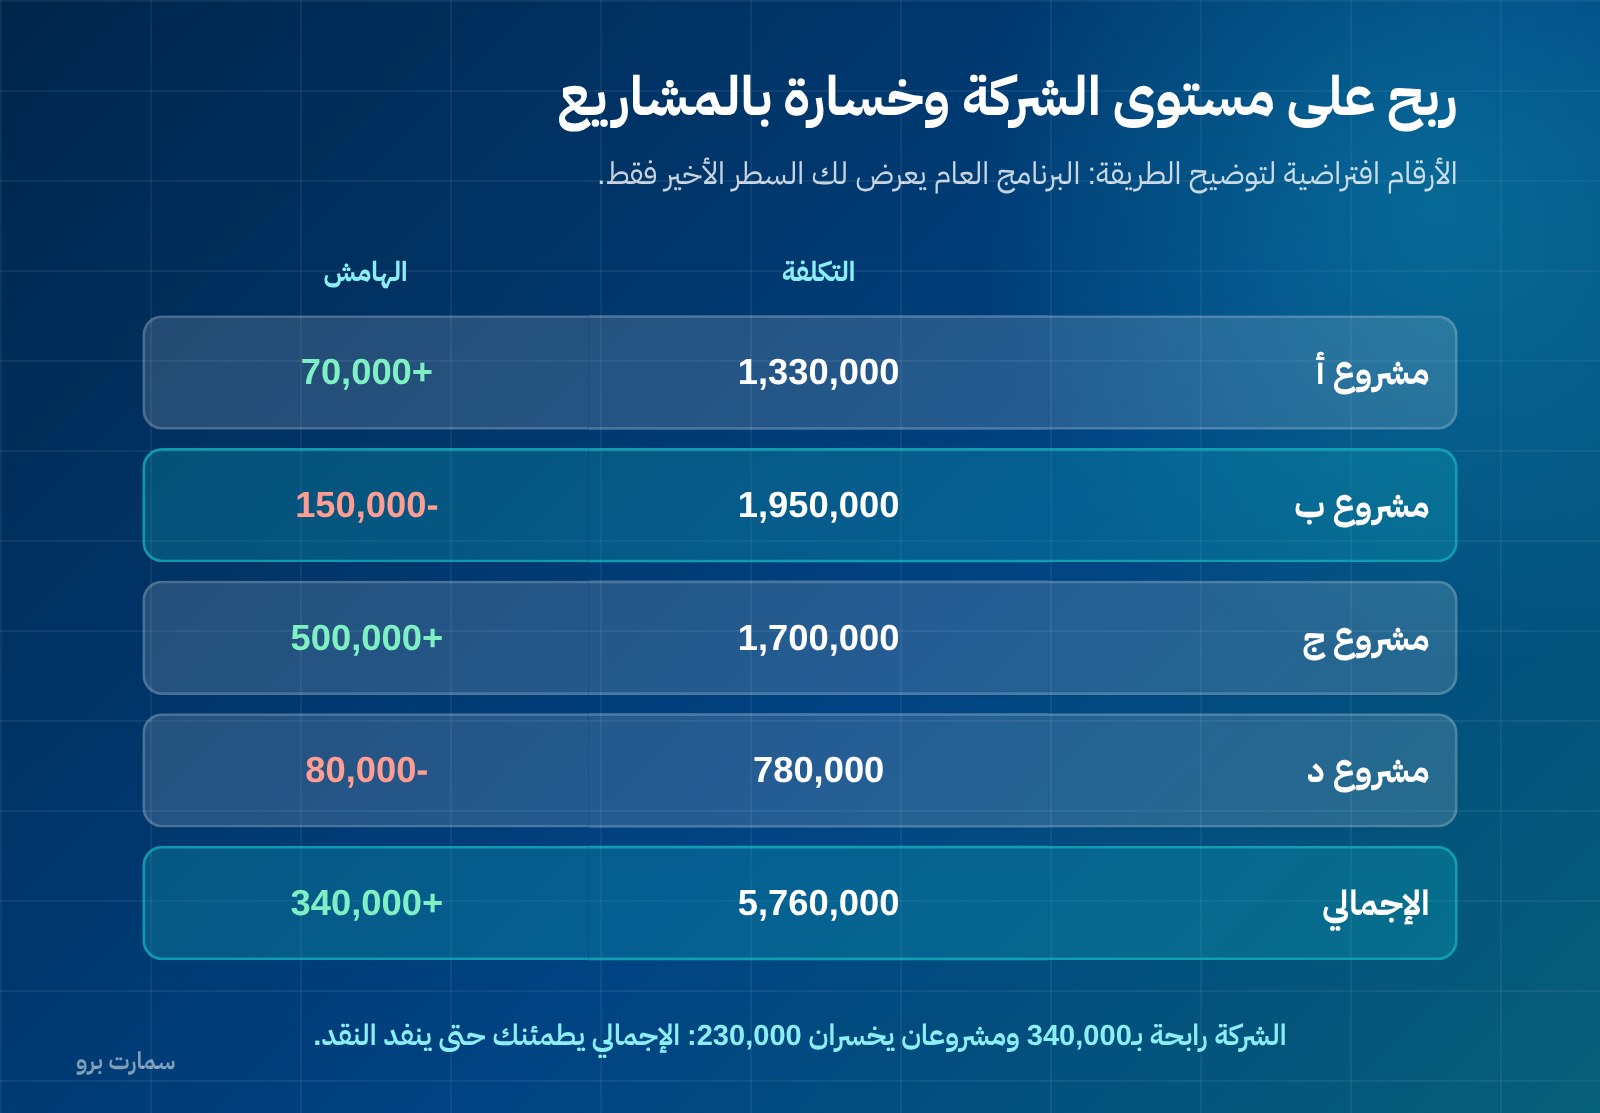
انظر إلى هذا الجدول. الأرقام التالية افتراضية لتوضيح الطريقة:
| المشروع | قيمة العقد | الإيراد المعترف به حتى تاريخه | التكلفة حتى تاريخه | الهامش |
|---|---|---|---|---|
| مشروع أ | 4,000,000 | 1,400,000 | 1,330,000 | +70,000 |
| مشروع ب | 2,500,000 | 1,800,000 | 1,950,000 | -150,000 |
| مشروع ج | 6,000,000 | 2,200,000 | 1,700,000 | +500,000 |
| مشروع د | 900,000 | 700,000 | 780,000 | -80,000 |
| الإجمالي | 13,400,000 | 6,100,000 | 5,760,000 | +340,000 |
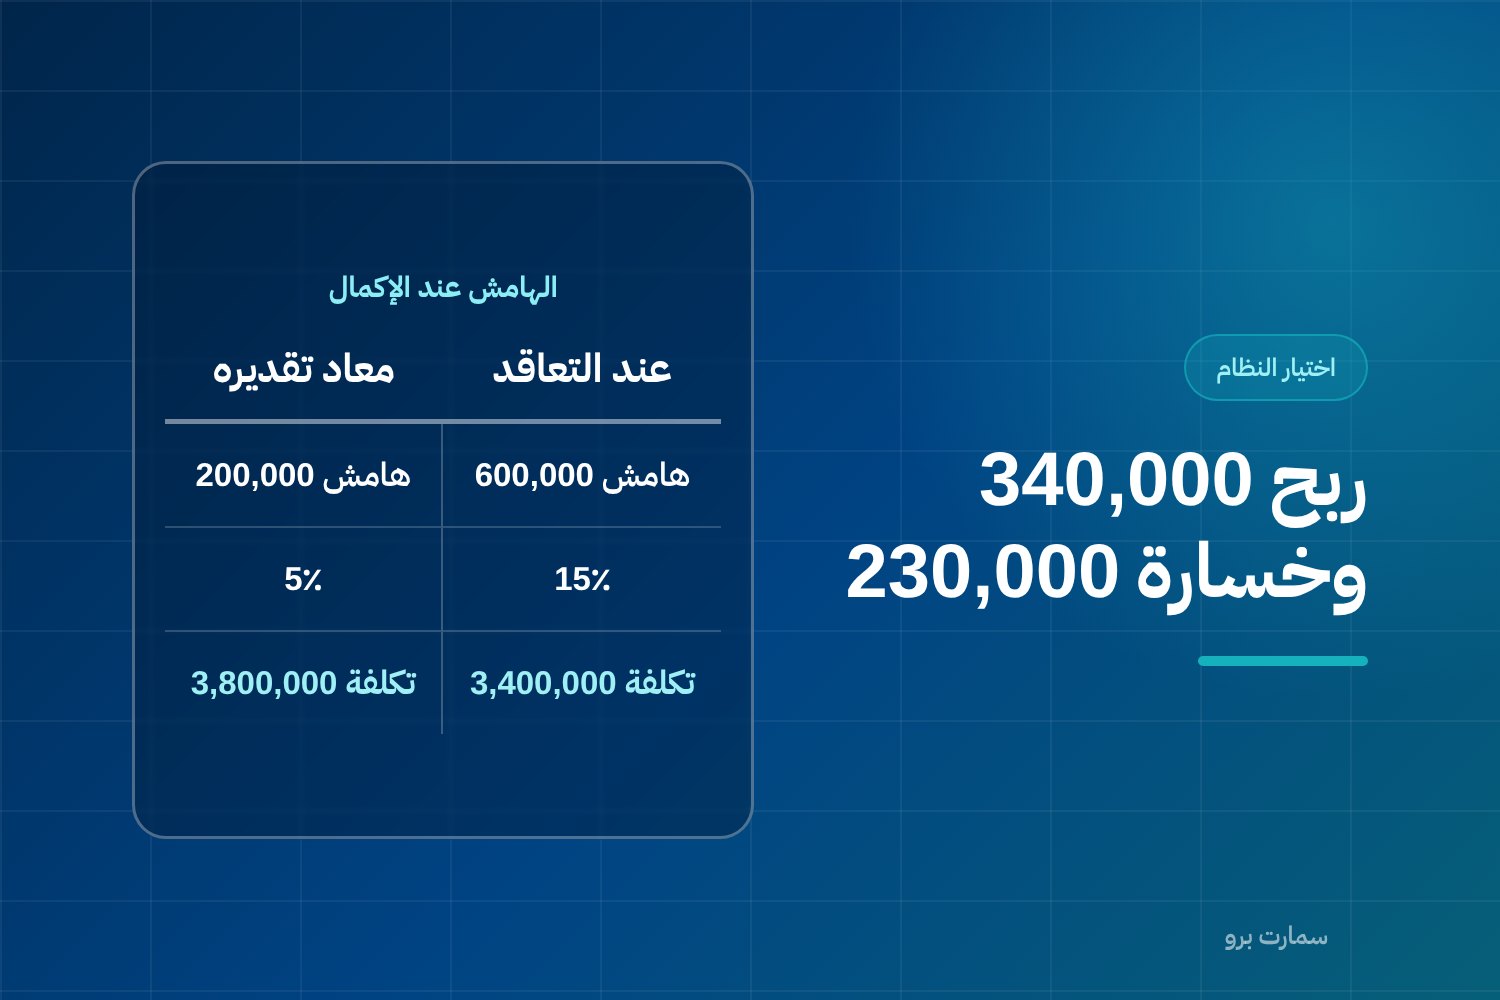
على مستوى الشركة: ربح 340,000. على مستوى المشاريع: مشروعان يخسران 230,000. برنامج المحاسبة العام يعرض لك السطر الأخير فقط. وبدون الأسطر الأربعة الأولى، لن تعرف أن مشروع ب يجب أن يتوقّف عن النزيف الآن، ولن تعرف أن تسعير المشاريع الصغيرة مثل د لا يغطّي تكلفته.
المستخلصات ونسب الإنجاز: الإيراد يسير مع العمل لا مع النقد
في المقاولات، الإيراد يُعترف به مع تقدّم العمل. أنجزت 35% من العقد؟ هذا إيراد مستحقّ لك حتى لو لم يصل ريال واحد إلى الحساب. وهنا تبدأ المشكلة مع الأنظمة العامة: أكثرها يعرف «فاتورة بكامل المبلغ» أو «فاتورة بمبلغ يدوي»، ولا يعرف «مستخلص بنسبة إنجاز على بنود عقد».
ما يجب أن يفعله النظام:
- يحفظ جدول كميات العقد ببنوده وأسعاره، فيصبح العقد مرجعاً داخل النظام لا ملفاً على سطح المكتب.
- يصدر مستخلصاً تراكمياً: نسبة الإنجاز لكل بند، الإيراد التراكمي، ناقص ما صُرف في المستخلصات السابقة، يساوي مستحقّ هذه الفترة.
- يربط المستخلص بالفاتورة الضريبية وبالقيد المحاسبي تلقائياً، لا بإدخال ثانٍ.
- يحفظ المستخلص في حالاته: مقدَّم، معتمد جزئياً، معتمد، مفوتر، محصّل. الخلط بين هذه الحالات هو سبب أغلب الخلاف بين المشاريع والمالية.
إذا كان النظام لا يحسب نسبة الإنجاز، فالنتيجة واحدة دائماً: يبقى حساب المستخلصات في Excel، وتصبح المحاسبة مجرّد مكان تُنسخ إليه النتيجة. وكل خطأ في الجدول الخارجي ينتقل إلى الدفاتر وإلى الإقرار الضريبي.
الضمان المحتجز: مال كسبته ولم تستطع تحصيله بعد
الضمان المحتجز ترتيب تعاقدي: يحتجز العميل جزءاً من كل مستخلص ويُفرج عنه لاحقاً وفق ما ينصّ عليه العقد. النسبة والمدّة وشروط الإفراج تُحدَّد في العقد بينك وبين العميل — لا في البرنامج، ولا في قاعدة عامة تُقال لك في عرض بيع.
الخطأ المحاسبي الشائع أن المحتجز يُعامَل كخصم على الإيراد أو يُنسى تماماً. وهو ليس كذلك: هو إيراد اعترفت به ومبلغ مستحقّ لك، لكنه غير قابل للتحصيل الآن. مكانه الصحيح حساب ذمم مدينة منفصل، باسمه، بعمر دين، وبتاريخ إفراج متوقّع.
الأرقام التالية افتراضية لتوضيح الطريقة (بنسبة احتجاز متّفق عليها في العقد مقدارها 10% كمثال):
| البند | المبلغ |
|---|---|
| المستخلص التراكمي المعتمد | 1,400,000 |
| محتجز تراكمي (10% تعاقدية) | 140,000 |
| مستحقّ التحصيل من المستخلصات | 1,260,000 |
| أُفرج عنه حتى تاريخه | 0 |
| رصيد المحتجز في الذمم | 140,000 |
شركة بأربعة مشاريع مشابهة قد يكون لديها نصف مليون ريال محتجزاً، وهو مبلغ كافٍ لأن يفسّر لماذا تظهر الشركة رابحة وهي تتعثّر في الرواتب. النظام الجيد يعرض لك تقريراً واحداً: المحتجزات القائمة لكل مشروع، تاريخ استحقاق الإفراج، وما تجاوز موعده.
أوامر التغيير: قاتل الهامش الصامت
أكثر ما يأكل هوامش المقاولين ليس المواد ولا العمالة، بل العمل الذي نُفِّذ قبل أن يُسعَّر ويُعتمَد. يطلب المالك إضافة في الموقع، يبدأ المهندس التنفيذ لتفادي التوقّف، ثم تُناقَش التسعيرة بعد شهرين وقد صُرفت تكلفتها بالكامل.
ما يجب أن يوفّره النظام:
- سجل أوامر تغيير داخل المشروع بحالات واضحة: مطلوب، مسعّر، معتمد، مرفوض، منفّذ.
- منع ترحيل التكلفة على بند تغيير غير معتمد، أو على الأقل ظهور تلك التكلفة في تقرير «عمل منفّذ غير مسعّر».
- تحديث قيمة العقد وجدول الكميات عند الاعتماد، بحيث تنتقل نسبة الإنجاز والمستخلصات إلى القيمة الجديدة تلقائياً.
- تقرير فرق بين العقد الأصلي والعقد المعدّل، حتى تعرف كم من هامشك ذهب إلى تغييرات لم تُسعَّر.
السؤال الذي تطرحه في العرض التجريبي: «أرني تقريراً يخبرني بقيمة العمل المنفّذ وغير المعتمد في مشروع واحد». إن لم يوجد هذا التقرير، فأنت تدير أوامر التغيير بالذاكرة.
مثال توضيحي كامل على مشروع واحد
الأرقام التالية افتراضية لتوضيح الطريقة، وليست مرجعاً لأي سوق أو قطاع:
| العنصر | القيمة | الحساب |
|---|---|---|
| قيمة العقد (قبل الضريبة) | 4,000,000 | جدول كميات معتمد |
| التكلفة المقدّرة عند التعاقد | 3,400,000 | هامش مقدّر 600,000 (15%) |
| نسبة الإنجاز حتى التاريخ | 35% | معتمدة من الاستشاري |
| الإيراد المعترف به | 1,400,000 | 4,000,000 × 35% |
| مستخلصات سابقة | 900,000 | المستخلصان 1 و2 |
| مستخلص الفترة الحالي | 500,000 | 1,400,000 − 900,000 |
| محتجز تراكمي (10% تعاقدية) | 140,000 | ذمم غير قابلة للتحصيل الآن |
| التكلفة الفعلية حتى تاريخه | 1,330,000 | مواد + عمالة + باطن + معدّات |
| التكلفة المخطّطة لنسبة 35% | 1,190,000 | 3,400,000 × 35% |
| التجاوز | 140,000 | 1,330,000 − 1,190,000 |
| التكلفة الكلية المتوقّعة معاد تقديرها | 3,800,000 | بعد إسقاط معدّل التجاوز |
| الهامش المتوقّع عند الإكمال | 200,000 (5%) | بدل 600,000 (15%) |
اقرأ السطرين الأخيرين. المشروع ما زال رابحاً على الورق، لكن هامشه انهار من 15% إلى 5% وأنت في منتصفه الأول. هذا السطر هو كل الفرق بين نظام يحمي هامشك ونظام يسجّل جنازته. ولا يمكن إنتاجه إلا إذا كانت التكلفة منسوبة إلى المشروع، ونسبة الإنجاز محفوظة في النظام، والتكلفة المخطّطة مُدخَلة من البداية.
جدول معايير اختيار برنامج محاسبة للمقاولات
استخدم هذا الجدول ورقة تقييم واحدة لكل نظام تجرّبه. العمود الأخير هو السؤال الذي تطرحه على البائع حرفياً.
| المعيار | لماذا يهم | اسأل هذا السؤال |
|---|---|---|
| التكلفة بالمشروع ومراكز التكلفة | بدونها لا تعرف أي مشروع يخسر | أرني قائمة دخل لمشروع واحد، ثم لبند داخله |
| المستخلصات ونسب الإنجاز | الإيراد يسير مع العمل لا مع النقد | أصدر مستخلصاً تراكمياً بنسبة إنجاز على جدول كميات |
| الضمان المحتجز | إيراد مستحقّ غير قابل للتحصيل الآن | أرني رصيد المحتجزات لكل مشروع وتاريخ الإفراج |
| أوامر التغيير | العمل غير المسعّر يأكل الهامش | أرني تقرير العمل المنفّذ وغير المعتمد |
| المقاولون من الباطن | التزاماتك عليهم تكلفة مشروع لا مصروف عام | أدخل مستخلص باطن مع محتجز وخصم دفعة مقدّمة |
| المخزون في الموقع | مواد صُرفت ولم تُستهلك ليست تكلفة بعد | انقل مواد من المستودع إلى موقع وأرني رصيد الموقع |
| المعدّات وساعات تشغيلها | التكلفة تُحمَّل بالساعة على المشروع المستفيد | حمّل 20 ساعة معدّة على مشروع وأرني أثرها |
| التدفّق النقدي بالمشروع | المشروع الرابح قد يكون سالب النقد | أرني مقبوضات ومدفوعات مشروع واحد على الزمن |
لا تقبل إجابة «نعم يمكن عمله بتقرير مخصّص». اطلب رؤيته على الشاشة ببياناتك.
المقاولون من الباطن والمخزون في الموقع والمعدّات
ثلاث مناطق تُهمِلها الأنظمة العامة وتكلّف أكثر مما تتوقّع:
المقاولون من الباطن. مستخلص الباطن ليس فاتورة مورّد عادية: فيه نسبة إنجاز، ومحتجز تحتجزه أنت عليه، وخصم دفعة مقدّمة، وغرامات تأخير ممكنة. يجب أن يُقيَّد كتكلفة على المشروع والبند، لا كمصروف عام.
المخزون في الموقع. حديد صُرف من المستودع إلى الموقع ولم يُركَّب بعد ليس تكلفة منجزة؛ هو مخزون انتقل مكانه. إن كان النظام يحسبه تكلفة عند الصرف، فستظهر تكلفتك حتى تاريخه أعلى من الحقيقة، وستتخذ قرارات تسعير على رقم خاطئ.
المعدّات. الحفّارة لا تنتمي إلى مشروع واحد. التكلفة الصحيحة هي معدّل بالساعة أو بالورديّة يُحمَّل على المشروع المستفيد. بدون ذلك، يحمل مشروع واحد كل الإهلاك والصيانة، وتبدو بقية المشاريع أربح مما هي عليه.
الفاتورة الضريبية في سياق المقاولات
نقطة تكلّف المقاولين كثيراً: ضريبة القيمة المضافة تُستحقّ في أقرب التواريخ الثلاثة — تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام العِوض كلياً أو جزئياً. في المقاولات هذا يعني أن الدفعة المقدّمة التي استلمتها قبل أن تنجز شيئاً تُنشئ استحقاقاً ضريبياً عند استلامها. من يتعامل مع الدفعات المقدّمة كأمانات نقدية فقط يتأخّر في الإقرار.
عملاؤك غالباً منشآت مسجّلة في ضريبة القيمة المضافة، وهذا يستوجب فاتورة ضريبية قياسية تتضمّن اسم المشتري وعنوانه ورقم تسجيله الضريبي. يجب أن يحفظ النظام هذه البيانات في ملف العميل ويطبعها على كل فاتورة دون إدخال يدوي.
وفي المرحلة الثانية من الفاتورة الإلكترونية، تُنشأ الفاتورة بصيغة XML وفق معيار UBL 2.1، مع ختم تشفيري، وعدّاد لا يُعاد تصفيره، وسلسلة تجزئة تربط كل فاتورة بالتي قبلها. والأهم للمقاولات: لا تعديل على الفاتورة بعد إصدارها. أي تصحيح في مستخلص أو في أمر تغيير يُعالَج بإشعار دائن أو مدين، لا بتحرير الفاتورة الأصلية. اسأل في العرض التجريبي: «كيف أخفض مستخلصاً فُوتر بالخطأ؟» — الجواب الصحيح الوحيد هو إشعار دائن مرتبط بالفاتورة الأصلية.
تفاصيل ما يجب أن تحمله الفاتورة الضريبية القياسية شرحناها في متطلبات الفاتورة الضريبية.
ولاحظ: هيئة الزكاة والضريبة والجمارك لا تعتمد البرامج ولا تشهد عليها؛ هي تنشر قائمة استرشادية بمزوّدي الحلول المؤهّلين. أي عبارة عن «برنامج معتمد رسمياً» هي وصف تسويقي لا اعتماد تنظيمي.
قائمة تحقّق قبل الشراء: جرّبها على مشروع حقيقي واحد
لا تجرّب النظام على بيانات العرض. اختر مشروعاً واحداً من مشاريعك الجارية وأدخله بالكامل في العرض التجريبي:
- أدخل جدول كميات العقد ببنوده وأسعاره، وقيمة العقد والتكلفة المقدّرة.
- أدخل مصاريف أسبوع فعلية: فاتورة مورّد، صرف مواد، أجور، ساعات معدّة — وتحقّق أن كلها ظهرت على المشروع والبند.
- أصدر مستخلصاً تراكمياً بنسبة إنجاز، وتحقّق من خصم المستخلصات السابقة تلقائياً.
- حوّل المستخلص إلى فاتورة ضريبية قياسية وتحقّق من ظهور اسم العميل وعنوانه ورقمه الضريبي.
- احتجز نسبة المحتجز التعاقدية، ثم اطلب تقرير المحتجزات: يجب أن يظهر كذمّة لا كخصم إيراد.
- أصدر إشعاراً دائناً على المستخلص، وراقب أثره على الإيراد والضريبة والذمم.
- أدخل أمر تغيير غير معتمد، واصرف عليه تكلفة، واطلب تقرير العمل غير المسعّر.
- أدخل مستخلص مقاول باطن مع محتجز وخصم دفعة مقدّمة.
- اطلب قائمة دخل للمشروع، ثم تقرير التكلفة المخطّطة مقابل الفعلية، ثم الهامش المتوقّع عند الإكمال.
- اطلب تقرير تدفّق نقدي للمشروع وحده.
- اطلب تصدير بياناتك كاملة. إن لم تستطع أخذ بياناتك، فأنت مرتبط لا مشترك.
إن لم ينجح البند 9، فما تراه ليس برنامج محاسبة للمقاولات؛ هو برنامج محاسبة عام أُضيف إليه حقل «مشروع».
الميزانية: احسب على ثلاث سنوات لا على سنة
قارن التكلفة الكاملة لا سعر الترخيص: الترخيص السنوي، التهيئة وإدخال العقود وجداول الكميات القائمة، تدريب مهندسي المشاريع لا المحاسبين فقط، وأي رسوم ربط. وأدخل في الحساب تكلفة البقاء على الوضع الحالي: ساعات الجداول الخارجية، ومحتجز نُسِي، ومشروع تأخّر اكتشاف خسارته ثلاثة أشهر.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة، وPro بـ4,500 ريال، وMax بـ20,500 ريال للمصانع وشركات المقاولات والمنشآت التي تعمل بالمشاريع. ويمكنك الاطلاع على نظام إدارة المقاولات والمشاريع وتجربته على أحد مشاريعك الفعلية قبل أي التزام.
ولمنهجية أوسع في تقدير تكلفة نظام متكامل وبنودها، راجع تكلفة نظام ERP في السعودية.
المرجع الرسمي
للاطلاع على متطلبات الفاتورة الإلكترونية وأحكام الفاتورة الضريبية وقائمة مزوّدي الحلول المؤهّلين الاسترشادية، المصدر الوحيد الذي يُعتدّ به هو هيئة الزكاة والضريبة والجمارك: zatca.gov.sa. أي معلومة تنظيمية تسمعها في عرض بيع — عن المحتجز، أو عن مواعيد الدفع، أو عن «اعتماد» البرامج — تحقّق منها هناك قبل أن تبني عليها قراراً.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين برنامج محاسبة للمقاولات وبرنامج محاسبة عام؟
برنامج المحاسبة العام مبني على مركز ربح واحد هو الشركة، فيعرض لك قائمة دخل مجمّعة فقط. برنامج المقاولات يجعل المشروع وحدة القياس: كل تكلفة وكل إيراد يُنسبان إلى مشروع وإلى بند داخله، فتعرف هامش كل مشروع على حِدة. الفرق العملي أن الشركة قد تظهر رابحة في الإجمالي وهي تخسر في عدة مشاريع، وهذا لا يُكتشف إلا بالتكلفة على المشروع.
كيف يجب أن يُعالج النظام الضمان المحتجز؟
الضمان المحتجز ترتيب تعاقدي بينك وبين العميل، ونسبته ومدّته وشروط الإفراج عنه تُحدَّد في العقد لا في البرنامج. محاسبياً هو إيراد اعترفت به ومبلغ مستحقّ لك، لكنه غير قابل للتحصيل الآن، فمكانه حساب ذمم مدينة منفصل باسمه وبعمر دين وتاريخ إفراج متوقّع. الخطأ الشائع معالجته كخصم على الإيراد أو إسقاطه من الدفاتر تماماً.
متى تُستحقّ ضريبة القيمة المضافة على الدفعة المقدّمة في مشروع مقاولات؟
ضريبة القيمة المضافة تُستحقّ في أقرب التواريخ الثلاثة: تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام العِوض كلياً أو جزئياً. لذلك استلام دفعة مقدّمة قبل تنفيذ أي عمل يُنشئ استحقاقاً ضريبياً عند الاستلام. ومن يتعامل مع الدفعات المقدّمة كأمانات نقدية فقط يتأخّر في الإقرار، لذا يجب أن يربط النظام المقبوضات بالاستحقاق الضريبي تلقائياً.
كيف أصحّح مستخلصاً فُوتر بمبلغ خاطئ؟
لا تعديل على الفاتورة بعد إصدارها؛ التصحيح يكون بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية. هذا مهم في المقاولات لأن نسب الإنجاز وأوامر التغيير تُراجَع كثيراً بعد الفوترة. اطلب في العرض التجريبي إصدار إشعار دائن على مستخلص ومراقبة أثره على الإيراد والضريبة والذمم المدينة للمشروع.