
كيف تختار نظام محاسبي للشركات الصغيرة في السعودية
دليل صريح لاختيار نظام محاسبي للشركات الصغيرة: الحد الأدنى الذي لا يُتنازل عنه، ما لا تحتاج شراءه الآن، المؤشّرات الثلاثة، وقائمة تحقّق للعرض.
الكاتب:سامي الحيدري
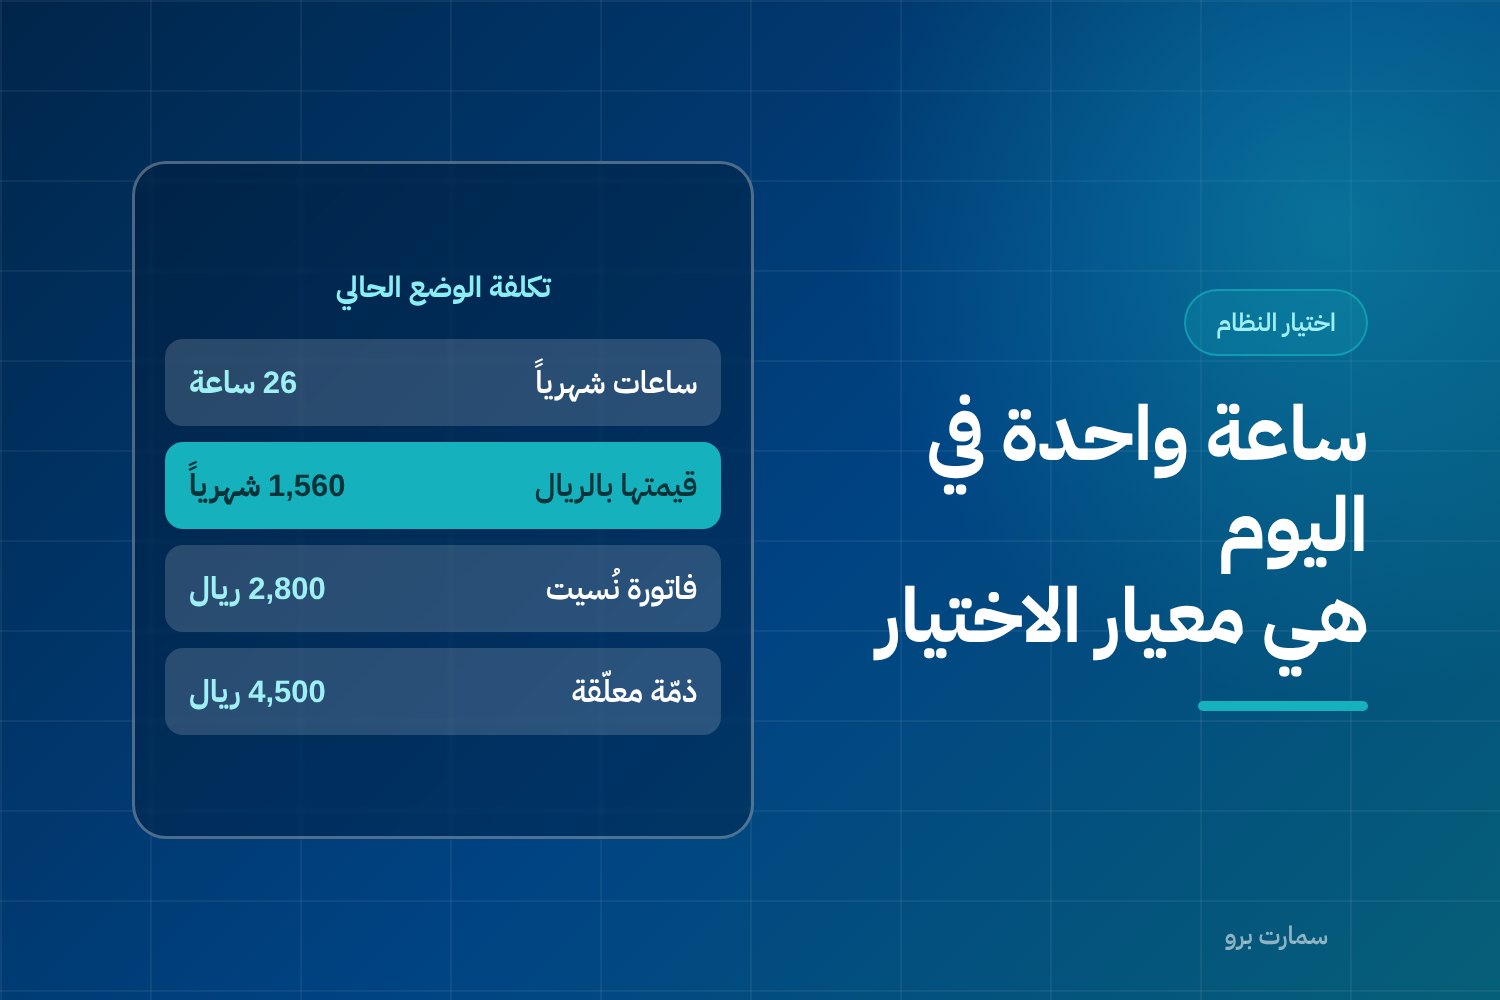
اختيار نظام محاسبي للشركات الصغيرة ليس نسخة مصغّرة من اختيار نظام لشركة فيها إدارة مالية. في الشركة الصغيرة صاحب العمل هو المحاسب والبائع والمشتري ومسؤول التحصيل في الوقت نفسه، والوقت المتاح للنظام هو الساعة التي تبقى في آخر اليوم بعد إغلاق المحل أو بعد آخر زيارة عميل. أي نظام يطلب أكثر من هذه الساعة لن يُستخدم، ومهما طالت قائمة مزاياه ستعود بعد شهرين إلى ملف جدول بيانات ودفتر فواتير.
هذا الدليل مكتوب للمقارنة بين أنواع الأنظمة ومعايير اختيارها، لا بين أسماء منتجات. وكل رقم يرد فيه افتراضي، غرضه توضيح طريقة الحساب لا تقديم سعر أو إحصاء.
الوضع الحقيقي الذي يُشترى فيه النظام
الشركة الصغيرة في السعودية ليست شركة كبيرة ناقصة. هي كيان مختلف في طريقة عمله:
- لا يوجد من يُدخل البيانات نيابة عن صاحب العمل، فكل دقيقة إدخال تُخصم من وقت بيع أو تنفيذ.
- القرار المالي يُتخذ في الممرّ أو في السيارة، لا في اجتماع شهري أمام تقارير مطبوعة.
- الخطأ لا يكتشفه مراجع داخلي، بل يظهر متأخّراً في صورة نقص نقد أو مطالبة ضريبية.
- السيولة أهم من الربح المحاسبي، لأن تأخّر تحصيل واحد قد يوقف شراء البضاعة التالية.
ومن هذا الوضع تنبع قاعدة الاختيار الأولى: النظام الصحيح للشركة الصغيرة هو النظام الذي يُنجز الدورة اليومية الكاملة في وقت قصير ومتوقّع. لا النظام الذي يحتوي أكبر عدد من الشاشات.
لا تشترِ ما لا تحتاجه الآن
أكثر ما يُدفع ثمنه في الشركات الصغيرة هو وحدات اشتُريت «للمستقبل». تُسدّد قيمتها كل شهر أو كل سنة، ولا تُفتح شاشتها ولا مرة. والسبب بسيط: الوحدة التي لا تخدم عملاً قائماً اليوم تحتاج تهيئة وبيانات أساسية وتدريباً، وهذه الثلاثة لا يملكها صاحب العمل إلا لما يستخدمه فعلاً.
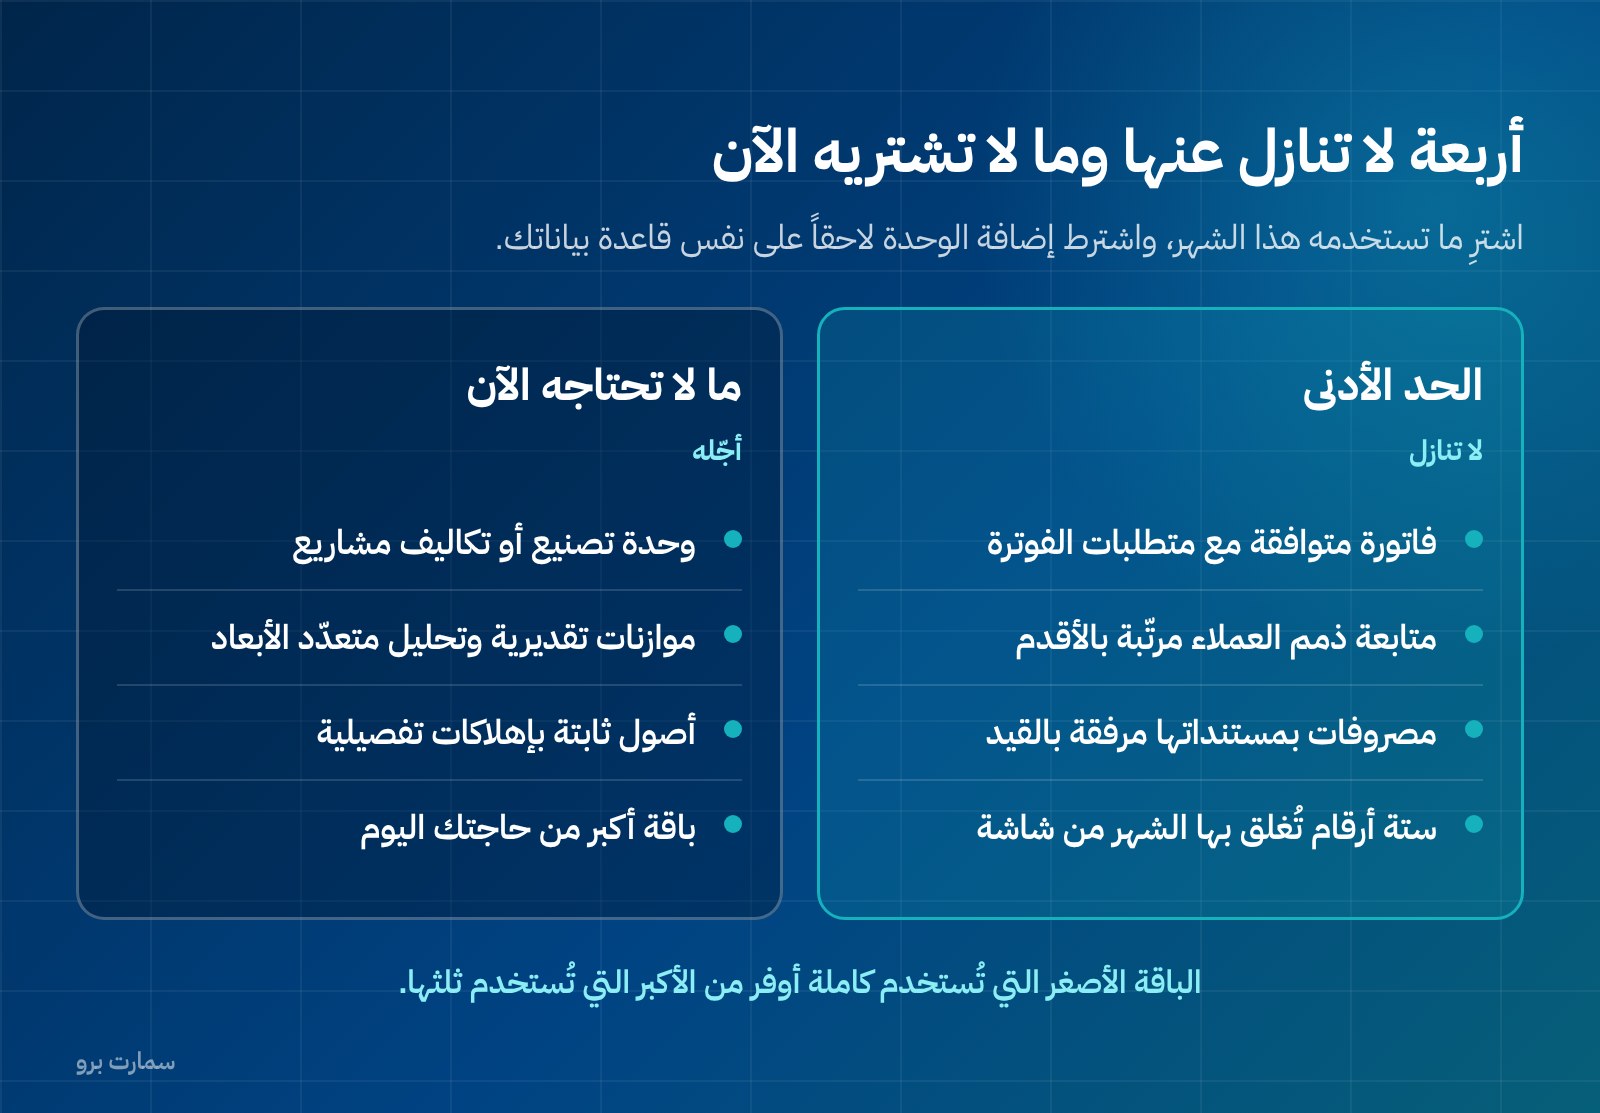
قُلها بوضوح: الشركة الصغيرة نادراً ما تحتاج في يومها الأول وحدة تصنيع أو تكاليف مشاريع. محل تجزئة لا يملك أوامر تصنيع، ومكتب خدمات بثلاثة عملاء لا يحتاج توزيع تكاليف غير مباشرة على مراكز تكلفة. كذلك الأمر في الموازنات التقديرية، والأصول الثابتة بإهلاكاتها التفصيلية، وتقارير التحليل المالي متعدّد الأبعاد: كلها أدوات صحيحة في مكانها، وفي غير مكانها تكلفة ووقت تهيئة وشاشات تُربك من يستخدم النظام وحده.
القاعدة العملية: اشترِ ما تستخدمه هذا الشهر، واشترط أن تُضاف الوحدة الأخرى عند الحاجة دون ترحيل البيانات إلى نظام آخر. سؤال العرض التجريبي هو: إذا احتجت المخزون بعد سنة، هل أضيفه على نفس قاعدة بياناتي أم أبدأ من جديد.
نظام محاسبي للشركات الصغيرة: الحد الأدنى الذي لا يُتنازل عنه
أربعة أشياء فقط، ولا تنازل في أي منها:
أولاً: فاتورة متوافقة. الفاتورة هي المخرج الذي يراه العميل والجهة التنظيمية. إن لم يصدرها النظام بشكل صحيح، فلا قيمة لبقية مزاياه.
ثانياً: متابعة ذمم العملاء. من عليه مال، كم، ومنذ متى. قائمة واحدة مرتّبة بالأقدم، قابلة للفتح في ثوانٍ، وقابلة للطباعة أو الإرسال كمطالبة.
ثالثاً: مصروفات بمستنداتها. كل مصروف يُسجّل مع صورة فاتورته أو إيصاله مرفقة بالقيد نفسه، لا في مجلد منفصل على الهاتف. المصروف بلا مستند مصروف ضائع عند المراجعة.
رابعاً: أرقام تُغلق بها الشهر. إجمالي البيع، إجمالي الشراء والمصروف، الضريبة المستحقة، أرصدة العملاء والمورّدين، رصيد النقد والبنك. ستة أرقام تُستخرج من شاشة واحدة أو تقرير واحد.
ما دون هذه الأربعة إضافات. وما فوقها يُقاس بسؤال واحد: هل يقلّل وقتي أم يزيده.
المؤشّرات الثلاثة التي يقرأها صاحب العمل
صاحب الشركة الصغيرة لا يقرأ قوائم مالية كاملة كل أسبوع. يقرأ ثلاثة أرقام:
- الربح الشهري: الإيراد ناقص التكلفة والمصروف لهذا الشهر، مقارناً بالشهر السابق.
- الذمم المتأخّرة: المبالغ المستحقة على العملاء، مقسّمة بعمر الدين، مع اسم كل عميل.
- النقد المتاح: ما في الصندوق والبنك اليوم، وما يُنتظر دخوله وخروجه هذا الأسبوع.
النظام الذي لا يعرض هذه الثلاثة في دقيقة واحدة ومن شاشة واحدة هو نظام غير مناسب، حتى لو كان دقيقاً في كل شيء آخر. اختبرها في العرض التجريبي بصيغة سؤال مباشر: أرِني الآن ربح الشهر، وأقدم ذمة متأخّرة عندي، ورصيد النقد. واحسب الوقت.
وللمقارنة بين الأنظمة السحابية والمحلية من هذه الزاوية تحديداً — سرعة الوصول إلى الأرقام من الجوال — راجع برامج المحاسبة السحابية في السعودية.
ما يجب أن يلتزم به النظام نظامياً
هذه ليست مزايا تنافسية بل متطلبات. ومصدرها الوحيد المعتمد هو هيئة الزكاة والضريبة والجمارك:
- في المرحلة الثانية من الفاتورة الإلكترونية (مرحلة الربط والتكامل) تُصدَر الفاتورة بصيغة XML وفق UBL 2.1، وتحمل ختماً تشفيرياً، وعدّاداً لا يُعاد تصفيره، وسلسلة تجزئة (hash chain) تربط كل فاتورة بما قبلها.
- رمز الاستجابة السريعة (QR) مطلوب على الفواتير المبسّطة.
- الفواتير المبسّطة تُبلَّغ خلال 24 ساعة من إصدارها.
- لا تعديل على الفاتورة بعد إصدارها؛ التصحيح يكون بإشعار دائن أو مدين.
- ضريبة القيمة المضافة تستحق في أقرب الأحداث: توريد السلعة أو الخدمة، أو إصدار الفاتورة، أو استلام العوض.
- الهيئة لا تعتمد البرامج ولا تشهد لها، وإنما تنشر قائمة استرشادية بمزوّدي الحلول. أي مزوّد يقول لك إن برنامجه «معتمد رسمياً» يصف شيئاً لا وجود له.
ما يترتّب على ذلك عملياً لصاحب الشركة الصغيرة: لا تُعدّل فاتورة بالتبييض أو إعادة الطباعة، ولا تؤجّل إصدار الفاتورة ظنّاً أن الضريبة مرتبطة بالتحصيل فقط، ولا تعتمد على ملف بديل خارج النظام. وأي مسألة تتعلّق بالتسجيل في الضريبة أو مواعيد الإقرارات تُحسم مع الهيئة أو مستشار ضريبي مؤهّل، لا مع مزوّد البرنامج.
حوّل الساعات إلى مال قبل أن تقارن الأسعار
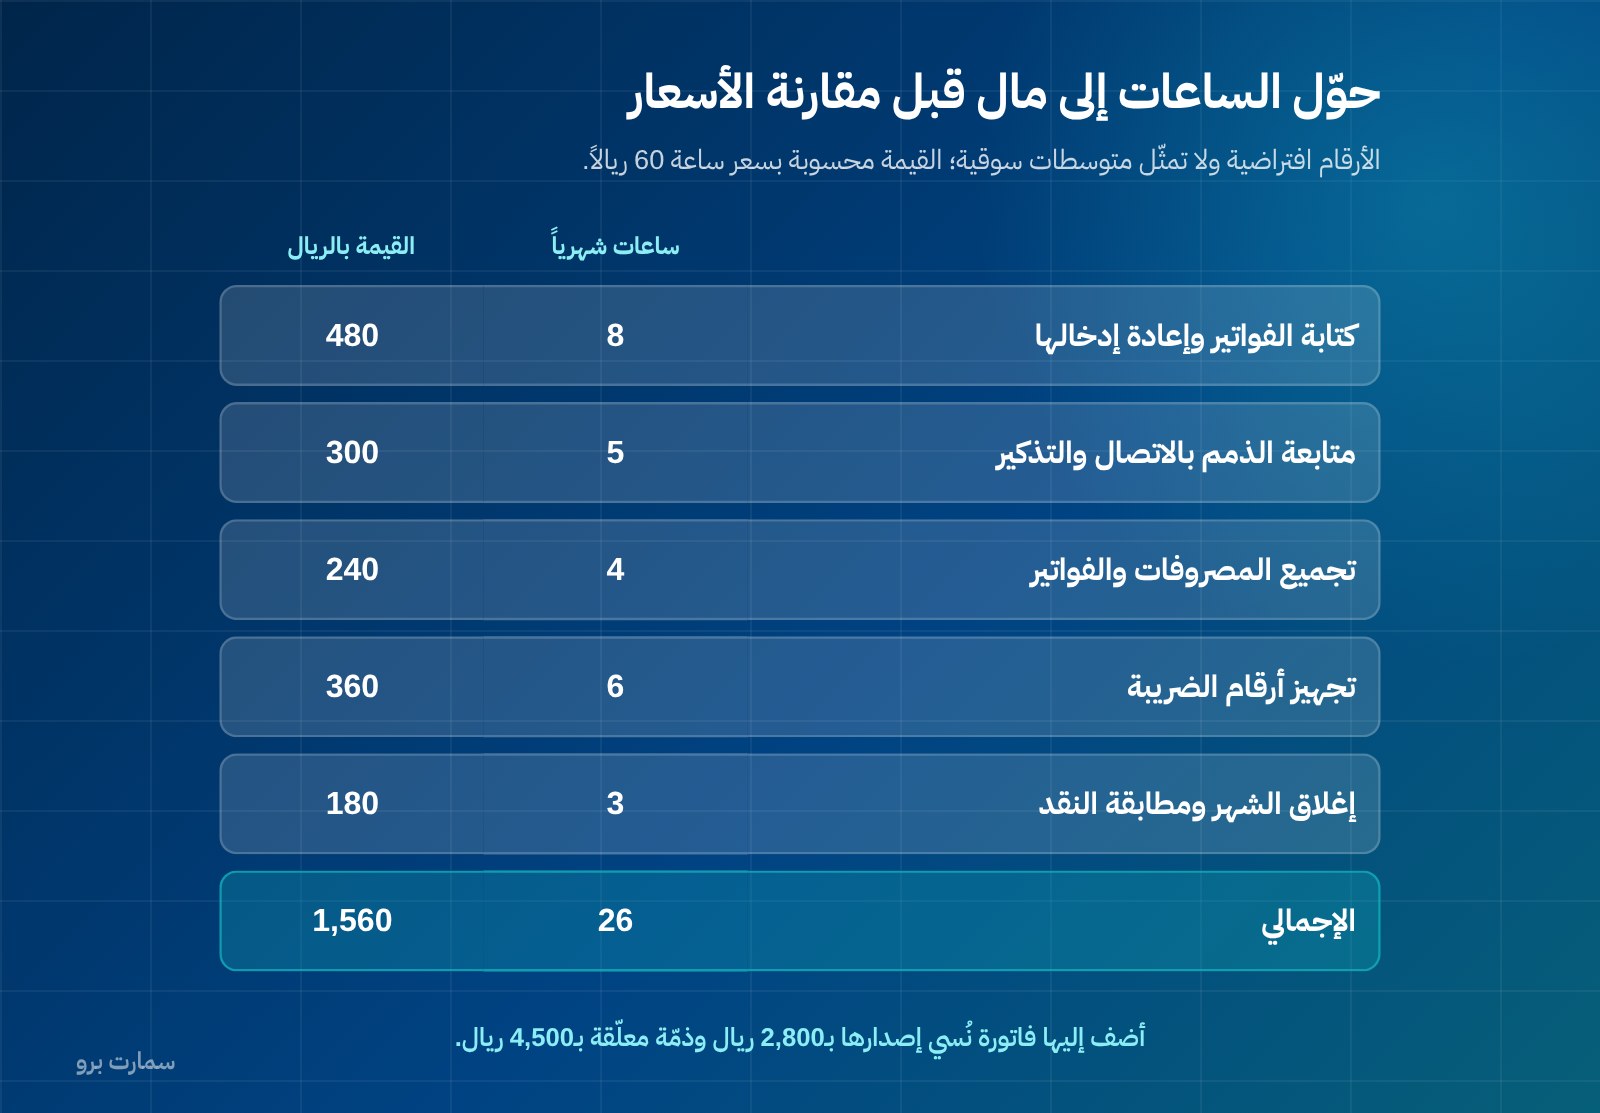
الفرق بين نظام ولا نظام ليس سطراً في المصروفات، بل ساعات تُستعاد وأخطاء لا تحدث. الأرقام التالية افتراضية لتوضيح الطريقة، ولا تمثّل متوسطات سوقية:
| المهمة اليدوية | ساعات شهرياً | القيمة بسعر ساعة 60 ريالاً |
|---|---|---|
| كتابة الفواتير وإعادة إدخالها في ملف | 8 | 480 |
| متابعة الذمم بالاتصال والتذكير | 5 | 300 |
| تجميع المصروفات وفواتير المورّدين | 4 | 240 |
| تجهيز أرقام الضريبة | 6 | 360 |
| إغلاق الشهر ومطابقة النقد | 3 | 180 |
| الإجمالي | 26 | 1,560 ريالاً شهرياً |
ثم أضف ما لا يظهر في جدول الساعات:
| الخطأ الواحد | الأثر النقدي الافتراضي |
|---|---|
| فاتورة أُنجز عملها ونُسي إصدارها | 2,800 ريال لا تدخل أبداً |
| ذمّة عميل لم تُطالَب حتى نسيها الطرفان | 4,500 ريال معلّقة |
| مصروف بلا مستند لا يُقبل في المراجعة | قيمته تُخسر مرتين |
قارن مجموع هذه الأرقام بتكلفة النظام السنوية. القرار بعد ذلك حسابي لا عاطفي. ولمن يبدأ من فكرة الحلول المجانية أولاً، فالمقارنة الصريحة لتكلفتها الحقيقية في برنامج محاسبة مجاني في السعودية.
جدول معايير موزون لشركة صغيرة
في الشركة الكبيرة يُوزن عدد المزايا والتكامل مع أنظمة أخرى. في الشركة الصغيرة الوزن يذهب إلى السهولة والدعم، لأن المستخدم واحد ولا يوجد من يسنده. الأوزان التالية افتراضية كنموذج تبدأ منه وتعدّله:
| المعيار | الوزن | ما تفحصه عملياً |
|---|---|---|
| سهولة الاستخدام اليومي | 25% | عدد الخطوات لإصدار فاتورة وتسجيل مصروف |
| الدعم والتدريب بالعربية | 20% | قناة الدعم، وقت الرد، ساعات التدريب المشمولة |
| الالتزام بالفاتورة الإلكترونية | 20% | XML و UBL 2.1 والختم والعدّاد وسلسلة التجزئة و QR |
| المؤشّرات الثلاثة في شاشة واحدة | 15% | الربح، الذمم المتأخّرة، النقد المتاح |
| وضوح التكلفة الكاملة | 10% | سعر معلن، لا رسوم مخفية للتهيئة أو الإضافات |
| تصدير بياناتك كاملة | 5% | ملف تأخذه معك متى شئت |
| قابلية التوسّع دون ترحيل | 5% | إضافة مستخدم أو فرع أو مخزون على نفس البيانات |
لاحظ أن «عدد الوحدات» ليس معياراً في الجدول. الوحدة التي لا تستخدمها لا تُضيف نقطة واحدة، وقد تخصم من معيار السهولة.
وإن أردت مقارنة أوسع بمعايير عامة لا تخصّ حجم الشركة، فهي في أفضل برنامج محاسبة في السعودية.
متى تكبر وتحتاج أكثر
لا تنتظر الحجم، انتظر المُحفِّز. كل صف في هذا الجدول حدث ملموس في عملك، وما يقابله هو ما يُضاف للنظام عنده لا قبله:
| المُحفِّز | ما يضيفه للنظام |
|---|---|
| شخص ثاني يعمل على النظام | مستخدمون متعدّدون، صلاحيات، سجل تعديلات باسم من أجراها |
| بضاعة تُشترى وتُخزَّن وتُباع | أصناف، تكلفة المخزون، جرد، نقطة بيع |
| فرع ثاني أو مستودع | مواقع منفصلة، تحويلات بينها، تقارير لكل فرع |
| موظفون برواتب ثابتة | مسيّر رواتب، التزامات شهرية، قيد راتب تلقائي |
| بيع بالأجل يتجاوز قدرتك على التذكّر | أعمار ذمم، حدود ائتمان، تذكير تلقائي بالمطالبة |
| مشاريع أو أوامر تصنيع فعلية | تكلفة مشروع أو أمر تصنيع — وهذا آخر ما تحتاجه، لا أوّله |
والمعيار الأهم في هذه المرحلة: هل يستوعب نظامك الحالي الإضافة، أم أن النمو يعني الانتقال الكامل. الفرق بين النظام المحاسبي ونظام تخطيط الموارد في هذه النقطة بالذات مشروح في الفرق بين النظام المحاسبي ونظام تخطيط الموارد ERP.
قائمة تحقّق للعرض التجريبي
لا تشاهد عرضاً جاهزاً على بيانات المزوّد. اطلب الجهاز وافعل هذا بنفسك، وأنت من يكتب ويضغط:
- أصدر فاتورتك: فاتورة حقيقية لعميل حقيقي بأصنافك وأسعارك. احسب الخطوات والدقائق.
- تحقّق من ظهور عناصر الفاتورة الإلكترونية على المخرج، ومن أن الفاتورة لا تقبل التعديل بعد الإصدار.
- أصدر إشعاراً دائناً على تلك الفاتورة، وراقب أثره على الذمة وعلى الضريبة.
- سجّل مصروفك: مصروف من إيصال في جوالك، مع إرفاق صورته في القيد نفسه.
- سجّل دفعة جزئية من عميل، ثم افتح كشف حسابه.
- اطلب قائمة الذمم المتأخّرة مرتّبة بالأقدم، واطبعها كمطالبة.
- أغلق يوماً: أدخل بيع يوم كامل ومصروفاته، ثم استخرج أرقام ذلك اليوم: البيع، المصروف، النقد، الضريبة.
- اعرض المؤشّرات الثلاثة من الجوال وأنت خارج المكتب.
- اطلب تصدير بياناتك كلها كملف. إن لم تستطع أخذ بياناتك فأنت مرتبط لا مشترك.
- اتصل بالدعم خلال العرض بسؤال حقيقي، واحسب وقت الرد.
إن تعثّرت الخطوات 1 أو 4 أو 7، فالنظام غير مناسب لشركة صغيرة مهما كانت بقية مزاياه.
الميزانية والتكلفة الكاملة
احسب أربعة بنود لا بنداً واحداً: الترخيص السنوي، وتهيئة البيانات الأساسية (العملاء، الأصناف، الأرصدة الافتتاحية)، والتدريب بالساعات لا بالوعود، وأي رسوم ربط أو مستخدم إضافي. ثم ضع أمامها تكلفة البقاء على الوضع الحالي التي حسبتها في الجدول أعلاه.
ونصيحة في التفاوض: لا تشترِ باقة أكبر من حاجتك اليوم لأن سعرها «أوفر على المدى الطويل». الباقة الأصغر التي تُستخدم كاملة أوفر من الأكبر التي تُستخدم ثلثها.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة (مستخدم واحد، فرع واحد، 6 ساعات تدريب)، وPro بـ4,500 ريال (3 مستخدمين، 3 فروع، 12 ساعة تدريب)، وMax بـ20,500 ريال. التفاصيل الكاملة في صفحة الأسعار.
المرجع الرسمي
لمتطلبات الفاتورة الإلكترونية في مرحلتيها، وأحكام الفاتورة الضريبية القياسية والمبسّطة، وأحكام استحقاق ضريبة القيمة المضافة، والتسجيل والإقرارات، والقائمة الاسترشادية لمزوّدي الحلول، المصدر الوحيد الذي يُعتدّ به هو هيئة الزكاة والضريبة والجمارك: zatca.gov.sa. أي معلومة تنظيمية تسمعها في عرض بيع، تحقّق منها هناك قبل أن تبني عليها قراراً أو إجراءً داخلياً.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الحد الأدنى الذي يجب أن يوفّره نظام محاسبي للشركات الصغيرة؟
أربعة أشياء فقط: فاتورة متوافقة مع متطلبات الفاتورة الإلكترونية، متابعة ذمم العملاء بأعمارها، تسجيل المصروفات مع مستنداتها مرفقة بالقيد، وأرقام تُغلق بها الشهر من شاشة واحدة. ما دون ذلك ناقص، وما فوقه إضافات تُقاس بسؤال واحد: هل تقلّل وقتك أم تزيده. ابدأ بهذه الأربعة واترك الباقي حتى يظهر مُحفِّز حقيقي يطلبه.
هل أحتاج وحدة مخزون أو تصنيع من البداية؟
الشركة الصغيرة نادراً ما تحتاج التصنيع أو تكاليف المشاريع في يومها الأول، والوحدات التي تُشترى «للمستقبل» تُسدّد قيمتها كل سنة ولا تُفتح. وحدة المخزون تصبح ضرورية عندما تشتري بضاعة وتخزّنها وتبيعها فعلاً، لا قبل ذلك. الشرط الذي تطلبه من المزوّد هو أن تُضاف الوحدة لاحقاً على نفس قاعدة بياناتك دون ترحيل إلى نظام آخر.
ما الذي يلزم النظام في الفاتورة الإلكترونية؟
في المرحلة الثانية تُصدَر الفاتورة بصيغة XML وفق UBL 2.1، مع ختم تشفيري وعدّاد لا يُعاد تصفيره وسلسلة تجزئة تربط الفواتير، ورمز QR على الفواتير المبسّطة التي تُبلَّغ خلال 24 ساعة من إصدارها. ولا تعديل على الفاتورة بعد إصدارها؛ التصحيح بإشعار دائن أو مدين. ولاحظ أن هيئة الزكاة والضريبة والجمارك لا تعتمد البرامج وإنما تنشر قائمة استرشادية بمزوّدي الحلول، فعبارة «برنامج معتمد» تصف شيئاً غير موجود.
كيف أعرف أن النظام مناسب قبل الشراء؟
لا تشاهد عرضاً على بيانات المزوّد؛ اطلب الجهاز وافعل ثلاثة أشياء بنفسك: أصدر فاتورة حقيقية لعميل حقيقي، سجّل مصروفاً من إيصال في جوالك مع إرفاق صورته، وأغلق يوماً كاملاً واستخرج أرقامه. ثم اطلب المؤشّرات الثلاثة — الربح الشهري والذمم المتأخّرة والنقد المتاح — واحسب الوقت بالساعة. إن تعثّرت أي من هذه الخطوات فالنظام غير مناسب لشركة صغيرة مهما طالت قائمة مزاياه.