
برنامج محاسبة مجاني: متى يكفيك ومتى يكلفك أكثر
ثلاثة أنواع من المجاني، وأين يكون الخيار الصحيح فعلاً، والأحداث الملموسة التي يتوقف عندها عن الكفاية: مقارنة بالمعايير والتكلفة الحقيقية لا بالأسماء.
الكاتب:سامي الحيدري
يبدأ كثير من أصحاب الأعمال في السعودية رحلتهم بالسؤال نفسه: هل يوجد برنامج محاسبة مجاني يكفيني؟ السؤال منطقي تماماً، والجواب الصادق ليس «نعم» ولا «لا». المجاني أداة حقيقية تنجح في حالات محددة وتفشل في حالات محددة أخرى، والفرق بينهما ليس حجم الشركة ولا عدد سنوات عملها، بل أحداث ملموسة تقع في تاريخ تعرفه: يوم تصدر أول فاتورة بمتطلبات المرحلة الثانية من الفاتورة الإلكترونية، يوم يحتاج شخص ثانٍ إلى صلاحية دخول، يوم يصبح عندك مخزون تتبعه، يوم توظّف وتشغّل رواتب، ويوم تحتاج أرقام السنة الماضية ولا تجد من حفظها. هذا المقال يشرح الأنواع الثلاثة من «المجاني»، ويقول بوضوح أين يكون هو الخيار الصحيح، وأين تنتقل تكلفته من خانة الاشتراك إلى خانة أخرى في دفاترك.
برنامج محاسبة مجاني: ما الذي تدفعه عندما لا تدفع نقداً
كل برنامج محاسبة مجاني له نموذج تشغيل يغطي تكاليفه، وفهم هذا النموذج أهم من قراءة قائمة المزايا. بعض الأدوات تمنحك مجاناً حدوداً صغيرة ثم تطلب الترقية عند تجاوزها. بعضها يمنحك فترة كاملة المزايا ثم تنتهي. وبعضها مفتوح المصدر: الترخيص بلا مقابل، لكن التشغيل والتحديث والاستضافة والدعم كلها عليك. لا شيء في هذه النماذج خطأ أو خادع. الخطأ الوحيد هو اختيار نموذج دون معرفة أي بند من بنود عملك سيصطدم به أولاً.
القاعدة العملية: المجاني لا يعني بلا تكلفة، يعني أن التكلفة ليست على شكل فاتورة شهرية. قد تكون ساعات عملك، أو خطأ تُعيد ضبطه، أو بيانات لا تستطيع تصديرها بسهولة عندما تقرر الانتقال. هذه التكاليف واقعية لكنها لا تظهر في أي مقارنة أسعار، ولذلك يفاجأ بها كثيرون في السنة الثانية.
ثلاثة أنواع من «المجاني» وما يكلفه كل نوع
الأول: مجاني بحدود. تحصل على نسخة دائمة مجانية مقيدة بعدد فواتير شهرياً، أو عدد مستخدمين، أو عدد عملاء، أو تقارير أساسية فقط. هذا النموذج الأكثر شيوعاً وأصدقها في الغالب، لأن الحد معلن مقدماً. الشيء الذي يجب فحصه قبل البدء: ماذا يحدث عند تجاوز الحد؟ هل تتوقف عن إصدار الفواتير في منتصف الشهر، أم تستمر مع رسالة ترقية؟ والفرق بين الاحتمالين كبير إذا كان الحد سيُستهلك في الأسبوع الثاني من رمضان أو في موسم الذروة لديك.
الثاني: تجربة مؤقتة. مزايا كاملة لمدة محددة. هذا النموذج ممتاز لما صُنع له: التقييم. استخدمه للتقييم فعلاً، لا لتشغيل عملك. إذا دخلت بيانات ثلاثة أشهر في تجربة مؤقتة ثم انتهت، فأنت الآن تفاوض من موقع ضعيف، لأن بياناتك داخل النظام والبديل يعني إعادة إدخال. اسأل عن التصدير قبل أن تُدخل أول فاتورة، لا في اليوم الأخير.
الثالث: مفتوح المصدر. الترخيص مجاني ومفتوح، والشيفرة متاحة، والمرونة عالية فعلاً. التكلفة هنا بشرية وتقنية: من يستضيف؟ من يحدّث عند تغيّر متطلبات تنظيمية؟ من يصلح عندما يتعطل في نهاية الشهر؟ من يأخذ النسخ الاحتياطية ويختبر استعادتها؟ إذا كان لديك مبرمج في الفريق أو شريك تقني بعقد واضح، هذا خيار جدي ومحترم. إذا كانت الإجابة «سنتدبر أمرنا»، فالتكلفة ستظهر لاحقاً وفي أسوأ توقيت.
أين يكون المجاني هو الجواب الصحيح فعلاً
هذه الفقرة ليست مجاملة. هناك حالات يكون فيها دفع اشتراك محاسبي قراراً سيئاً، والمجاني فيها هو الأصح:
- عمل جديد قبل أول إيراد. إذا لم تبِع شيئاً بعد، فأنت لا تحتاج نظاماً محاسبياً، تحتاج سجلاً منظماً للمصروفات التأسيسية. أداة مجانية أو جدول بيانات مرتب يفيان بالغرض تماماً حتى تأتي أول دورة إيراد حقيقية.
- مستقل يصدر حفنة فواتير شهرياً. خمس أو عشر فواتير لعملاء ثابتين، بلا مخزون وبلا موظفين وبلا فروع، لا تحتاج أكثر من أداة إصدار منظمة ونسخة محفوظة من كل فاتورة.
- اختبار فكرة. مشروع جانبي تريد معرفة إن كان يستحق الاستمرار. اصرف وقتك على الفكرة لا على النظام. إذا نجحت، ستنتقل، وستنتقل بسرور.
- موسم تعلّم. أحياناً الهدف أن تفهم أنت كيف تُقرأ قائمة الدخل وكيف يُفصل الشخصي عن التجاري. أداة بسيطة تعلّمك ذلك بكلفة صفر.
في هذه الحالات، من يحاول إقناعك بنظام متكامل يبيعك شيئاً لا تحتاجه بعد. أما الفرق الجوهري الذي يحدد انتقالك، فمعاييره مشروحة بتفصيل في مقارنتنا لـأفضل برامج المحاسبة في السعودية.
اللحظات التي يتوقف عندها المجاني عن الكفاية
الانتقال لا يحدث بسبب «النمو» بشكل عام، بل بسبب حدث واحد محدد. هذه هي الأحداث، وكل واحد منها له تاريخ:
يوم تصدر فاتورة متوافقة مع المرحلة الثانية. هذا أصعب اختبار. متطلبات المرحلة الثانية ليست تغييراً في شكل الفاتورة، بل في بنيتها: صيغة XML وفق معيار UBL 2.1، وختم تشفيري، وعدّاد لا تُعاد تهيئته، وسلسلة تجزئة تربط كل فاتورة بسابقتها، ورمز QR على الفواتير المبسطة. والفواتير المبسطة تُبلَّغ خلال 24 ساعة من إصدارها. ولا يوجد تعديل بعد الإصدار؛ التصحيح يكون بإشعار دائن أو مدين. أداة لا تولّد هذه البنية ولا تربطها بالمنصة لا يمكن إصلاحها بإضافة حقل أو تغيير قالب طباعة.
يوم يحتاج شخص ثانٍ إلى صلاحية. المستخدم الواحد قيد يكفي حتى تأتي اللحظة التي يحتاج فيها محاسبك أو شريكك أو موظف المبيعات إلى دخول مستقل. مشاركة اسم مستخدم واحد ليست حلاً: تفقد أثر من فعل ماذا، وهو بالضبط ما تحتاجه عند أول خلاف أو أول خطأ.
يوم يصبح عندك مخزون. فاتورة بلا مخزون عملية حسابية بسيطة. فاتورة مع مخزون تعني تكلفة مبيعات، وأرصدة، وجرداً، وربحاً لا تعرفه إن لم تكن كمياتك مضبوطة. الأدوات المجانية غالباً تقف عند الفاتورة.
يوم توظّف وتشغّل رواتب. الرواتب والالتزامات الشهرية ذات جدول ثابت لا يرحم. حسابها يدوياً شهر بعد شهر مصدر أخطاء متكرر وغير مرئي حتى ينفجر في نهاية السنة.
يوم تحتاج أرقام السنة الماضية ولا تجدها. هذا هو أسوأ اكتشاف: عندما تطلب قرضاً أو تستقبل مستثمراً أو تواجه مراجعة وتدرك أن اثني عشر شهراً من البيانات موزعة على جدولين ورسائل واتساب وجهاز لم تُؤخذ منه نسخة احتياطية.
التكلفة الظاهرة مقابل التكلفة الحقيقية
| البند | التكلفة الظاهرة | التكلفة الحقيقية التي تظهر لاحقاً |
|---|---|---|
| الاشتراك | صفر | صفر فعلاً — هذا البند صادق |
| ساعات العمل اليدوي | غير محسوبة | إدخال مزدوج، مطابقة بنكية يدوية، تجميع تقارير من مصادر متفرقة |
| الأخطاء وإعادة الضبط | غير محسوبة | قيود تُعاد، أرصدة تُسوّى، وقت محاسب يُدفع بالساعة لتصحيح شهر كامل |
| النسخ الاحتياطي | غير مذكور | غياب نسخة قابلة للاستعادة؛ عطل جهاز واحد قد يمحو سنة |
| تحديثات الامتثال | يُفترض أنها تلقائية | لا تأتي وحدها في النماذج المجانية؛ تتحمل أنت متابعة ما تغيّر وتطبيقه |
| الصلاحيات وسجل التغييرات | غير متوفر | لا تعرف من عدّل ماذا ومتى عند أول خلاف |
| تصدير البيانات عند الانتقال | غير مذكور | قد يكون جزئياً أو بصيغة غير قابلة للاستيراد، فتعيد الإدخال من الصفر |
| التقارير | أساسية | تحليل ربحية أو مقارنة فترات يُبنى يدوياً كل مرة |
الجدول أعلاه ليس حكماً على المجاني، بل قائمة فحص. إذا كان كل بند فيه يساوي صفراً في حالتك فعلاً — لا مخزون، لا موظفين، فواتير قليلة، نسخة احتياطية يدوية تكفيك — فابقَ حيث أنت.
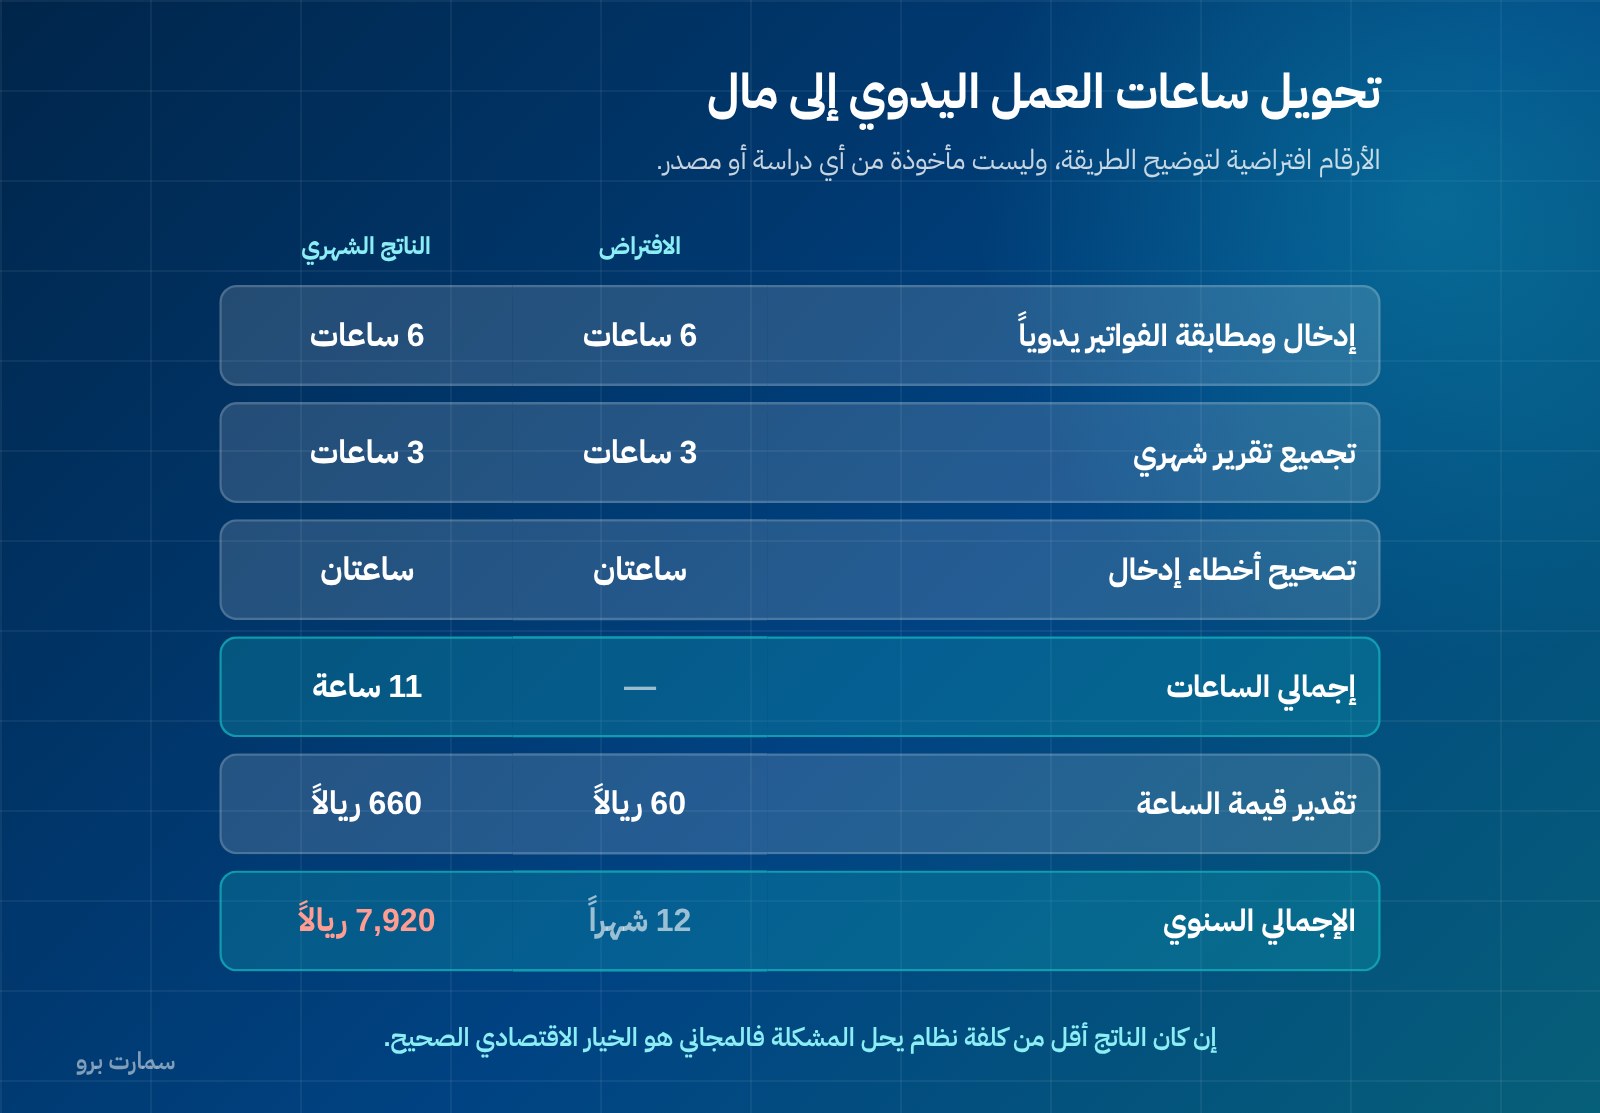
مثال توضيحي: تحويل ساعات العمل اليدوي إلى مال
الأرقام التالية افتراضية لتوضيح الطريقة، وليست مأخوذة من أي دراسة أو مصدر، والمقصود منها أن تعيد الحساب بأرقامك أنت لا أن تتبنى أرقامنا.
| العنصر | الافتراض | الناتج الشهري |
|---|---|---|
| إدخال ومطابقة الفواتير يدوياً | 6 ساعات | 6 ساعات |
| تجميع تقرير شهري من مصادر متفرقة | 3 ساعات | 3 ساعات |
| تصحيح أخطاء إدخال | ساعتان | ساعتان |
| إجمالي الساعات | — | 11 ساعة |
| تقدير قيمة الساعة | 60 ريالاً | 660 ريالاً |
| الإجمالي السنوي | 12 شهراً | 7,920 ريالاً |
طريقة الحساب هي الفائدة هنا، لا الناتج. اجلس عشر دقائق، اكتب الساعات التي تقضيها فعلاً شهرياً في العمل المحاسبي اليدوي، واضرب في قيمة ساعتك أو قيمة ساعة من يقوم به نيابة عنك. إن كان الناتج أقل من كلفة نظام يحل المشكلة، فالمجاني هو الخيار الاقتصادي الصحيح ولا نقاش. وإن كان أعلى، فأنت تدفع بالفعل، لكن بعملة أخرى. ولتقدير الجانب الآخر من المعادلة، شرحنا مكوّنات التكلفة الكاملة في دليل تكلفة أنظمة ERP في السعودية. للمقارنة فقط، باقاتنا المنشورة تبدأ من Mini بـ1,500 ريال سنوياً شاملة الضريبة لمستخدم واحد وفرع واحد، ثم Pro بـ4,500، وMax بـ20,500، ويمكنك مطالعة تفاصيل الباقات ومقارنتها بناتج حسابك أعلاه.
الفاتورة الإلكترونية: الاختبار الذي لا يُجامل
هنا تتفرق الأدوات فعلاً. السؤال ليس «هل يصدر فواتير؟» بل: هل يولّد ملف XML وفق UBL 2.1؟ هل يطبّق الختم التشفيري؟ هل يحتفظ بعدّاد لا تُعاد تهيئته وسلسلة تجزئة متصلة؟ هل يضع رمز QR على الفواتير المبسطة؟ هل يبلّغ الفواتير المبسطة خلال 24 ساعة من الإصدار؟ هل يمنع التعديل بعد الإصدار ويوجّهك إلى إشعار دائن أو مدين للتصحيح؟
نقطة تستحق التوضيح لأنها تُستخدم كثيراً في التسويق: الهيئة لا تعتمد البرامج ولا تصدر شهادة اعتماد لها، بل تنشر قائمة استرشادية بمزودي الحلول المؤهلين. ومعنى ذلك أن المكلّف المتوافق يبقى متوافقاً حتى لو لم يكن مزوّده مدرجاً في تلك القائمة، وأن إدراج مزوّد لا يعني أن كل باقة لديه تلبي متطلباتك. اطلب عرضاً عملياً: فاتورة مبسطة وفاتورة ضريبية، وإشعاراً دائناً، وملف XML تنظر فيه بعينك. التفاصيل الكاملة لهذه النقطة في مقال برنامج محاسبة معتمد من هيئة الزكاة والضريبة والجمارك.
كيف تخرج من أداة مجانية دون أن تفقد بياناتك
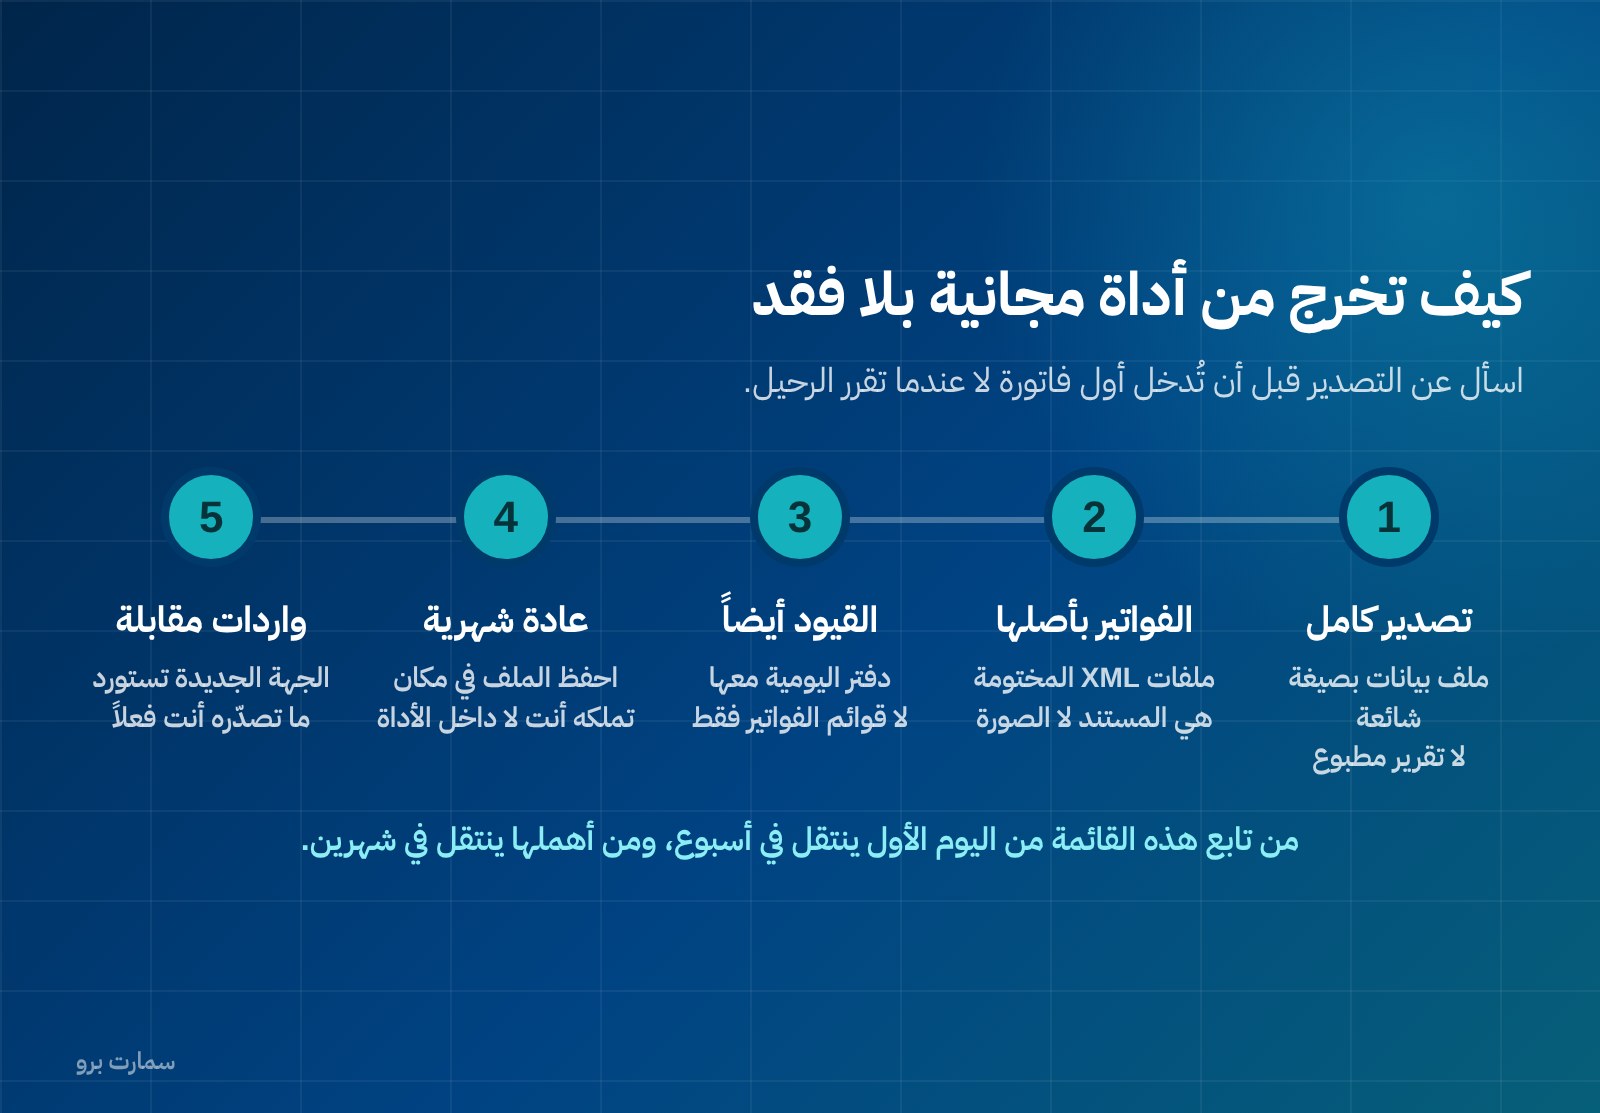
هذا القسم هو أهم ما في المقال، ويُقرأ عادة بعد فوات الأوان. قاعدة واحدة: اسأل عن التصدير قبل أن تبدأ، لا عندما تقرر الرحيل. من يسأل في البداية يختار؛ ومن يسأل في النهاية يقبل بما يُعطى.
قائمة الفحص قبل إدخال أول فاتورة:
- هل يوجد تصدير كامل؟ ليس تقريراً مطبوعاً، بل ملف بيانات بصيغة شائعة يشمل العملاء والموردين والفواتير والقيود والأرصدة الافتتاحية.
- هل تُصدَّر الفواتير بأصلها؟ في بيئة المرحلة الثانية، ملفات XML المختومة هي المستند، وصورة PDF ليست بديلاً عنها.
- هل يشمل التصدير القيود أم الواجهة فقط؟ كثير من الأدوات تصدّر قوائم الفواتير وتترك دفتر اليومية داخلها.
- كم مرة تُصدِّر؟ اجعلها عادة شهرية واحفظ الملف في مكان تملكه أنت، لا داخل الأداة فقط.
- ما مدة الاحتفاظ بعد التوقف؟ إذا توقفت عن الاستخدام، كم يبقى حسابك متاحاً للتصدير؟
- هل هناك واردات مقابلة؟ الجهة التي ستنتقل إليها يجب أن تستورد ما تصدّره، والسؤال يُطرح على الطرفين قبل القرار.
من تابع هذه القائمة من اليوم الأول ينتقل في أسبوع. ومن أهملها ينتقل في شهرين من إعادة الإدخال. وإذا كان الانتقال إلى حل سحابي، فالاعتبارات العملية للنسخ الاحتياطي والوصول والصلاحيات مشروحة في برامج المحاسبة السحابية في السعودية.
معايير تقارن بها بدلاً من الأسماء
لن نسمّي أدوات، وننصحك ألا تختار بالأسماء أصلاً. اختر بالمعايير، وطبّقها على أي خيار أمامك، مجاني أو مدفوع:
- بنية الفاتورة الإلكترونية للمرحلة الثانية، معروضة عملياً لا موصوفة في صفحة تسويقية.
- المستخدمون والصلاحيات: كم مستخدماً، وهل تُقيّد الصلاحيات، وهل يوجد سجل لمن عدّل ماذا.
- المخزون والفروع: هل تُدعم فعلاً أم تُدار بجدول خارجي.
- النسخ الاحتياطي والاستعادة: ليس وجود نسخة، بل إمكانية استعادتها واختبارها.
- تحديثات الامتثال: من مسؤول عن تطبيق أي تغيير تنظيمي، ومتى.
- تصدير البيانات: متاح، كامل، وبصيغة قابلة للاستيراد.
- الدعم: قناة واضحة ووقت استجابة معروف، أو مجتمع تعتمد عليه في حالة المفتوح المصدر.
الخيار الصحيح هو أصغر حل يعبر كل معيار يخصك اليوم ويتحمل الحدث التالي الذي تعرف أنه قادم. إن كان ذلك أداة مجانية، فهي الصحيحة. وإن كان نظاماً مدفوعاً، فالدافع ليس الطمع في المزايا بل حدث بتاريخ محدد.
المرجع الرسمي
متطلبات الفاتورة الإلكترونية ومراحل التطبيق والقائمة الاسترشادية لمزودي الحلول المؤهلين تُنشر على الموقع الرسمي لهيئة الزكاة والضريبة والجمارك: zatca.gov.sa. ارجع إليه مباشرة لأي تفصيل تنظيمي، ولا تعتمد على وصف في صفحة منتج — بما في ذلك صفحتنا.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل يوجد برنامج محاسبة مجاني يكفي شركة صغيرة في السعودية؟
يكفي فعلاً إذا كانت فواتيرك قليلة وبلا مخزون وبلا موظفين ومستخدم واحد يديره. يتوقف عن الكفاية عند أحداث محددة: أول فاتورة بمتطلبات المرحلة الثانية، أو حاجة شخص ثانٍ إلى صلاحية، أو بدء تتبع مخزون أو رواتب. القرار يُبنى على هذه الأحداث لا على حجم الشركة.
هل البرامج المجانية تلبي متطلبات المرحلة الثانية من الفاتورة الإلكترونية؟
بعضها قد يلبيها وبعضها لا، والطريقة الوحيدة للتأكد هي الفحص العملي. اطلب ملف XML بصيغة UBL 2.1 وتحقق من الختم التشفيري والعدّاد الذي لا تُعاد تهيئته وسلسلة التجزئة ورمز QR على الفواتير المبسطة. وتأكد أن النظام يبلّغ الفواتير المبسطة خلال 24 ساعة ويمنع التعديل بعد الإصدار موجّهاً التصحيح إلى إشعار دائن أو مدين.
ما الفرق بين المجاني بحدود والمفتوح المصدر؟
المجاني بحدود جاهز للاستخدام فوراً لكنه مقيد بعدد فواتير أو مستخدمين أو مزايا، والترقية هي مخرجه الطبيعي. المفتوح المصدر بلا قيود ترخيص وبمرونة عالية، لكن الاستضافة والتحديث والنسخ الاحتياطي والدعم مسؤوليتك أو مسؤولية شريك تقني بعقد. الأول تكلفته مستقبلية معلنة، والثاني تكلفته بشرية وتقنية من اليوم الأول.
كيف أنتقل من أداة مجانية دون أن أفقد بياناتي؟
اسأل عن التصدير قبل أن تُدخل أول فاتورة، لا عند قرار الرحيل. اطلب تصديراً كاملاً بصيغة شائعة يشمل العملاء والموردين والفواتير والقيود، وفي بيئة المرحلة الثانية اطلب ملفات XML المختومة نفسها لأن صورة PDF ليست بديلاً عن المستند. اجعل التصدير عادة شهرية واحفظ الملف في مكان تملكه أنت، وتحقق من أن الجهة التي ستنتقل إليها تستورد ما تصدّره.