
الذكاء الاصطناعي في المحاسبة: ما يصلح للأتمتة اليوم وما لا يصلح
لا توقّعات عن المستقبل — تقسيم للدورة المحاسبية: ما يمكن أتمتته اليوم، وما لا يصحّ تركه لنموذج، وثلاثة شروط قبل البدء.
الكاتب:سامي الحيدري
الذكاء الاصطناعي في المحاسبة موضوع يُكتب فيه كثير ويُقاس فيه قليل. والسؤال العملي ليس «هل سيحلّ محلّ المحاسب؟» بل أضيق من ذلك وأنفع: أي خطوة في دورتك المحاسبية يمكن أن تُؤتمت اليوم، وأي خطوة لا يصحّ أن تُترك لنموذج؟
وهذه الصفحة تجيب على ذلك بتقسيم الدورة لا بتوقّعات عن المستقبل.
أين يصلح الذكاء الاصطناعي في المحاسبة فعلاً
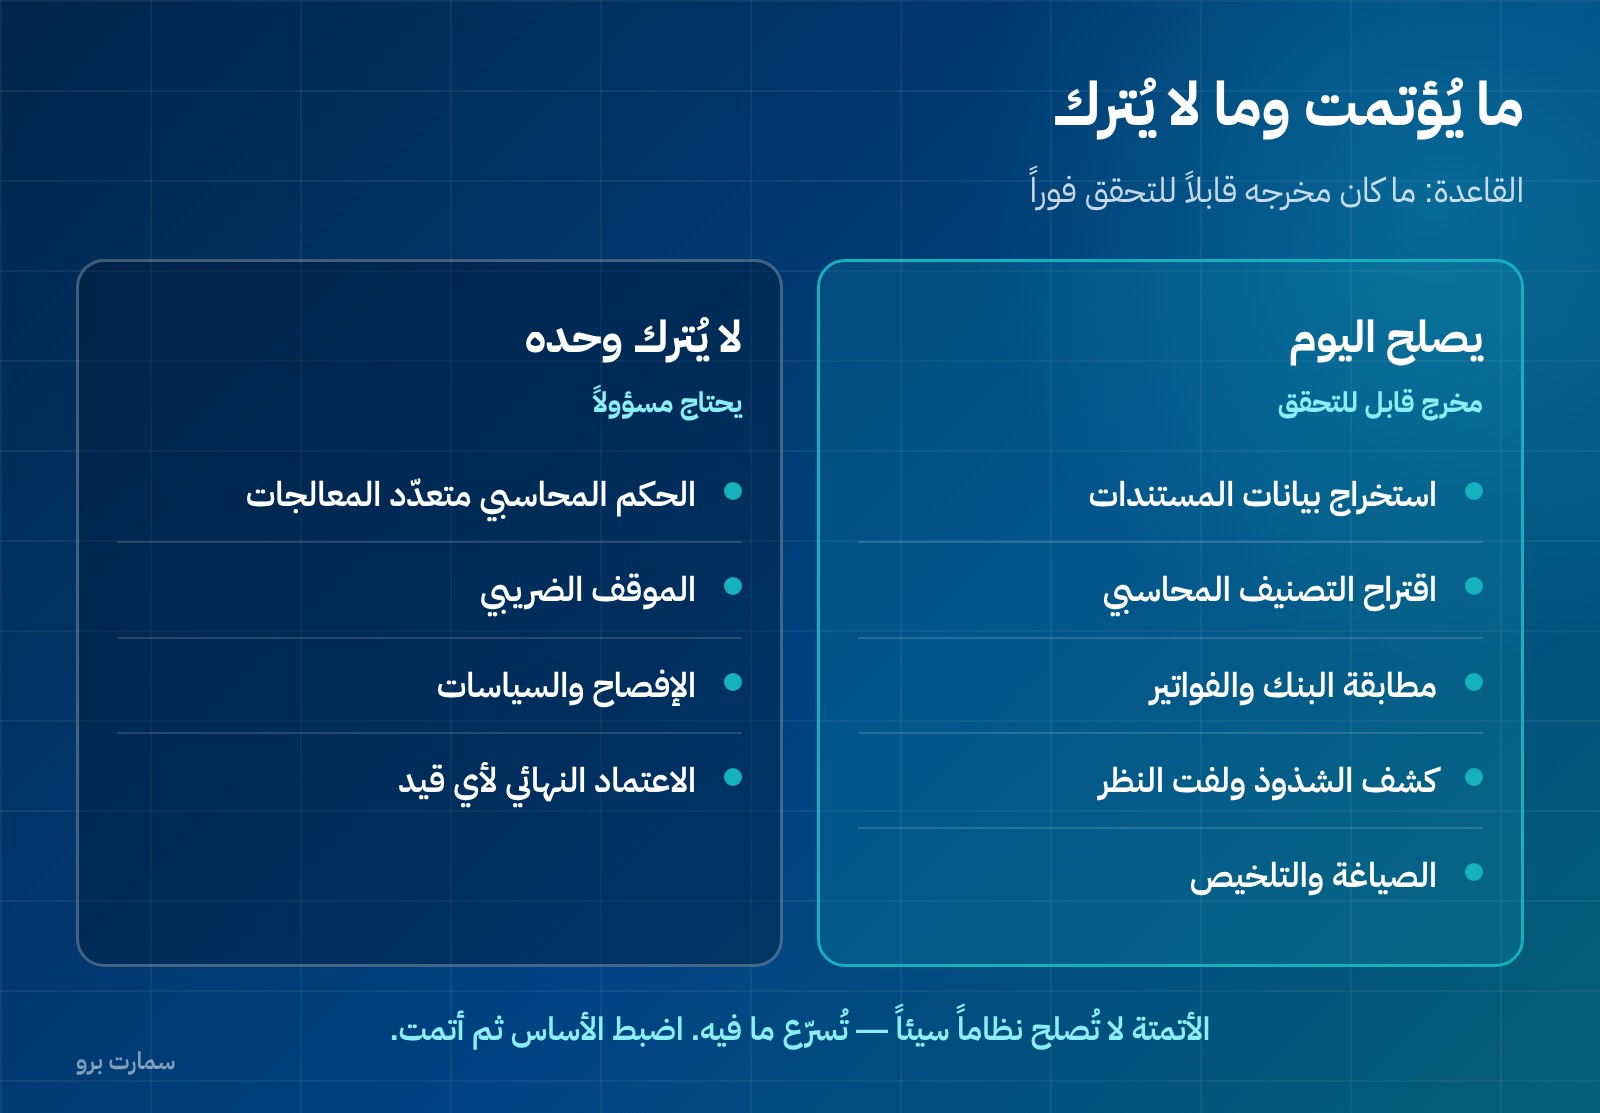
الاستخدامات التي أثبتت جدواها تشترك في صفة واحدة: مخرجها قابل للتحقق فوراً.
قراءة المستندات واستخراج بياناتها. فاتورة مورّد مصوّرة تتحوّل إلى حقول: التاريخ، والرقم، والمبلغ، والضريبة، والمورّد. وهذه أنضج التطبيقات، لأن الصواب والخطأ فيها ظاهران فوراً — الرقم إما يطابق الصورة أو لا.
اقتراح التصنيف المحاسبي. النظام يقترح الحساب بناءً على وصف الحركة وسلوكك السابق. والاقتراح يبقى اقتراحاً يُعتمد أو يُعدَّل، والتعديل يُحسّن الاقتراح التالي.
المطابقة. مطابقة كشف البنك بالدفاتر، ومطابقة الفواتير بسندات القبض. وهذه مهمة مثالية للأتمتة: قواعد كثيرة، وحجم كبير، ونتيجة قابلة للتدقيق.
كشف الشذوذ. فاتورة بمبلغ خارج نمط المورّد، أو حركة في وقت غير معتاد، أو مصروف تكرّر مرتين. والقيمة هنا ليست في الحكم بل في لفت النظر: النظام يرفع العلامة والإنسان يقرّر.
الصياغة والتلخيص. مسوّدة تقرير، أو شرح بند لغير المحاسب، أو تلخيص عقد طويل. ويبقى التحقق على القارئ.
أين لا يصحّ أن يُترك وحده
وهنا ما تتجنّبه أغلب المقالات التسويقية:
الحكم المحاسبي الذي يحتمل أكثر من معالجة. تقدير العمر الإنتاجي، أو تحديد التزامات الأداء في عقد مركّب، أو تقدير مخصص الديون المشكوك فيها. هذه أحكام تحتاج سياقاً ومسؤولية، ولا تُشتقّ من نمط.
الموقف الضريبي. نموذج اللغة لا يعرف لائحة الهيئة الحالية إلا بقدر ما زُوّد به، وهو يصيغ إجابة واثقة حتى حين يكون مخطئاً. ومن يأخذ منه نسبة أو مهلة أو حداً دون الرجوع إلى نصّ الجهة يبني إقراره على مصدر لا يتحمّل مسؤوليته.
الإفصاح والسياسات. ما يُكتب في الإيضاحات يلزم المنشأة، ولا يصحّ أن يُولَّد ويُنشر بلا مراجعة.
القرار النهائي في أي قيد. الأتمتة تُنتج القيد، والاعتماد يبقى فعلاً بشرياً له أثر ومسؤول.
ما الذي يتغيّر في عمل المحاسب
ليس زوال المهنة، بل انتقال الوقت. النسبة التي تذهب اليوم إلى الإدخال والمطابقة والتجميع تنتقل إلى المراجعة والتفسير والقرار.
| ما يتقلّص | ما يتوسّع |
|---|---|
| إدخال الفواتير يدوياً | التحقق من صحة المستخرج |
| مطابقة الكشوف بنداً بنداً | التحقيق في الفروق الشاذة |
| تجميع التقارير | تفسير التقارير لصاحب القرار |
| تذكّر المواعيد | تصميم الضوابط التي تمنع الخطأ |
والمهارة التي ترتفع قيمتها ليست التعامل مع الأداة، بل القدرة على اكتشاف أن مخرجها خاطئ. ومن لا يعرف كيف يُبنى القيد لا يستطيع مراجعة قيد ولّده نظام.
ثلاثة شروط قبل الأتمتة
١. بيانات أساس منضبطة. دليل حسابات نظيف، وترميز أصناف غير مكرّر، وبيانات موردين وعملاء مكتملة. وأي نظام ذكي يعمل على بيانات فوضوية يُنتج فوضى أسرع. وهذا هو العمل الحقيقي، ويبدأ من دليل الحسابات.
٢. حدّ فاصل مكتوب بين ما يُعتمد تلقائياً وما يُراجع. مثلاً: الحركات دون مبلغ معيّن ومن موردين معتمدين تمرّ، وما فوقه يُراجَع. وبلا هذا الحدّ، إمّا تُراجع كل شيء فلا توفّر شيئاً، أو لا تُراجع شيئاً فتفقد الضبط.
٣. أثر قابل للتتبّع. كل حركة آلية يجب أن تُسجَّل: من أنتجها، ومتى، وعلى أي أساس، ومن اعتمدها. ونظام يُعدّل قيداً دون أثر لا يصلح سجلاً محاسبياً مهما كان ذكياً — وهذا من الأسئلة قبل شراء نظام محاسبي.
الخصوصية: بند لا يُؤجَّل
بيانات محاسبتك تحمل أسماء عملاء وموردين ومبالغ ورواتب. وقبل إدخالها في أي أداة، ثلاثة أسئلة:
- أين تُخزَّن؟ وهل تُستخدم في تدريب نماذج عامة؟
- من يصل إليها؟ داخل منشأتك وخارجها.
- هل بياناتك فيها بيانات شخصية؟ الرواتب وبيانات الموظفين لها اعتبارات حماية بيانات مختلفة عن أرقام المبيعات.
ولصق راتب موظف في أداة عامة لتحليله ليس اختصاراً — هو إفصاح.
سؤال يسبق الأداة: هل مشكلتك ذكاء أم ربط؟
كثير ممّا يُشترى بوصفه «ذكاءً اصطناعياً» يحلّ في الحقيقة مشكلة ربط، لا مشكلة ذكاء.
المنشأة التي تُدخل فواتير مبيعاتها يدوياً من نظام نقاط البيع إلى النظام المحاسبي لا تحتاج نموذجاً يقرأ الفواتير — تحتاج أن يكون النظامان واحداً أو مربوطين. والتي تُدخل حركة المخزون مرتين تحتاج ربطاً لا استخراجاً.
وهذا تمييز يوفّر مالاً كثيراً: أتمتة ما كان يجب ألّا يُدخَل أصلاً ليست إنجازاً. فقبل أي أداة، ارسم من أين تدخل كل بياناتك: ما مصدرها، وكم مرة تُكتب، ومن يعيد كتابتها. وأي بيان يُكتب أكثر من مرة واحدة هو مرشّح للربط قبل أن يكون مرشّحاً للذكاء.
والسؤال الذي يكشف ذلك في دقيقة: كم عدد القيود التي تُكتب يدوياً عندك في الشهر؟ الرقم الكبير لا يعني أنك تحتاج ذكاءً، بل أن مستنداتك غير مربوطة بقيودها.
قياس العائد: ثلاثة أرقام لا شعور
«وفّرنا وقتاً» ليست نتيجة. النتيجة ثلاثة أرقام تُقاس قبل وبعد:
- ساعات الإدخال والمطابقة شهرياً — تُقاس بالعدّ لا بالتقدير.
- نسبة الخطأ — كم قيداً احتاج تصحيحاً من كل مئة.
- زمن الإقفال — كم يوماً من نهاية الشهر حتى تصدر القوائم.
والثالث أصدقها، لأنه يجمع أثر الاثنين الآخرين ولا يمكن تجميله. ومنشأة تُقفل في اليوم العشرين قبل الأتمتة وفي العشرين بعدها لم تُؤتمت شيئاً ذا أثر مهما بدا النظام متقدّماً.
كيف تبدأ عملياً
- قِس أولاً. كم ساعة شهرياً تذهب إلى إدخال الفواتير والمطابقة؟ بلا هذا الرقم لن تعرف إن وفّرت شيئاً.
- ابدأ بمهمة واحدة عالية الحجم وواضحة الصواب — استخراج بيانات فواتير المشتريات مثلاً.
- شغّلها بالتوازي شهراً كاملاً: النظام يعمل والطريقة القديمة تعمل، وقارن.
- وسّع بعد أن تثبت الدقة، لا قبلها.
- اكتب ما لا يُؤتمت أبداً في منشأتك، وأبقِه مكتوباً.
والنقطة التي تستحق الختام: الأتمتة لا تُصلح نظاماً سيئاً، بل تُسرّع ما فيه. فالمنشأة التي قيودها غير مضبوطة ومخزونها بلا تكلفة لن يُصلحها نموذج — ستحصل على نفس الأخطاء بسرعة أعلى وثقة أكبر. والترتيب الصحيح: اضبط الأساس، ثم أتمت.
أسس القياس والعرض التي تحكم أي مخرج محاسبي، آلياً كان أو يدوياً، مرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما الاستخدامات الناضجة للذكاء الاصطناعي في المحاسبة؟
خمسة تشترك في أن مخرجها قابل للتحقق فوراً: قراءة المستندات واستخراج بياناتها، واقتراح التصنيف المحاسبي، ومطابقة كشوف البنك والفواتير، وكشف الشذوذ ولفت النظر إليه، والصياغة والتلخيص. وفي كلها يبقى الاعتماد فعلاً بشرياً.
ما الذي لا يصحّ تركه للذكاء الاصطناعي؟
الحكم المحاسبي الذي يحتمل أكثر من معالجة مثل تقدير العمر الإنتاجي والتزامات الأداء ومخصص الديون، والموقف الضريبي لأن النموذج يصوغ إجابة واثقة حتى حين يخطئ، والإفصاح والسياسات لأنها تلزم المنشأة، والقرار النهائي في أي قيد.
هل سيحلّ الذكاء الاصطناعي محلّ المحاسب؟
ما يتغيّر هو انتقال الوقت لا زوال المهنة: النسبة التي تذهب إلى الإدخال والمطابقة والتجميع تنتقل إلى المراجعة والتفسير والقرار. والمهارة التي ترتفع قيمتها ليست التعامل مع الأداة بل القدرة على اكتشاف أن مخرجها خاطئ، ومن لا يعرف كيف يُبنى القيد لا يستطيع مراجعة قيد ولّده نظام.
ما الشروط اللازمة قبل أتمتة المحاسبة؟
ثلاثة: بيانات أساس منضبطة من دليل حسابات نظيف وترميز أصناف غير مكرّر، وحدّ فاصل مكتوب بين ما يُعتمد تلقائياً وما يُراجع، وأثر قابل للتتبّع يسجّل من أنتج كل حركة ومتى وعلى أي أساس ومن اعتمدها.
ما اعتبارات الخصوصية عند استخدام أدوات الذكاء الاصطناعي؟
ثلاثة أسئلة قبل إدخال أي بيانات: أين تُخزَّن وهل تُستخدم في تدريب نماذج عامة، ومن يصل إليها داخل المنشأة وخارجها، وهل تحتوي بيانات شخصية. وبيانات الرواتب والموظفين لها اعتبارات حماية مختلفة عن أرقام المبيعات، ولصقها في أداة عامة ليس اختصاراً بل إفصاح.