
نقطة التعادل: المعادلة ومثال بالريال وأربع طرق لخفضها
كم وحدة تبيع حتى لا تخسر؟ المعادلة وشرطها، ومثال كامل بالريال، وهامش الأمان، وأربع طرق عملية لخفض الرقم قبل أن تقرّر.
الكاتب:سامي الحيدري
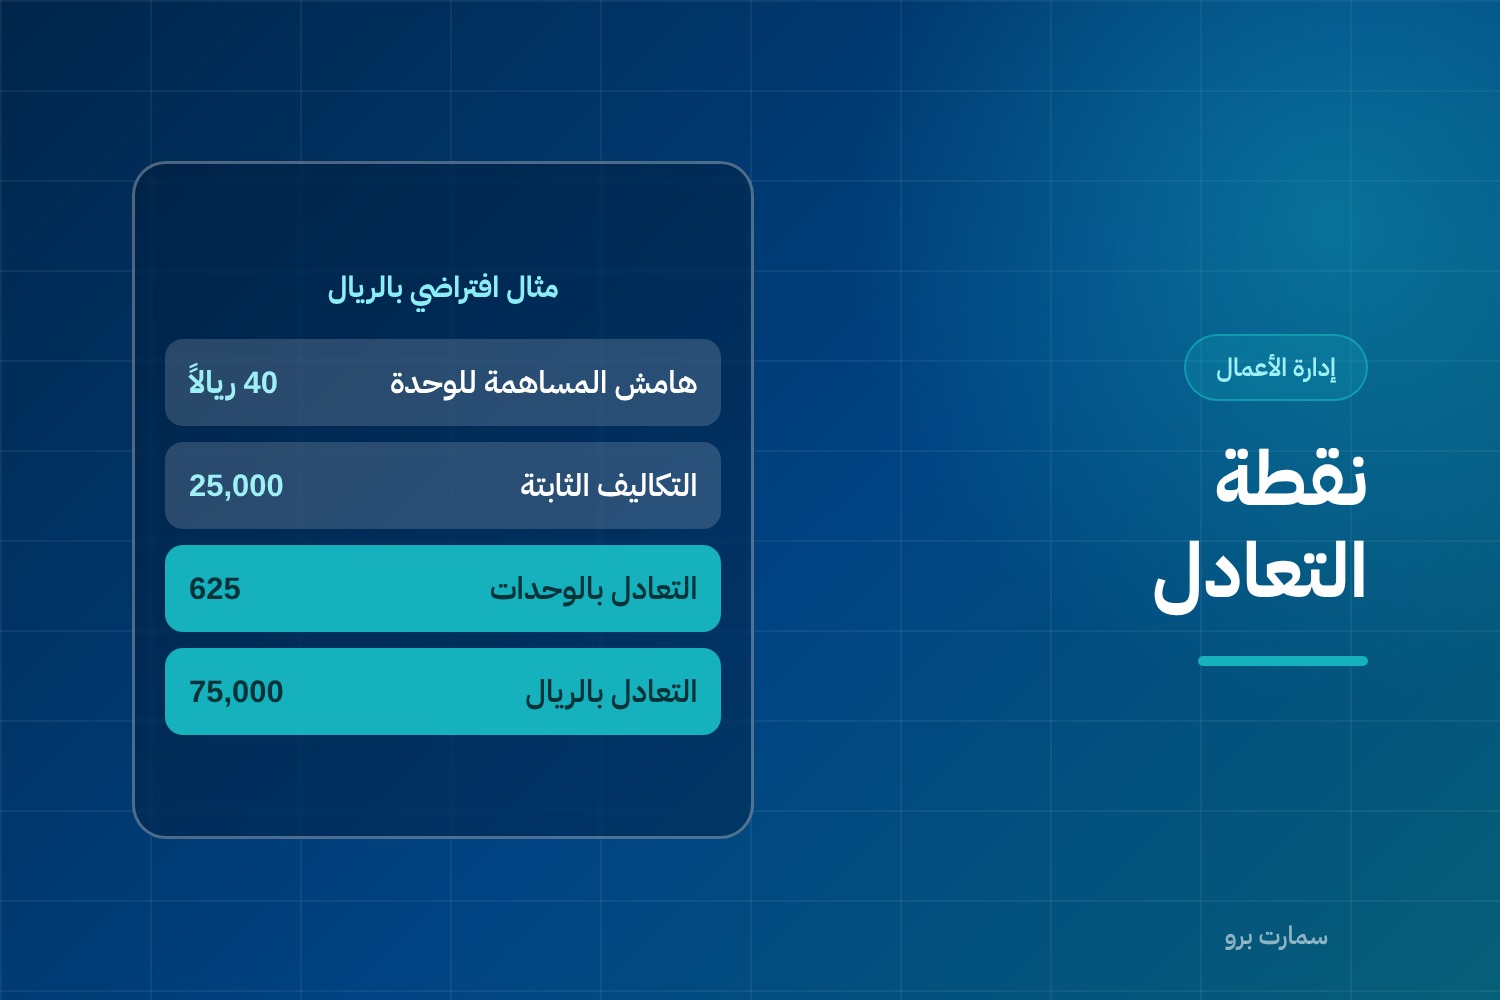
نقطة التعادل هي حجم المبيعات الذي تتساوى عنده إيراداتك مع تكاليفك — لا ربح ولا خسارة. وهي أول رقم يجب أن يعرفه صاحب أي نشاط، لأنه يحوّل السؤال الغامض «هل أنا بخير؟» إلى سؤال قابل للقياس: «هل تجاوزت الرقم هذا الشهر؟».
وأكثر من يحسبها خطأ يخطئ في خطوة واحدة: تقسيم التكاليف.
المعادلة وشرطها
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ هامش المساهمة للوحدة
وهامش المساهمة للوحدة = سعر البيع − التكلفة المتغيّرة للوحدة.
وللحساب بالريال: نقطة التعادل بالريال = التكاليف الثابتة ÷ نسبة هامش المساهمة، ونسبة هامش المساهمة = هامش المساهمة ÷ سعر البيع.
وشرطها الذي يسبق الحساب: أن تُقسَّم كل تكاليفك إلى ثابتة ومتغيّرة.
- الثابتة لا تتغيّر بحجم النشاط في المدى القصير: الإيجار، والرواتب الأساسية، والاشتراكات، والتأمين، والإهلاك.
- المتغيّرة تتغيّر مع كل وحدة: تكلفة البضاعة المباعة، والعمولة، والتغليف، ورسوم الدفع الإلكتروني.
والتقسيم ليس دائماً نظيفاً. فاتورة الكهرباء في مصنع فيها جزء ثابت للإنارة وجزء متغيّر مع تشغيل الخط. وراتب بائع فيه أساسي ثابت وعمولة متغيّرة. وهذه تكاليف مختلطة تُفصَّل لا تُلقى كلها في خانة.
مثال بالريال
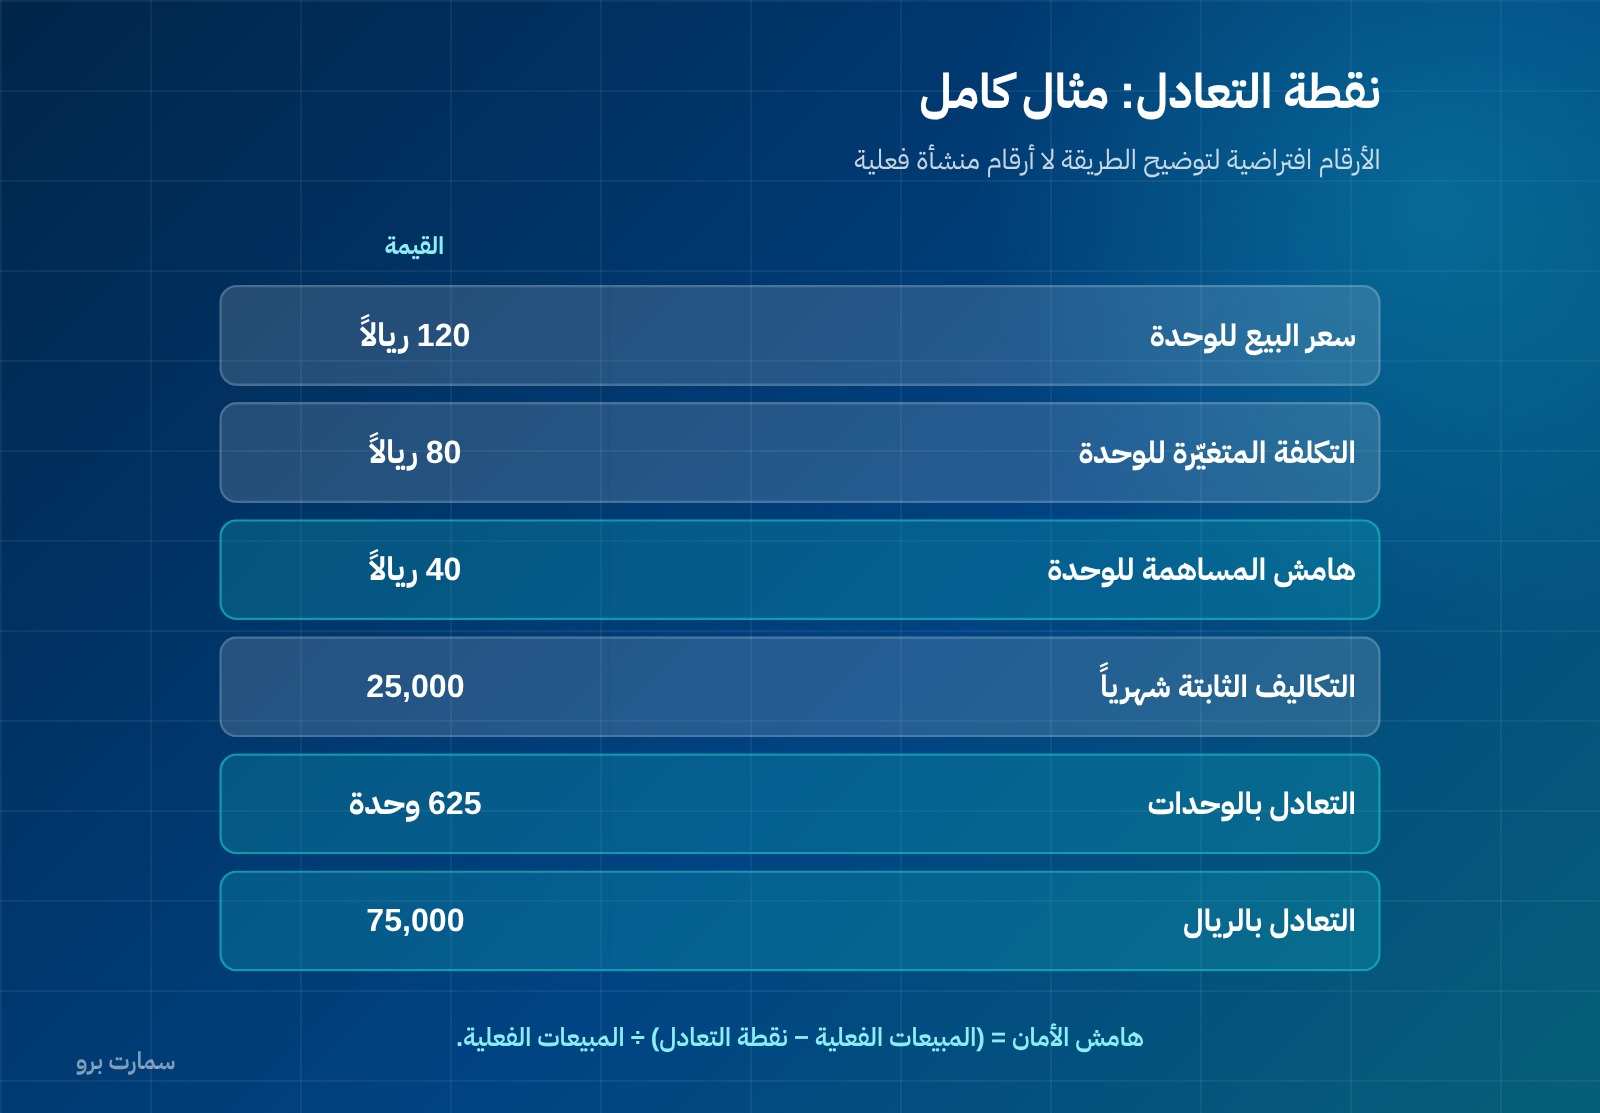
الأرقام التالية افتراضية لتوضيح الطريقة لا أرقام منشأة فعلية. محل يبيع منتجاً واحداً:
| البند | القيمة |
|---|---|
| سعر البيع للوحدة | 120 ريالاً |
| تكلفة الشراء للوحدة | 70 ريالاً |
| تغليف وتوصيل للوحدة | 8 ريالات |
| رسوم دفع إلكتروني للوحدة | 2 ريال |
| هامش المساهمة للوحدة | 40 ريالاً |
| الإيجار شهرياً | 9,000 |
| الرواتب الأساسية | 14,000 |
| اشتراكات وكهرباء ثابتة | 2,000 |
| إجمالي الثابتة | 25,000 |
نقطة التعادل بالوحدات = 25,000 ÷ 40 = 625 وحدة شهرياً نقطة التعادل بالريال = 625 × 120 = 75,000 ريال
أو بالنسبة: هامش المساهمة 40 ÷ 120 = 33.33٪، و25,000 ÷ 0.3333 = 75,000 ريال. النتيجة واحدة.
فكل وحدة فوق 625 تضيف 40 ريالاً ربحاً، وكل وحدة تحتها تطرح 40 ريالاً.
الرقم الذي يهمّ أكثر: هامش الأمان
نقطة التعادل تخبرك أين الحافة. وهامش الأمان يخبرك كم تبعد عنها:
هامش الأمان = (المبيعات الفعلية − نقطة التعادل) ÷ المبيعات الفعلية
فلو باع المحل 90,000 ريال: (90,000 − 75,000) ÷ 90,000 = 16.7٪. أي أن مبيعاته لو نزلت أكثر من سدسها دخل الخسارة. وهذا رقم ضيّق، يقول إن النشاط حسّاس لأي تباطؤ.
ولو باع 150,000: الهامش 50٪، وهذه وضعية مريحة.
الوصول إلى ربح مستهدف
المعادلة نفسها بإضافة الربح إلى الثابتة:
الوحدات اللازمة = (التكاليف الثابتة + الربح المستهدف) ÷ هامش المساهمة
فلتحقيق 10,000 ريال ربحاً شهرياً: (25,000 + 10,000) ÷ 40 = 875 وحدة. أي 250 وحدة فوق التعادل — وهذا أوضح من هدف مبهم مثل «نبي نزيد المبيعات».
أربع طرق لخفض نقطة التعادل
كل طريق يحرّك أحد طرفي المعادلة:
- ارفع السعر. رفع 5 ريالات فقط يرفع الهامش إلى 45، فتنزل النقطة إلى 556 وحدة — انخفاض 11٪ بتغيير 4٪ في السعر. وهذا أقوى رافعة وأقلّها استخداماً.
- اخفض التكلفة المتغيّرة. تفاوض على الشراء، أو قلّل التغليف. خفض 5 ريالات يعطي نفس أثر رفع السعر 5.
- اخفض الثابتة. إيجار أقل، أو اشتراك غير مستخدم يُلغى. خفض 3,000 يُنزل النقطة إلى 550 وحدة.
- غيّر مزيج المبيعات نحو الأصناف ذات الهامش الأعلى — وهذه لا تكلّف شيئاً، لكنها تحتاج أن تعرف هامش كل صنف على حدة.
متى تكون نقطة التعادل مستحيلة التحقيق؟
حالة تستحق التصريح لأنها تُنقذ من قرارات متأخرة: قد يخرج الحساب برقم أكبر من طاقتك.
لو كانت نقطة التعادل 625 وحدة شهرياً، وطاقة المحل القصوى 500 وحدة، فالنشاط خاسر بنيوياً مهما اجتهد البائعون. ولا يُعالَج ذلك ببذل أكبر، بل بتغيير أحد أركان النموذج: السعر، أو التكلفة، أو حجم التكاليف الثابتة، أو الطاقة نفسها.
وهذا أهم استخدام للمعادلة على الإطلاق: أن تُحسب قبل فتح النشاط أو الفرع، لا بعد ستة أشهر من الخسارة. أربعة أرقام — سعر، وتكلفة وحدة، وثابتة، وطاقة — تجيب على سؤال الجدوى قبل توقيع عقد الإيجار.
أكثر خطأ يفسد الحساب
وضع راتب المالك في المكان الخطأ، أو عدم وضعه أصلاً.
كثير من أصحاب المنشآت الصغيرة لا يُدرجون أجر أنفسهم في التكاليف الثابتة، فتظهر نقطة تعادل منخفضة ومطمئنة. وهي غير صحيحة: لو استأجرت من يقوم بعملك لدفعت له. وبإغفال هذا البند تُقارن نشاطك بوظيفة لا تدفع شيئاً، فتبقى سنوات في مشروع يعطيك أقل من راتب.
أدرج أجراً سوقياً لنفسك ضمن الثابتة، ثم احسب. الرقم الذي يخرج هو الرقم الحقيقي.
وخطأ ثانٍ أخفّ: تحميل مشتريات المخزون كاملة على الشهر بصفتها تكلفة متغيّرة. المتغيّرة هي تكلفة ما بيع لا ما اشتُري. والفرق بينهما هو المخزون، وقراءته تحتاج جرداً مستمراً.
قيود يجب أن تعرفها
نقطة التعادل أداة قوية بشروط، وتجاهلها يُنتج قرارات خاطئة:
- تفترض ثبات السعر والتكلفة عبر كل الأحجام. وهذا لا يصحّ إن كان لديك خصم كمية أو تدرّج في سعر الشراء.
- تفترض منتجاً واحداً أو مزيجاً ثابتاً. ومع عدة منتجات يُحسب هامش مساهمة مرجّح بأوزان المبيعات، وتتغيّر النتيجة بتغيّر المزيج.
- قصيرة الأجل. «التكلفة الثابتة» ثابتة ضمن طاقة معيّنة فقط. فتجاوز الطاقة يستدعي فرعاً أو خطاً جديداً، فتقفز الثابتة وتقفز معها النقطة.
- لا تقيس النقد. قد تتجاوز التعادل محاسبياً وتعاني نقداً إن كانت ذممك غير محصّلة. ولهذا تُقرأ مع قائمة التدفقات النقدية.
كيف تجعلها رقماً حيّاً
النقطة ليست حساباً يُعمل مرة. اجعلها جزءاً من دورتك الشهرية:
- صنّف حسابات مصروفاتك إلى ثابت ومتغيّر مرة واحدة في دليل الحسابات.
- احسب النقطة من أرقام قائمة الدخل الفعلية لا من تقدير.
- راجعها كل ربع، وفور أي تغيّر في إيجار أو راتب أو سعر شراء.
- اعرضها كخط على تقرير مبيعاتك الشهري، حتى يراها من يبيع لا المحاسب وحده.
ولمن يعمل في التفصيل والخياطة، التطبيق على طبيعة ذلك النشاط في نقطة التعادل لمحل الخياطة.
أسس قياس التكاليف وعرض الأداء في القوائم مرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما معادلة نقطة التعادل؟
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ هامش المساهمة للوحدة، وهامش المساهمة = سعر البيع ناقص التكلفة المتغيّرة للوحدة. وبالريال = التكاليف الثابتة ÷ نسبة هامش المساهمة. وشرطها أن تُقسَّم كل التكاليف إلى ثابتة ومتغيّرة أولاً.
ما الفرق بين التكاليف الثابتة والمتغيّرة؟
الثابتة لا تتغيّر بحجم النشاط في المدى القصير مثل الإيجار والرواتب الأساسية والاشتراكات والتأمين والإهلاك. والمتغيّرة تتغيّر مع كل وحدة مثل تكلفة البضاعة المباعة والعمولة والتغليف ورسوم الدفع الإلكتروني. وهناك تكاليف مختلطة مثل الكهرباء وراتب البائع، تُفصَّل إلى جزأيها لا تُلقى كلها في خانة.
ما هو هامش الأمان وكيف يُحسب؟
هو كم تبعد مبيعاتك عن نقطة التعادل، ويُحسب: (المبيعات الفعلية − نقطة التعادل) ÷ المبيعات الفعلية. فمبيعات 90,000 ونقطة تعادل 75,000 تعطي هامشاً 16.7٪، أي أن نزول المبيعات أكثر من سدسها يُدخل النشاط في الخسارة.
كيف أخفض نقطة التعادل؟
أربع طرق: رفع السعر، وخفض التكلفة المتغيّرة للوحدة، وخفض التكاليف الثابتة، وتغيير مزيج المبيعات نحو الأصناف ذات الهامش الأعلى. ورفع السعر أقوى رافعة وأقلّها استخداماً، لأن رفع 4٪ في السعر قد يُنزل النقطة 11٪.
ما حدود تحليل نقطة التعادل؟
يفترض ثبات السعر والتكلفة عبر كل الأحجام فلا يصحّ مع خصومات الكمية، ويفترض منتجاً واحداً أو مزيجاً ثابتاً فمع عدة منتجات يلزم هامش مساهمة مرجّح، وهو قصير الأجل لأن التكلفة الثابتة ثابتة ضمن طاقة معيّنة فقط، ولا يقيس النقد فقد تتجاوز التعادل محاسبياً وتعاني نقداً إن كانت ذممك غير محصّلة.