
قائمة التدفقات النقدية: لماذا الربح لا يساوي النقد؟
أقسام قائمة التدفقات النقدية الثلاثة، الفرق بين الطريقة المباشرة وغير المباشرة، لماذا تربح ولا تجد نقداً، وما تغيّر مع المعيار 18.
الكاتب:سامي الحيدري
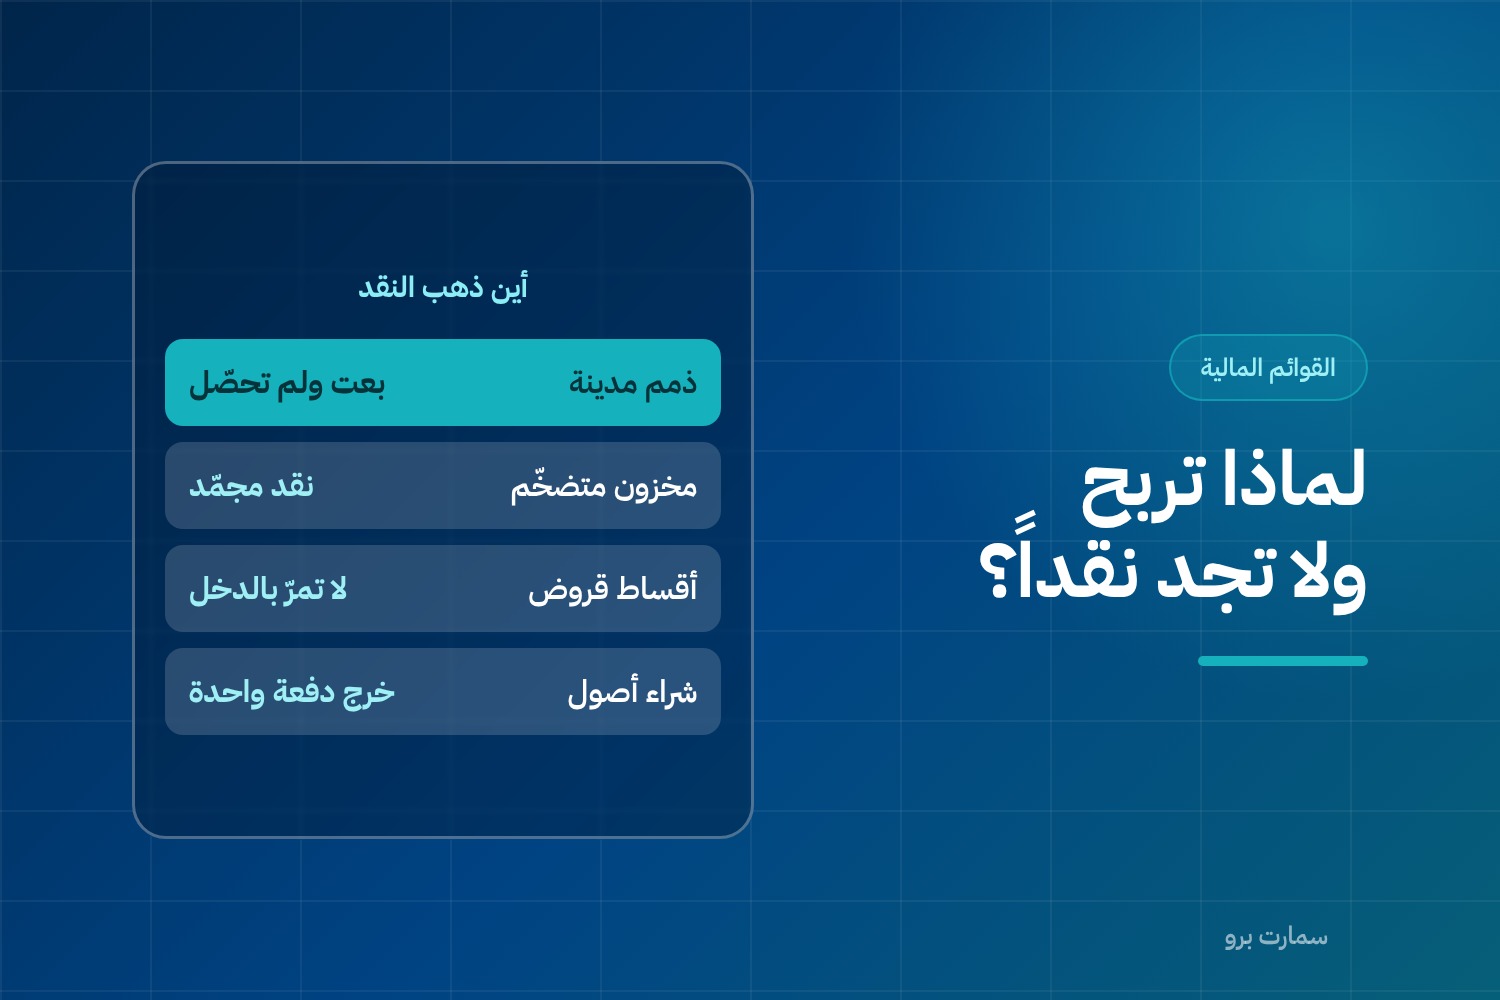
أكثر سؤال يُطرح في المنشآت الرابحة: «الأرقام تقول إننا ربحنا، فأين النقد؟». الجواب في قائمة التدفقات النقدية. الربح رقم محاسبي يُبنى على الاستحقاق — تعترف بالإيراد عند التسليم لا عند التحصيل، وتحمّل الإهلاك دون أن يخرج ريال. أما هذه القائمة فتتتبّع النقد وحده: دخل أم خرج، ومن أين وإلى أين.
أقسام قائمة التدفقات النقدية الثلاثة
الأنشطة التشغيلية — النقد الناتج عن نشاطك الأساسي: المتحصّل من العملاء، والمدفوع للموردين والموظفين، والمدفوع للزكاة والضريبة. هذا أهم قسم في القائمة على الإطلاق: منشأة تحقق أرباحاً وتدفقها التشغيلي سالب باستمرار تعيش على التمويل لا على نشاطها.
الأنشطة الاستثمارية — شراء وبيع الأصول طويلة الأجل: المعدات، العقارات، الاستثمارات. تدفق سالب هنا ليس سيئاً بالضرورة، بل قد يعني أنك تستثمر في التوسّع.
الأنشطة التمويلية — الحركة مع الممولين والملاك: سحب القروض وسدادها، زيادة رأس المال، توزيعات الأرباح، والجزء الأصلي من دفعات عقود الإيجار.
ومجموع الأقسام الثلاثة يساوي التغيّر في رصيد النقد وما في حكمه بين أول الفترة وآخرها. وهذا اختبار بسيط: إن لم يتطابق فالقائمة خاطئة.
الطريقة المباشرة وغير المباشرة
الفرق بينهما في قسم التشغيل فقط، والنتيجة واحدة:
المباشرة تعرض المقبوضات والمدفوعات الفعلية بفئاتها: متحصلات من العملاء، مدفوعات للموردين، مدفوعات للموظفين. أوضح للقارئ، لكنها تتطلب بيانات نقدية مصنّفة قد لا تكون جاهزة.
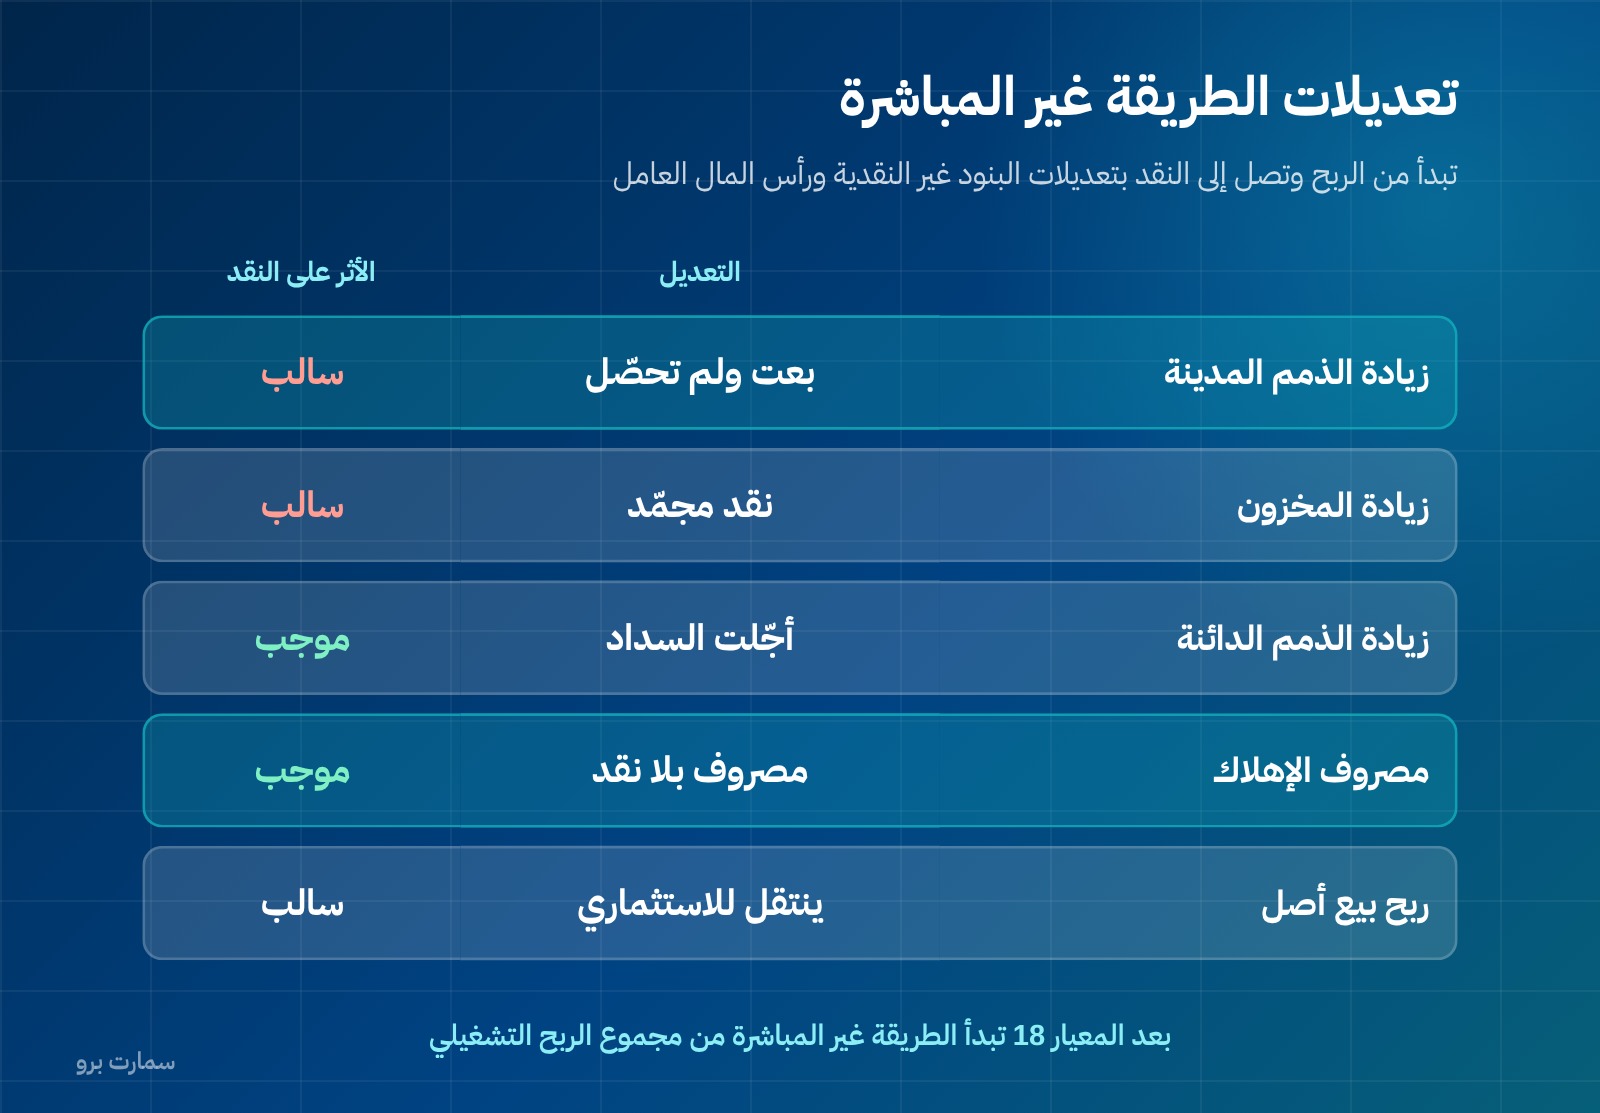
غير المباشرة تبدأ من الربح ثم تعدّله للوصول إلى النقد: تُضاف المصروفات غير النقدية (الإهلاك، المخصصات)، وتُعدَّل التغيّرات في رأس المال العامل (الذمم، المخزون، الدائنون). أكثر شيوعاً لأنها تُشتق مباشرة من الدفاتر.
| التعديل | الأثر على النقد |
|---|---|
| زيادة الذمم المدينة | سالب (بعت ولم تحصّل) |
| زيادة المخزون | سالب (صرفت نقداً على بضاعة) |
| زيادة الذمم الدائنة | موجب (أجّلت السداد) |
| مصروف الإهلاك | موجب (مصروف بلا نقد) |
| ربح بيع أصل | سالب (يُنقل للاستثماري) |
ما الذي تغيّر مع المعيار 18
التعديلات المصاحبة لاعتماد المعيار الدولي للتقرير المالي 18 طالت معيار المحاسبة الدولي 7 الخاص بهذه القائمة:
- من يستخدم الطريقة غير المباشرة يبدأ احتساب التدفقات التشغيلية من مجموع الربح التشغيلي، لا من رقم آخر.
- أُزيلت معظم خيارات العرض المتعلقة بالفوائد والأرباح الموزعة المدفوعة والمحصّلة.
ومعنى ذلك عملياً أن قائمة التدفقات أصبحت مرتبطة ببنية قائمة الدخل الجديدة، فلا يمكن إعداد إحداهما بمعزل عن الأخرى. والسريان على الفترات التي تبدأ في أو بعد 1 يناير 2027م مع إتاحة التطبيق المبكر. التفصيل في المعيار الدولي للتقرير المالي 18.
لماذا تربح ولا تجد نقداً
خمسة أسباب تفسّر الفجوة في معظم الحالات:
عملاء لا يسددون. الإيراد اعتُرف به عند التسليم والنقد لم يصل. ذمم مدينة تنمو أسرع من المبيعات هي الإشارة.
مخزون متضخّم. كل ريال إضافي في المستودع ريال خرج من الحساب ولم يعد بعد.
سداد أقساط قروض. الجزء الأصلي من القسط لا يظهر في قائمة الدخل إطلاقاً، لكنه يخرج من النقد.
شراء أصول. الأصل يُرسمل ويُهلَك على سنوات، لكن ثمنه خرج دفعة واحدة.
توزيعات وسحوبات المالك. لا تمرّ بقائمة الدخل، وتخرج من النقد مباشرة.
ولهذا فإن المنشأة التي تقرأ قائمة الدخل وحدها لا ترى نصف الصورة.
أخطاء تُفسد القائمة
معاملة قسط القرض كله كتمويل أو كله كتشغيل. القسط جزءان: الأصل تمويلي، والعبء التمويلي يُعرَض وفق السياسة المتبعة. خلطهما يشوّه القسمين معاً.
نسيان المعاملات غير النقدية. شراء أصل بالتمويل، أو تحويل دين إلى رأس مال، لا يمرّ بالنقد ولا يُدرج في صلب القائمة، لكنه يُفصح عنه لأن أثره على بنية المنشأة حقيقي.
استخراج التغيّرات في رأس المال العامل من تقدير. الفرق بين رصيدي الذمم المدينة أول الفترة وآخرها يُؤخذ من الميزانيتين مباشرة، لا يُقدَّر.
عدم تسوية البنوك قبل الإعداد. أي فرق غير مسوّى في الحسابات البنكية يظهر في نهاية القائمة كفارق لا تفسير له.
كيف تقرأها
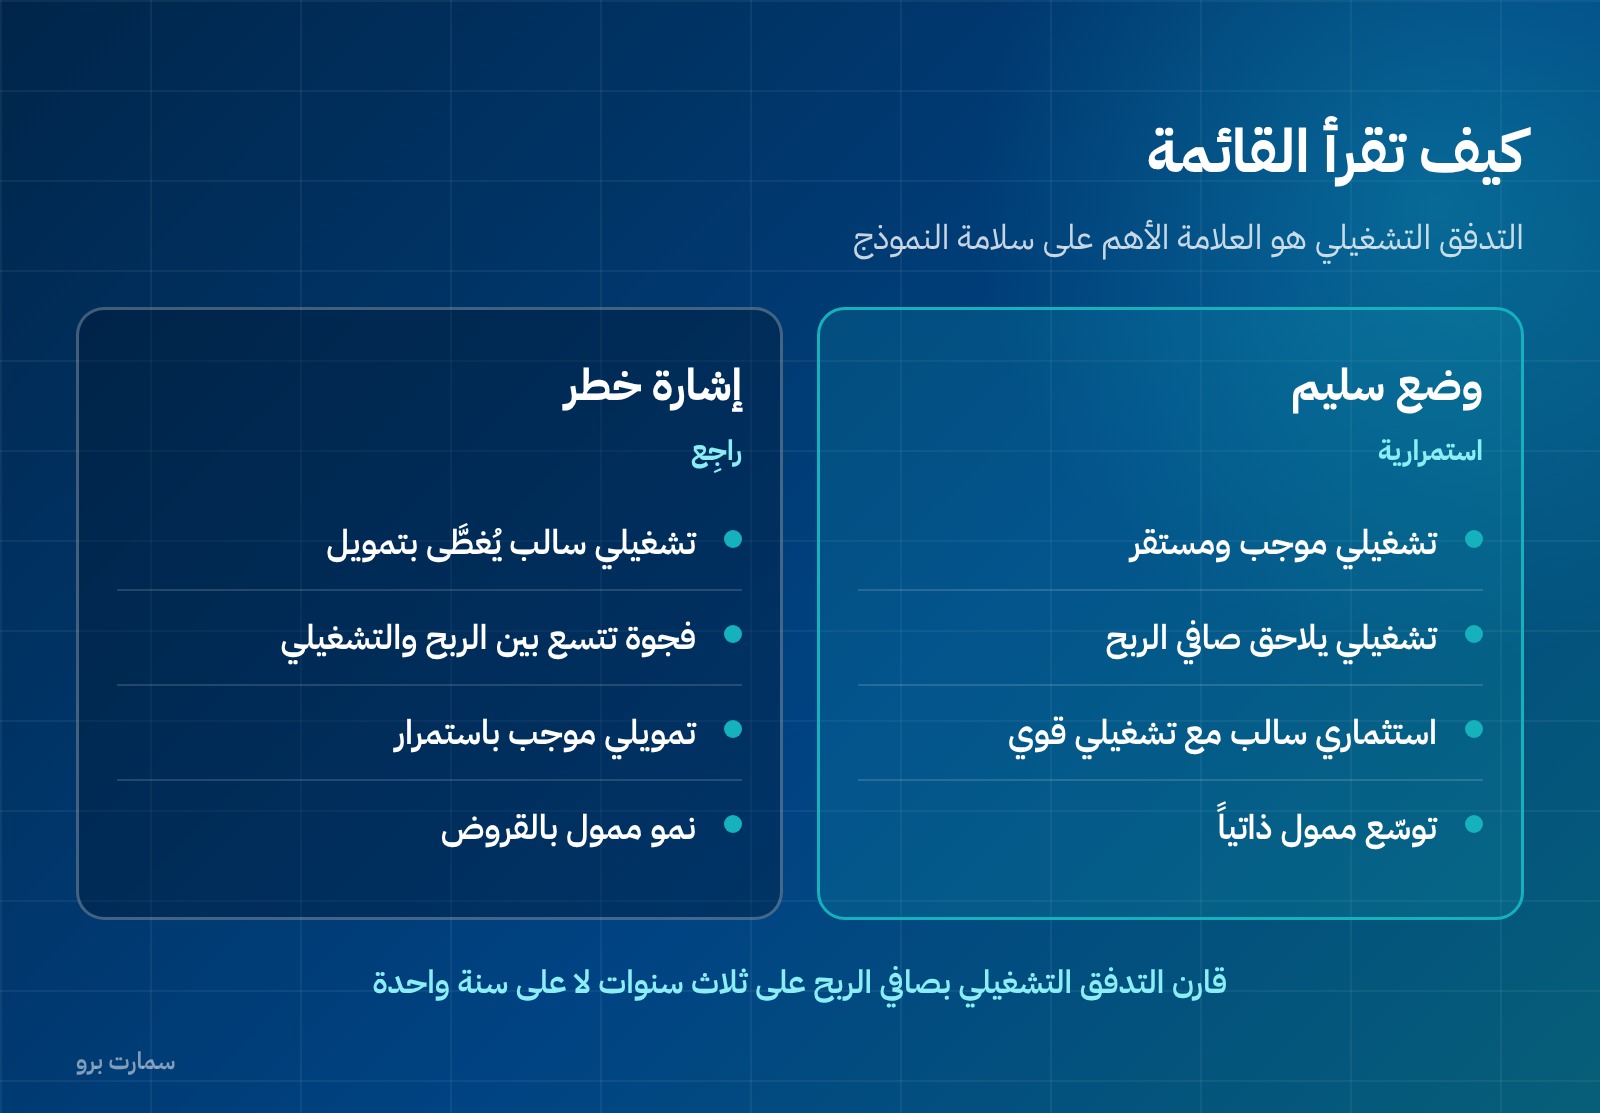
- تدفق تشغيلي موجب ومستقر هو العلامة الأهم على سلامة النموذج.
- تدفق تشغيلي أقل من صافي الربح باستمرار يعني أن أرباحك تتحوّل إلى ذمم ومخزون لا إلى نقد.
- تدفق تشغيلي سالب يُغطَّى بتمويل وضع لا يستمر طويلاً.
- تدفق استثماري سالب مع تشغيلي قوي توسّع ممول ذاتياً، وهو الوضع الأفضل.
- تدفق تمويلي موجب باستمرار يعني أن النمو ممول بالقروض وزيادات رأس المال لا بالنشاط، وهذا يرفع المخاطر مع كل دورة.
ومقارنة التدفق التشغيلي بصافي الربح على مدى ثلاث سنوات تكشف أكثر مما تكشفه أي نسبة مفردة: إذا كان التشغيلي يلاحق الربح فالنموذج سليم، وإذا كانت الفجوة تتسع سنة بعد سنة فهناك خلل في التحصيل أو في مستويات المخزون يستحق المعالجة قبل أن يصبح أزمة سيولة.
قائمة مراجعة
- مجموع الأقسام الثلاثة يساوي التغيّر الفعلي في رصيد النقد.
- أرصدة البنوك مطابَقة ومسوّاة قبل الإعداد.
- الجزء الأصلي من أقساط القروض وعقود الإيجار مصنّف تمويلياً.
- البنود غير النقدية مستبعدة بالكامل من قسم التشغيل.
- شراء الأصول مُدرج استثمارياً لا ضمن المصروفات.
- التغيّرات في رأس المال العامل مستخرجة من المقارنة مع الفترة السابقة لا مقدَّرة.
- الأرقام متسقة مع قائمة الدخل وقائمة المركز المالي.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما أقسام قائمة التدفقات النقدية؟
ثلاثة: الأنشطة التشغيلية وهي النقد الناتج عن النشاط الأساسي، والأنشطة الاستثمارية وهي شراء وبيع الأصول طويلة الأجل، والأنشطة التمويلية وهي الحركة مع الممولين والملاك. ومجموعها يساوي التغيّر في رصيد النقد وما في حكمه بين أول الفترة وآخرها.
ما الفرق بين الطريقة المباشرة وغير المباشرة؟
الفرق في قسم التشغيل فقط والنتيجة واحدة. المباشرة تعرض المقبوضات والمدفوعات الفعلية بفئاتها، وغير المباشرة تبدأ من الربح ثم تعدّله بالمصروفات غير النقدية وبالتغيّرات في رأس المال العامل. وغير المباشرة أكثر شيوعاً لأنها تُشتق مباشرة من الدفاتر.
لماذا أربح ولا أجد نقداً؟
لخمسة أسباب متكررة: عملاء لم يسددوا فنمت الذمم المدينة، ومخزون متضخّم جمّد النقد، وأقساط قروض لا يظهر أصلها في قائمة الدخل، وشراء أصول خرج ثمنها دفعة واحدة ويُهلَك على سنوات، وتوزيعات وسحوبات لا تمرّ بقائمة الدخل أصلاً.
ما الذي تغيّر في هذه القائمة مع المعيار 18؟
التعديلات المصاحبة على معيار المحاسبة الدولي 7 تُلزم من يستخدم الطريقة غير المباشرة بالبدء من مجموع الربح التشغيلي، كما أزالت معظم خيارات العرض المتعلقة بالفوائد والأرباح الموزعة. فالقائمة أصبحت مرتبطة ببنية قائمة الدخل الجديدة.