
التضخم المفرط: إعادة إظهار القوائم المالية
متى يُعدّ الاقتصاد ذا تضخم مفرط، وكيف تُعاد إظهار القوائم المالية بوحدة القياس الحالية، والفرق بين البنود النقدية وغير النقدية.
الكاتب:سامي الحيدري
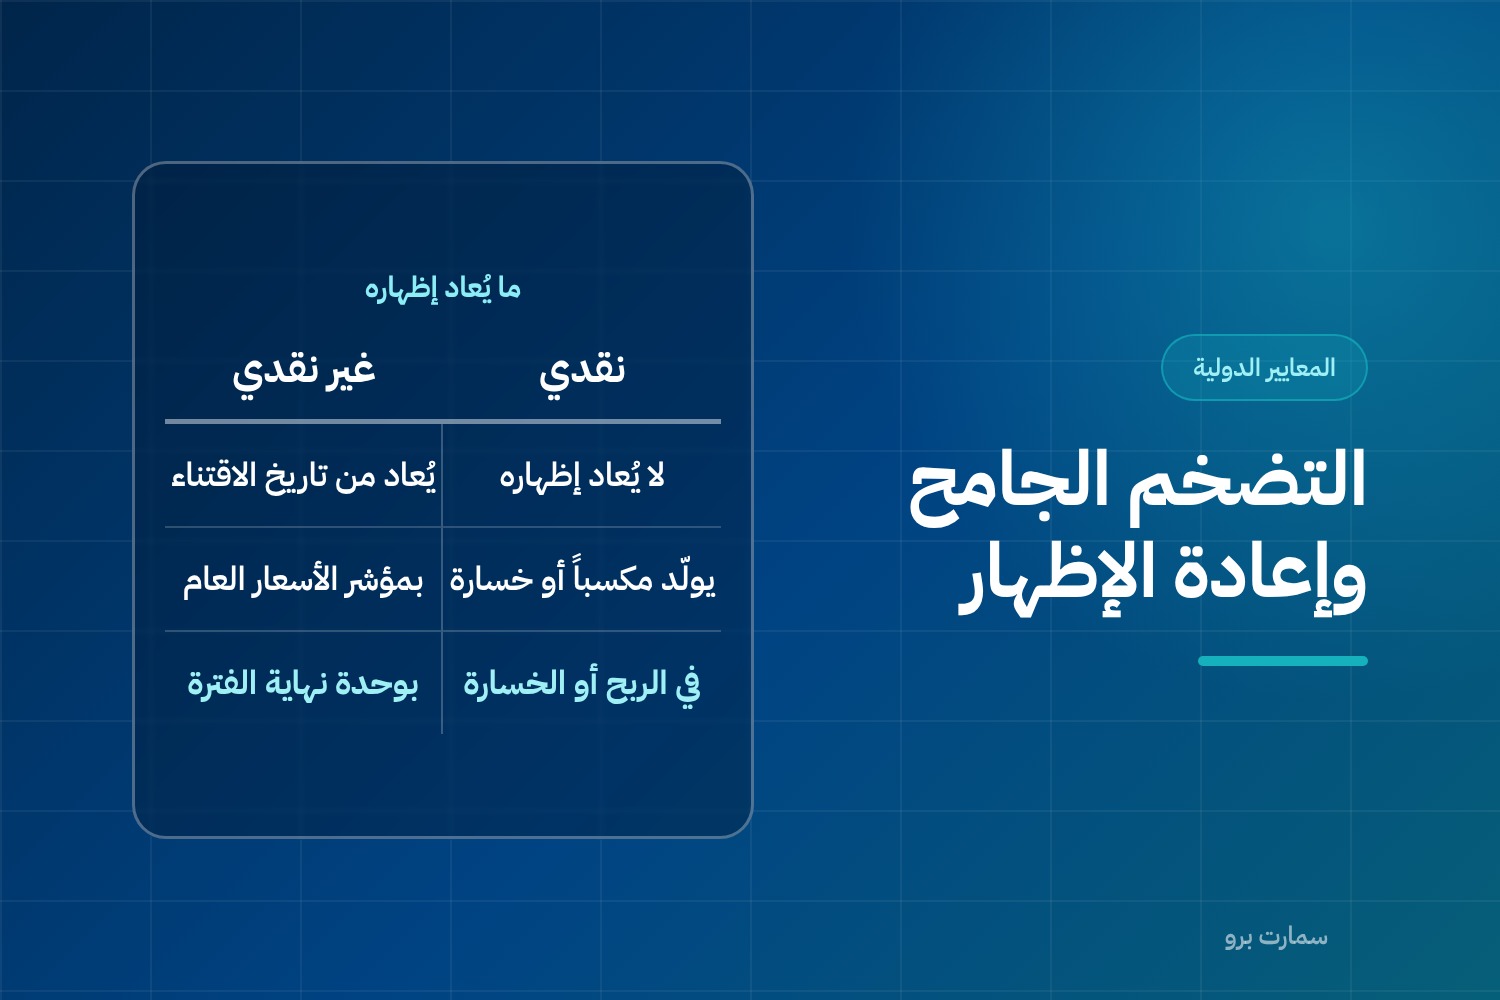
حين تفقد العملة قوّتها الشرائية بسرعة، تصبح أرقام القوائم المالية بلا معنى: مبلغ سُجّل في يناير لا يساوي المبلغ نفسه في ديسمبر، وجمعهما معاً يعطي رقماً مضلّلاً. ومعيار المحاسبة الدولي 29 يعالج هذا، ويطبَّق حين تكون العملة الوظيفية للمنشأة عملة اقتصاد ذي التضخم المفرط.
والمطلوب: إعادة إظهار القوائم المالية بحيث تُعبَّر بوحدة القياس السارية في نهاية فترة التقرير.
متى يُعدّ الاقتصاد ذا التضخم المفرط؟
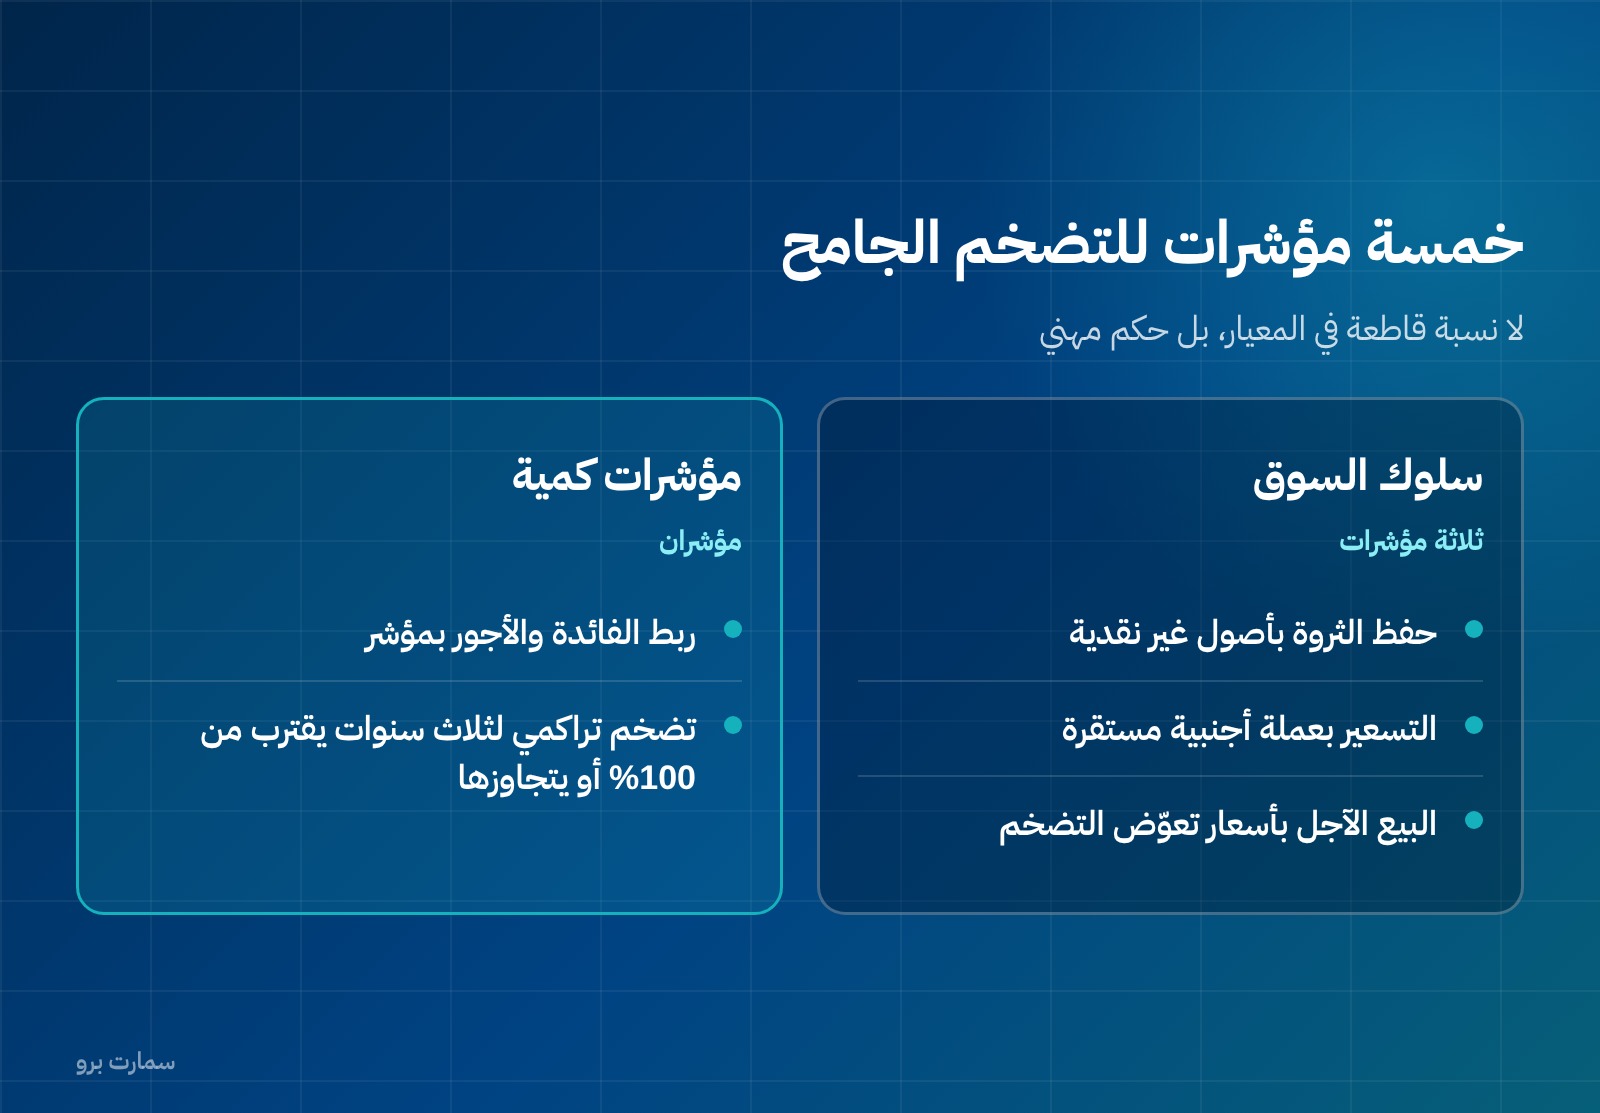
المعيار لا يضع معدّلاً مطلقاً يُعدّ الاقتصاد عنده ذا تضخم مفرط. المسألة مسألة حكم مهني، ويُسترشد فيها بمؤشرات:
- تفضيل عامة السكان الاحتفاظ بثرواتهم في أصول غير نقدية أو بعملة أجنبية مستقرة نسبياً.
- تسعير السلع بعملة أجنبية مستقرة نسبياً.
- إتمام البيع والشراء بالأجل بأسعار تعوّض الخسارة المتوقعة في القوة الشرائية خلال فترة الائتمان.
- ربط أسعار الفائدة والأجور والأسعار بمؤشر أسعار.
- بلوغ معدّل التضخم التراكمي على مدى ثلاث سنوات نسبة تقترب من 100% أو تتجاوزها.
والمؤشر الخامس هو الأشهر، لكنه ليس شرطاً وحيداً ولا يُغني عن تقييم البقية.
ويُفضَّل أن تطبّق كل المنشآت المُبلِّغة بعملة الاقتصاد نفسه المعيارَ من التاريخ نفسه.
القاعدة: مؤشر أسعار عام
تُعاد إظهار كل المبالغ في قائمة المركز المالي غير المعبَّر عنها أصلاً بوحدة القياس السارية في نهاية الفترة، بتطبيق مؤشر أسعار عام. وتُعبَّر القوائم والأرقام المقابلة للفترة السابقة وأي معلومات لفترات أسبق كلها بوحدة قياس نهاية الفترة.
ونقطة حاسمة: لا يُسمح بعرض القوائم غير المعاد إظهارها بوصفها ملحقاً، ويُثبَّط عرضها منفصلة. فالقوائم المعاد إظهارها هي القوائم، لا نسخة موازية.
البنود النقدية وغير النقدية
هذا هو المفصل العملي:
| النوع | التعريف | المعالجة |
|---|---|---|
| نقدية | النقد المحتفظ به والبنود التي ستُستلَم أو تُدفَع نقداً | لا تُعاد إظهارها |
| غير نقدية | ما عداها | تُعاد إظهارها من تواريخ اقتنائها |
والاستثناءات: البنود المرتبطة باتفاق بتغيّرات الأسعار — كالسندات والقروض المرتبطة بمؤشر — تُعدَّل وفق الاتفاق. والبنود المحمولة أصلاً بمبالغ نهاية الفترة، كصافي القيمة القابلة للتحقق أو القيمة العادلة، لا تُعاد إظهارها. والبنود المحمولة بمبالغ معاد تقييمها تُعاد إظهارها من تاريخ إعادة التقييم.
وحين لا تتوافر سجلات الاقتناء يجوز الاستعانة بتقييم مهني مستقل أو بتقدير.
أما حقوق الملكية فتُعاد إظهار مكوّناتها من تواريخ المساهمة بالمبالغ، ويُحذف أي فائض إعادة تقييم من فترات سابقة عند التطبيق الأول، وتُشتق الأرباح المبقاة المعاد إظهارها رقماً موازناً.
مكسب أو خسارة صافي المركز النقدي
هذا هو الرقم الذي يولّده المعيار ولا وجود له في غيره:
- الاحتفاظ بأصول نقدية صافية في التضخم يُنتج خسارة في القوة الشرائية.
- الالتزامات النقدية الصافية تُنتج مكسباً.
ويُحتسب إما بوصفه الفرق الناتج عن عمليات إعادة الإظهار، وإما بتقدير يُطبَّق فيه التغيّر في المؤشر على المتوسط المرجّح لصافي المركز النقدي. ويُدرَج في الربح أو الخسارة ويُفصح عنه بشكل منفصل.
والمعنى الاقتصادي بسيط: من يحتفظ بنقد يخسر، ومن عليه ديون يكسب. والمعيار يُظهر هذا الأثر صراحةً بدل أن يذوب في الأرقام.
قائمة الدخل والتوحيد
تُعاد إظهار كل بنود قائمة الدخل الشامل من تواريخ تسجيل بنود الدخل والمصروف ابتداءً.
وفي التوحيد: تُعاد إظهار قوائم الشركة التابعة في اقتصاد ذي تضخم مفرط باستخدام مؤشر الأسعار العام لبلدها هي، ثم تُترجَم بأسعار الإقفال وفق المعيار 21. والترتيب مهم: إعادة الإظهار أولاً، ثم الترجمة.
متى يتوقف التطبيق؟
حين يكفّ الاقتصاد عن كونه ذا تضخم مفرط، تصبح المبالغ المعبَّر عنها بوحدة القياس السارية في نهاية فترة التقرير السابقة أساساً للقيم الدفترية في القوائم اللاحقة. فلا رجوع إلى الأرقام الأصلية.
مثال يوضّح الفكرة
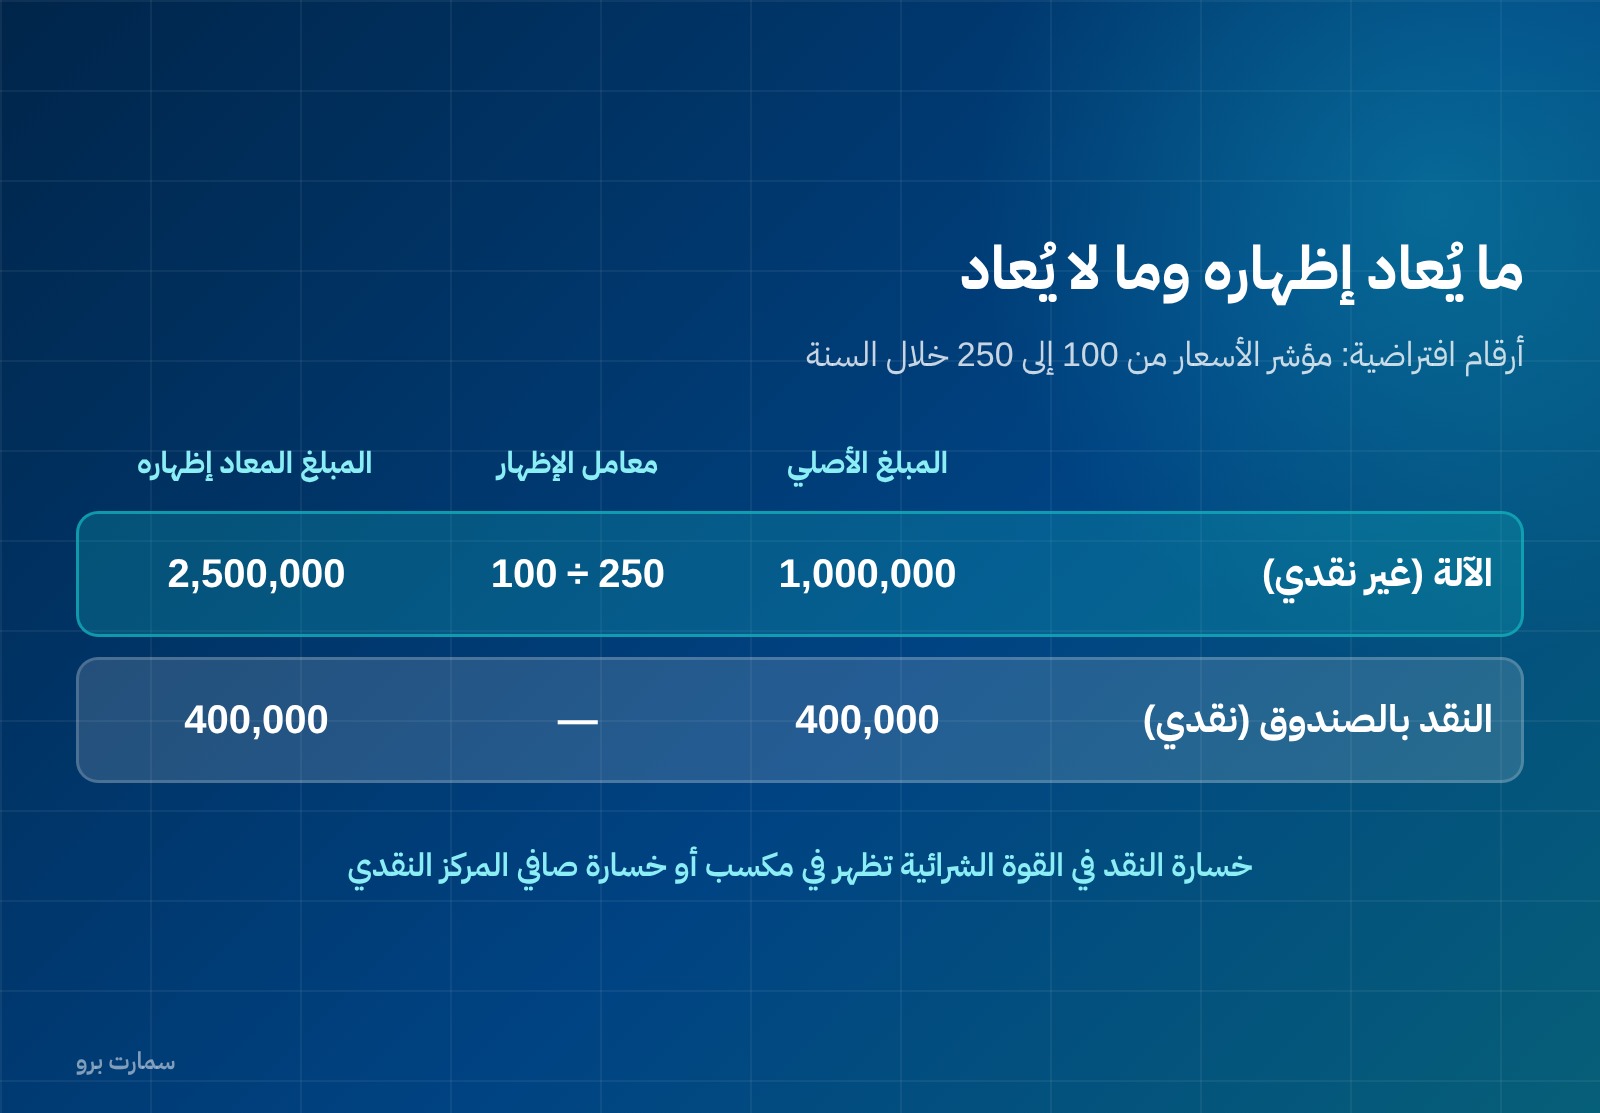
الأرقام التالية افتراضية لتوضيح الطريقة ولا تخصّ اقتصاداً بعينه. منشأة اشترت آلة بـ1,000,000 وحدة عملة في بداية السنة، وكان مؤشر الأسعار العام عندئذٍ 100، وبلغ في نهاية السنة 250:
| البند | المبلغ الأصلي | معامل إعادة الإظهار | المبلغ المعاد إظهاره |
|---|---|---|---|
| الآلة (غير نقدي) | 1,000,000 | 250 ÷ 100 | 2,500,000 |
| النقد بالصندوق (نقدي) | 400,000 | — | 400,000 |
الآلة لم تتغيّر، لكن وحدة القياس تغيّرت، فصار التعبير عن قيمتها بوحدة نهاية السنة 2,500,000. أما النقد فيبقى كما هو، وخسارته في القوة الشرائية هي ما يظهر في مكسب أو خسارة صافي المركز النقدي.
الإفصاح
يُفصح عن: أن القوائم والأرقام المقابلة للفترات السابقة أُعيد إظهارها لتغيّرات القوة الشرائية العامة وأنها معبَّر عنها بوحدة القياس الحالية؛ وما إذا كانت القوائم مبنية على التكلفة التاريخية أو التكلفة الحالية؛ وهوية مؤشر الأسعار ومستواه في نهاية فترة التقرير وحركته خلال الفترة الحالية والسابقة.
هل يعني هذا شيئاً لمنشأة سعودية؟
الريال مرتبط بالدولار والتضخم في المملكة بعيد عن حدود هذا المعيار. لكنه يصبح ذا أثر مباشر في حالتين: منشأة لها شركة تابعة أو فرع في اقتصاد ذي تضخم مفرط، فتلزمها إعادة الإظهار قبل التوحيد؛ أو منشأة تتعامل تجارياً مع أسواق كهذه فتقرأ قوائم أطرافها. وراجع القوائم المالية الموحدة.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 29: التقرير المالي في الاقتصادات ذات التضخم الجامح». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى يُعدّ الاقتصاد ذا تضخم مفرط؟
لا يضع المعيار نسبة قاطعة، بل يترك الأمر للحكم المهني مسترشداً بمؤشرات، أشهرها بلوغ التضخم التراكمي على مدى ثلاث سنوات نسبة تقترب من 100% أو تتجاوزها.
ما البنود التي لا يُعاد إظهارها؟
البنود النقدية: النقد المحتفظ به والبنود التي ستُستلَم أو تُدفَع نقداً. وكذلك البنود المحمولة أصلاً بمبالغ نهاية الفترة كصافي القيمة القابلة للتحقق أو القيمة العادلة.
ما مكسب أو خسارة صافي المركز النقدي؟
الأثر الناتج عن الاحتفاظ ببنود نقدية في ظل التضخم: الأصول النقدية الصافية تُنتج خسارة في القوة الشرائية والالتزامات النقدية الصافية تُنتج مكسباً. ويُدرَج في الربح أو الخسارة ويُفصح عنه منفصلاً.
ما ترتيب الخطوات عند توحيد شركة تابعة في اقتصاد متضخم؟
إعادة الإظهار أولاً باستخدام مؤشر الأسعار العام لبلد الشركة التابعة، ثم الترجمة بأسعار الإقفال وفق معيار تأثيرات التغيّرات في أسعار الصرف.
ماذا يحدث حين يتوقف التضخم المفرط؟
تصبح المبالغ المعبَّر عنها بوحدة القياس السارية في نهاية فترة التقرير السابقة أساساً للقيم الدفترية في القوائم اللاحقة، ولا رجوع إلى الأرقام الأصلية.