
القوائم المالية الموحدة: متى تُعدّها وكيف؟
متى يلزمك إعداد القوائم المالية الموحدة، وما عناصر السيطرة الثلاثة في المعيار الدولي 10، ومتى تُعفى من التوحيد.
الكاتب:سامي الحيدري
إذا كنت تملك حصصاً في أكثر من منشأة فالسؤال الأول ليس «كم أملك؟» بل «هل أسيطر؟». والإجابة هي التي تقرر إن كنت ملزَماً بإعداد القوائم المالية الموحدة أم لا، وهي ليست إجابة نسبة مئوية كما يظن كثيرون.
المعيار الدولي للتقرير المالي 10 يضع مبادئ عرض وإعداد القوائم المالية الموحدة حين تسيطر منشأة على منشأة أو أكثر، ويعرّف مبدأ السيطرة ويجعلها أساس التوحيد. ولا يتناول محاسبة اندماج الأعمال ولا الشهرة، فتلك مسألة المعيار 3.
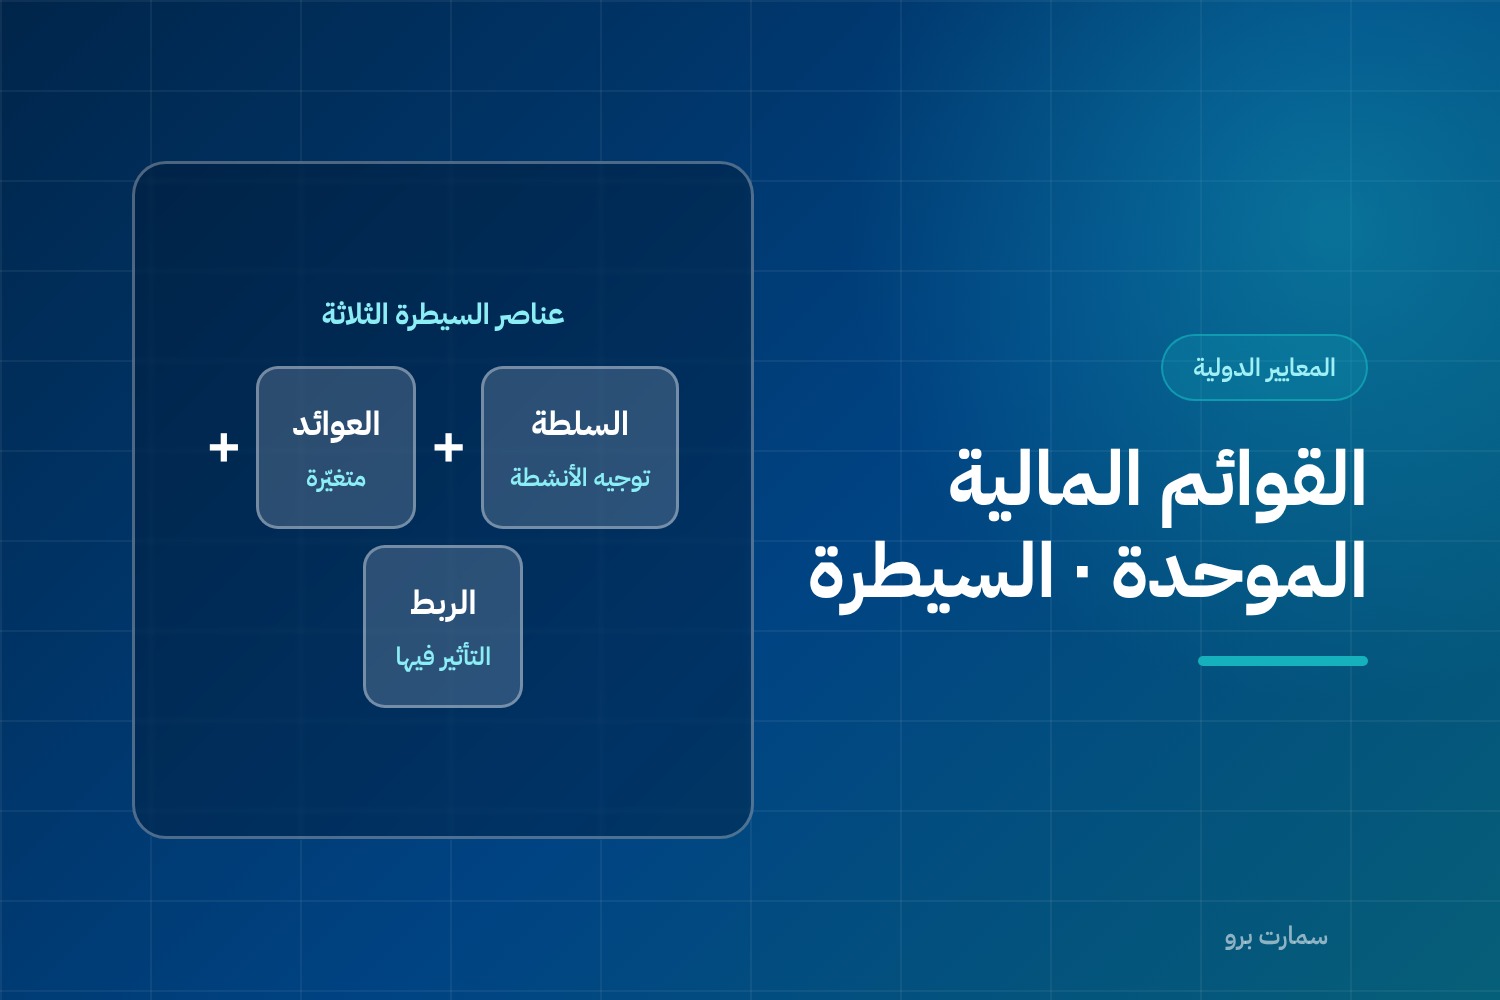
عناصر السيطرة الثلاثة
المستثمر يسيطر على منشأة مستثمَر فيها حين، وفقط حين، تتوافر فيه العناصر الثلاثة مجتمعة:
- السلطة على المنشأة المستثمَر فيها.
- التعرّض أو الحقوق في عوائد متغيّرة من ارتباطه بها.
- القدرة على استخدام سلطته للتأثير في مقدار تلك العوائد.
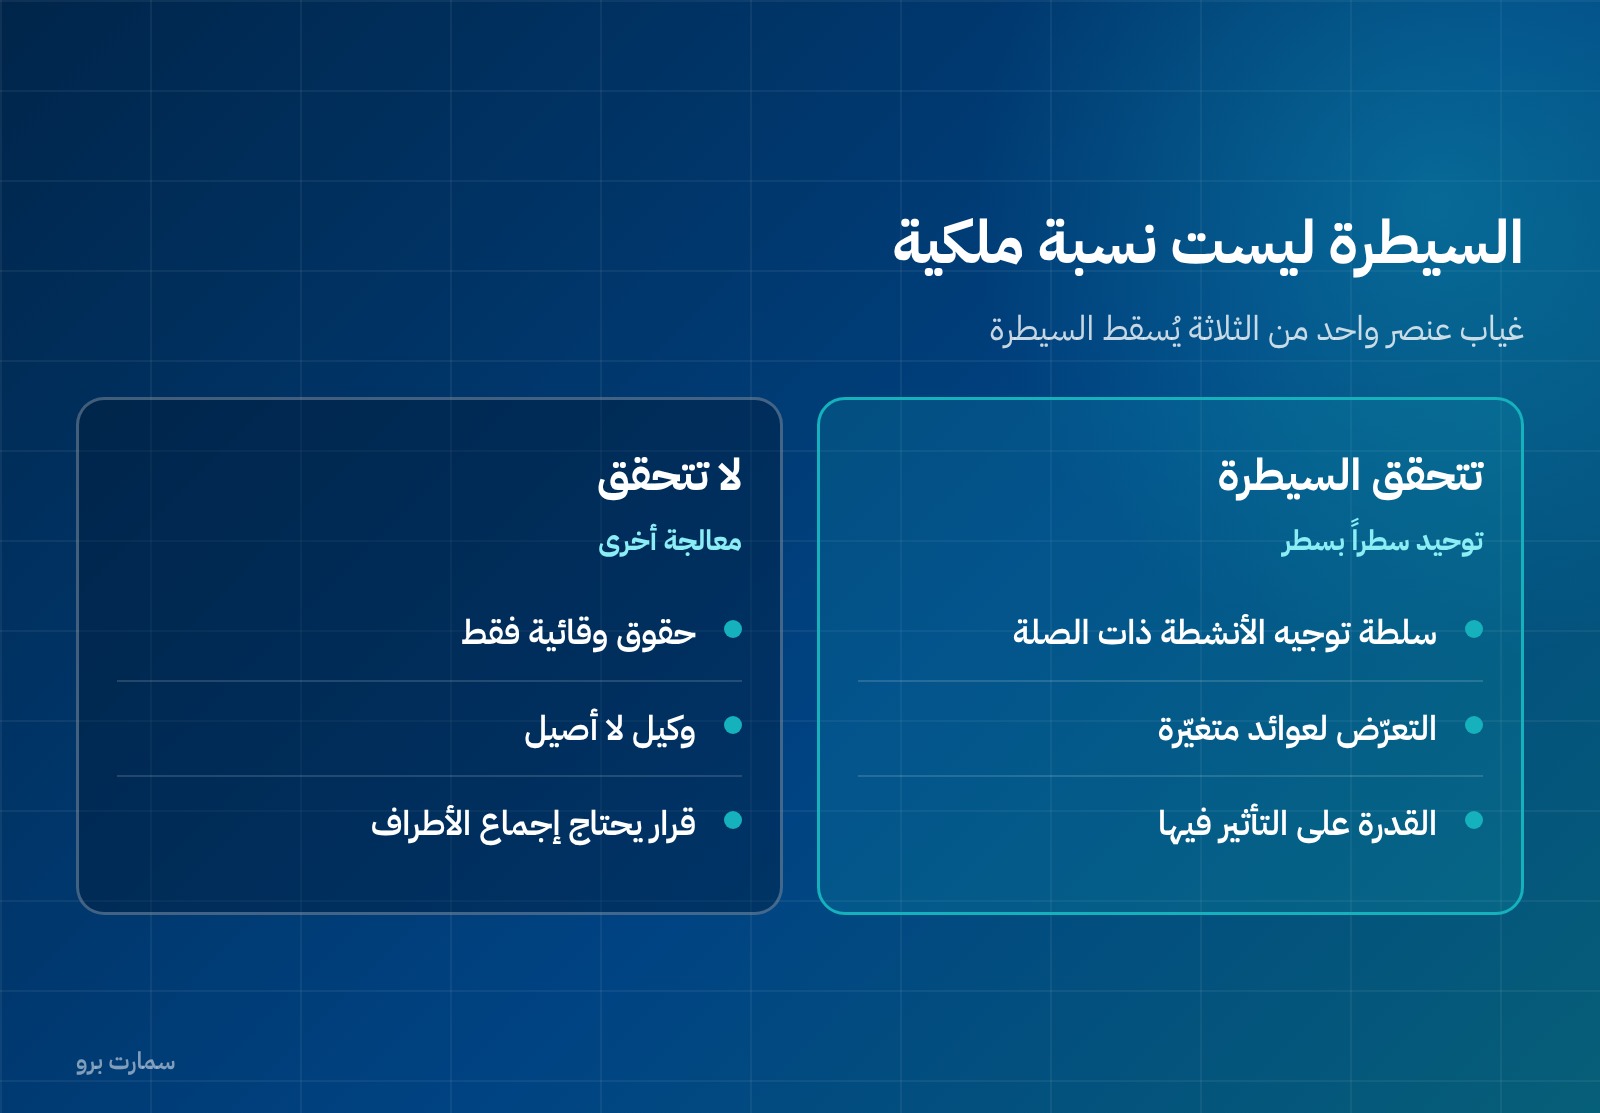
غياب عنصر واحد يُسقط السيطرة. فمن يملك حصة كبيرة ويحصل على عوائد متغيّرة لكن لا يستطيع توجيه الأنشطة ذات الصلة لا يسيطر. وتُعاد مراجعة السيطرة كلما دلّت الحقائق والظروف على تغيّر في أي عنصر.
ما معنى السلطة؟
السلطة تنشأ من حقوق قائمة تمنح القدرة الحالية على توجيه «الأنشطة ذات الصلة» — وهي الأنشطة التي تؤثر تأثيراً جوهرياً في عوائد المنشأة. وثلاث نقاط دقيقة:
- السلطة قائمة حتى لو لم تُمارَس الحقوق. فالامتناع عن التصويت لا ينفي السيطرة.
- حين يوجّه مستثمرون مختلفون أنشطة مختلفة، فمن يوجّه الأنشطة الأكثر تأثيراً في العوائد هو صاحب السلطة.
- الحقوق الوقائية وحدها لا تمنح سلطة. فحق الاعتراض على تصفية المنشأة أو على تغيير جوهري في نشاطها حقٌّ وقائي، ومن لا يملك غيره لا يسيطر.
وحين يلزم أن يعمل مستثمران أو أكثر معاً لتوجيه الأنشطة ذات الصلة، فالسيطرة جماعية ولا يسيطر أحدهم منفرداً.
الأصيل والوكيل
متخذ القرار يجب أن يقيّم: هل هو أصيل يتصرف لحسابه، أم وكيل يمارس حقوقاً مفوَّضة لحساب غيره؟ والوكيل لا يسيطر مهما اتسعت صلاحياته. وهذه نقطة تُهمل كثيراً في هياكل إدارة الصناديق والمحافظ.
متى تُعفى من إعداد القوائم المالية الموحدة؟
المنشأة الأم غير ملزمة بالعرض إذا تحققت الشروط الأربعة كلها:
| # | الشرط |
|---|---|
| 1 | أن تكون شركة تابعة مملوكة كلياً أو جزئياً، وأُبلغ باقي الملاك ولم يعترضوا على عدم التوحيد |
| 2 | ألّا تكون أدوات دينها أو حقوق ملكيتها متداولة في سوق عام |
| 3 | ألّا تكون قد قدّمت قوائمها، ولا بصدد تقديمها، لجهة تنظيمية بغرض إصدار أدوات في سوق عام |
| 4 | أن تُصدر منشأتها الأم النهائية أو أي أم وسيطة قوائم موحدة متاحة للاستخدام العام ومتوافقة مع المعايير الدولية |
تخلّف شرط واحد يعيد الإلزام. ويُستثنى كذلك خطط منافع ما بعد التوظيف الخاضعة للمعيار 19.
قواعد التوحيد العملية
- سياسات محاسبية موحدة للمعاملات والأحداث المتشابهة في ظروف متشابهة.
- يبدأ التوحيد عند الحصول على السيطرة وينتهي عند فقدانها.
- الحصص غير المسيطرة تُعرض ضمن حقوق الملكية، منفصلة عن حقوق ملاك الأم. وهذا موضع خطأ متكرر: ليست التزاماً ولا بنداً وسيطاً.
- التغيّر في حصة الأم دون فقدان السيطرة يُعالَج معاملةَ حقوق ملكية، لا مكسباً ولا خسارة في الربح. فبيع 10% مع بقاء السيطرة لا يولّد ربحاً في قائمة الدخل.
- عند فقدان السيطرة تُستبعد أصول الشركة التابعة والتزاماتها، ويُعترف بأي حصة محتفظ بها ويُعاد قياسها، ويُعترف بالمكسب أو الخسارة الناتجة.
استثناء المنشأة الاستثمارية
المنشأة الاستثمارية — التي تحصل على أموال من مستثمرين لتقديم خدمات إدارة استثمار، وتلتزم أمامهم بأن غرضها الاستثمار لتحقيق عوائد من نماء رأس المال أو دخل الاستثمار أو كليهما، وتقيس أداء جوهر استثماراتها على أساس القيمة العادلة — لا توحّد شركاتها التابعة، بل تقيسها بالقيمة العادلة من خلال الربح أو الخسارة.
وفي هذا الاستثناء استثناء: الشركة التابعة التي ليست هي نفسها منشأة استثمارية وغرضها الرئيسي تقديم خدمات متصلة بأنشطة الاستثمار تُوحَّد.
الفرق بين التوحيد وطريقة حقوق الملكية
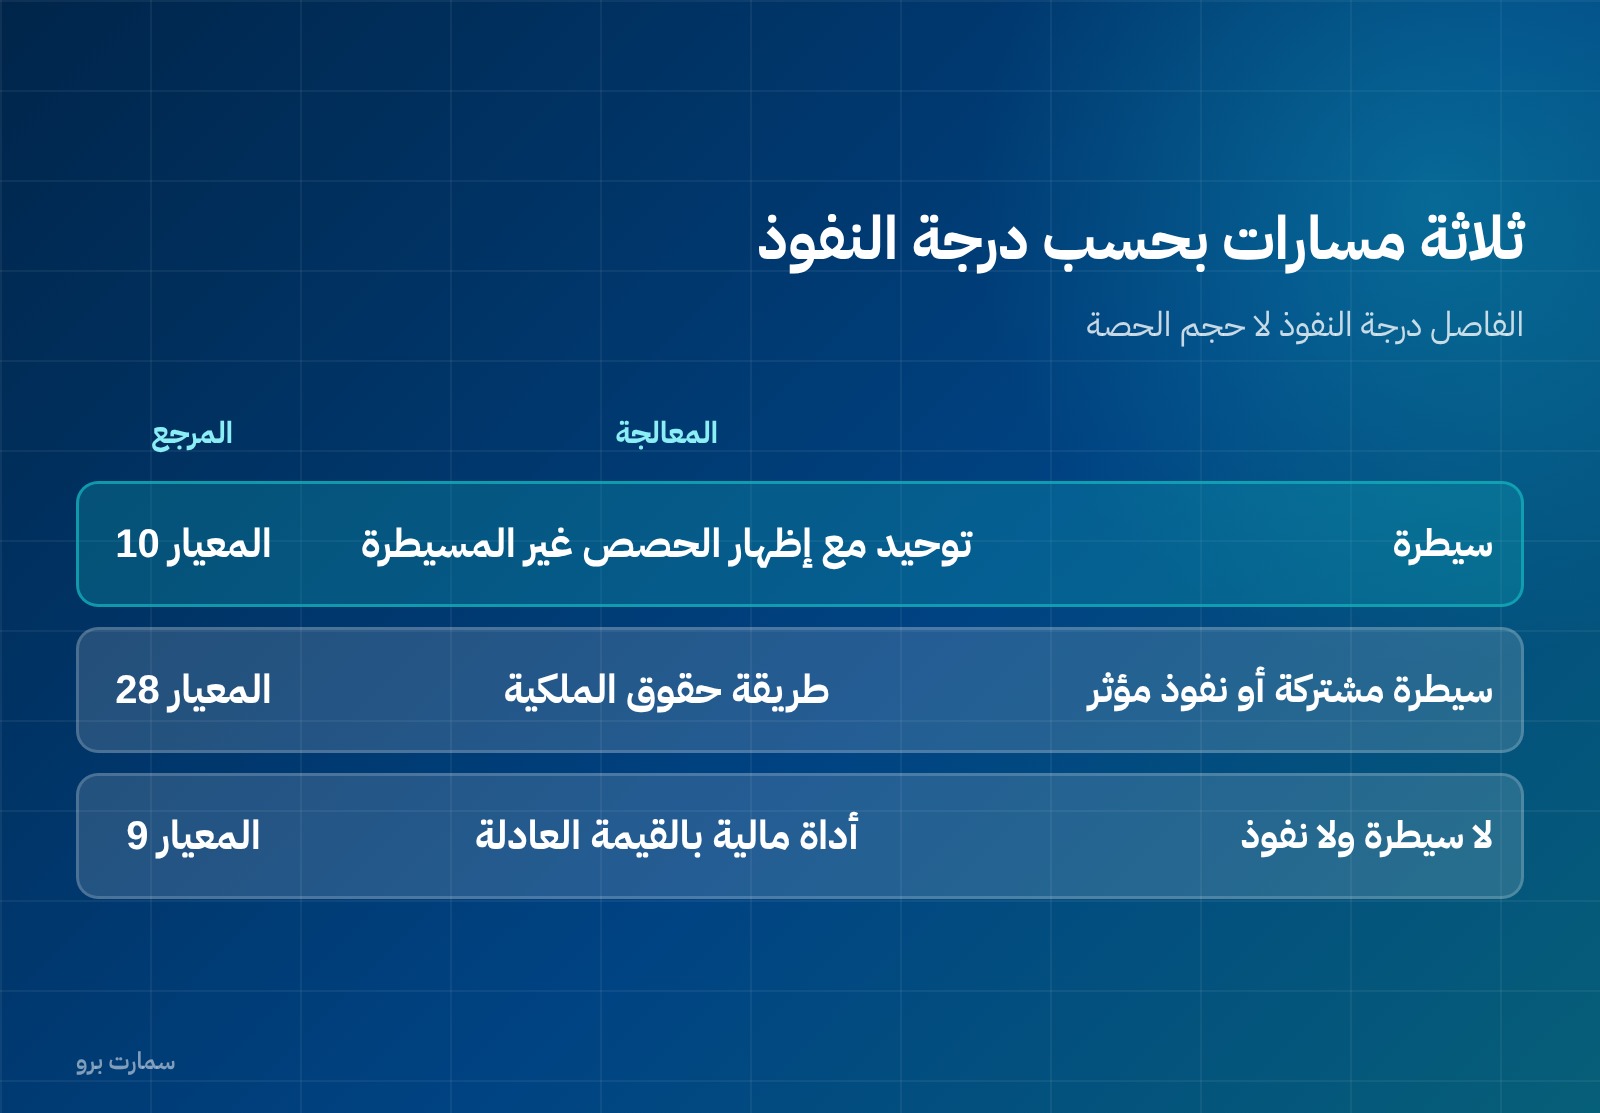
خلط هذين المسارين من أكثر ما يُفسد القوائم. والفاصل بينهما درجة النفوذ لا حجم الحصة:
| الحالة | المعالجة | المرجع |
|---|---|---|
| سيطرة | توحيد سطراً بسطر مع إظهار الحصص غير المسيطرة | المعيار 10 |
| سيطرة مشتركة أو نفوذ مؤثر | طريقة حقوق الملكية | المعيار 28 |
| لا سيطرة ولا نفوذ مؤثر | أداة مالية بالقيمة العادلة | المعيار 9 |
وفي التوحيد تُستبعد المعاملات بين شركات المجموعة بالكامل: المبيعات المتبادلة، والأرصدة المدينة والدائنة، والأرباح غير المحققة في المخزون المنقول بين الشركات. فمن يبيع بضاعة لشركته التابعة بربح ولم تُبَع للخارج بعد، لم يحقق ربحاً من منظور المجموعة.
أثر ذلك على نظامك المحاسبي
التوحيد ليس تقريراً يُجمَّع يدوياً في نهاية السنة. يحتاج نظامك أن يحمل دليل حسابات موحّداً عبر الشركات، ووسماً لكل معاملة بين شركات المجموعة لتُستبعد آلياً، وعملة عرض موحدة مع ترجمة أرصدة الشركات الأجنبية وفق المعيار 21. وبدون هذه الثلاثة يتحوّل الإقفال الموحّد إلى أسابيع من العمل في جداول منفصلة.
ملاحظة على تعديل شائع الخطأ
تعديلات «بيع أو مساهمة أصول بين مستثمر وشركته الزميلة أو مشروعه المشترك» الصادرة سبتمبر 2014 أُجّل تاريخ نفاذها الإلزامي إلى أجل غير مسمى في ديسمبر 2015، وهذا لا يزال الوضع. وكثير من المراجع الثانوية يعاملها كأنها نافذة، فانتبه.
المعيار نافذ من 1 يناير 2013. ونصّه الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 10: القوائم المالية الموحدة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى يلزم إعداد القوائم المالية الموحدة؟
حين تسيطر المنشأة على منشأة أخرى أو أكثر. والسيطرة تتحقق بتوافر ثلاثة عناصر مجتمعة: السلطة، والتعرّض لعوائد متغيّرة، والقدرة على استخدام السلطة للتأثير في تلك العوائد.
هل تكفي ملكية أكثر من 50% لإثبات السيطرة؟
النسبة مؤشر لا قاعدة. المعيار يبني السيطرة على العناصر الثلاثة، فقد تسيطر بأقل من النصف وقد لا تسيطر بأكثر منه إذا لم تملك القدرة على توجيه الأنشطة ذات الصلة.
متى تُعفى الشركة الأم من التوحيد؟
عند تحقق أربعة شروط مجتمعة: أن تكون تابعة ولم يعترض باقي الملاك، وألّا تكون أدواتها متداولة في سوق عام، وألّا تكون بصدد إصدار أدوات عامة، وأن تُصدر أمها قوائم موحدة متوافقة مع المعايير الدولية ومتاحة للعموم.
أين تُعرض الحصص غير المسيطرة؟
ضمن حقوق الملكية في قائمة المركز المالي الموحدة، منفصلة عن حقوق ملاك الشركة الأم. وليست التزاماً ولا بنداً وسيطاً.
ماذا يحدث عند بيع حصة مع بقاء السيطرة؟
يُعالَج التغيّر معاملةَ حقوق ملكية ولا يُعترف بمكسب أو خسارة في الربح أو الخسارة. أما عند فقدان السيطرة فتُستبعد الأصول والالتزامات ويُعترف بالمكسب أو الخسارة.