
اندماج الأعمال: طريقة الاستحواذ والشهرة خطوة بخطوة
كيف يُحاسَب اندماج الأعمال وفق المعيار الدولي 3: خطوات طريقة الاستحواذ الأربع، قياس الشهرة، وفترة القياس التي لا تتجاوز سنة.
الكاتب:سامي الحيدري
حين تشتري منشأة أخرى لا تشتري أصولاً متفرقة، بل تشتري نشاطاً يعمل. وهذا الفرق هو ما يفصل اندماج الأعمال عن شراء مجموعة أصول، ويحدد معالجة محاسبية مختلفة تماماً: الأولى تولّد شهرة، والثانية لا تولّدها أبداً.
المعيار الدولي للتقرير المالي 3 يحكم هذه المعاملة، وهدفه المعلن تحسين ملاءمة المعلومات وموثوقيتها وقابليتها للمقارنة فيما يتعلق باندماج الأعمال وآثاره.
متى لا ينطبق المعيار
النطاق محدد بثلاثة استثناءات صريحة:
- تكوين ترتيب مشترك في القوائم المالية للترتيب المشترك نفسه.
- اقتناء أصل أو مجموعة أصول لا تشكّل نشاطاً: هنا يوزَّع التكلفة على الأصول والالتزامات المحددة على أساس قيمها العادلة النسبية، ولا يُعترف بأي شهرة.
- اندماج منشآت تحت سيطرة مشتركة، كنقل شركة تابعة بين شركتين لنفس المالك.
ويُستثنى كذلك استحواذ منشأة استثمارية على استثمار في شركة تابعة يجب قياسه بالقيمة العادلة من خلال الربح أو الخسارة.
خطوات طريقة الاستحواذ في اندماج الأعمال
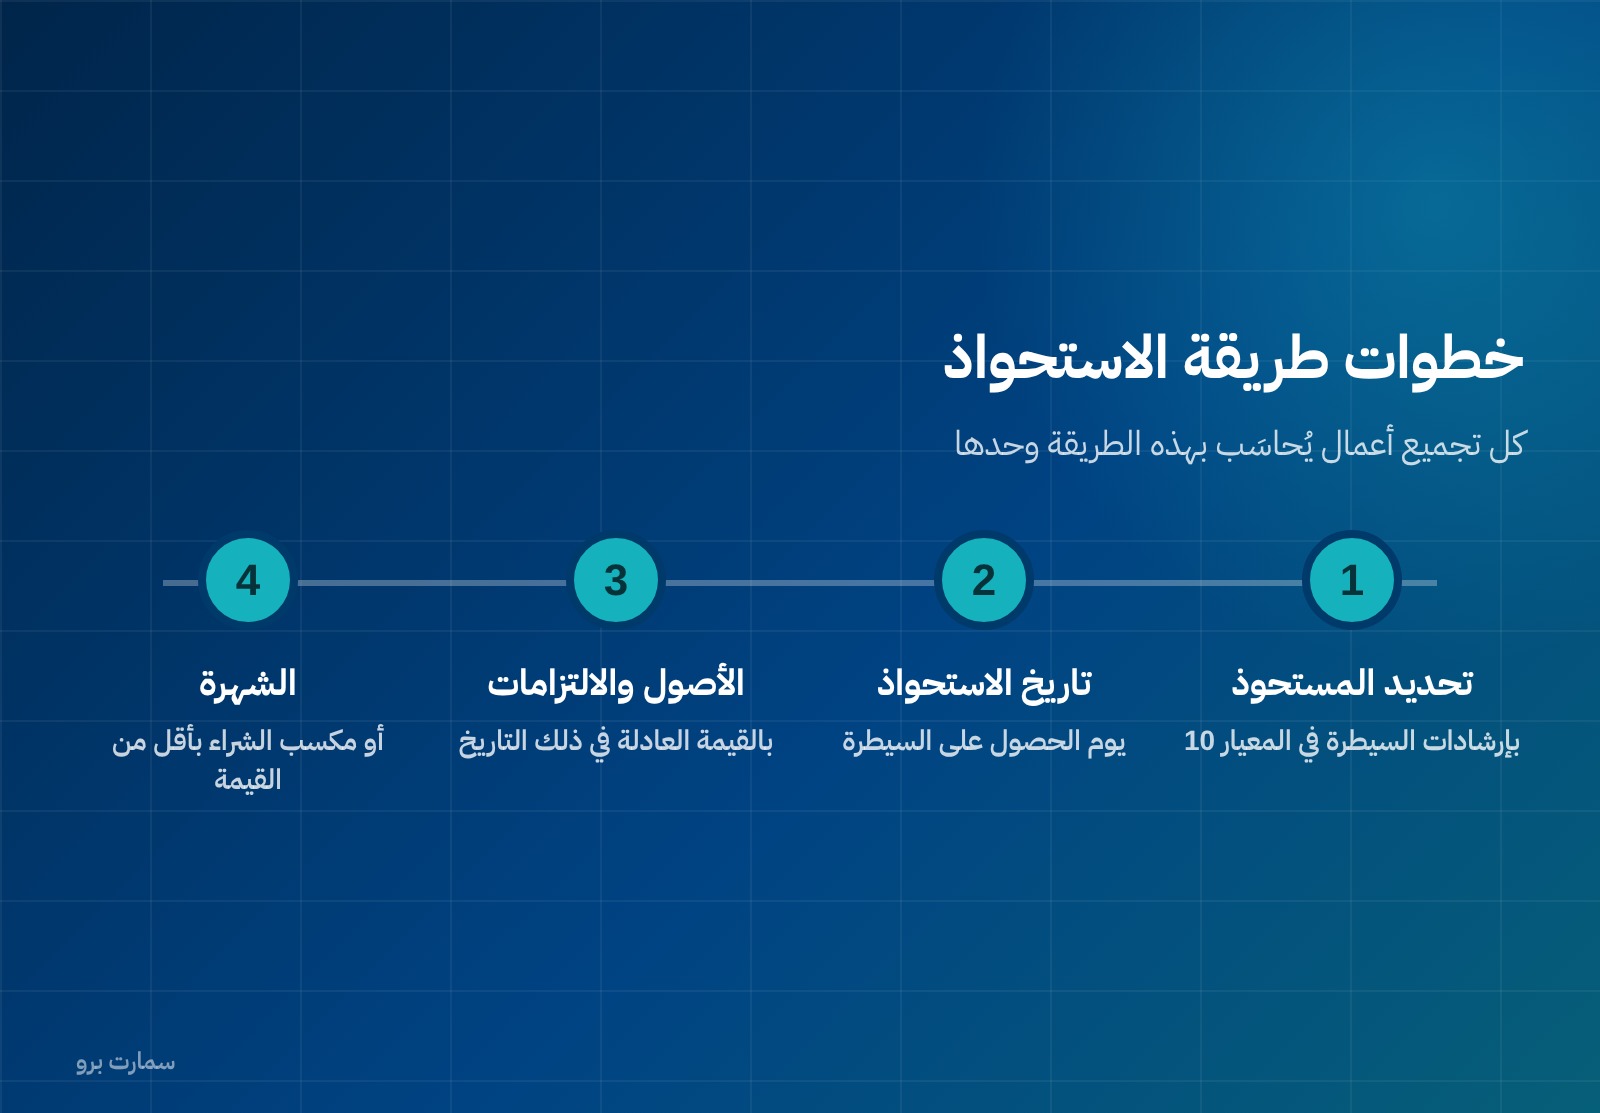
كل اندماج أعمال يُحاسَب بطريقة واحدة لا غير هي طريقة الاستحواذ، وخطواتها أربع:
- تحديد المستحوذ: باستخدام إرشادات السيطرة في المعيار 10، فإن لم تكن قاطعة طُبّقت عوامل إضافية في ملاحق المعيار.
- تحديد تاريخ الاستحواذ: وهو تاريخ الحصول على السيطرة، وغالباً تاريخ الإقفال، وقد يسبقه أو يليه.
- الاعتراف بالأصول المقتناة والالتزامات المفترضة والحصص غير المسيطرة وقياسها.
- الاعتراف بالشهرة أو بمكسب الشراء بأقل من القيمة وقياسه.
ما يُعترف به وما لا يُعترف
تُعترف الأصول والالتزامات المحددة بشكل منفصل عن الشهرة في تاريخ الاستحواذ، بشرط أن تستوفي تعريف الأصل والالتزام في الإطار المفاهيمي بذلك التاريخ. ومن هنا قاعدتان مهمتان:
- تكاليف إعادة الهيكلة أو الخروج أو النقل المستقبلية لا تُعترف كالتزام في تاريخ الاستحواذ، مهما كانت خطة المستحوذ. تُحمَّل لاحقاً عند نشوئها.
- قد تعترف بأصول لم تعترف بها الشركة المستحوذ عليها أصلاً، كعلامة تجارية طوّرتها داخلياً أو براءة اختراع. فالقيد الذي يمنع رسملة العلامة المطوّرة داخلياً لا يسري على المشتري. راجع معيار IAS 38.
والقاعدة العامة للقياس: القيمة العادلة في تاريخ الاستحواذ، مع استثناءات محدودة تشمل الالتزامات المحتملة وضرائب الدخل ومنافع الموظفين وأصول التعويض وعقود الإيجار والحقوق المعاد اقتناؤها والمدفوعات على أساس الأسهم والأصول المحتفظ بها للبيع.
الحصص غير المسيطرة: اختيار يغيّر الشهرة
للحصص غير المسيطرة التي تمثّل حقوق ملكية حالية تخوّل حاملها حصة نسبية من صافي الأصول عند التصفية، أمامك خياران:
| الخيار | الأثر |
|---|---|
| القيمة العادلة | شهرة كاملة تشمل حصة الأقلية |
| الحصة النسبية من صافي الأصول المحددة | شهرة جزئية تخصّ المستحوذ فقط |
والاختيار يُتخذ لكل عملية على حدة، وأثره على رقم الشهرة في ميزانيتك ليس هيّناً.
حساب الشهرة
الشهرة = مجموع ثلاثة بنود، ناقص رابع:
- المقابل المحوَّل، بقيمته العادلة في تاريخ الاستحواذ.
- قيمة الحصص غير المسيطرة بالخيار الذي اتخذته.
- في الاستحواذ على مراحل: القيمة العادلة لحصة الملكية التي كان المستحوذ يحتفظ بها سابقاً، في تاريخ الاستحواذ.
- ناقص: صافي الأصول المحددة المقتناة والالتزامات المفترضة بمبالغها في تاريخ الاستحواذ.
وإذا جاء الناتج سالباً فأنت أمام شراء بأقل من القيمة. والمعيار لا يسمح بتسجيله مباشرة: يجب أولاً إعادة تقييم تحديد وقياس كل البنود للتأكد أنك لم تغفل التزاماً أو تبالغ في قيمة أصل. فإن بقي الفائض بعد المراجعة، يُعترف به مكسباً في الربح أو الخسارة في تاريخ الاستحواذ.
فترة القياس: سنة واحدة كحد أقصى
في الاستحواذات الكبيرة يصعب إنهاء التقييمات قبل إقفال السنة، فيسمح المعيار بمبالغ مؤقتة تُعدَّل بأثر رجعي عند ورود معلومات جديدة عن حقائق وظروف كانت قائمة في تاريخ الاستحواذ، ويقابل التعديل الشهرة.
لكن لهذه الفترة سقفاً صارماً: لا تتجاوز سنة واحدة من تاريخ الاستحواذ، وتنتهي قبل ذلك متى حصلت على المعلومة أو تبيّن أنها غير متاحة. وبعد إغلاقها لا يجوز التعديل إلا لتصحيح خطأ وفق معيار IAS 8.
مثال رقمي على احتساب الشهرة
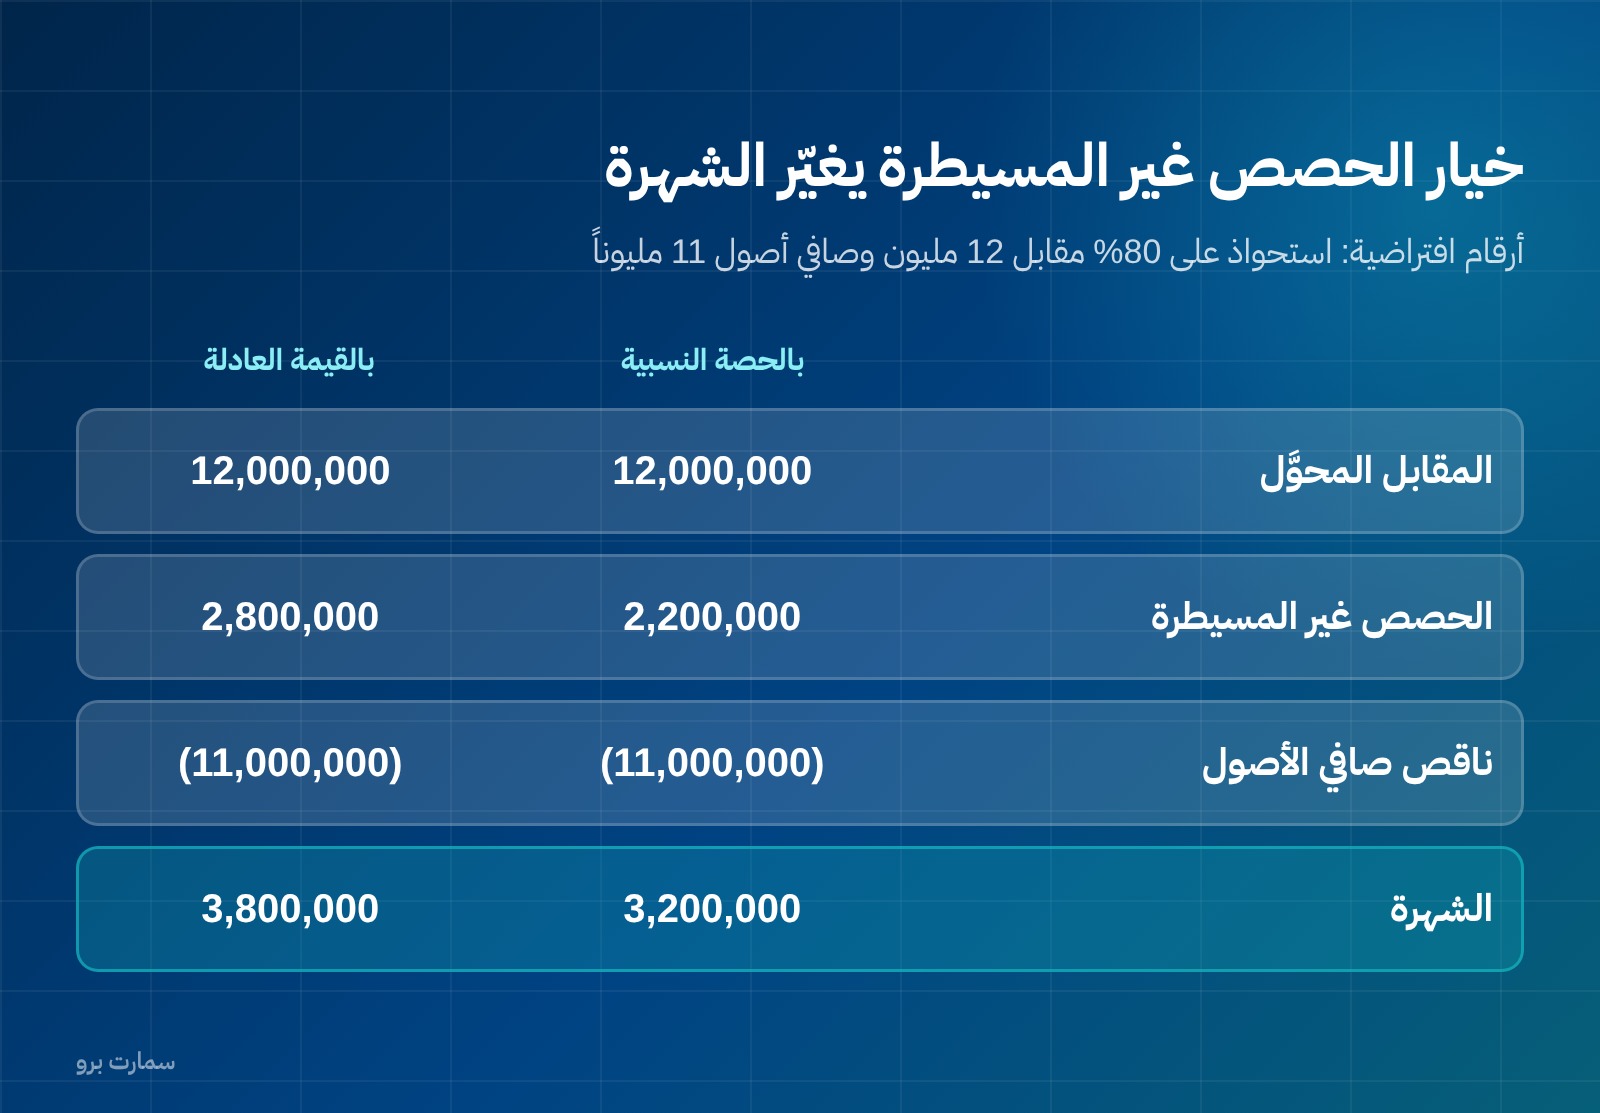
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة استحوذت على 80% من شركة مقابل 12,000,000 ريال نقداً، وصافي الأصول المحددة المقتناة بقيمها العادلة في تاريخ الاستحواذ 11,000,000 ريال.
| البند | بخيار الحصة النسبية | بخيار القيمة العادلة |
|---|---|---|
| المقابل المحوَّل | 12,000,000 | 12,000,000 |
| الحصص غير المسيطرة | 2,200,000 | 2,800,000 |
| ناقص: صافي الأصول المحددة | (11,000,000) | (11,000,000) |
| الشهرة | 3,200,000 | 3,800,000 |
الفرق 600,000 ريال نشأ من خيار واحد لا أكثر. ولهذا الخيار أثر ممتد: الشهرة الأكبر تعني قاعدة أكبر لاختبار الانخفاض في كل سنة قادمة.
ثلاث نقاط تُراجَع قبل الإقفال
- هل الصفقة اندماج أعمال فعلاً أم اقتناء أصول؟ تعريف النشاط المعدّل في 2018 ضيّق هذا الباب.
- هل عُرّفت كل الأصول غير الملموسة المقتناة، أم ذابت في الشهرة؟ الشهرة الضخمة غالباً علامة على تقييم ناقص.
- هل التزامات إعادة الهيكلة المخطط لها حُمّلت على الشهرة خطأً؟ النص يمنع ذلك صراحة.
بعد الاستحواذ
الشهرة لا تُطفأ في المعايير الدولية، بل تُختبر للانخفاض سنوياً وفق معيار IAS 36. وهذا فرق جوهري عن معالجات محلية سابقة اعتادت إطفاءها على سنوات.
والمعيار نافذ على اندماجات الأعمال التي تاريخ استحواذها في أو بعد بداية أول فترة سنوية تبدأ في أو بعد 1 يوليو 2009. ومن أهم تعديلاته تعريف النشاط الصادر في أكتوبر 2018، النافذ من بداية أول فترة سنوية تبدأ في أو بعد 1 يناير 2020، وهو التعديل الذي ضيّق الباب أمام تصنيف صفقات شراء الأصول اندماجَ أعمال.
والنص الرسمي منشور على ifrs.org. وللصورة الكاملة عن المعايير المطبّقة في السعودية راجع دليل المعايير الدولية.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 3: تجميع الأعمال». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الفرق بين اندماج الأعمال وشراء مجموعة أصول؟
اندماج الأعمال اقتناء نشاط يعمل، فيُحاسَب بطريقة الاستحواذ ويولّد شهرة. أما شراء مجموعة أصول لا تشكّل نشاطاً فتوزَّع تكلفته على الأصول والالتزامات بقيمها العادلة النسبية ولا يُعترف بأي شهرة.
كيف تُحسب الشهرة في اندماج الأعمال؟
الشهرة = المقابل المحوَّل + الحصص غير المسيطرة + القيمة العادلة لأي حصة محتفظ بها سابقاً، ناقص صافي الأصول المحددة المقتناة والالتزامات المفترضة في تاريخ الاستحواذ.
ماذا لو جاء الناتج سالباً؟
تكون أمام شراء بأقل من القيمة. يجب أولاً إعادة تقييم تحديد وقياس كل البنود، فإن بقي الفائض بعد المراجعة يُعترف به مكسباً في الربح أو الخسارة في تاريخ الاستحواذ.
كم تستمر فترة القياس؟
تنتهي متى حصلت على المعلومة أو تبيّن أنها غير متاحة، ولا تتجاوز بأي حال سنة واحدة من تاريخ الاستحواذ. وبعدها لا يُعدَّل إلا لتصحيح خطأ وفق المعيار 8.
هل تُطفأ الشهرة؟
لا. في المعايير الدولية لا تُطفأ الشهرة، بل تُختبر للانخفاض في القيمة سنوياً وفق معيار المحاسبة الدولي 36.