
الانخفاض في قيمة الأصول: متى تختبر وكيف تحسب؟
مؤشرات الانخفاض في القيمة، كيف يُحسب المبلغ القابل للاسترداد، الوحدات المولّدة للنقد، ومتى يجوز عكس خسارة الانخفاض.
الكاتب:سامي الحيدري
الإهلاك يوزّع تكلفة الأصل على عمره النافع بانتظام. أما الانخفاض في قيمة الأصول فاعتراف بأن الأصل لم يعد يستحق قيمته الدفترية أصلاً — لتوقف خط إنتاج، أو تقادم تقني، أو تراجع السوق. والفرق بينهما ليس أكاديمياً: الأول حتمي ومجدول، والثاني حدث يحتاج اختباراً وقراراً.
متى تختبر الانخفاض في قيمة الأصول
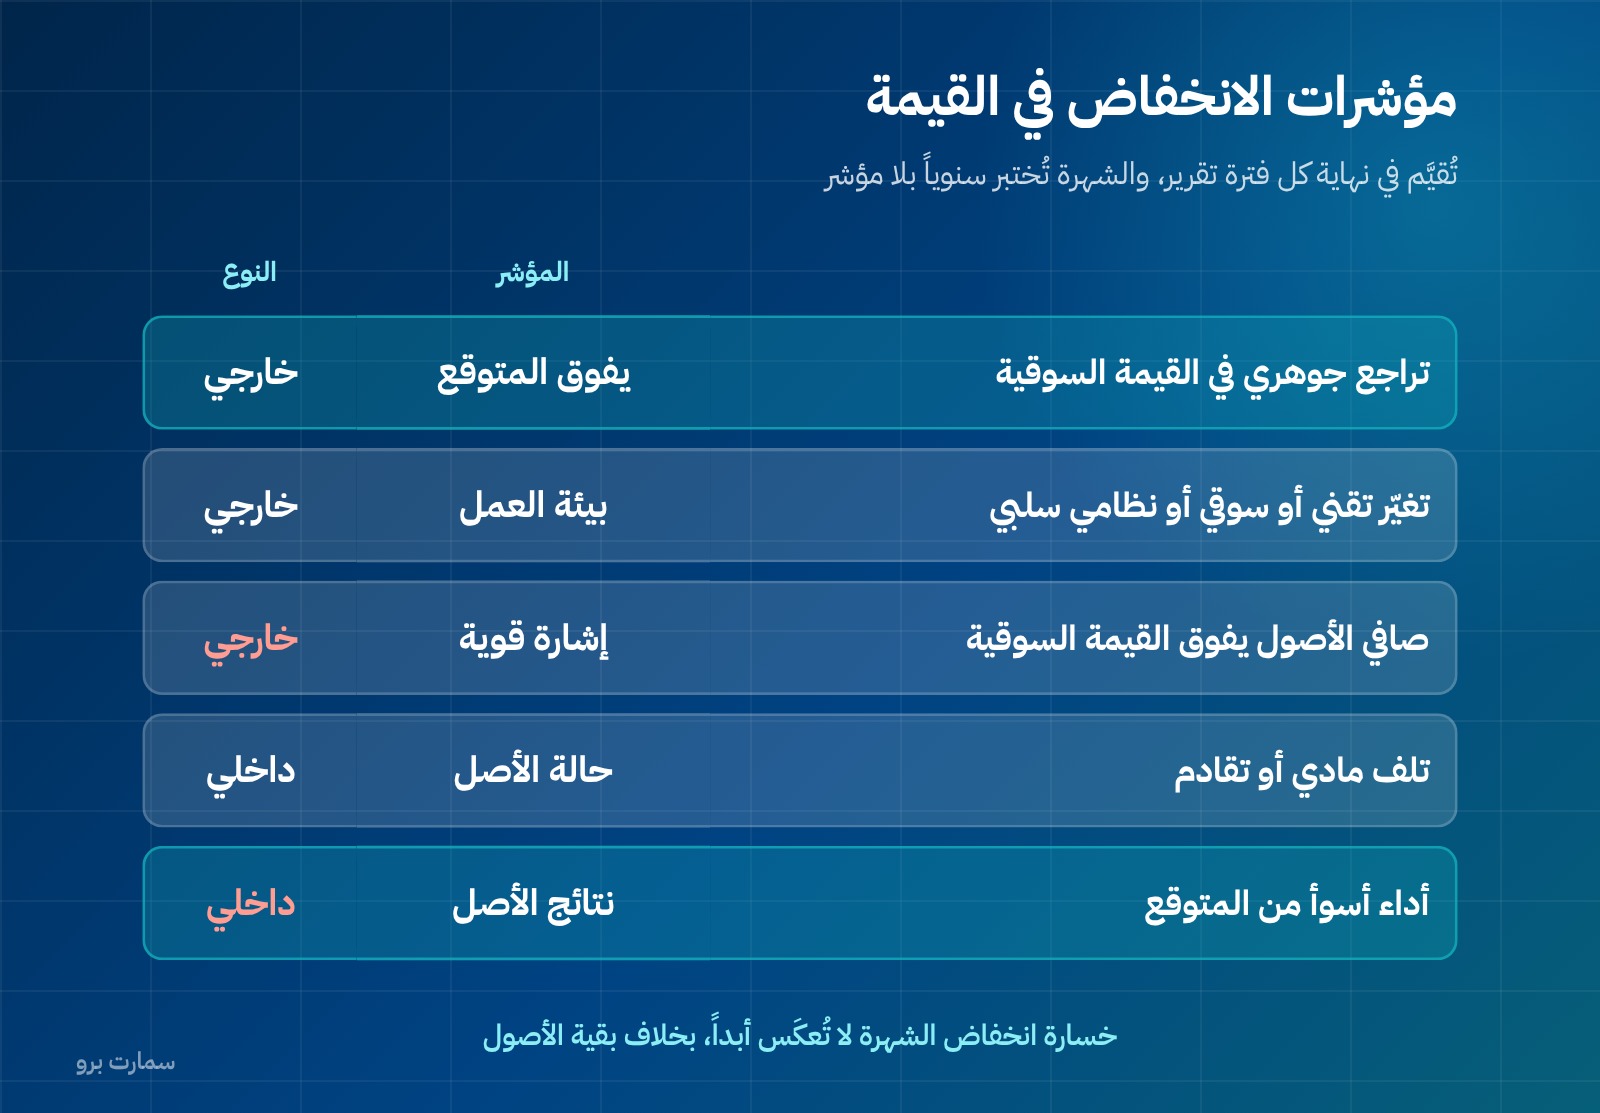
القاعدة العامة: تُقيّم المنشأة في نهاية كل فترة تقرير ما إذا كان هناك مؤشر على انخفاض قيمة أصل. فإن وُجد مؤشر، يُقدَّر المبلغ القابل للاسترداد.
مؤشرات خارجية
- تراجع جوهري في القيمة السوقية للأصل يفوق المتوقع بالاستخدام أو مرور الزمن.
- تغيّرات سلبية في البيئة التقنية أو السوقية أو الاقتصادية أو النظامية.
- ارتفاع معدلات العائد في السوق بما يخفّض القيمة الحالية للتدفقات.
- زيادة صافي أصول المنشأة عن قيمتها السوقية.
مؤشرات داخلية
- تلف مادي أو تقادم.
- توقف الاستخدام أو خطط لإيقاف النشاط أو إعادة الهيكلة أو الاستبعاد المبكر.
- أداء اقتصادي للأصل أسوأ من المتوقع.
المبلغ القابل للاسترداد
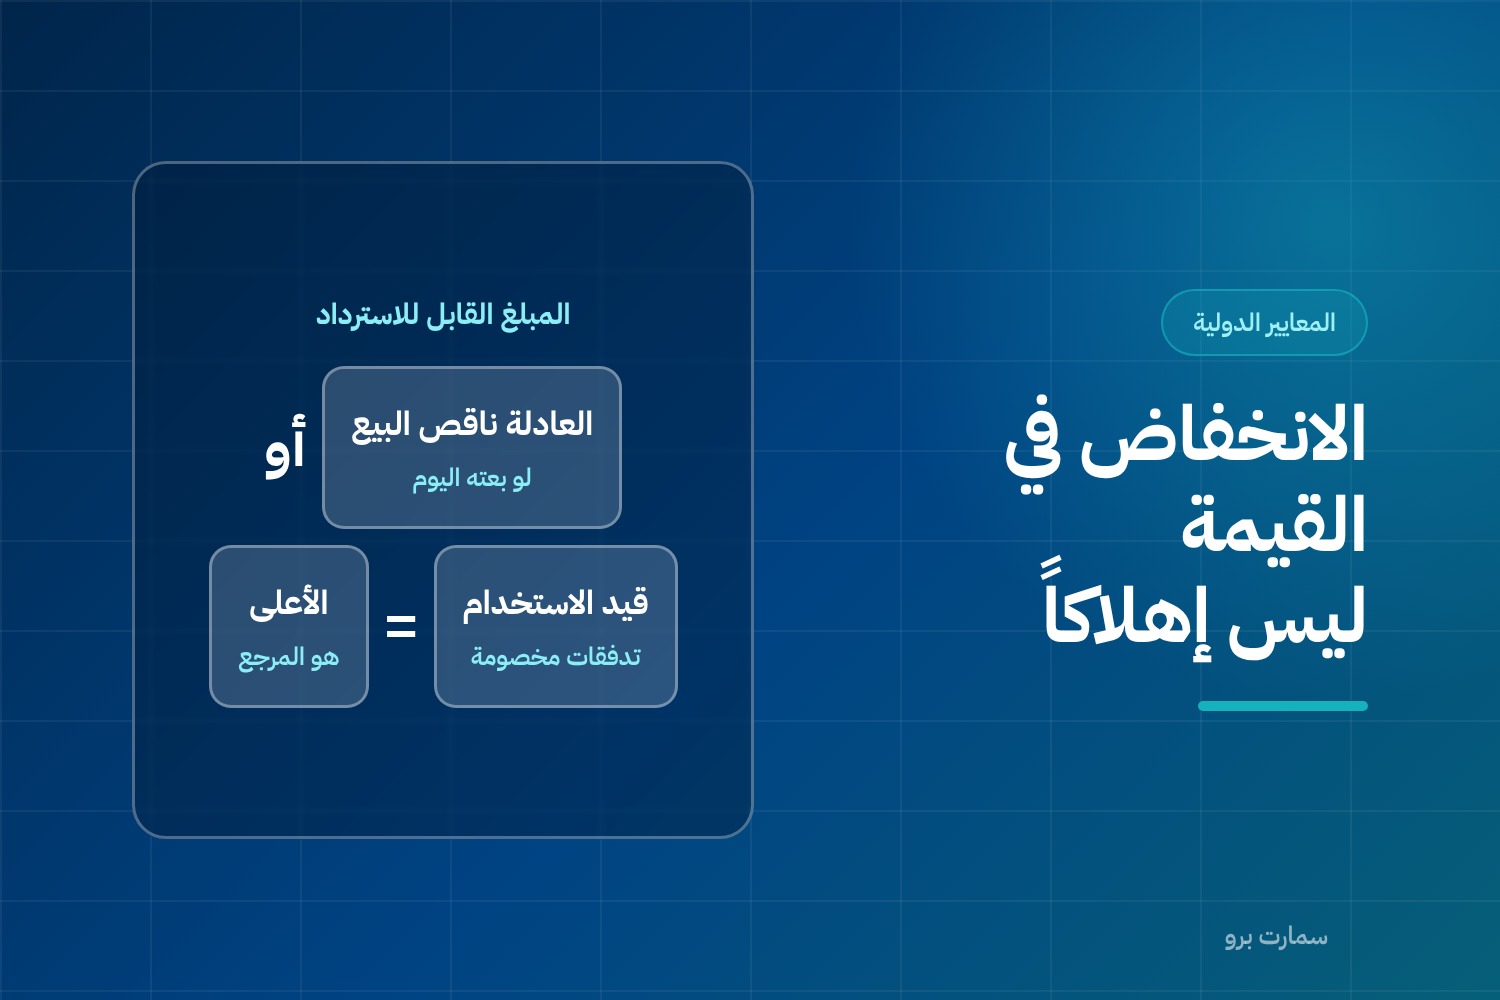
هو الأعلى من قيمتين:
- القيمة العادلة ناقص تكاليف الاستبعاد: ما ستحصل عليه لو بعت الأصل اليوم.
- القيمة قيد الاستخدام: القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة من استمرار استخدامه.
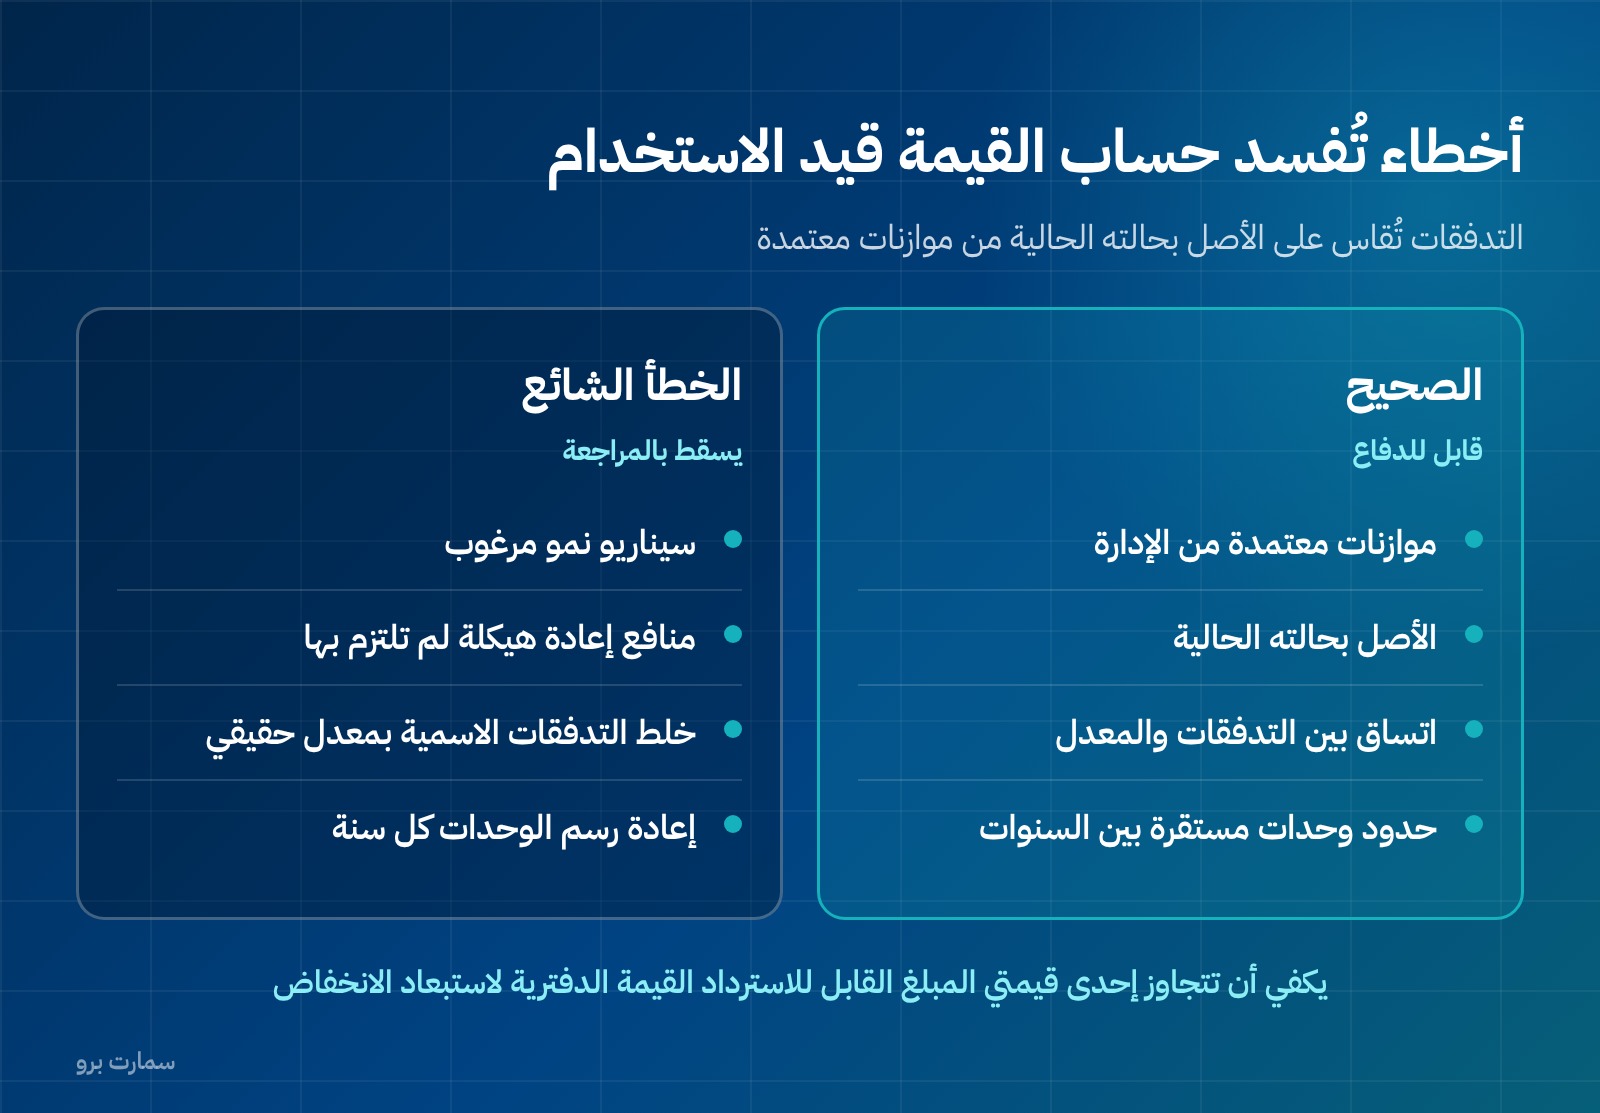
ويكفي أن تتجاوز إحدى القيمتين القيمة الدفترية ليُستبعد وجود انخفاض، فلا حاجة لحساب الثانية.
وإذا قلّ المبلغ القابل للاسترداد عن القيمة الدفترية، تُخفَّض القيمة الدفترية إلى المبلغ القابل للاسترداد، ويُعترف بالفرق خسارة انخفاض في قائمة الدخل فوراً.
الوحدة المولّدة للنقد
كثير من الأصول لا تولّد تدفقات نقدية مستقلة بذاتها: آلة داخل خط إنتاج، أو فرع ضمن شبكة. وهنا يُجرى الاختبار على مستوى الوحدة المولّدة للنقد — أصغر مجموعة أصول قابلة للتحديد تولّد تدفقات نقدية داخلة مستقلة إلى حد كبير.
والخسارة على مستوى الوحدة تُوزَّع بترتيب: أولاً على الشهرة المخصّصة للوحدة، ثم على بقية الأصول بالتناسب مع قيمها الدفترية. ولا تُخفَّض قيمة أي أصل دون أعلى من: قيمته العادلة ناقص تكاليف الاستبعاد، أو قيمته قيد الاستخدام، أو صفر.
الشهرة: معالجة خاصة
الشهرة لا تُهلَك محاسبياً، بل تُختبر سنوياً بحثاً عن انخفاض القيمة بغضّ النظر عن وجود مؤشر، وكلما ظهر مؤشر. وتُخصّص لوحدات مولّدة للنقد يُتوقع أن تستفيد من التآزر.
وخسارة انخفاض الشهرة لا تُعكَس أبداً حتى لو تحسّنت الظروف. وهذا استثناء مهم عن القاعدة العامة.
ملاحظة للسياق السعودي: الشهرة تُستهلك ضريبياً بنسبة 10% ضمن الفئة الخامسة في نظام ضريبة الدخل، خلافاً للمعالجة المحاسبية التي تختبرها ولا تُهلكها. وهذا فرق يحتاج إدارة في جدول التسوية — راجع الإهلاك المحاسبي والاستهلاك الضريبي.
متى يُعكَس الانخفاض
لغير الشهرة: إذا تغيّرت التقديرات المستخدمة في تحديد المبلغ القابل للاسترداد تغيّراً يبرّر ذلك، يُعكَس الانخفاض. لكن في حدود القيمة الدفترية التي كانت ستظهر لو لم تُعترف الخسارة أصلاً، بعد خصم الإهلاك.
أي أن العكس لا يرفع الأصل فوق مساره الطبيعي.
أخطاء متكررة في الحساب
تدفقات مبنية على تفاؤل. القيمة قيد الاستخدام تُحسب من موازنات معتمدة من الإدارة، لا من سيناريو نمو مرغوب. والمعيار يقيّد فترة التوقّع التفصيلي ويطلب أساساً معقولاً لما بعدها.
إدراج توسّعات مستقبلية. التدفقات تُقاس على الأصل بحالته الحالية، فلا تُدرج منافع إعادة هيكلة لم تلتزم بها المنشأة بعد، ولا تحسينات لم تُنفَّذ.
خلط الخصم مع التضخّم. إن كانت التدفقات اسمية فالمعدل اسمي، وإن كانت حقيقية فالمعدل حقيقي. الخلط بينهما يغيّر النتيجة جوهرياً.
تغيير حدود الوحدات بين السنوات. إعادة رسم الوحدات المولّدة للنقد كل سنة تجعل المقارنة مستحيلة وتفتح باب اختيار النتيجة.
نسيان الاختبار السنوي للشهرة. الشهرة تُختبر سنوياً ولو لم يظهر أي مؤشر.
الأثر على القوائم والضريبة
خسارة الانخفاض تُحمَّل في قائمة الدخل، وتخفّض صافي الأصول في قائمة المركز المالي، وبالتالي تخفّض الحسم الزكوي لصافي الأصول الثابتة — راجع حساب الزكاة.
ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يجب على من يعرض المصروفات حسب الوظيفة الإفصاح عن خسائر الانخفاض في القيمة المتضمَّنة في كل بند تشغيلي — التفصيل في المعيار الدولي للتقرير المالي 18.
الفرق عن تخفيض المخزون
تخفيض المخزون إلى صافي القيمة القابلة للتحقق ليس انخفاضاً في القيمة بالمعنى الوارد هنا؛ له معياره الخاص وقاعدته الخاصة: الأقل من التكلفة أو صافي القيمة القابلة للتحقق، ويُقيَّم صنفاً بصنف. التفصيل في تقييم المخزون. والخلط بينهما يُنتج معالجة خاطئة لعكس التخفيض، لأن قواعد العكس مختلفة في الحالتين.
قائمة مراجعة سنوية
- تقييم مؤشرات الانخفاض مُنفَّذ وموثّق لكل فئة أصول.
- الوحدات المولّدة للنقد محدّدة ومستقرة بين الفترات.
- التدفقات المستخدمة في القيمة قيد الاستخدام مبنية على موازنات معتمدة لا تفاؤل.
- معدل الخصم موثّق وأساس تحديده مكتوب.
- الشهرة مُختبَرة سنوياً بغضّ النظر عن المؤشرات.
- الخسارة موزّعة بالترتيب الصحيح على مستوى الوحدة.
- العكوس — إن وُجدت — في حدود المسار الطبيعي ولا تشمل الشهرة.
- الأثر على الحسم الزكوي مُحتسب.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org. وفئات الاستهلاك الضريبي تنشرها هيئة الزكاة والضريبة والجمارك على zatca.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين الإهلاك وخسارة الانخفاض؟
الإهلاك توزيع منهجي لتكلفة الأصل على عمره النافع ويحدث بانتظام بلا سبب طارئ. أما خسارة الانخفاض فاعتراف بأن الأصل لم يعد يستحق قيمته الدفترية بسبب حدث أو ظرف، وتحتاج اختباراً عند ظهور مؤشر.
ما المبلغ القابل للاسترداد؟
الأعلى من: القيمة العادلة ناقص تكاليف الاستبعاد، والقيمة قيد الاستخدام أي القيمة الحالية للتدفقات النقدية المتوقعة من استمرار الاستخدام. ويكفي أن تتجاوز إحداهما القيمة الدفترية لاستبعاد وجود انخفاض، فلا حاجة لحساب الثانية.
ما الوحدة المولّدة للنقد؟
أصغر مجموعة أصول قابلة للتحديد تولّد تدفقات نقدية داخلة مستقلة إلى حد كبير. ويُجرى الاختبار على مستواها حين لا يولّد الأصل المفرد تدفقات مستقلة، كآلة داخل خط إنتاج أو فرع ضمن شبكة.
هل يمكن عكس خسارة الانخفاض؟
نعم لغير الشهرة، إذا تغيّرت التقديرات بما يبرّر ذلك، لكن في حدود القيمة الدفترية التي كانت ستظهر لو لم تُعترف الخسارة أصلاً بعد خصم الإهلاك. أما خسارة انخفاض الشهرة فلا تُعكَس أبداً حتى لو تحسّنت الظروف.