
تقييم المخزون: الطرق المسموحة وأثر كل منها على أرباحك
ما يدخل في تكلفة المخزون وما لا يدخل، الفرق بين الوارد أولاً والمتوسط المرجح، قاعدة صافي القيمة القابلة للتحقق، وأثر الاختيار على الربح والزكاة.
الكاتب:سامي الحيدري
تقييم المخزون ليس عملية جرد. الجرد يخبرك بالكمية، والتقييم يحدّد بكم تظهر هذه الكمية في قائمة مركزك المالي وكم تُحمَّل على تكلفة المبيعات. منشأتان بالكمية نفسها والمشتريات نفسها قد تُظهران ربحين مختلفين لأن كلاً منهما اختارت طريقة تدفق تكلفة مختلفة. المعيار الدولي للمحاسبة 2 يحدّد ما يُسمح به وما لا يُسمح.
القاعدة الحاكمة
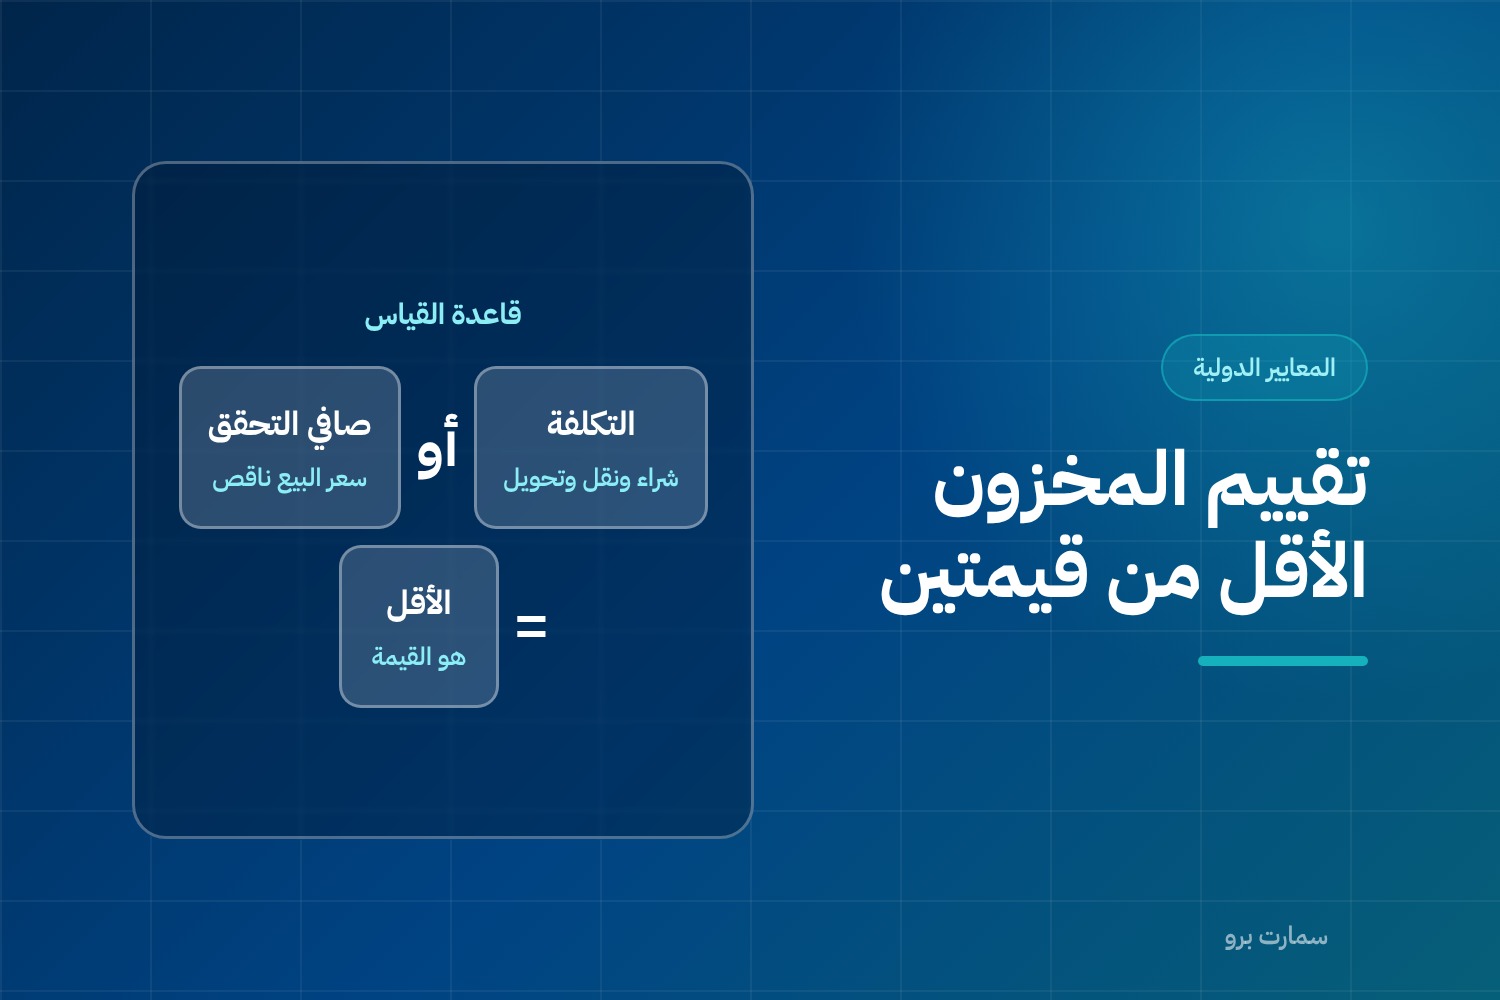
يُقاس المخزون بـ الأقل من: التكلفة، أو صافي القيمة القابلة للتحقق.
وصافي القيمة القابلة للتحقق هو سعر البيع المقدَّر في سياق النشاط الاعتيادي، ناقص تكاليف الإتمام المقدّرة وتكاليف اللازمة لإتمام البيع. أي أن المخزون لا يُعرَض بأكثر مما سيُحصَّل منه فعلاً.
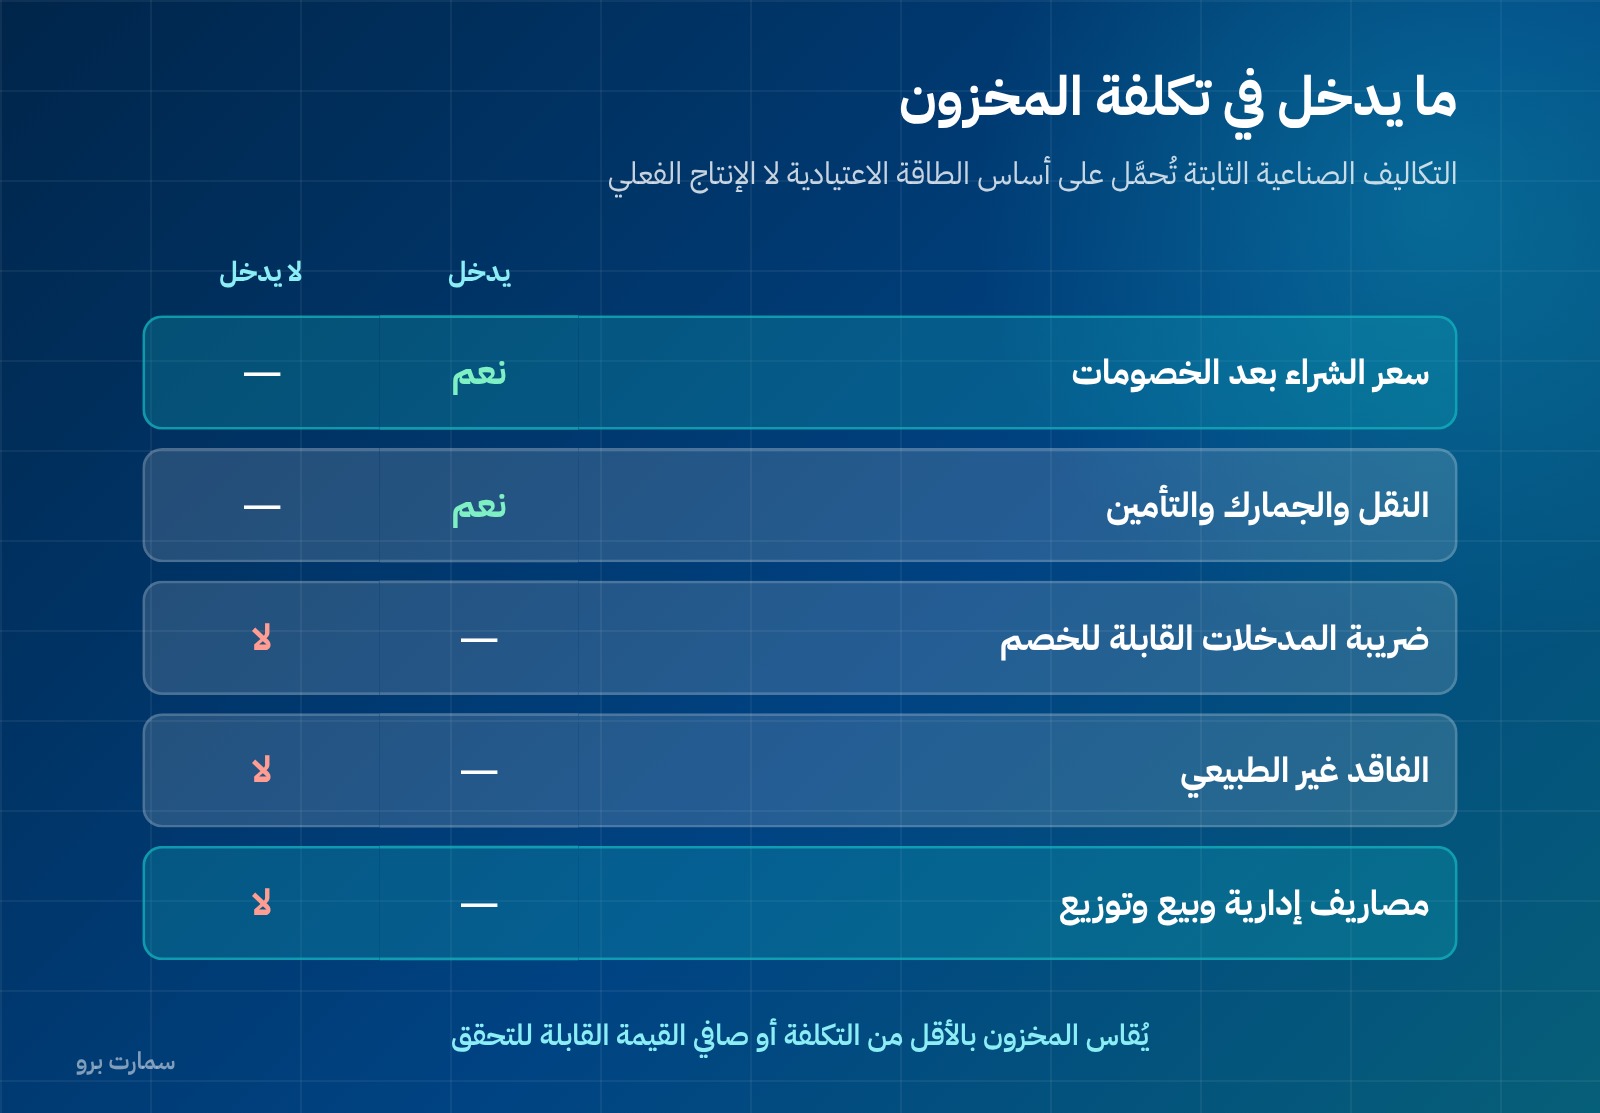
ما يدخل في تكلفة المخزون
| يدخل | لا يدخل |
|---|---|
| سعر الشراء بعد الخصومات التجارية | الرسوم المستردة مثل ضريبة المدخلات القابلة للخصم |
| الرسوم الجمركية وغير المستردة | الفاقد غير الطبيعي والتالف الاستثنائي |
| النقل والمناولة والتأمين حتى الوصول | تكاليف التخزين بعد اكتمال الإنتاج (إلا ما يلزم لمرحلة إنتاجية لاحقة) |
| تكاليف التحويل: العمالة المباشرة والتكاليف الصناعية | المصاريف الإدارية العامة التي لا تساهم في جلب المخزون لوضعه الحالي |
| التكاليف الصناعية غير المباشرة الثابتة بحسب الطاقة الاعتيادية | مصاريف البيع والتوزيع |
النقطة التي تُغفَل كثيراً: التكاليف الصناعية الثابتة تُحمَّل على أساس الطاقة الإنتاجية الاعتيادية، لا على أساس الإنتاج الفعلي. فإن أنتجت أقل من المعتاد، لا تُحمَّل الوحدات الأقل بنصيب أكبر، بل يُعترف بالفرق مصروفاً في الفترة.
طرق تقييم المخزون: تدفق التكلفة
التحديد العيني (المحدد). يُستخدم للأصناف غير القابلة للاستبدال والمشاريع الخاصة — قطعة فريدة لها تكلفتها الخاصة. هذا إلزامي لهذه الحالات لا اختياري.
الوارد أولاً صادر أولاً. يُفترض أن الوحدات المشتراة أولاً تُباع أولاً. فيبقى المخزون في الميزانية بأحدث التكاليف، وتُحمَّل تكلفة المبيعات بأقدمها.
المتوسط المرجح. يُحسب متوسط تكلفة الوحدة بعد كل عملية شراء (أو دورياً)، ويُطبَّق على المبيعات والرصيد.
وهما الطريقتان المسموحتان للأصناف القابلة للاستبدال. ويجب تطبيق الطريقة نفسها باتساق على الأصناف المتشابهة في طبيعتها واستخدامها.
ملاحظة مهمة: طريقة الوارد أخيراً صادر أولاً غير مسموح بها وفق المعيار 2.
أثر الاختيار على الربح
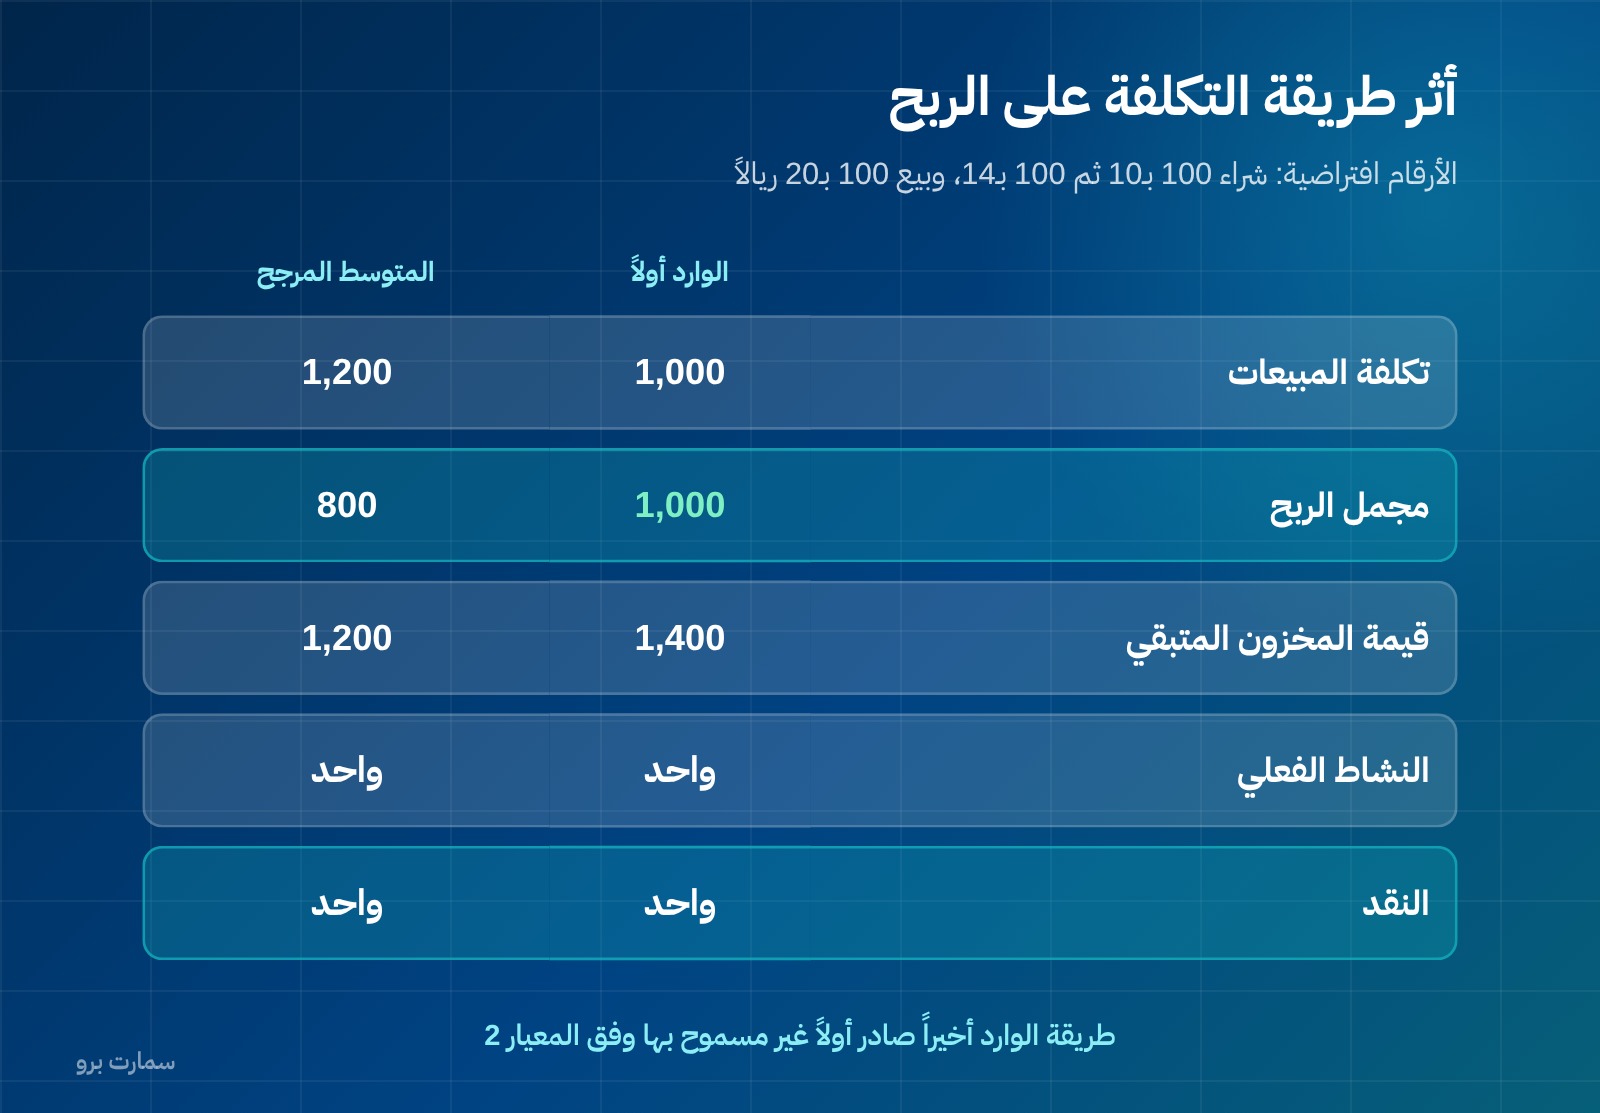
الأرقام التالية افتراضية لتوضيح الطريقة: اشتريت 100 وحدة بـ 10 ريالات، ثم 100 وحدة بـ 14 ريالاً، وبعت 100 وحدة بـ 20 ريالاً.
| البند | الوارد أولاً | المتوسط المرجح |
|---|---|---|
| تكلفة المبيعات | 1,000 | 1,200 |
| مجمل الربح | 1,000 | 800 |
| قيمة المخزون المتبقي | 1,400 | 1,200 |
النشاط واحد، والنقد واحد، والربح مختلف. ولهذا لا يجوز تغيير الطريقة من سنة لأخرى بحثاً عن رقم أفضل؛ التغيير يُعالَج بوصفه تغيّراً في سياسة محاسبية بشروطه وإفصاحاته.
الجرد الدوري والجرد المستمر
قبل اختيار طريقة التكلفة يأتي قرار أسبق: كيف تتابع الكميات أصلاً.
النظام المستمر يُحدّث رصيد كل صنف وتكلفة المبيعات مع كل حركة بيع أو شراء، فيعطيك رصيداً دفترياً في أي لحظة ويجعل الفرق مع الجرد الفعلي قابلاً للقياس والتفسير.
النظام الدوري لا يُحدّث التكلفة مع كل حركة، بل تُحتسب تكلفة المبيعات في نهاية الفترة من معادلة: مخزون أول المدة زائد المشتريات ناقص مخزون آخر المدة. ومشكلته أن أي عجز أو تلف يختفي داخل تكلفة المبيعات بلا أثر يمكن تتبّعه.
المعيار لا يفرض أحدهما، لكن المنشأة التي تريد رقابة فعلية على الفروق تحتاج النظام المستمر، لأن النظام الدوري يجعل الفرق غير مرئي أصلاً.
تخفيض القيمة ومتى يُعكَس
إذا هبط صافي القيمة القابلة للتحقق تحت التكلفة — لتلف أو تقادم أو هبوط أسعار — يُخفَّض المخزون إلى صافي القيمة ويُعترف بالفرق مصروفاً في الفترة. والتقييم يكون صنفاً بصنف عادةً، لا على إجمالي المخزون.
وإذا زالت ظروف التخفيض لاحقاً وارتفع صافي القيمة، يُعكَس التخفيض السابق في حدود المبلغ المخفَّض أصلاً، فلا يتجاوز المخزون تكلفته الأصلية.
الأثر على الزكاة والضريبة والعرض
المخزون بند جوهري في المركز المالي، وقيمته تؤثر على الربح وعلى حقوق الملكية التي تدخل في حساب الزكاة. كما تدخل تكلفة المبيعات في بناء الوعاء الضريبي المشروح في إقرار ضريبة الدخل.
ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، على من يعرض المصروفات حسب الوظيفة أن يُفصح في الإيضاحات عن تخفيضات قيمة المخزون المتضمَّنة في كل بند تشغيلي — وهذا متطلب يحتاج بُعداً إضافياً في دليل الحسابات. التفصيل في المعيار الدولي للتقرير المالي 18.
قائمة مراجعة عند الإقفال
- طريقة تدفق التكلفة محدّدة ومطبّقة باتساق على الأصناف المتشابهة.
- تكلفة المخزون تشمل النقل والجمارك ولا تشمل المصاريف الإدارية ولا الفاقد غير الطبيعي.
- التكاليف الصناعية الثابتة محمَّلة على أساس الطاقة الاعتيادية.
- حُسب صافي القيمة القابلة للتحقق للأصناف بطيئة الحركة والتالفة.
- التخفيضات مُعترف بها صنفاً بصنف وموثّقة.
- الجرد الفعلي نُفّذ وطُوبِق مع الدفاتر وفُسّرت الفروق.
- رصيد المخزون في ميزان المراجعة يطابق تقرير المخزون التفصيلي.
- ضريبة المدخلات القابلة للخصم مستبعدة من التكلفة، وفق خصم ضريبة المدخلات.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
بأي قيمة يُقاس المخزون؟
بالأقل من التكلفة أو صافي القيمة القابلة للتحقق. وصافي القيمة هو سعر البيع المقدَّر في سياق النشاط الاعتيادي ناقص تكاليف الإتمام والتكاليف اللازمة لإتمام البيع. فلا يُعرَض المخزون بأكثر مما سيُحصَّل منه فعلاً.
ما الطرق المسموحة لتدفق التكلفة؟
التحديد العيني للأصناف غير القابلة للاستبدال، والوارد أولاً صادر أولاً، والمتوسط المرجح للأصناف القابلة للاستبدال. أما طريقة الوارد أخيراً صادر أولاً فغير مسموح بها وفق المعيار الدولي للمحاسبة 2.
هل تدخل مصاريف التخزين في تكلفة المخزون؟
لا تدخل تكاليف التخزين بعد اكتمال الإنتاج، إلا ما كان لازماً لمرحلة إنتاجية لاحقة. كذلك لا تدخل المصاريف الإدارية العامة ولا مصاريف البيع والتوزيع ولا الفاقد غير الطبيعي، ولا الرسوم المستردة مثل ضريبة المدخلات القابلة للخصم.
هل يمكن عكس تخفيض قيمة المخزون؟
نعم. إذا زالت ظروف التخفيض وارتفع صافي القيمة القابلة للتحقق، يُعكَس التخفيض السابق في حدود المبلغ الذي خُفّض أصلاً، فلا تتجاوز قيمة المخزون تكلفته الأصلية.