
المعايير الدولية للتقرير المالي في السعودية: الدليل الشامل
أي إطار محاسبي يسري على منشأتك في السعودية ومتى صار إلزامياً، وخريطة كاملة لكل معيار وما يحكمه، وما الذي يتغيّر في 2027.
الكاتب:سامي الحيدري
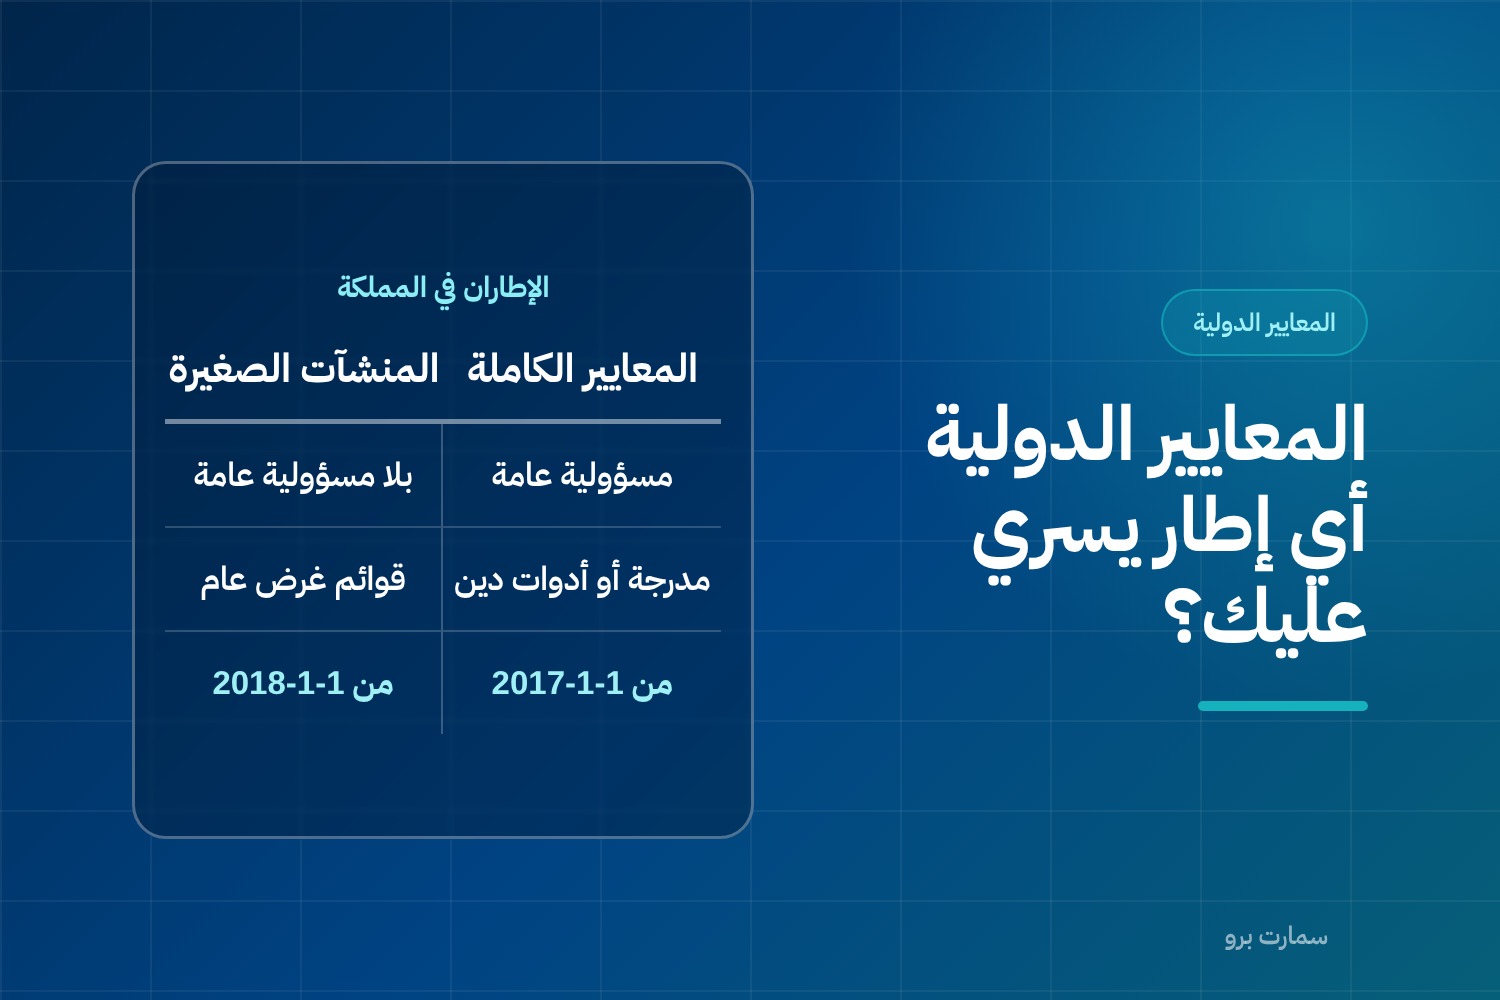
المعايير الدولية للتقرير المالي ليست خياراً تتبنّاه منشأة وتتركه أخرى؛ والسؤال الأول الذي يجب حسمه قبل أي عمل محاسبي هو: أي إطار منها يسري على منشأتك؟ الجواب ليس اختياراً، والهيئة السعودية للمراجعين والمحاسبين حدّدته بوضوح. وبعد حسمه تأتي الخريطة: أي معيار يحكم أي بند في قوائمك. هذا الدليل يجمع الاثنين، ويربط كل معيار بشرحه التفصيلي.
أي إطار يسري على منشأتك
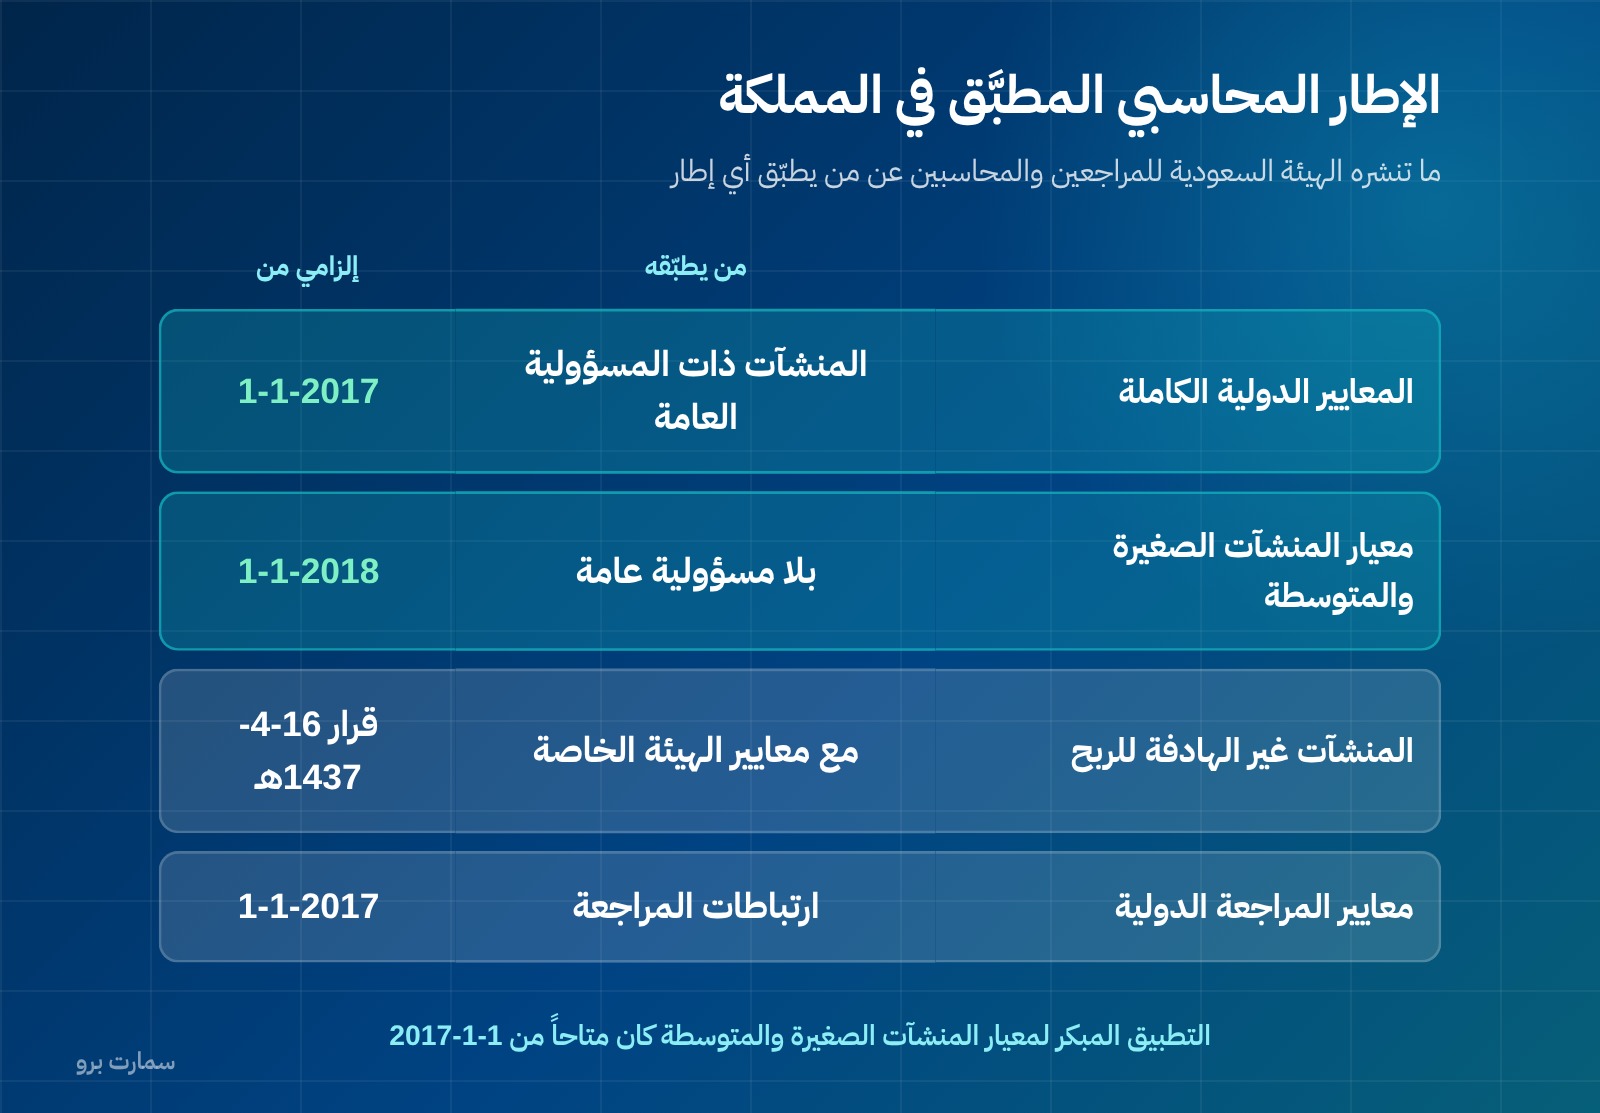
| الإطار | من يطبّقه | إلزامي من |
|---|---|---|
| المعايير الدولية الكاملة كما اعتمدتها الهيئة | المنشآت ذات المسؤولية العامة: المدرجة في السوق المالية أو في طور الإدراج، ومن لها أدوات دين متداولة، والمنشآت المالية كصناديق الاستثمار | الفترات التي تبدأ في أو بعد 1-1-2017 |
| معيار المنشآت الصغيرة والمتوسطة | المنشآت التي تنشر قوائم ذات غرض عام لمستخدمين خارجيين وليست لها مسؤولية عامة | الفترات التي تبدأ في أو بعد 1-1-2018 (مع تطبيق مبكر من 1-1-2017) |
| معايير المنشآت غير الهادفة للربح | المنشآت غير الهادفة للربح، مع معيار المنشآت الصغيرة والمتوسطة | قرار المجلس 16-4-1437هـ |
والمعيار الفاصل بين الإطارين هو المسؤولية العامة لا الحجم وحده. فمنشأة متوسطة الحجم لها أدوات دين متداولة تقع في الإطار الأول، ومنشأة كبيرة مملوكة لعائلة بلا مسؤولية عامة قد تقع في الثاني. التفصيل في معيار المنشآت الصغيرة والمتوسطة.
ومعايير المراجعة الدولية اعتُمدت كذلك وتسري على الارتباطات التي تبدأ في أو بعد 1-1-2017 بغضّ النظر عن تاريخ العقد.
خريطة المعايير الدولية للتقرير المالي: أي معيار يحكم أي بند
العرض وأساس الإعداد
- المعيار الدولي للتقرير المالي 18 — العرض والإفصاح في القوائم المالية، ويحل محل معيار المحاسبة 1.
- معيار المحاسبة 8 — السياسات المحاسبية والتقديرات والأخطاء، وأُعيدت تسميته إلى «أساس إعداد القوائم المالية».
- المعيار 19 — إفصاحات مخفّفة للشركات التابعة المؤهَّلة.
الإيراد والعقود
- المعيار 15 — الاعتراف بالإيراد بنموذج الخطوات الخمس.
- المعيار 16 — عقود الإيجار وأصل حق الاستخدام.
الأصول
- معيار المحاسبة 2 — المخزون وطرق تدفق التكلفة.
- معيار المحاسبة 16 — الممتلكات والآلات والمعدات.
- معيار المحاسبة 38 — الأصول غير الملموسة.
- معيار المحاسبة 36 — الانخفاض في قيمة الأصول.
- معيار المحاسبة 40 — العقارات الاستثمارية.
- معيار المحاسبة 23 — تكاليف الاقتراض ومتى تُرسمل.
الالتزامات والضرائب
- معيار المحاسبة 37 — المخصصات والالتزامات المحتملة.
- معيار المحاسبة 19 — منافع الموظفين ومخصص نهاية الخدمة.
- معيار المحاسبة 12 — ضرائب الدخل والضريبة المؤجلة.
الأدوات المالية والعملات
- المعيار 9 — الخسائر الائتمانية المتوقعة ومخصص الديون.
- معيار المحاسبة 21 — العملة الوظيفية وفروق الصرف.
الإفصاح
- معيار المحاسبة 24 — الأطراف ذات العلاقة.
- معيار المحاسبة 10 — الأحداث اللاحقة لتاريخ القوائم.
- الإيضاحات المتممة — ما يجب أن تحتويه.
أكبر تغيير قادم: 2027
اعتمدت الهيئة المعيار الدولي للتقرير المالي 18 بقرار مجلس الإدارة في 25-06-1446هـ الموافق 26-12-2024م ليحل محل معيار المحاسبة 1، مع السماح بالتطبيق المبكر. وتاريخ السريان الدولي هو الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م.
ما يتغيّر:
- قائمة الدخل تُصنَّف إلى فئات: تشغيلي واستثماري وتمويلي، إضافة إلى ضرائب الدخل والعمليات غير المستمرة.
- مجموعان فرعيان إلزاميان: الربح التشغيلي، والربح قبل التمويل وضرائب الدخل.
- إفصاح عن مؤشرات الأداء المحددة من الإدارة في إيضاح واحد مع مطابقتها.
- تعديل على قائمة التدفقات النقدية: البدء من مجموع الربح التشغيلي في الطريقة غير المباشرة.
وفي السنة نفسها يسري دولياً المعيار 19 الذي يتيح لشركات تابعة مؤهَّلة إفصاحات مخفّفة. التفصيل في المعيار الدولي للتقرير المالي 18.
القوائم الأربع وما تقوله كل واحدة
- قائمة الدخل — الأداء عن فترة، وتُقرأ من الهوامش لا من السطر الأخير.
- قائمة المركز المالي — صورة لحظة، ومنها يُبنى الوعاء الزكوي.
- قائمة التدفقات النقدية — لماذا تربح ولا تجد نقداً.
- قائمة التغيرات في حقوق الملكية — الجسر بين القائمتين الأوليين.
وقراءتها معاً بالنسب في النسب المالية.
الربط بالزكاة والضريبة
القوائم المعدّة وفق هذه المعايير هي المصدر الذي يُبنى منه الالتزامان: الوعاء الزكوي من المركز المالي وفق حساب الزكاة، والوعاء الضريبي من نتيجة النشاط بعد جدول تسوية وفق إقرار ضريبة الدخل. والفرق بين الإهلاك المحاسبي والاستهلاك الضريبي مشروح في الإهلاك المحاسبي والاستهلاك الضريبي.
من أين تبدأ عملياً
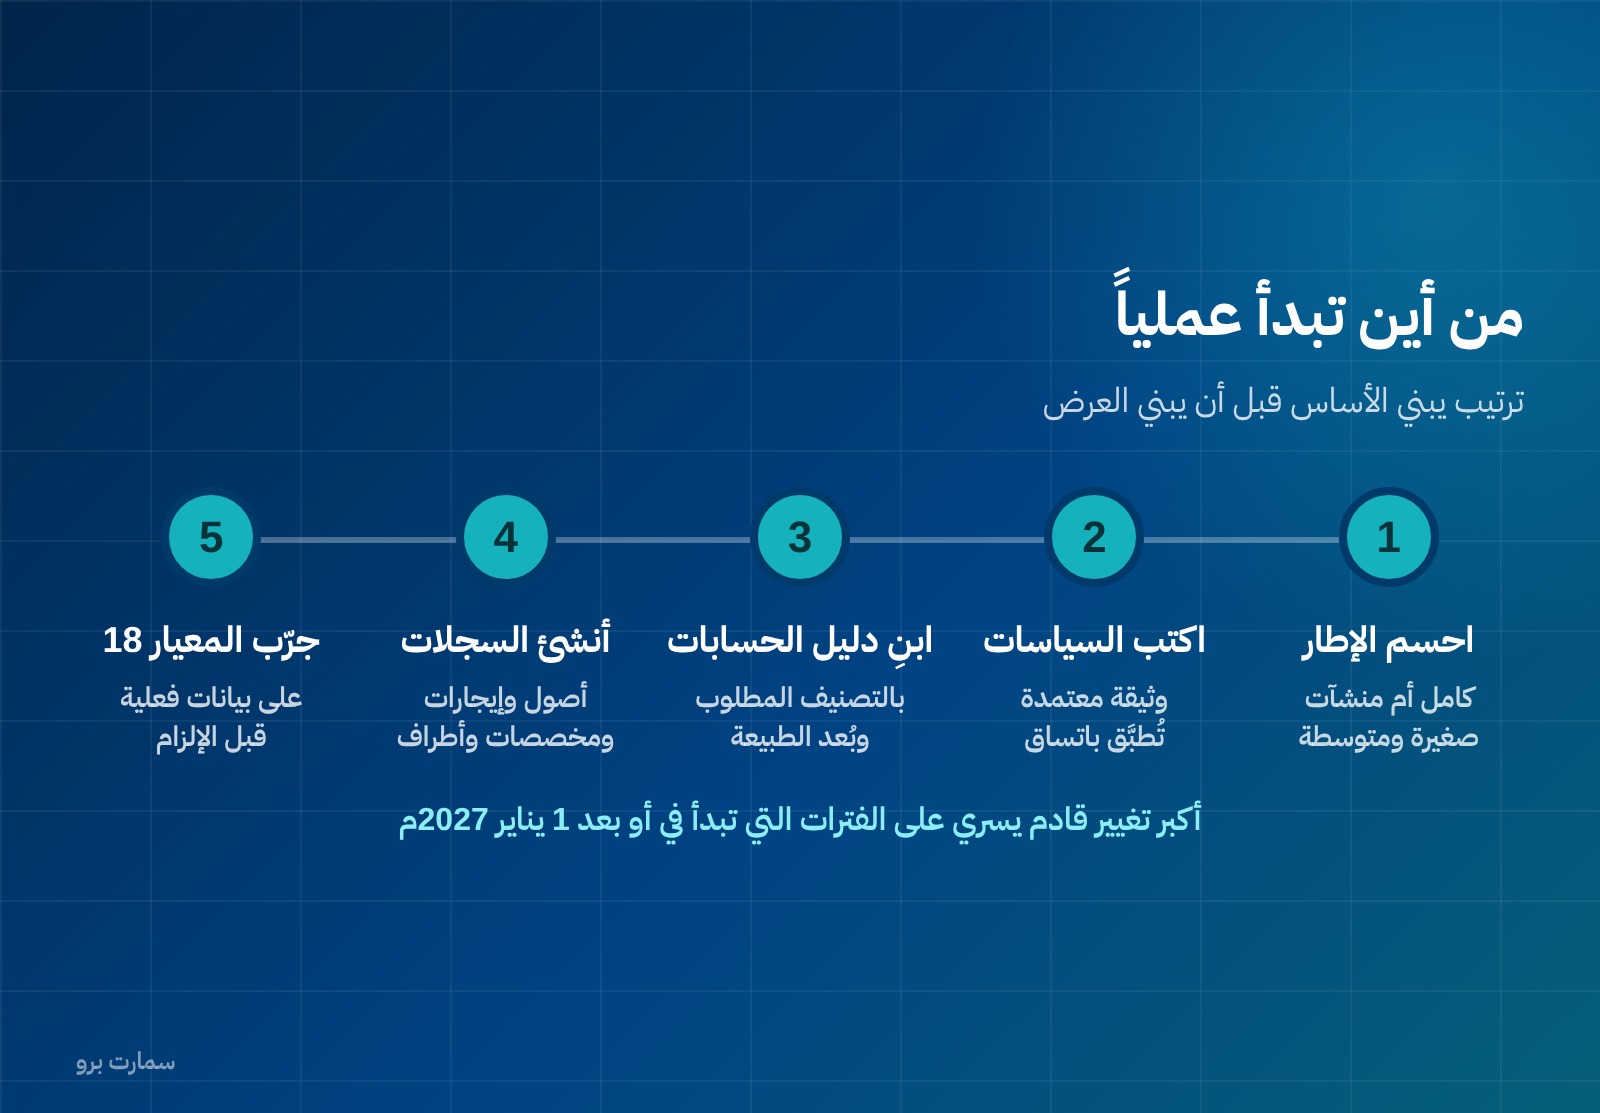
- احسم الإطار المطبَّق على منشأتك: كامل أم معيار المنشآت الصغيرة والمتوسطة.
- اكتب وثيقة السياسات المحاسبية وطبّقها باتساق.
- ابنِ دليل حسابات يحمل التصنيف المطلوب للعرض الجديد وبُعد الطبيعة إن كنت تعرض حسب الوظيفة.
- أنشئ سجلات مساندة: الأصول الثابتة، عقود الإيجار، المخصصات، الأطراف ذات العلاقة.
- أقفل الفترات بقيود تسويات كاملة لا بتقديرات نهاية السنة.
- جهّز جدول التسوية من الربح المحاسبي إلى الوعاء الضريبي.
- ابدأ تجربة عرض المعيار 18 على بيانات فعلية قبل الإلزام.
فهرس المعايير الـ43 كاملة
هذا فهرس كامل للمعايير الدولية للتقرير المالي ومعايير المحاسبة الدولية السارية، بمسمّياتها العربية كما وردت في وثيقة اعتماد المعايير الصادرة عن الهيئة السعودية للمراجعين والمحاسبين، ولكل معيار شرح مستقل.
| المعيار | المسمّى المعتمد | المقالة |
|---|---|---|
| IFRS 1 | تطبيق المعايير الدولية لأول مرة | اقرأ الشرح |
| IFRS 2 | الدفع على أساس الأسهم | اقرأ الشرح |
| IFRS 3 | تجميع الأعمال | اقرأ الشرح |
| IFRS 5 | الأصول غير المتداولة المحتفظ بها للبيع | اقرأ الشرح |
| IFRS 6 | استكشاف الموارد المعدنية وتقويمها | اقرأ الشرح |
| IFRS 7 | الأدوات المالية: الإفصاحات | اقرأ الشرح |
| IFRS 8 | القطاعات التشغيلية | اقرأ الشرح |
| IFRS 9 | الأدوات المالية | اقرأ الشرح |
| IFRS 10 | القوائم المالية الموحدة | اقرأ الشرح |
| IFRS 11 | الترتيبات المشتركة | اقرأ الشرح |
| IFRS 12 | الإفصاح عن الحصص في منشآت أخرى | اقرأ الشرح |
| IFRS 13 | قياس القيمة العادلة | اقرأ الشرح |
| IFRS 14 | الحسابات المؤجلة لأسباب تنظيمية | اقرأ الشرح |
| IFRS 15 | الإيراد من العقود مع العملاء | اقرأ الشرح |
| IFRS 16 | عقود الإيجار | اقرأ الشرح |
| IFRS 17 | عقود التأمين | اقرأ الشرح |
| IFRS 18 | العرض والإفصاح في القوائم المالية | اقرأ الشرح |
| IFRS 19 | المنشآت التابعة التي لا تخضع للمساءلة العامة | اقرأ الشرح |
| IFRS 20 | الأصول التنظيمية والالتزامات التنظيمية | اقرأ الشرح |
| IAS 2 | المخزون | اقرأ الشرح |
| IAS 7 | قائمة التدفقات النقدية | اقرأ الشرح |
| IAS 8 | السياسات المحاسبية والتغيرات والأخطاء | اقرأ الشرح |
| IAS 10 | الأحداث بعد فترة التقرير | اقرأ الشرح |
| IAS 12 | ضرائب الدخل | اقرأ الشرح |
| IAS 16 | العقارات والآلات والمعدات | اقرأ الشرح |
| IAS 19 | منافع الموظفين | اقرأ الشرح |
| IAS 20 | المنح الحكومية والمساعدات الحكومية | اقرأ الشرح |
| IAS 21 | آثار التغيرات في أسعار الصرف | اقرأ الشرح |
| IAS 23 | تكاليف الاقتراض | اقرأ الشرح |
| IAS 24 | الإفصاحات عن الأطراف ذات العلاقة | اقرأ الشرح |
| IAS 26 | المحاسبة والتقرير من قبل خطط منافع التقاعد | اقرأ الشرح |
| IAS 27 | القوائم المالية المنفصلة | اقرأ الشرح |
| IAS 28 | الاستثمارات في المنشآت الزميلة والمشروعات المشتركة | اقرأ الشرح |
| IAS 29 | التقرير المالي في الاقتصادات ذات التضخم الجامح | اقرأ الشرح |
| IAS 32 | الأدوات المالية: العرض | اقرأ الشرح |
| IAS 33 | ربحية السهم | اقرأ الشرح |
| IAS 34 | التقرير المالي الأولي | اقرأ الشرح |
| IAS 36 | الهبوط في قيمة الأصول | اقرأ الشرح |
| IAS 37 | المخصصات والالتزامات المحتملة | اقرأ الشرح |
| IAS 38 | الأصول غير الملموسة | اقرأ الشرح |
| IAS 39 | محاسبة التحوّط (ما بقي منه) | اقرأ الشرح |
| IAS 40 | العقارات الاستثمارية | اقرأ الشرح |
| IAS 41 | الزراعة | اقرأ الشرح |
ملاحظتان على الجدول: المعيار 20 صدر في مايو 2026 ولم يُدرج بعد في وثيقة الاعتماد — وآخر تحديث لها كان في ديسمبر 2025 — فمسمّاه هنا ترجمة لا اعتماد. والمعيار 39 غير مدرج في الوثيقة أصلاً، وما بقي منه هو محاسبة التحوّط وحدها كخيار سياسة محاسبية. والمعيار 8 يتغيّر مسمّاه إلى «أساس إعداد القوائم المالية» مع نفاذ المعيار 18 في 2027.
تعديلات سعودية يجب الانتباه لها
وثيقة الاعتماد لا تنقل النصوص كما هي فحسب، بل تحمل تعديلات تُعدّ جزءاً لا يتجزأ من المعيار كما اعتُمد في المملكة. وأبرز نمطين:
- الزكاة: أُضيفت إلى جانب ضريبة الدخل في عدة معايير، منها المعيار 7 والمعيار 19 والمعيار 26 والمعيار 33 والمعيار 12، بتعليل واحد: أنها مصروف على الشركات السعودية.
- صيغ التمويل المتوافقة مع الشريعة: أُضيفت إفصاحات المرابحة والتورّق والصكوك والقرض الحسن والإجارة والاستصناع والمضاربة إلى المعيار 23 والمعيار 32 والمعيار 7، وإفصاحات التأمين التعاوني إلى المعيار 17.
وهذه التعديلات لا تظهر في النص الدولي الأصلي، فمن يطبّق المعايير في المملكة يحتاج الرجوع إلى وثيقة الاعتماد لا إلى ifrs.org وحده.
المرجع الرسمي
المعايير المعتمدة في المملكة وتواريخ سريانها تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير الأصلية وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org. وما ورد أعلاه من تواريخ وأطر مأخوذ من صفحات الهيئة الرسمية، وأي تحديث لاحق يُعتمد من المصدر نفسه.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الإطار المحاسبي المطبَّق في السعودية؟
إطاران: المعايير الدولية للتقرير المالي الكاملة كما اعتمدتها الهيئة السعودية للمراجعين والمحاسبين للمنشآت ذات المسؤولية العامة، ومعيار المنشآت الصغيرة والمتوسطة للمنشآت التي تنشر قوائم ذات غرض عام وليست لها مسؤولية عامة. والمنشآت غير الهادفة للربح تطبّق معيار المنشآت الصغيرة مع معايير الهيئة الخاصة بها.
متى صارت المعايير الدولية إلزامية في المملكة؟
المعايير الكاملة إلزامية للفترات المالية التي تبدأ في أو بعد 1-1-2017 على المنشآت ذات المسؤولية العامة. ومعيار المنشآت الصغيرة والمتوسطة إلزامي للفترات التي تبدأ في أو بعد 1-1-2018 مع إتاحة التطبيق المبكر من 1-1-2017.
ما المقصود بالمسؤولية العامة؟
أن تكون المنشأة مدرجة في السوق المالية أو في طور الإدراج، أو لها أدوات دين متداولة، أو أن تكون منشأة مالية كصناديق الاستثمار. وهذا المعيار هو الفاصل بين الإطارين، لا حجم المنشأة وحده.
ما أكبر تغيير قادم على القوائم المالية؟
المعيار الدولي للتقرير المالي 18 الذي اعتمدته الهيئة بقرار مجلس الإدارة في 25-06-1446هـ ليحل محل معيار المحاسبة 1، ويسري دولياً على الفترات التي تبدأ في أو بعد 1 يناير 2027م مع إتاحة التطبيق المبكر. ويغيّر تصنيف قائمة الدخل ويفرض مجموعين فرعيين إلزاميين وإفصاحاً عن مؤشرات الإدارة.