
الترتيبات المشتركة: عملية مشتركة أم مشروع مشترك؟
كيف تُصنَّف الترتيبات المشتركة بين عملية مشتركة ومشروع مشترك، وما السيطرة المشتركة، ولماذا مُنع التوحيد النسبي.
الكاتب:سامي الحيدري
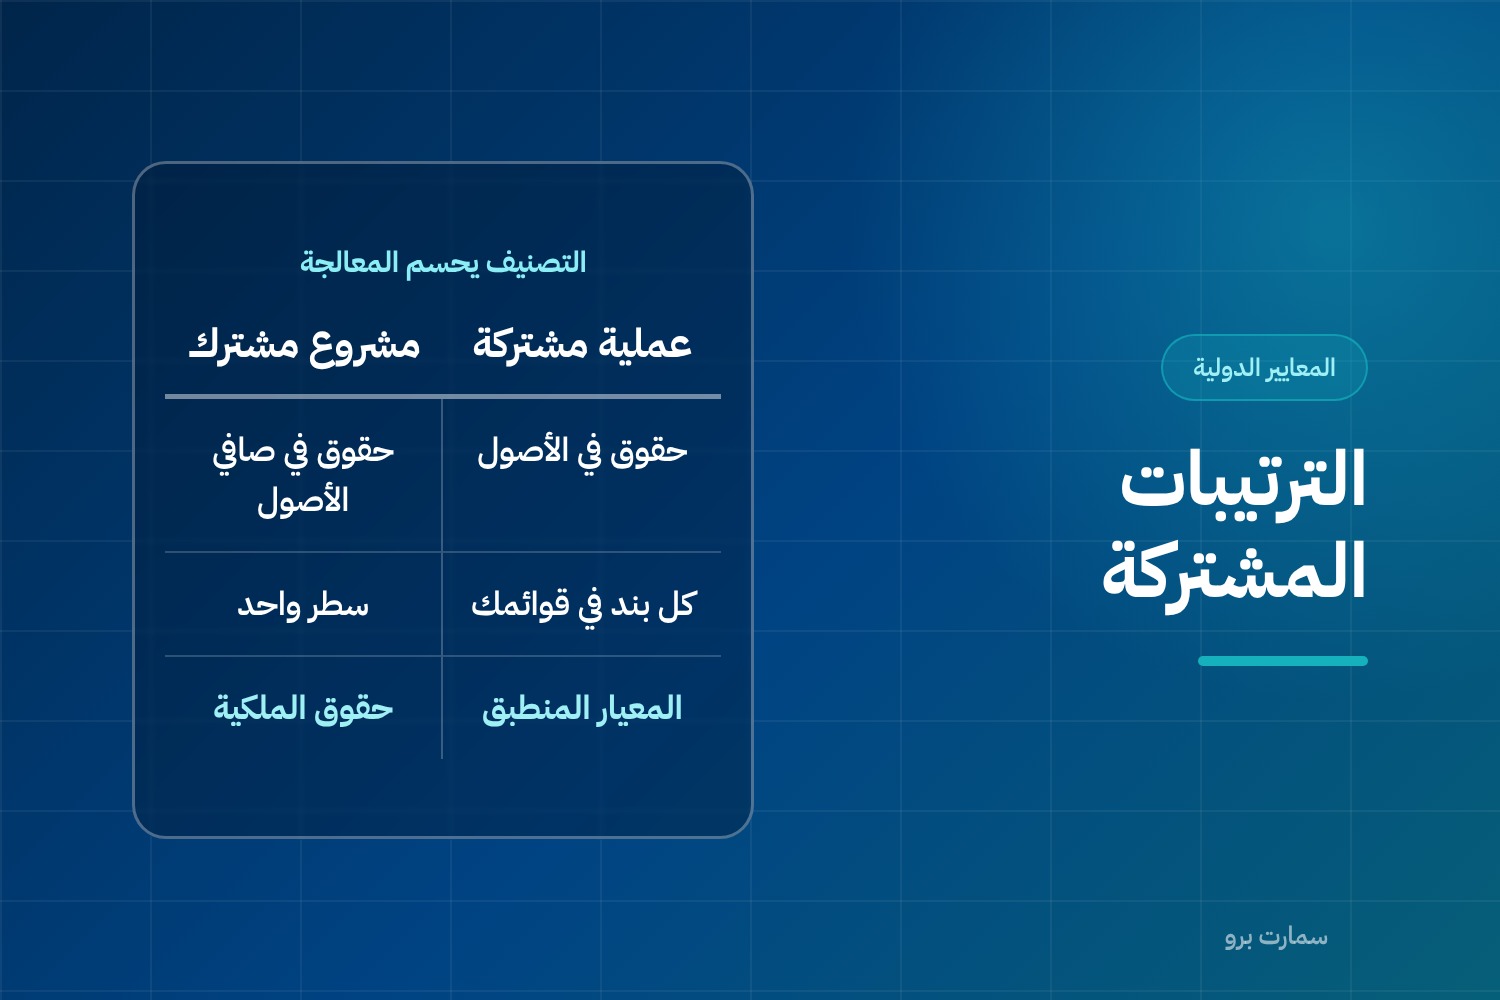
حين تدخل شراكة مع طرف آخر في مشروع محدد، فالسؤال المحاسبي ليس «كم حصتي؟» بل «ما الذي أملكه فعلاً: حصة في الأصول والالتزامات، أم حصة في صافي الأصول؟». والإجابة تقرر معالجتين مختلفتين تماماً. والمعيار الدولي للتقرير المالي 11 هو الذي يحكم الترتيبات المشتركة.
ومبدؤه: أن يصنّف كل طرف الترتيب بتقييم حقوقه والتزاماته هو، ثم تتبع المحاسبة ذلك التصنيف. ويطبَّق على كل منشأة طرف في ترتيب مشترك، بلا استثناء قطاعي.
السيطرة المشتركة أولاً
الترتيب المشترك هو ترتيب لطرفين أو أكثر عليه سيطرة مشتركة. والسيطرة المشتركة هي التقاسم المتفق عليه تعاقدياً للسيطرة، ولا توجد إلا حين تتطلب القرارات المتعلقة بالأنشطة ذات الصلة موافقة إجماعية من الأطراف المتقاسمة للسيطرة.
وثلاث نقاط دقيقة:
- الإجماع يعني أن أي طرف له سيطرة مشتركة يستطيع منع الآخرين من اتخاذ قرارات منفردة في الأنشطة ذات الصلة.
- اشتراط الإجماع في مسائل تتعلق بالحقوق الوقائية فقط لا ينشئ سيطرة مشتركة. فحق الاعتراض على تصفية المشروع ليس سيطرة.
- وجود آلية لفض النزاع كالتحكيم لا يمنع بذاته اعتبار الترتيب خاضعاً لسيطرة مشتركة.
تصنيف الترتيبات المشتركة: نوعان لا ثالث لهما
| النوع | حقوق الأطراف | التسمية |
|---|---|---|
| عملية مشتركة | حقوق في الأصول والتزامات عن الالتزامات | مشغّلون مشتركون |
| مشروع مشترك | حقوق في صافي الأصول | أصحاب مشروع مشترك |
والتصنيف يحتاج حكماً مهنياً، ويعتمد على: بنية الترتيب (بوجود أداة منفصلة أو بدونها)، والشكل النظامي للأداة، وشروط الترتيب التعاقدي، وحقائق وظروف أخرى حيث يكون لها أثر.
والأداة المنفصلة هي هيكل مالي قابل للتمييز بذاته، ويشمل الكيانات النظامية المنفصلة، سواء كانت لها شخصية اعتبارية أم لا.
محاسبة العملية المشتركة
المشغّل المشترك يعترف فيما يتعلق بحصته:
- أصوله هو، بما فيها حصته من الأصول المملوكة بشكل مشترك.
- التزاماته هو، بما فيها حصته من الالتزامات المتكبَّدة بشكل مشترك.
- إيراده من بيع حصته من المخرجات.
- حصته من الإيراد من بيع المخرجات بواسطة العملية المشتركة.
- مصروفاته، بما فيها حصته من المصروفات المتكبَّدة بشكل مشترك.
ويُحاسَب عن كل بند من هذه وفق المعيار المنطبق عليه. وحين يكون اقتناء الحصة في عملية مشتركة نشاطاً، تُطبَّق مبادئ اندماج الأعمال بقدر حصة المستحوذ.
محاسبة المشروع المشترك
صاحب المشروع المشترك يعترف بحصته استثماراً، ويحاسب عنه بطريقة حقوق الملكية وفق المعيار 28، ما لم يكن معفى من تطبيقها.
والتوحيد النسبي غير مسموح به للمشاريع المشتركة في هذا المعيار. وهذا تغيير جوهري عن الممارسة القديمة التي كانت تجيز دمج حصة نسبية من كل بند. ومن لا يزال يطبّق التوحيد النسبي يخالف المعيار.
الأطراف بلا سيطرة مشتركة
- طرف في عملية مشتركة بلا سيطرة مشتركة: يطبّق المعالجة نفسها إن كانت له حقوق في الأصول والتزامات عن الالتزامات. وإلا طبّق المعيار المنطبق على حصته.
- طرف في مشروع مشترك بلا سيطرة مشتركة: يطبّق المعيار 9، أو المعيار 28 إن كان له نفوذ مؤثر.
لماذا يهمّ هذا التمييز عملياً؟
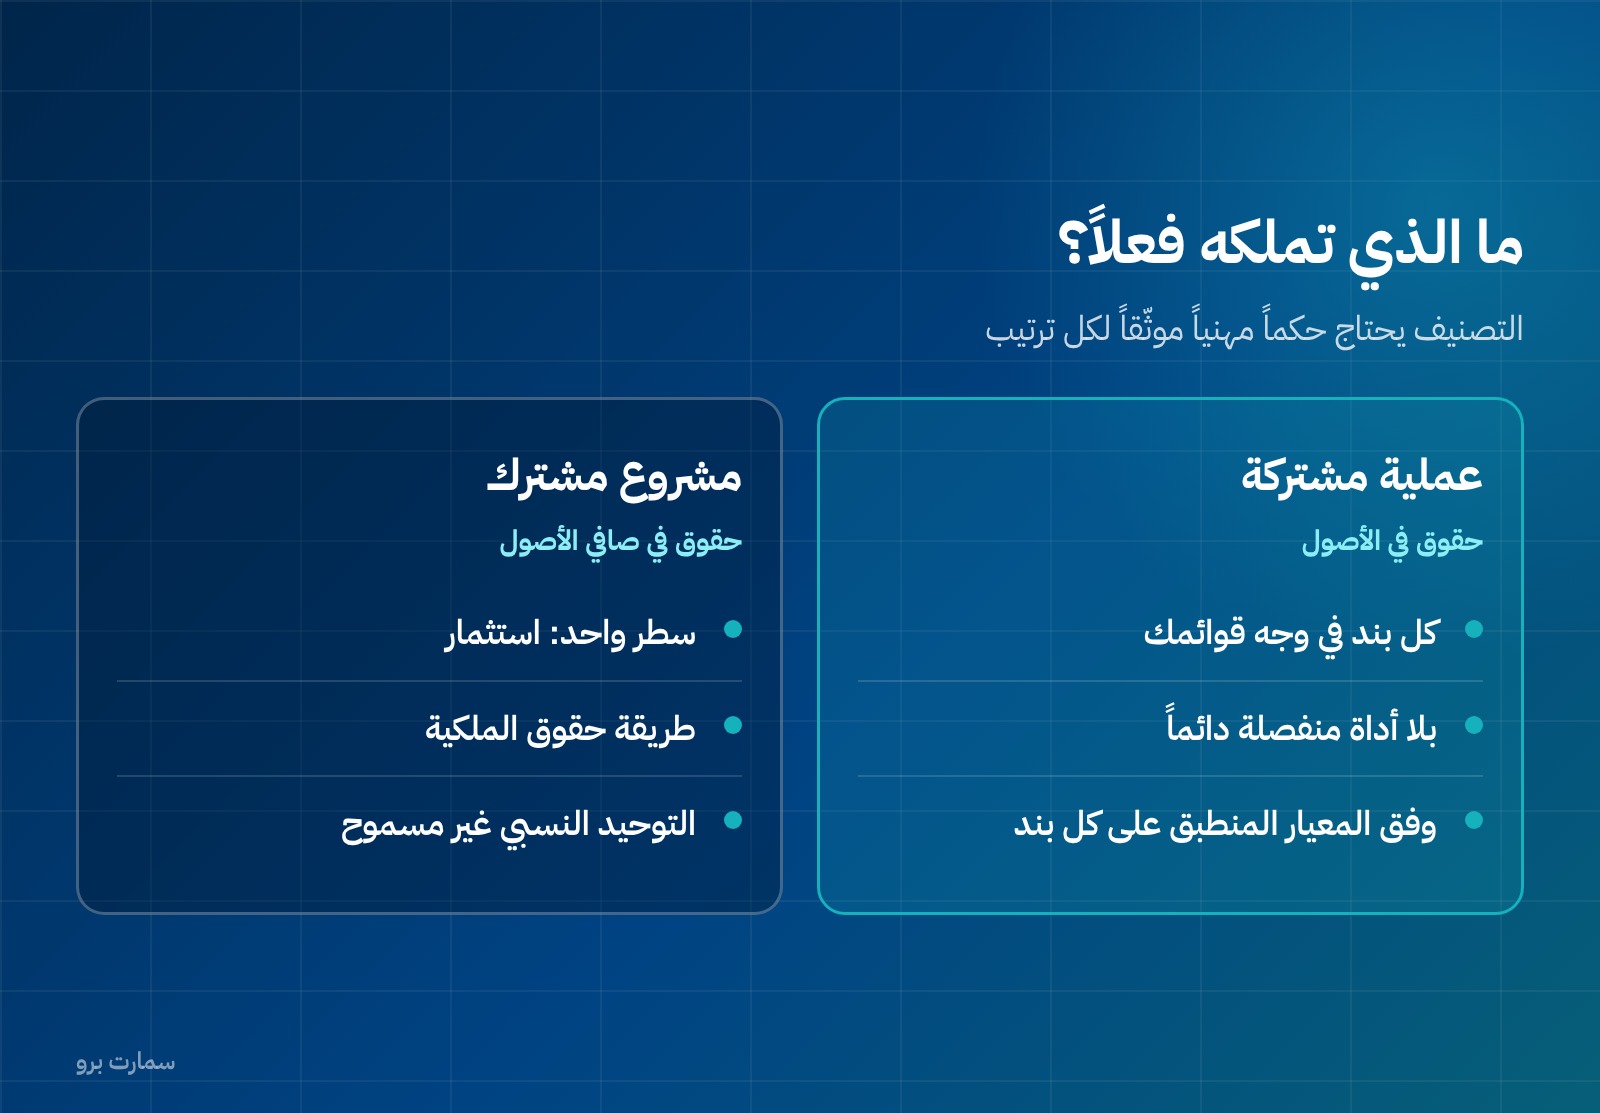
الفرق ليس شكلياً. في العملية المشتركة تظهر الأصول والالتزامات والإيرادات والمصروفات في وجه قوائمك. وفي المشروع المشترك يظهر سطر واحد اسمه «استثمار في مشروع مشترك» وسطر آخر بالحصة من النتائج.
والأثر على النسب كبير: منشأة لها عملية مشتركة تُظهر إجمالي أصول والتزامات أعلى، ونسبة مديونية مختلفة، وإيراداً أعلى. والمنشأة نفسها لو صُنّف ترتيبها مشروعاً مشتركاً لأظهرت ميزانية أنظف وإيراداً أقل. ولهذا يُدقَّق في التصنيف كثيراً عند المراجعة. راجع نسب التحليل المالي.
مثال يوضّح أثر التصنيف
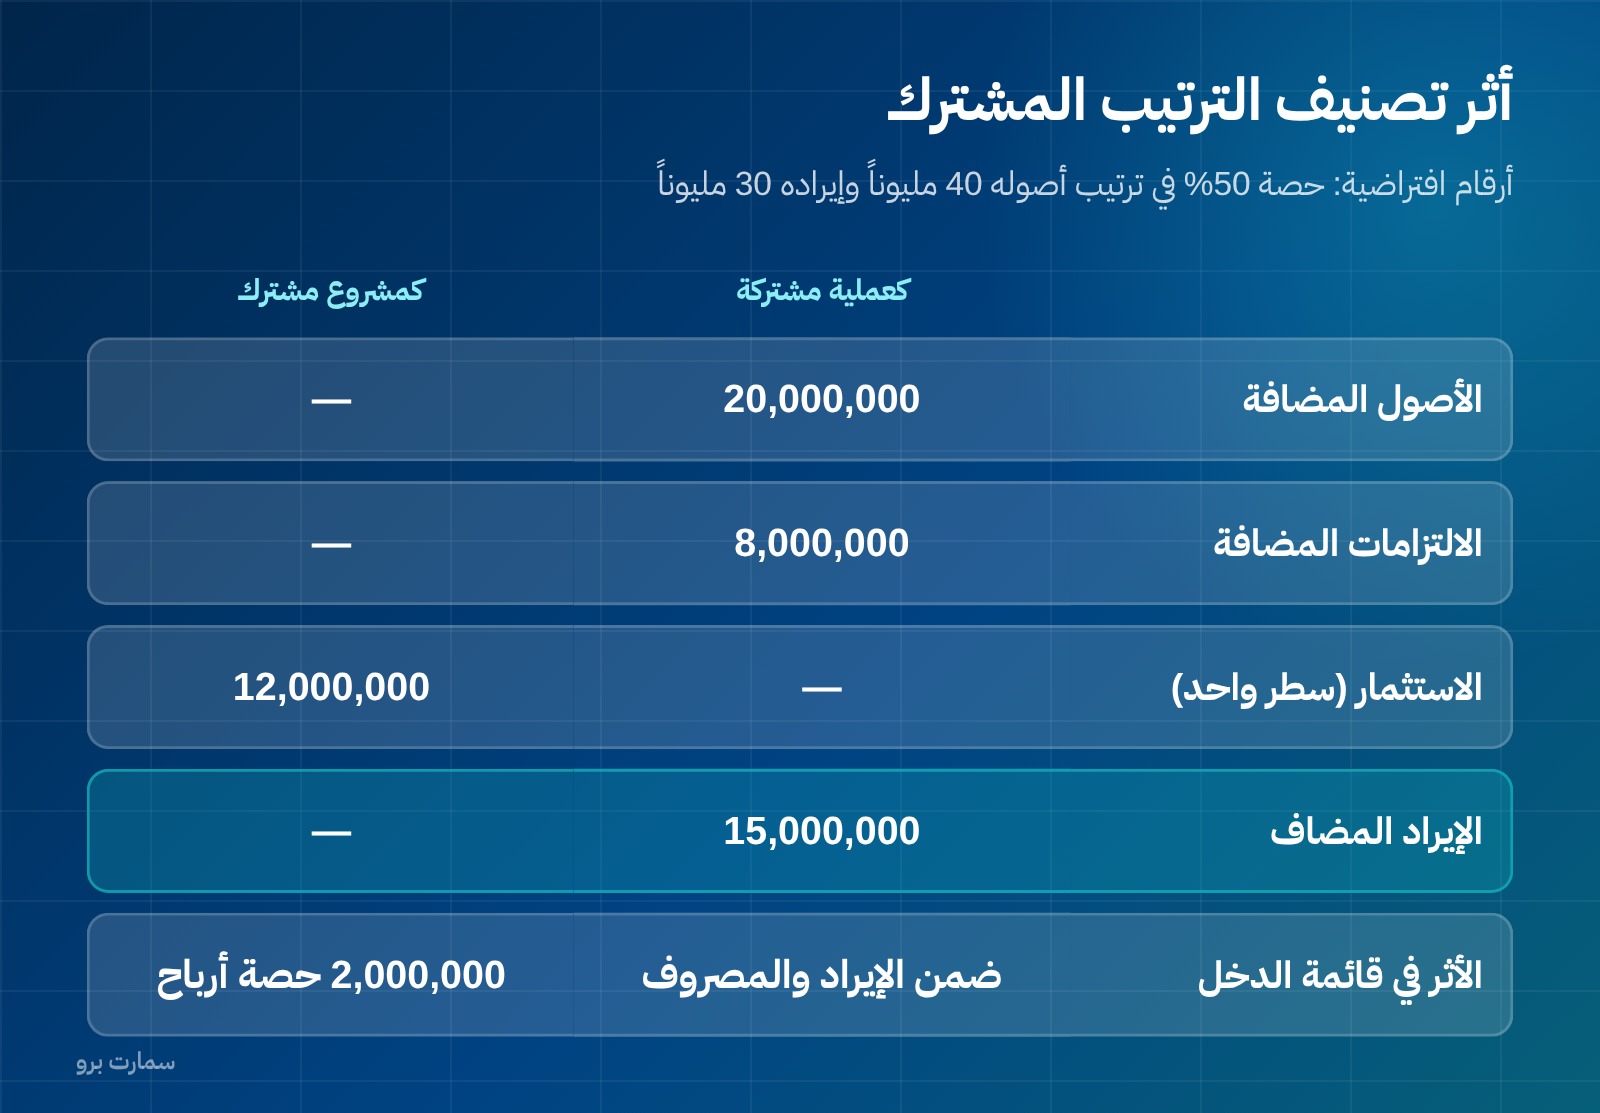
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة لها حصة 50% في ترتيب أصوله 40,000,000 ريال، والتزاماته 16,000,000 ريال، وإيراده السنوي 30,000,000 ريال وربحه 4,000,000 ريال:
| البند في قوائم المنشأة | كعملية مشتركة | كمشروع مشترك |
|---|---|---|
| الأصول المضافة | 20,000,000 | — |
| الالتزامات المضافة | 8,000,000 | — |
| الاستثمار (سطر واحد) | — | 12,000,000 |
| الإيراد المضاف | 15,000,000 | — |
| الأثر في قائمة الدخل | ضمن الإيراد والمصروف | 2,000,000 حصة من الأرباح |
نفس الواقع الاقتصادي، وصورتان مختلفتان تماماً. والمنشأة التي تُصنّف ترتيبها عمليةً مشتركة تُظهر إيراداً أعلى بـ15 مليون ريال وأصولاً أعلى بـ20 مليوناً.
توثيق التصنيف
لأن التصنيف قائم على حكم مهني، يُستحسن أن تُعدّ لكل ترتيب مذكرة تحفظ: الشكل النظامي للأداة، والبنود التعاقدية الحاكمة لحقوق الأصول والالتزامات، وآلية اتخاذ القرار وإثبات اشتراط الإجماع، وأي التزام بشراء المخرجات أو تمويل الالتزامات. وهذه المذكرة هي ما يُطلب عند المراجعة، لا النتيجة وحدها.
ما يحسم التصنيف غالباً
في الترتيبات المهيكَلة بدون أداة منفصلة، يكون الترتيب عملية مشتركة دائماً، لأن الأطراف تملك الأصول وتتحمّل الالتزامات مباشرة.
أما بوجود أداة منفصلة، فالأصل أنه مشروع مشترك، ما لم يرتّب الشكل النظامي أو الشروط التعاقدية أو حقائق أخرى حقوقاً في الأصول والتزامات عن الالتزامات للأطراف. ومن أشهر الحقائق المرجّحة: التزام الأطراف بشراء كل مخرجات الترتيب، وتمويلها المستمر لالتزاماته.
المعيار نافذ من 1 يناير 2013، ونصّه على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 11: الترتيبات المشتركة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الفرق بين العملية المشتركة والمشروع المشترك؟
في العملية المشتركة للأطراف حقوق في الأصول والتزامات عن الالتزامات، فيعترف كل مشغّل بحصته من البنود في وجه قوائمه. وفي المشروع المشترك للأطراف حقوق في صافي الأصول، فيُعترف بالحصة استثماراً بطريقة حقوق الملكية.
ما السيطرة المشتركة؟
التقاسم المتفق عليه تعاقدياً للسيطرة، ولا توجد إلا حين تتطلب القرارات المتعلقة بالأنشطة ذات الصلة موافقة إجماعية من الأطراف المتقاسمة للسيطرة.
هل يجوز التوحيد النسبي للمشاريع المشتركة؟
لا. المعيار 11 لا يسمح بالتوحيد النسبي، ويوجب استخدام طريقة حقوق الملكية للمشاريع المشتركة. وهذا تغيير عن الممارسة التي كانت سائدة قبله.
هل الحقوق الوقائية تنشئ سيطرة مشتركة؟
لا. اشتراط الإجماع في مسائل تتعلق بالحقوق الوقائية فقط لا ينشئ سيطرة مشتركة. ووجود آلية لفض النزاع كالتحكيم لا يمنع بذاته اعتبار الترتيب خاضعاً لسيطرة مشتركة.
كيف يُصنَّف ترتيب بلا أداة منفصلة؟
يكون عملية مشتركة، لأن الأطراف تملك الأصول وتتحمّل الالتزامات مباشرة. أما بوجود أداة منفصلة فالأصل أنه مشروع مشترك ما لم ترتّب الشروط حقوقاً في الأصول والتزامات عن الالتزامات.