
طريقة حقوق الملكية: الشركات الزميلة والمشاريع المشتركة
متى تُطبَّق طريقة حقوق الملكية على الشركات الزميلة والمشاريع المشتركة، وقرينة العشرين بالمئة، ومعالجة الخسائر والشهرة والانخفاض في القيمة.
الكاتب:سامي الحيدري
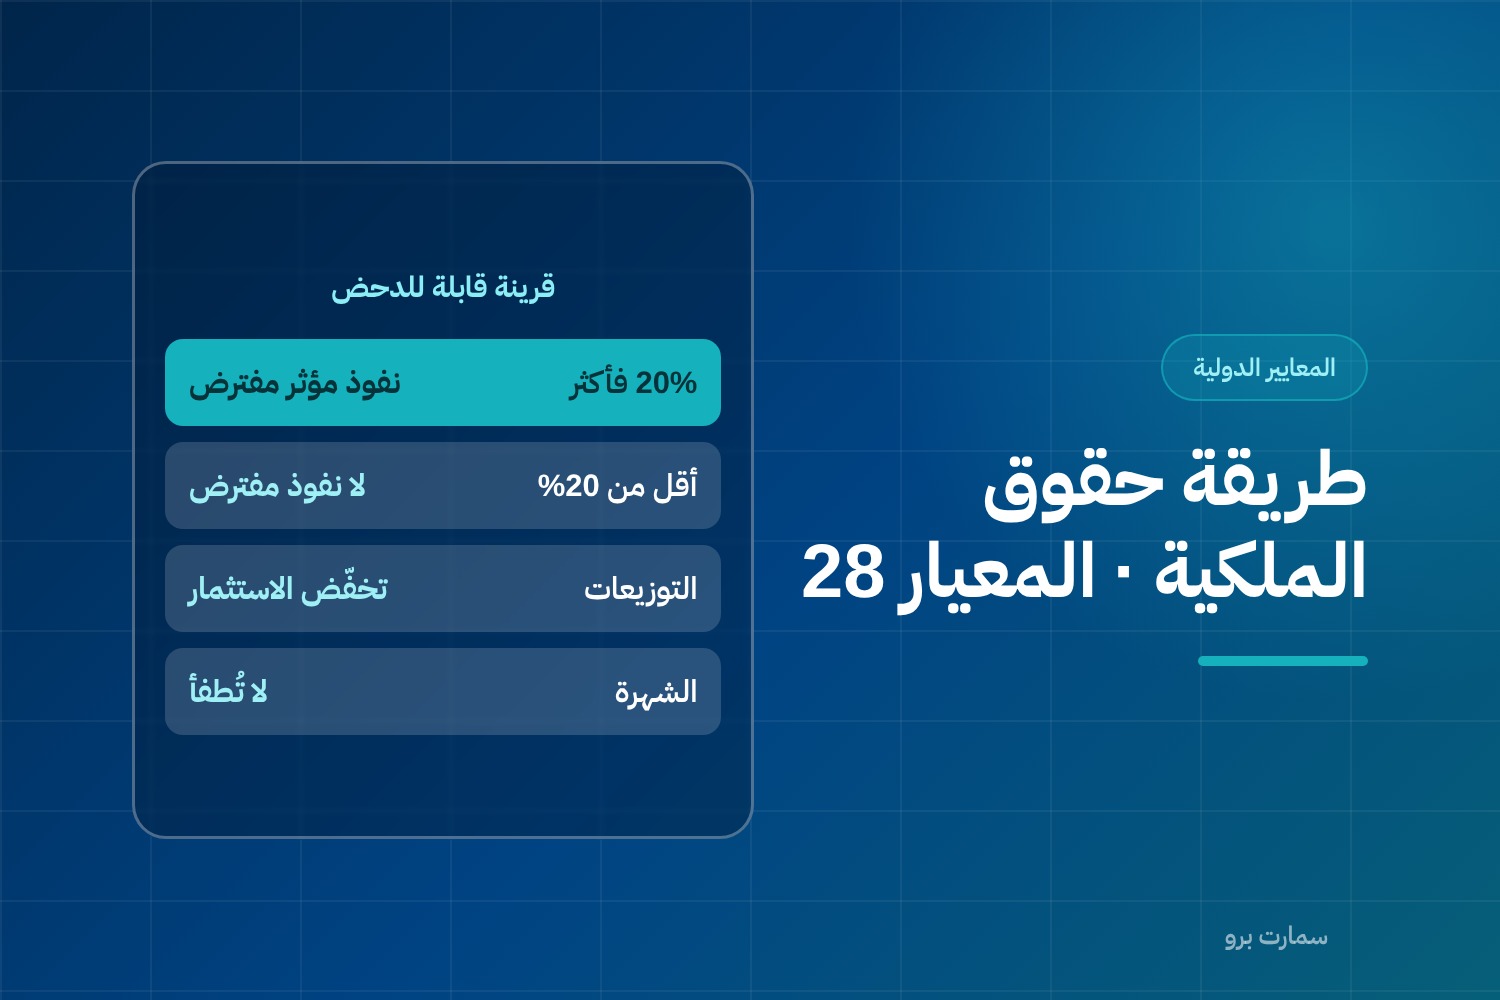
حين تملك حصة في شركة أخرى لا تسيطر عليها لكنك تشارك في قراراتها، لا يصحّ أن تعاملها كاستثمار عادي بالقيمة العادلة، ولا أن توحّدها سطراً بسطر. المعالجة الصحيحة هي طريقة حقوق الملكية، ومرجعها معيار المحاسبة الدولي 28.
والمعيار يغطي حالتين: الشركة الزميلة التي لك عليها نفوذ مؤثر، والمشروع المشترك الذي لك فيه سيطرة مشتركة وحقوق في صافي أصوله.
قرينة العشرين بالمئة
النفوذ المؤثر هو القدرة على المشاركة في قرارات السياسات المالية والتشغيلية للمنشأة المستثمَر فيها، دون سيطرة ولا سيطرة مشتركة. ويضع المعيار قرينتين قابلتين للدحض:
- حيازة 20% فأكثر من حقوق التصويت، مباشرة أو غير مباشرة، يُفترض معها وجود نفوذ مؤثر، ما لم يمكن إثبات خلاف ذلك بوضوح.
- حيازة أقل من 20% يُفترض معها عدم وجود نفوذ مؤثر، ما لم يمكن إثبات خلافه بوضوح.
ويسرد المعيار مؤشرات تدحض القرينة في الاتجاهين: التمثيل في مجلس الإدارة، والمشاركة في صنع السياسات بما فيها قرارات التوزيعات، والمعاملات الجوهرية بين الطرفين، وتبادل الموظفين الإداريين، وتوفير معلومات فنية أساسية. فمن يملك 15% وله مقعد في المجلس ويشارك في قرارات التوزيع قد يكون صاحب نفوذ مؤثر فعلاً.
كيف تعمل طريقة حقوق الملكية
الآلية أبسط مما تبدو:
- يُعترف بالاستثمار بالتكلفة عند الاقتناء.
- تُزاد القيمة الدفترية أو تُنقص بحصة المستثمر في أرباح أو خسائر ما بعد الاقتناء.
- التوزيعات المستلمة تخفّض القيمة الدفترية ولا تُسجَّل إيراداً.
- حصة المستثمر في الدخل الشامل الآخر تُعترف ضمن الدخل الشامل الآخر.
ومن أهم ما يُغفل: الشهرة المتعلقة بالشركة الزميلة تدخل ضمن القيمة الدفترية للاستثمار ولا تُطفأ. وأي فائض لحصة المستثمر من صافي القيمة العادلة للأصول والالتزامات المحددة على تكلفة الاستثمار يُعترف به دخلاً في فترة الاقتناء.
تاريخ التقرير والسياسات الموحدة
تُستخدم أحدث قوائم مالية للشركة الزميلة. وإذا اختلف تاريخ تقريرها عن تاريخك، تُعدّ قوائم بتاريخك ما لم يكن ذلك غير عملي، وتُجرى تعديلات للأحداث الجوهرية في الفترة الفاصلة. والفارق لا يتجاوز ثلاثة أشهر بأي حال. وتُستخدم سياسات محاسبية موحدة للمعاملات المتشابهة في ظروف متشابهة.
متى تتوقف عن إثبات الخسائر؟
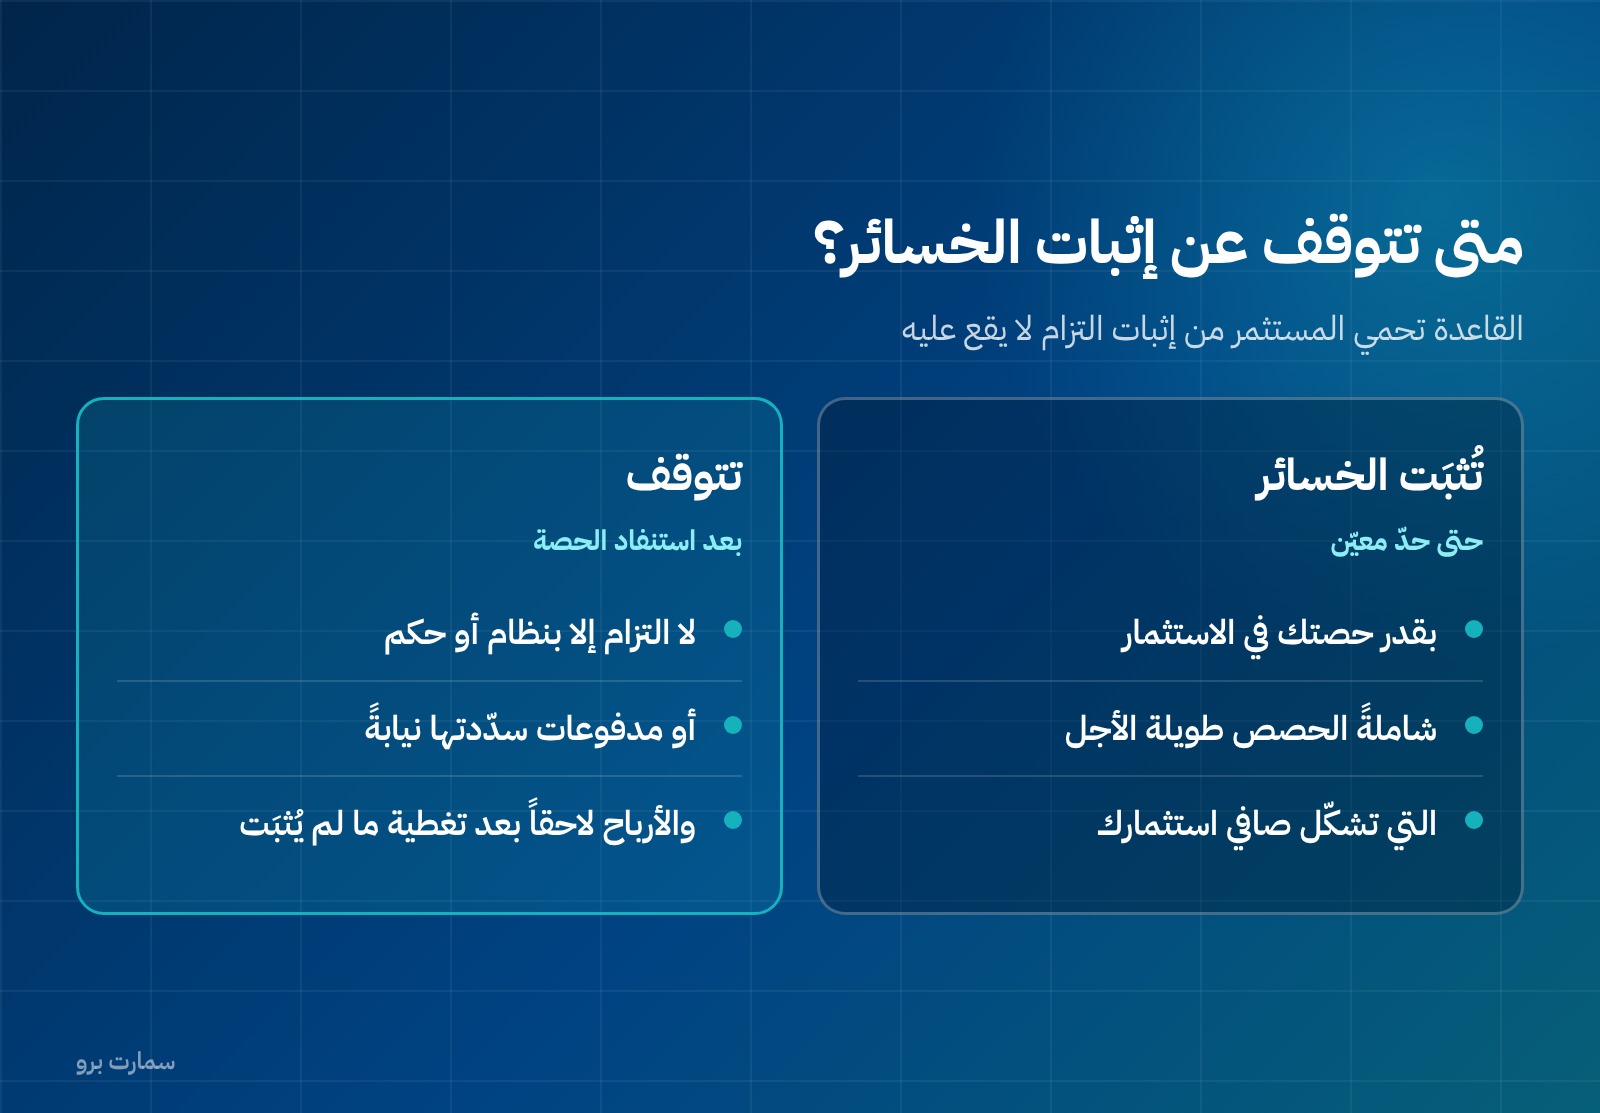
هذه نقطة عملية ثقيلة. حين تبلغ حصتك من خسائر الشركة الزميلة حصتك في الاستثمار أو تتجاوزها — شاملةً الحصص طويلة الأجل التي تشكّل في جوهرها جزءاً من صافي استثمارك — تتوقف عن إثبات خسائر إضافية.
ولا يُعترف بالتزام إلا بقدر ما عليك من التزامات نظامية أو حكمية، أو مدفوعات سدّدتها نيابة عن الشركة الزميلة. ثم إذا عادت للربح، لا تُعترف بالأرباح إلا بعد أن تعادل الخسائر التي لم تُثبَت.
المعاملات مع الشركة الزميلة
المكاسب والخسائر من المعاملات الصاعدة والهابطة التي تخص أصولاً لا تشكّل نشاطاً يُعترف بها بقدر حصص المستثمرين غير المرتبطين فقط. أي إذا بعت أصلاً لشركتك الزميلة التي تملك 30% منها، تُستبعد 30% من الربح. أما إذا دلّت المعاملة الهابطة على انخفاض في صافي القيمة القابلة للتحقق أو خسارة انخفاض في القيمة، فتُعترف الخسارة بالكامل. والمعاملات التي تخص نشاطاً تُعترف بالكامل.
الانخفاض في القيمة
بعد تطبيق طريقة حقوق الملكية يُحدَّد ما إذا كان هناك دليل موضوعي على الانخفاض. ونقطتان دقيقتان:
- اختفاء سوق نشط أو تخفيض التصنيف الائتماني أو هبوط القيمة العادلة ليس بذاته دليلاً على الانخفاض.
- لكن الهبوط الجوهري أو المطوّل في القيمة العادلة لاستثمار حقوق ملكية دون تكلفته هو دليل موضوعي.
ويُختبر كامل القيمة الدفترية للاستثمار كأصل واحد وفق المعيار 36، ولا تُختبر الشهرة بشكل منفصل ولا تُخصَّص لها خسائر الانخفاض.
الإعفاء الخاص بصناديق الاستثمار
منظمات رأس المال الجريء وصناديق الاستثمار المشتركة والصناديق الاستئمانية وما شابهها يجوز لها أن تختار قياس استثماراتها في الشركات الزميلة والمشاريع المشتركة بالقيمة العادلة من خلال الربح أو الخسارة وفق المعيار 9. والاختيار يُتخذ لكل استثمار على حدة عند الاعتراف الأولي.
مثال على آلية الطريقة
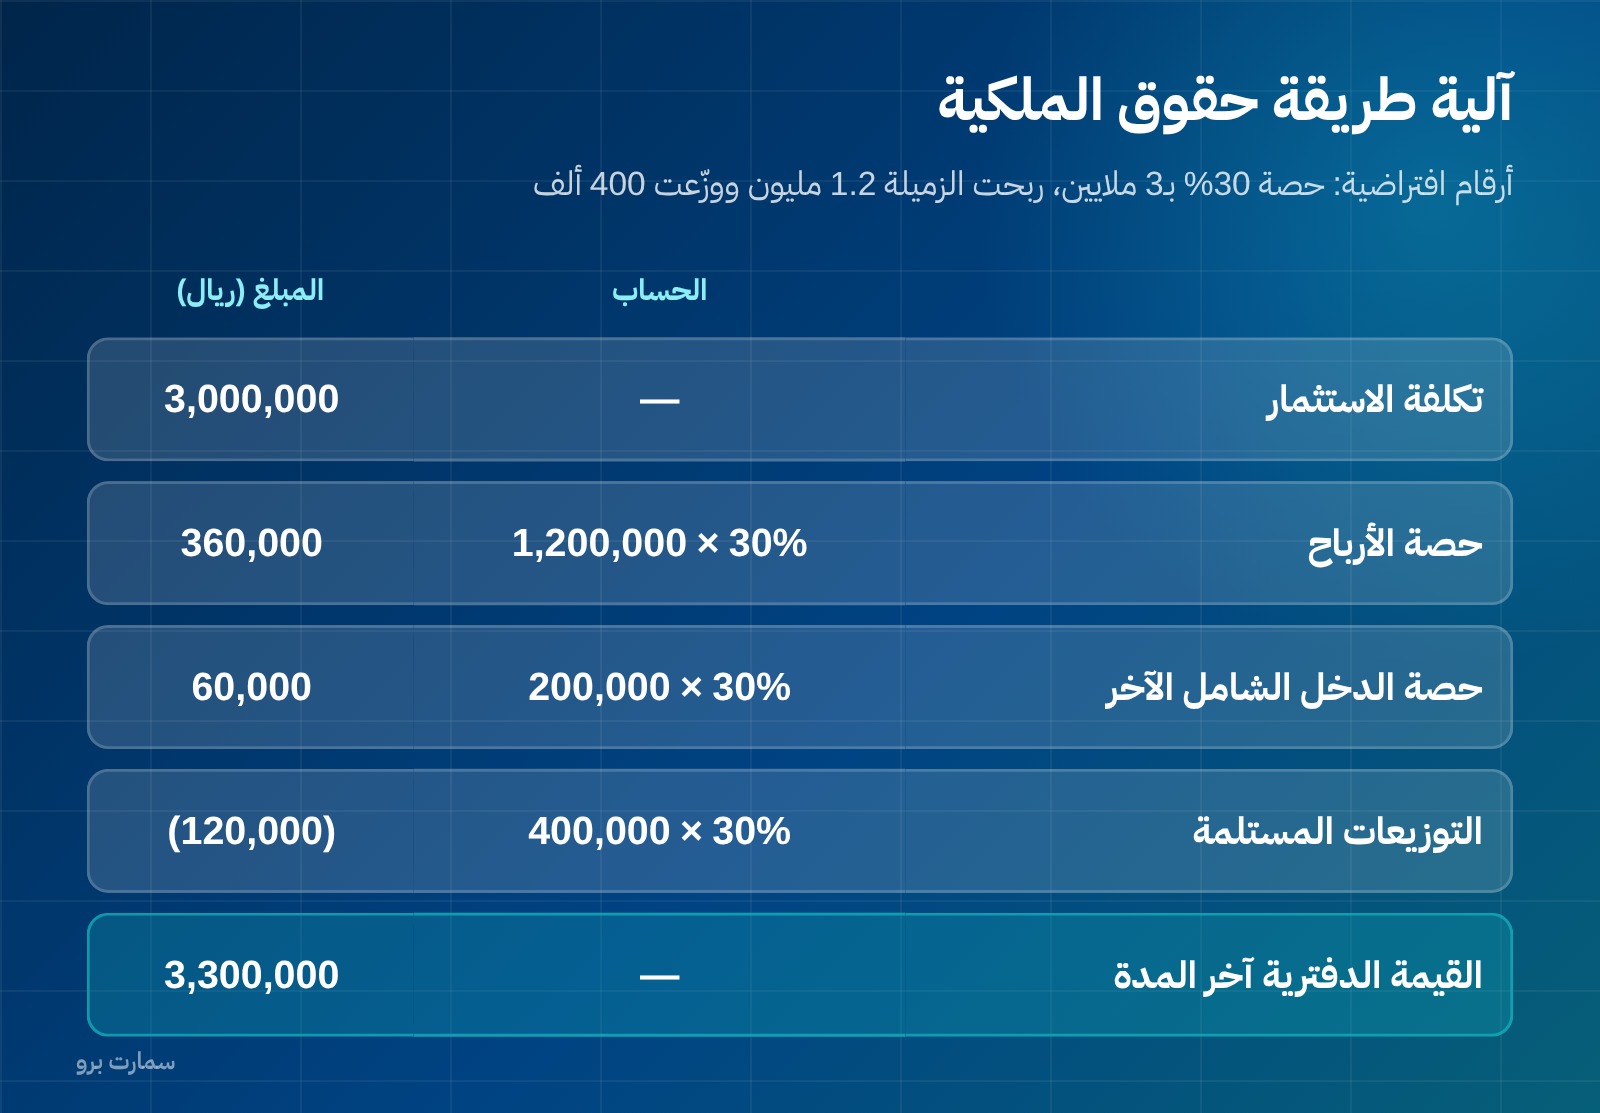
الأرقام التالية افتراضية لتوضيح الطريقة. مستثمر اشترى 30% من شركة زميلة بـ3,000,000 ريال. في السنة الأولى حققت الزميلة ربحاً 1,200,000 ريال ووزّعت 400,000 ريال، وسجّلت في الدخل الشامل الآخر مكسباً 200,000 ريال:
| البند | المبلغ (ريال) |
|---|---|
| تكلفة الاستثمار | 3,000,000 |
| حصة الأرباح (30% × 1,200,000) | 360,000 |
| حصة الدخل الشامل الآخر (30% × 200,000) | 60,000 |
| التوزيعات المستلمة (30% × 400,000) | (120,000) |
| القيمة الدفترية آخر المدة | 3,300,000 |
لاحظ أن 360,000 ريال دخلت قائمة الدخل و60,000 ريال دخلت الدخل الشامل الآخر، بينما التوزيعات لم تمرّ بقائمة الدخل إطلاقاً.
ماذا يعني هذا لنظامك المحاسبي
طريقة حقوق الملكية تحتاج بيانات دورية من المستثمَر فيها لا من دفاترك: نتائجها، ودخلها الشامل الآخر، وسياساتها المحاسبية للتأكد من توحيدها. فإن لم يكن لديك ترتيب يضمن وصول قوائمها قبل إقفالك بوقت كافٍ، ستُقفل سنتك برقم تقديري ثم تعدّله. ولذلك يُنصح بتثبيت موعد تسليم متفق عليه ضمن اتفاقية المساهمين نفسها.
تعديل ينتظر وتعديل مؤجَّل
تعديلات «بيع أو مساهمة أصول بين مستثمر وشركته الزميلة» لم يُحدَّد لها تاريخ نفاذ بعد وأُجّلت إلى أجل غير مسمى منذ ديسمبر 2015، رغم أن كثيراً من المراجع يعاملها كنافذة. وفي المقابل صدرت في يونيو 2026 تعديلات على خيار القيمة العادلة في هذا المعيار، تسري حين تطبّق المنشأة المعيار 18 لأول مرة — وهو نافذ للفترات التي تبدأ في أو بعد 1 يناير 2027.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 28: الاستثمارات في المنشآت الزميلة والمشروعات المشتركة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى تُطبَّق طريقة حقوق الملكية؟
حين يكون للمستثمر سيطرة مشتركة على منشأة أو نفوذ مؤثر عليها، أي حين تكون شركة زميلة أو مشروعاً مشتركاً، مع إعفاءات محدودة لصناديق الاستثمار ولبعض الشركات التابعة.
ماذا تعني قرينة الـ20%؟
حيازة 20% فأكثر من حقوق التصويت يُفترض معها وجود نفوذ مؤثر، وأقل من 20% يُفترض معها عدمه. والقرينتان قابلتان للدحض بمؤشرات كالتمثيل في المجلس والمشاركة في صنع السياسات.
كيف تُعالَج التوزيعات في طريقة حقوق الملكية؟
تخفّض القيمة الدفترية للاستثمار ولا تُسجَّل إيراداً في قائمة الدخل، لأن الحصة في أرباح المستثمَر فيها أُثبتت أصلاً عند تحققها.
متى يتوقف المستثمر عن إثبات حصته من الخسائر؟
حين تعادل حصته من الخسائر حصته في الاستثمار أو تتجاوزها، شاملةً الحصص طويلة الأجل التي تشكّل جزءاً من صافي الاستثمار. ولا يُعترف بالتزام إلا بقدر الالتزامات النظامية أو الحكمية.
هل تُطفأ الشهرة المتعلقة بشركة زميلة؟
لا. تدخل ضمن القيمة الدفترية للاستثمار ولا تُطفأ، ويُختبر كامل الاستثمار للانخفاض في القيمة كأصل واحد دون اختبار الشهرة منفصلة.