
المعيار الدولي للتقرير المالي 18: قوائمك المالية داخلة على تغيير كبير
الهيئة السعودية للمراجعين والمحاسبين اعتمدت المعيار الدولي للتقرير المالي 18 ليحل محل معيار المحاسبة 1. ما الذي يتغيّر في قائمة الدخل ومتى يصبح إلزامياً.
الكاتب:سامي الحيدري
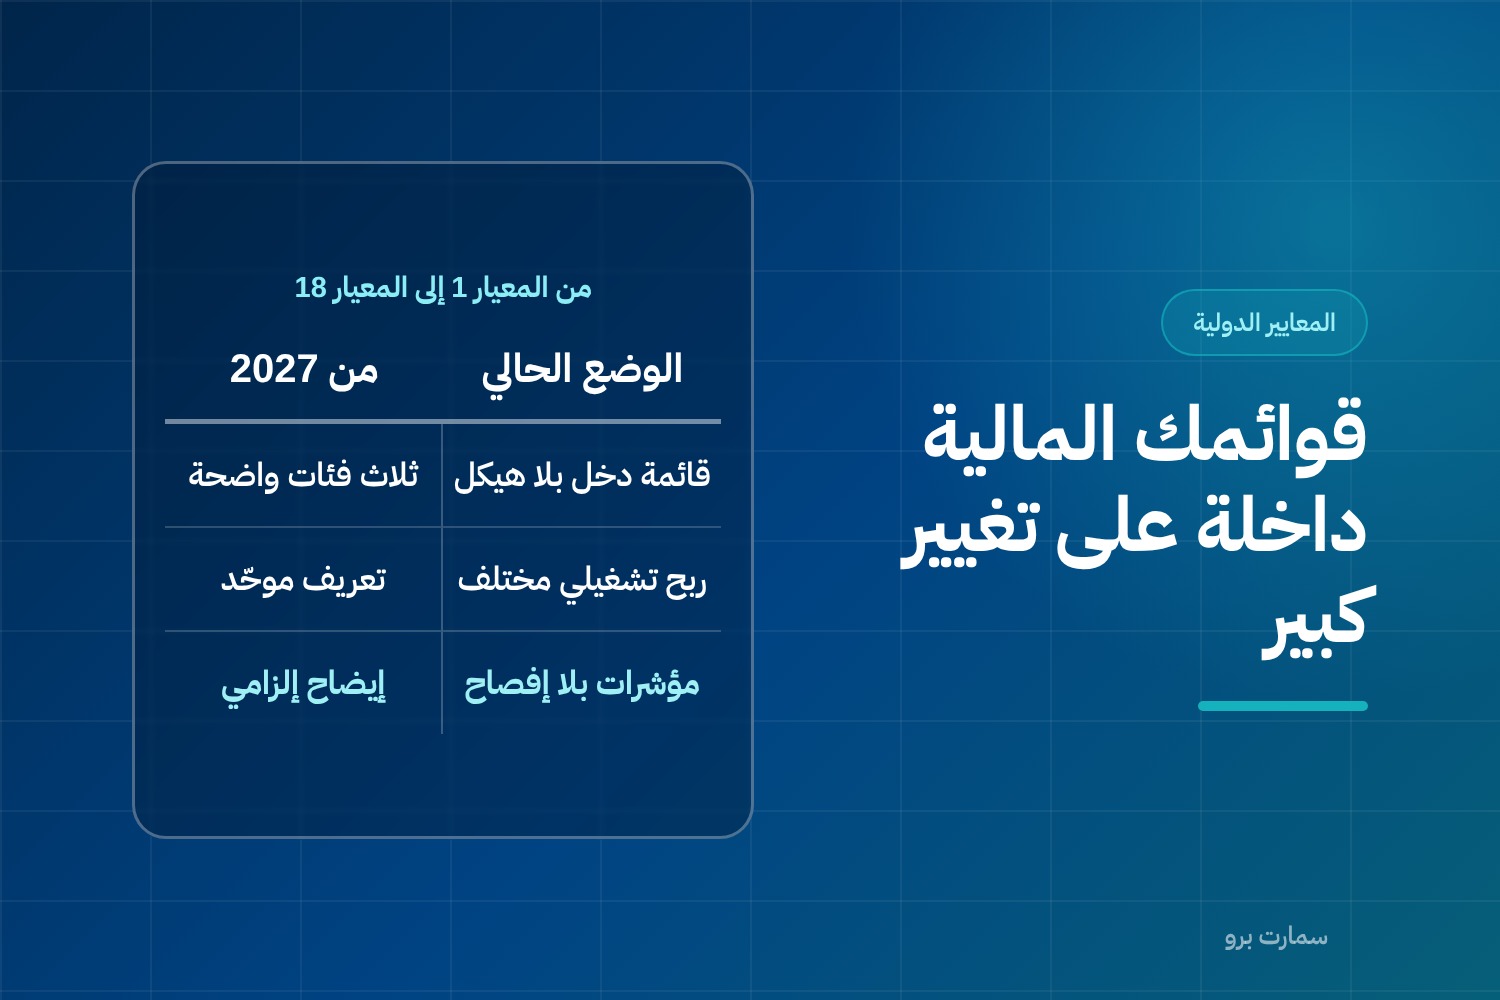
اعتمدت الهيئة السعودية للمراجعين والمحاسبين المعيار الدولي للتقرير المالي 18 «العرض والإفصاح في القوائم المالية» ليحل محل معيار المحاسبة الدولي 1، بقرار مجلس الإدارة في 25-06-1446هـ الموافق 26-12-2024م، مع السماح بالتطبيق المبكر. هذا ليس تعديلاً شكلياً على ترتيب البنود: شكل قائمة الدخل نفسه يتغيّر، ويظهر فيها مجموعان فرعيان إلزاميان لم يكونا موجودين من قبل. والمنشآت التي تطبّق المعايير الدولية كاملةً في المملكة مطالَبة بالاستعداد من الآن.
ما الذي اعتمدته الهيئة في المعيار الدولي للتقرير المالي 18
قرار المجلس شمل ثلاثة أمور:
- اعتماد المعيار 18 مع ما تبعه من تحديثات على معايير أخرى، بعد مراجعة وتطوير لأجزاء منه.
- السماح بالتطبيق المبكر قبل تاريخ السريان الإلزامي.
- نقل الإفصاحات الإضافية التي كانت الهيئة تلزم بها ضمن معيار المحاسبة 1 إلى المعيار 18، بعد مواءمتها مع فقرات المعيار الجديد. أما بقية متطلبات معيار المحاسبة 1 فنُقلت إلى معايير أخرى، منها معيار المحاسبة الدولي 8 الذي أُعيدت تسميته إلى «أساس إعداد القوائم المالية».
أما تاريخ السريان الإلزامي فهو الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م، مع إتاحة التطبيق المبكر للفترات السابقة له.
نقطة يجب أن تكون واضحة من البداية
المعيار 18 معيار عرض وإفصاح، لا معيار اعتراف وقياس. أي أنه لا يغيّر متى تعترف بالإيراد، ولا كيف تقيس أصلاً أو التزاماً، ولا أرقام صافي الربح في حد ذاته. ما يتغيّر هو كيف تُعرَض هذه الأرقام وكيف تُشرح. ومع ذلك فالأثر العملي كبير، لأن جهات كثيرة تقرأ قوائمك من خلال مجاميع فرعية محددة.
التغيير الأول: قائمة الدخل تُصنَّف إلى فئات
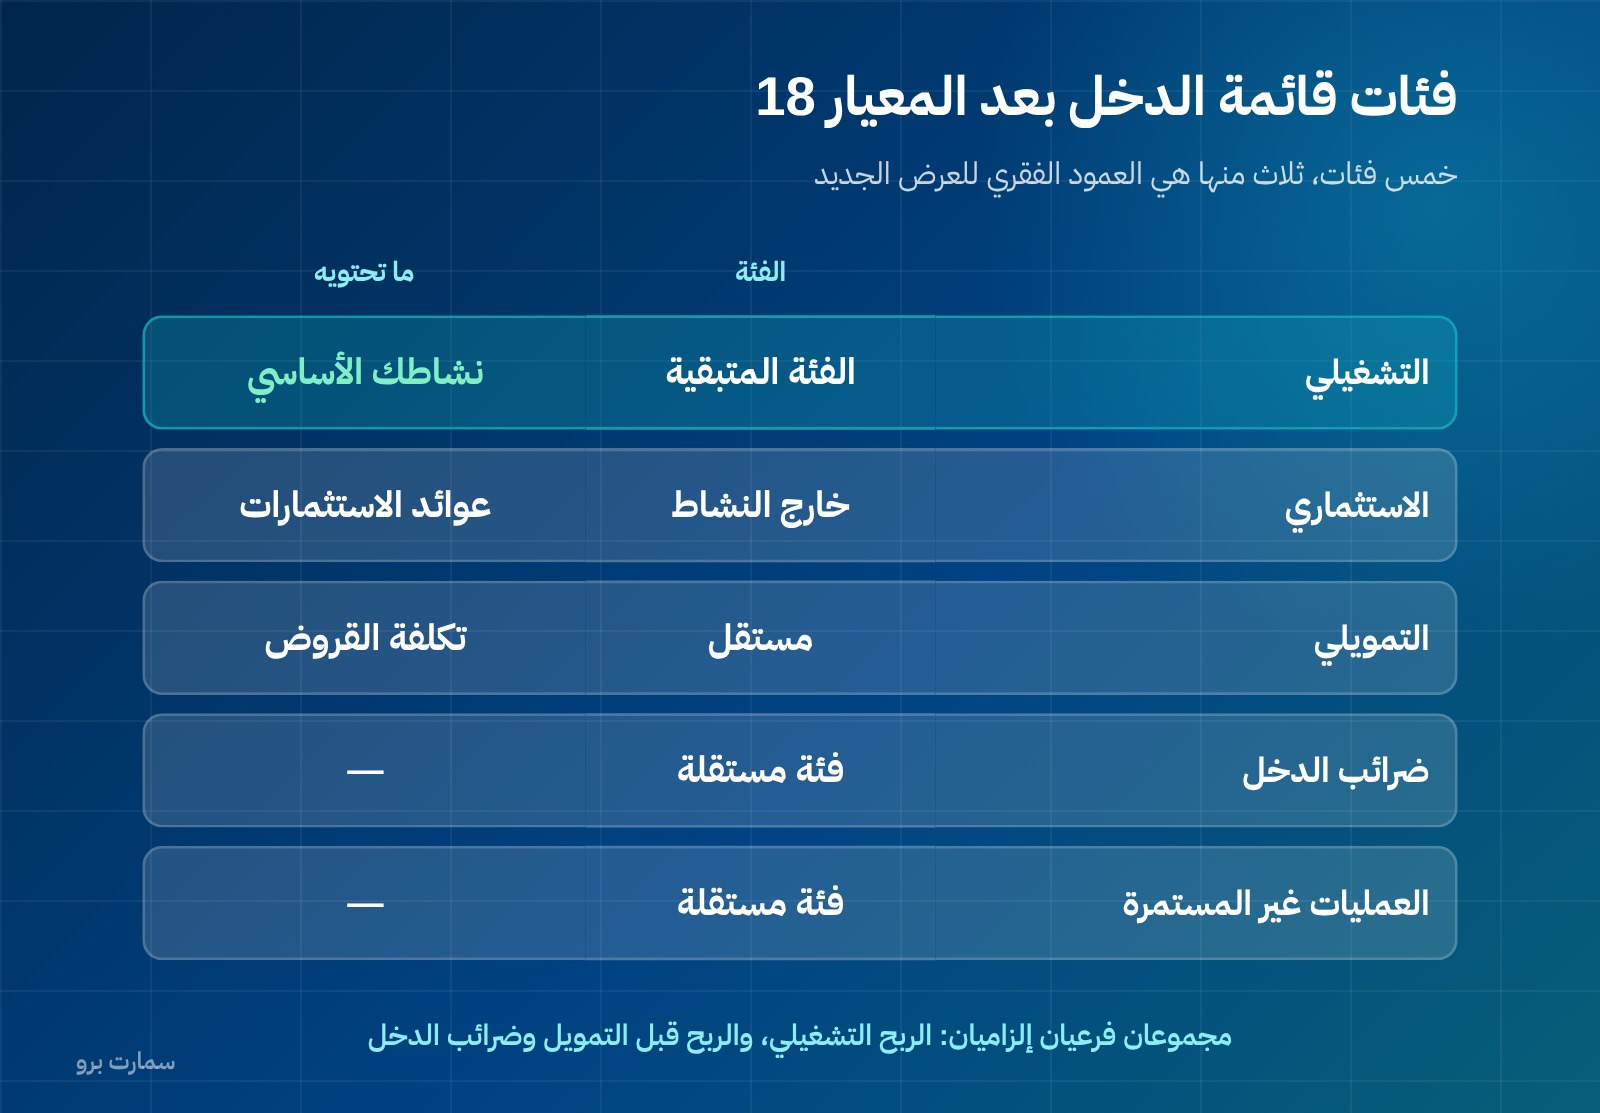
بدل القائمة المفتوحة التي يختلف شكلها من منشأة إلى أخرى، يفرض المعيار تصنيف الدخل والمصروفات إلى خمس فئات، ثلاث منها هي العمود الفقري للعرض الجديد:
| الفئة | ما تحتويه |
|---|---|
| التشغيلي | نشاطك الأساسي الذي تكسب منه كل يوم |
| الاستثماري | عوائد استثماراتك وأصولك خارج النشاط الأساسي |
| التمويلي | تكلفة تمويلك وقروضك بشكل منفصل |
| ضرائب الدخل | فئة مستقلة |
| العمليات غير المستمرة | فئة مستقلة |
والفئة التشغيلية هي الفئة المتبقية: كل ما لا يقع في الاستثماري أو التمويلي أو الضرائب أو العمليات غير المستمرة يُصنَّف تشغيلياً. هذا ما يجعل «الربح التشغيلي» رقماً بتعريف موحّد لأول مرة، بدل أن تعرّفه كل منشأة على طريقتها.
وهناك تفصيل مهم: التصنيف يعتمد على طبيعة نشاط المنشأة الرئيسي. فالمنشأة التي نشاطها الرئيسي هو الاستثمار في الأصول، أو تقديم التمويل للعملاء، تُصنَّف بعض بنودها تشغيلياً بينما تُصنَّف في منشأة صناعية استثمارياً أو تمويلياً. أي أن الجدول أعلاه قاعدة عامة لا قالباً واحداً لكل القطاعات.
التغيير الثاني: مجموعان فرعيان إلزاميان
يفرض المعيار إظهار مجموعين فرعيين في صلب قائمة الدخل:
- الربح التشغيلي
- الربح قبل التمويل وضرائب الدخل
أثر هذا مباشر على كل من يقارن منشأتك بغيرها. البنك الذي يشترط في اتفاقية التسهيلات نسبة تُحسب على «الربح التشغيلي»، والمستثمر الذي يقارن هامشك التشغيلي بمنافسيك، كلاهما كان يتعامل مع رقم تعريفه يختلف بين منشأة وأخرى. بعد المعيار 18 يصبح التعريف واحداً. وهذا يعني أيضاً أن رقمك التشغيلي قد يتغيّر عمّا كنت تنشره، لا لأن أداءك تغيّر، بل لأن قاعدة التصنيف تغيّرت.
التغيير الثالث: الإفصاح عن مؤشرات الإدارة
كثير من المنشآت تنشر مؤشرات خاصة بها خارج القوائم المالية — في العروض التقديمية للمستثمرين، والبيانات الصحفية، وتقرير مجلس الإدارة. المعيار 18 يسمّي هذه «مؤشرات الأداء المحددة من الإدارة» ويطلب الإفصاح عنها في إيضاح واحد يتضمن:
- مطابقة المؤشر مع أقرب مجموع فرعي أو إجمالي وارد في المعايير الدولية، مع إظهار أثر ضريبة الدخل وأثر الحقوق غير المسيطرة لكل بند مطابقة.
- وصف كيف يعكس المؤشر وجهة نظر الإدارة وكيف يُحتسب.
- شرح لأي تغيير في المؤشر أو في طريقة احتسابه.
- بيان بأن المؤشر يعكس وجهة نظر الإدارة وقد لا يكون قابلاً للمقارنة بمؤشرات تحمل أسماء مشابهة لدى منشآت أخرى.
ويضع المعيار حدوداً لما يُعدّ مؤشراً: المؤشرات التي ليست مجاميع فرعية للدخل والمصروفات — مثل التدفق النقدي الحر — لا تدخل في التعريف. كما أن ما يُقال شفهياً أو في محاضر أو منشورات التواصل الاجتماعي لا يُحتسب ضمن التواصل العام الذي يستدعي الإفصاح.
التغيير الرابع: قواعد التجميع والتفصيل
يضع المعيار مبادئ أوضح لما يُجمَّع في سطر واحد وما يُفصَّل:
- تُجمَّع البنود التي تشترك في الخصائص، وتُفصَل البنود المختلفة في خصائصها.
- لا يجوز أن يؤدي التجميع إلى حجب معلومة جوهرية أو إضعاف قابلية الفهم.
- توزيع المعلومة بين القوائم الأساسية والإيضاحات يكون بحيث يؤدي كل منهما دوره المكمّل للآخر.
وهناك متطلب عملي ثقيل على الأنظمة: المنشأة التي تعرض المصروفات حسب الوظيفة عليها أن تُفصح في الإيضاحات عن الاستهلاك والإطفاء ومنافع الموظفين وخسائر الانخفاض في القيمة وتخفيضات قيمة المخزون المتضمَّنة في كل بند تشغيلي. أي أنك تحتاج توزيعاً حسب الطبيعة داخل كل وظيفة — وهذا لا يُستخرج من دليل حسابات ببُعد واحد.
أثر لا ينتبه له كثيرون: قائمة التدفقات النقدية
التعديلات المصاحبة طالت معيار المحاسبة الدولي 7 كذلك:
- المنشأة التي تستخدم الطريقة غير المباشرة تبدأ احتساب التدفقات النقدية التشغيلية من مجموع الربح التشغيلي، لا من رقم آخر.
- أُزيلت معظم خيارات العرض المتعلقة بالفوائد والأرباح الموزعة المدفوعة والمحصّلة.
النتيجة أن قائمة التدفقات النقدية تصبح مرتبطة ببنية قائمة الدخل الجديدة، فلا يمكن معالجة أحدهما بمعزل عن الآخر.
ماذا يعني هذا عملياً لمنشأتك
دليل الحسابات. التصنيف إلى تشغيلي واستثماري وتمويلي يجب أن يكون في بنية الحسابات نفسها، لا في جدول إكسل يُعدّ عند الإقفال. ومن يعرض المصروفات حسب الوظيفة يحتاج بُعداً إضافياً يحمل الطبيعة. ابدأ من بناء دليل الحسابات من الصفر.
تقارير النظام. قالب قائمة الدخل في نظامك المحاسبي سيحتاج تعديلاً ليُظهر المجموعين الفرعيين الإلزاميين. وهذا معيار عملي يُسأل عنه صراحةً عند تقييم الأنظمة، كما في أسئلة قبل شراء نظام محاسبي.
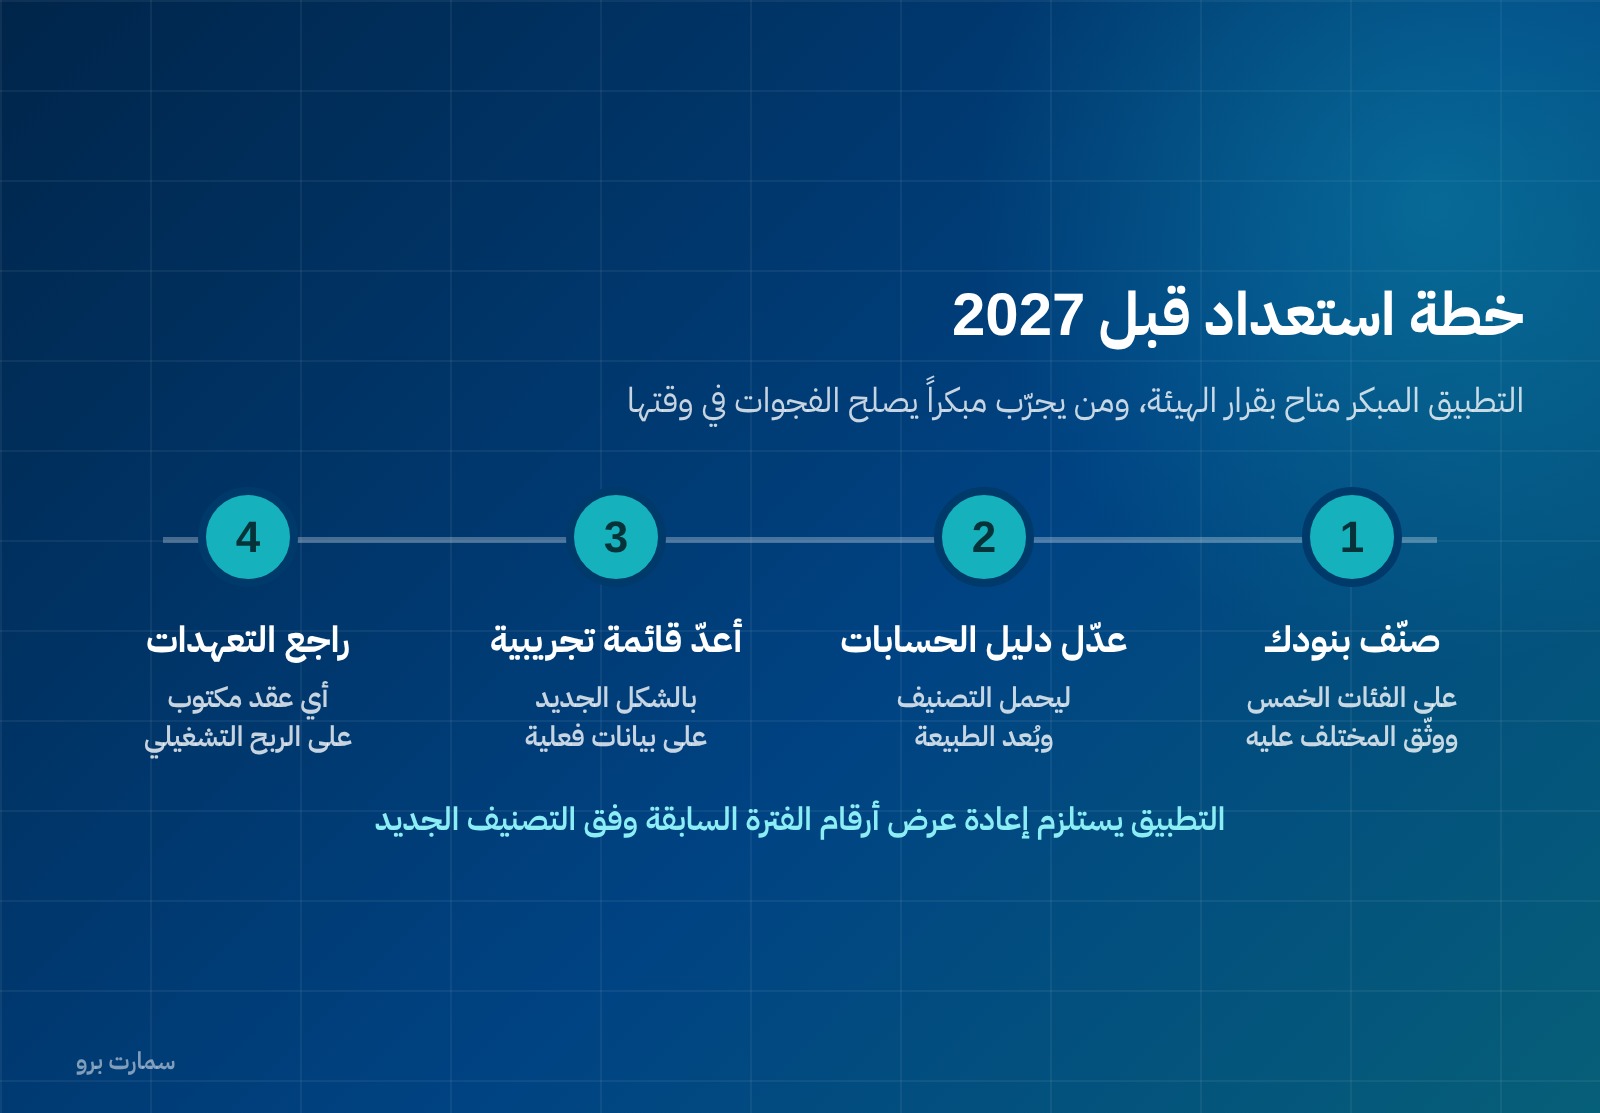
أرقام المقارنة. التطبيق يستلزم إعادة عرض أرقام الفترة السابقة وفق التصنيف الجديد. أي أن سنة 2026 ستُعرض مرتين: كما نُشرت، ثم معاد عرضها للمقارنة. وهذا يفترض أن بياناتك التفصيلية لتلك السنة قابلة لإعادة التصنيف — وهو اختبار حقيقي لجودة الدورة المحاسبية لديك.
الاتفاقيات والتعهدات. راجع عقود التمويل وخطط الحوافز المرتبطة بـ«الربح التشغيلي»: هل التعريف المكتوب فيها هو تعريف المعيار الجديد أم تعريفك القديم؟ هذه مراجعة قانونية ومالية يُفضّل أن تسبق التطبيق لا أن تليه.
التواصل مع المستثمرين. كل مؤشر تنشره خارج القوائم يحتاج الآن مطابقة موثّقة. ابنِ ملف المطابقة من الدفاتر مباشرة، لا من عرض تقديمي سابق.
الزكاة والضريبة. المعيار لا يغيّر الوعاء الزكوي ولا الوعاء الضريبي في ذاته، لكن القوائم هي المصدر الذي يُبنى منه الاثنان. فإعادة ترتيب العرض تستدعي التأكد من أن جداول حساب الزكاة وإقرار ضريبة الدخل ما زالت تسحب البنود الصحيحة بعد التغيير.
من يسري عليه
المعيار يسري على المنشآت التي تطبّق المعايير الدولية للتقرير المالي كاملةً كما اعتمدتها الهيئة. أما المنشآت الصغيرة والمتوسطة التي تطبّق معيار المنشآت الصغيرة والمتوسطة فلها إطارها الخاص، ولا ينطبق عليها المعيار 18 بصيغته هذه. وإذا كنت غير متأكد من الإطار المطبَّق على منشأتك، فهذه أول نقطة تُحسم قبل أي عمل تحضيري.
خطة استعداد عملية
- حدّد الإطار المحاسبي المطبَّق على منشأتك وتاريخ سنتك المالية.
- صنّف بنود قائمة دخلك الحالية على الفئات الخمس، وسجّل البنود المختلف عليها.
- احسم تصنيف البنود التي يحدّدها نشاطك الرئيسي، ووثّق أساس الحكم.
- عدّل دليل الحسابات ليحمل التصنيف، وأضف بُعد الطبيعة إن كنت تعرض حسب الوظيفة.
- أعدّ قائمة دخل تجريبية بالشكل الجديد على بيانات فعلية، وقارنها بالشكل الحالي.
- احصر كل مؤشر تنشره خارج القوائم، وابنِ له جدول مطابقة.
- راجع عقود التمويل وخطط الحوافز المرتبطة بالربح التشغيلي.
- جهّز أرقام المقارنة للفترة السابقة وفق التصنيف الجديد.
- نسّق مع المراجع الخارجي مبكراً على أسس التصنيف قبل الإقفال لا بعده.
- قرّر ما إذا كان التطبيق المبكر في مصلحتك — فهو متاح بقرار الهيئة.
التطبيق المبكر ليس استعراضاً. المنشأة التي تجرّب الشكل الجديد على سنة كاملة قبل الإلزام تكتشف فجوات دليل الحسابات وتقارير النظام في وقت يسمح بإصلاحها. والمنشأة التي تنتظر حتى الإقفال الأول الإلزامي تكتشفها تحت ضغط الموعد.
المرجع الرسمي
قرار اعتماد المعيار ونصه تنشره الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa. ونص المعيار الأصلي وملخصاته متاحان لدى مؤسسة المعايير الدولية للتقرير المالي على ifrs.org. ما ورد أعلاه مستند إلى الإعلان الرسمي للهيئة وإلى ملخص المعيار الصادر عن المؤسسة، وأي تفصيل قطاعي يُرجَع فيه إلى نص المعيار نفسه.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
متى يصبح المعيار الدولي للتقرير المالي 18 إلزامياً؟
يسري على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م، مع إتاحة التطبيق المبكر للفترات السابقة له. وقد اعتمدته الهيئة السعودية للمراجعين والمحاسبين بقرار مجلس الإدارة في 25-06-1446هـ الموافق 26-12-2024م مع السماح بالتطبيق المبكر.
ما الذي يحل محله المعيار 18؟
يحل محل معيار المحاسبة الدولي 1. ونُقلت الإفصاحات الإضافية التي كانت الهيئة تلزم بها ضمن المعيار 1 إلى المعيار 18 بعد مواءمتها مع فقراته، فيما نُقلت بقية متطلبات المعيار 1 إلى معايير أخرى، منها معيار المحاسبة الدولي 8 الذي أُعيدت تسميته إلى «أساس إعداد القوائم المالية».
ما الفئات الجديدة في قائمة الدخل؟
خمس فئات: التشغيلي والاستثماري والتمويلي وضرائب الدخل والعمليات غير المستمرة. والتشغيلي هو الفئة المتبقية التي تضم كل ما لا يقع في الفئات الأخرى. ويُفرض كذلك إظهار مجموعين فرعيين إلزاميين: الربح التشغيلي، والربح قبل التمويل وضرائب الدخل.
هل يغيّر المعيار 18 أرباح المنشأة؟
لا، فهو معيار عرض وإفصاح لا معيار اعتراف وقياس؛ لا يغيّر متى تعترف بالإيراد ولا كيف تقيس الأصول والالتزامات. لكن رقم «الربح التشغيلي» المعروض قد يختلف عمّا كنت تنشره، لأن قاعدة تصنيفه أصبحت موحّدة لجميع المنشآت.
ما مؤشرات الأداء المحددة من الإدارة؟
هي مجاميع فرعية للدخل والمصروفات تستخدمها الإدارة في تواصلها العام خارج القوائم المالية لتعبّر عن رؤيتها للأداء. ويجب الإفصاح عنها في إيضاح واحد يتضمن مطابقتها مع أقرب مجموع وارد في المعايير مع أثر الضريبة والحقوق غير المسيطرة، ووصف طريقة احتسابها، وبيان أنها قد لا تكون قابلة للمقارنة مع غيرها.
هل يتأثر عرض التدفقات النقدية؟
نعم. التعديلات المصاحبة على معيار المحاسبة الدولي 7 تُلزم من يستخدم الطريقة غير المباشرة بأن يبدأ من مجموع الربح التشغيلي، كما أزالت معظم خيارات العرض المتعلقة بالفوائد والأرباح الموزعة. فقائمة التدفقات مرتبطة ببنية قائمة الدخل الجديدة.