
حساب الزكاة للمنشآت: الوعاء الزكوي خطوة بخطوة
كيف يُحسب الوعاء الزكوي بالإضافات والحسميات وفق اللائحة التنفيذية، نسبة الزكاة للسنة الهجرية والميلادية، ومثال توضيحي كامل خطوة بخطوة.
الكاتب:سامي الحيدري
حساب الزكاة في المنشآت لا يشبه زكاة المال الشخصي. لا تنظر إلى ما في الحساب البنكي وتُخرج 2.5%، بل تبني وعاءً زكوياً من قائمة مركزك المالي بإضافات وحسميات محددة في اللائحة التنفيذية لجباية الزكاة. منشأة رابحة قد يكون وعاؤها الزكوي صغيراً، وأخرى متواضعة الربح قد يكون وعاؤها كبيراً — والسبب في بنية الميزانية لا في الأرباح. هذا الدليل يشرح الطريقة بترتيبها النظامي.
نسبة الزكاة: الهجري والميلادي
نص المادة الخامسة عشرة من اللائحة التنفيذية لجباية الزكاة: نسبة الزكاة اثنان ونصف في المئة (2.5%) من الوعاء الزكوي للسنة الهجرية.
وإذا كان العام الزكوي للمكلّف يختلف عن السنة الهجرية — وهذا حال معظم المنشآت التي تعتمد السنة الميلادية — فالحساب يكون بالأيام الفعلية، أي:
النسبة = (2.5% ÷ عدد أيام السنة الهجرية) × عدد الأيام الفعلية للسنة المالية للمكلّف
هذه نقطة تُغفَل كثيراً: المنشأة التي سنتها المالية ميلادية (365 يوماً) لا تطبّق 2.5% بشكل مباشر، لأن السنة الهجرية أقصر. والنتيجة نسبة أعلى قليلاً من 2.5% تُحسب بالمعادلة أعلاه لا بالتقريب.
بنية الوعاء الزكوي
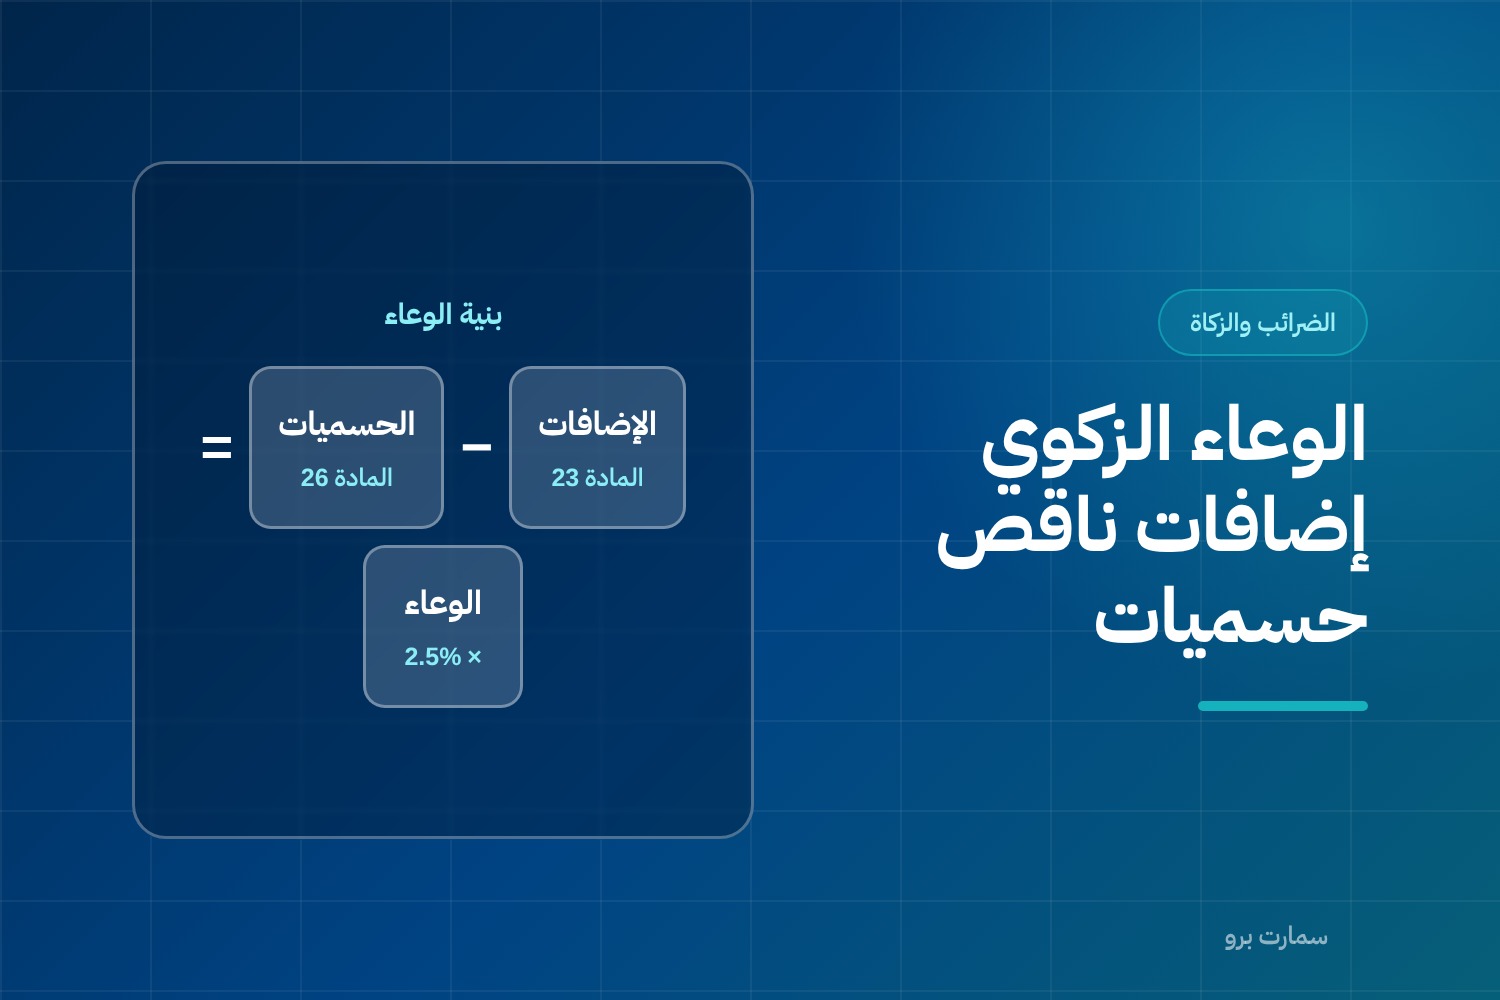
المادة الحادية والعشرون تضع المعادلة بوضوح: الوعاء الزكوي يُحسب بإضافة عناصر الإضافة الواردة في المادة الثالثة والعشرين، ثم حسم العناصر الواردة في المادة السادسة والعشرين.
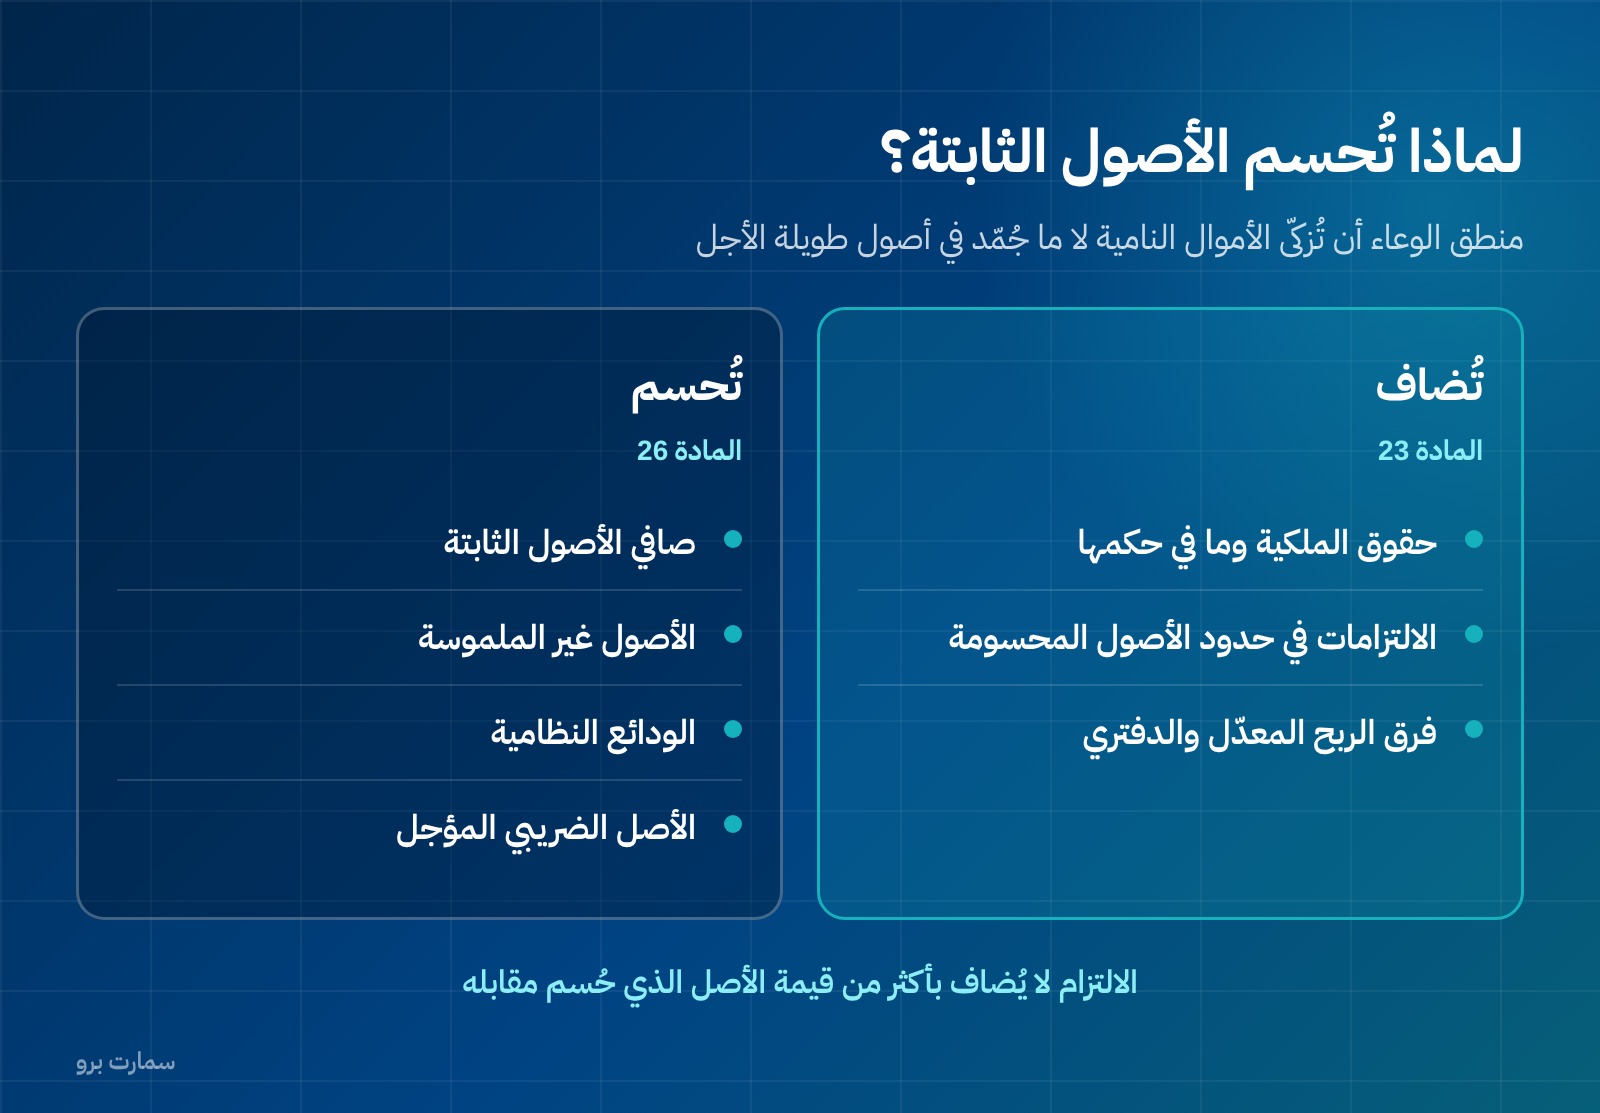
الإضافات (المادة 23):
- حقوق الملكية وما في حكمها.
- الالتزامات الواردة في المادة التاسعة والعشرين، وذلك في حدود الأصول المحسومة.
- الفرق بين صافي الربح أو الخسارة المعدّل والدفتري، بعد الزكاة والضريبة، وفق أحكام الباب السادس.
الحسميات (المادة 26): يُحسم من الوعاء جملة عناصر، منها:
- صافي الأصول الثابتة (المادتان 49 و51).
- الأصول غير الملموسة (المادة 50).
- الودائع النظامية (المادة 56).
- الأصل الضريبي المؤجل.
المنطق خلف هذه البنية: الزكاة على الأموال النامية، لا على ما جُمّد في أصول طويلة الأجل. لهذا تُضاف حقوق الملكية والتمويل طويل الأجل، ثم تُحسم الأصول الثابتة والأصول غير الملموسة. وقيد «في حدود الأصول المحسومة» مهم: الالتزام لا يُضاف بأكثر من قيمة الأصل الذي حُسم مقابله.
مثال توضيحي خطوة بخطوة
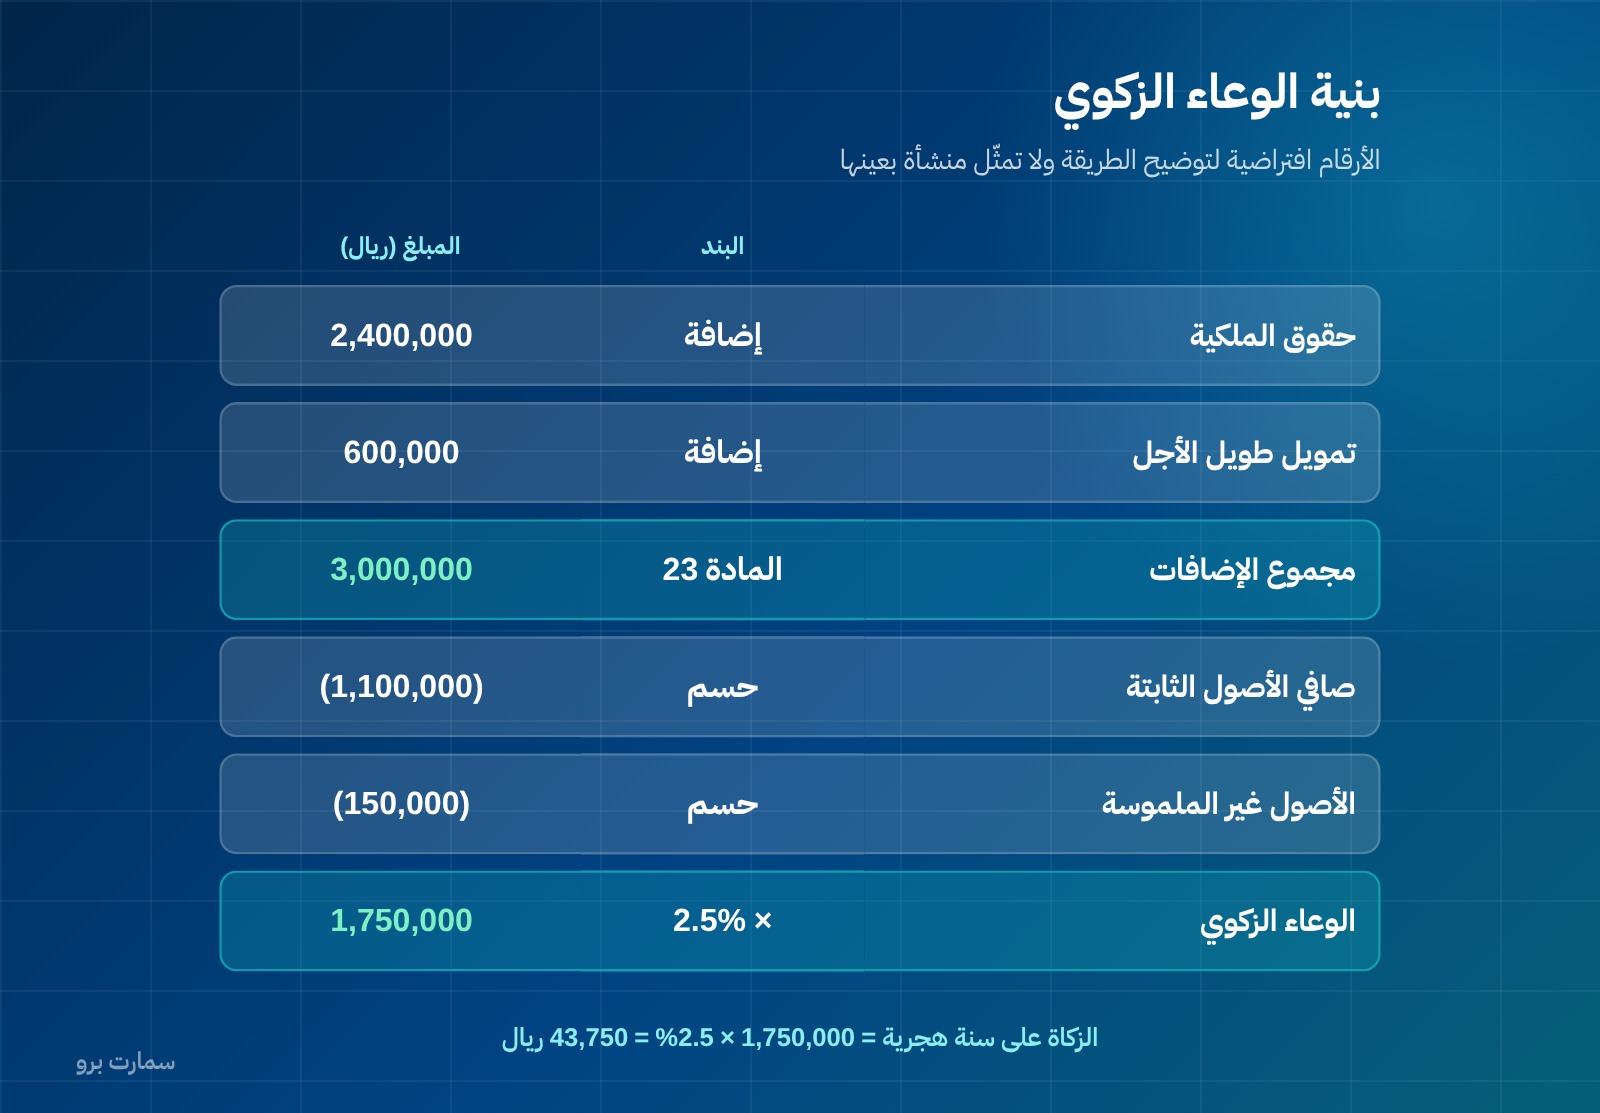
الأرقام التالية افتراضية لتوضيح الطريقة، وليست تقديراً لمنشأة بعينها:
| البند | المبلغ (ريال) |
|---|---|
| حقوق الملكية (رأس المال + الاحتياطيات + الأرباح المبقاة) | 2,400,000 |
| تمويل طويل الأجل (في حدود الأصول المحسومة) | 600,000 |
| مجموع الإضافات | 3,000,000 |
| صافي الأصول الثابتة | (1,100,000) |
| الأصول غير الملموسة | (150,000) |
| مجموع الحسميات | (1,250,000) |
| الوعاء الزكوي | 1,750,000 |
على سنة هجرية: الزكاة = 1,750,000 × 2.5% = 43,750 ريال.
لاحظ أن صافي الربح لم يدخل الحساب كبند مستقل في هذا المثال المبسّط؛ أثره يظهر عبر الأرباح المبقاة داخل حقوق الملكية، وعبر بند الفرق بين الربح المعدّل والدفتري حين توجد تعديلات.
ما يجعل الحساب صحيحاً أو خطأً
الزكاة تُحسب من القوائم المالية، فجودة الحساب تساوي جودة الدفاتر. أربع نقاط تحدّد الفرق:
تصنيف الالتزامات بدقة. خلط التمويل طويل الأجل بالقصير، أو إضافة التزام بأكثر من حدود الأصول المحسومة، يرفع الوعاء بلا سند. التصنيف يبدأ من بناء دليل الحسابات.
سجل أصول ثابتة منظّم. الحسم يكون بصافي القيمة الدفترية، أي التكلفة ناقص مجمع الإهلاك. منشأة لا تملك سجل أصول محدّثاً تحسم رقماً لا تستطيع إثباته. المعالجة في الإهلاك المحاسبي والاستهلاك الضريبي.
إقفال سليم للسنة. الوعاء يُبنى على أرصدة نهاية العام الزكوي. قيود التسويات التي لم تُسجَّل تُنتج وعاءً خطأً. راجع التسويات الجردية والدورة المحاسبية.
فصل الزكاة عن ضريبة الدخل. الشركة المملوكة جزئياً لغير سعوديين تخضع للزكاة عن حصة السعوديين وللضريبة عن حصة غيرهم. التفصيل في الزكاة وضريبة الدخل: من يخضع لأي منهما.
من يخضع للزكاة
المادة الثالثة تحدّد الخاضعين لأحكام اللائحة، وتبدأ بالشخص السعودي المقيم الذي يمارس نشاطاً بترخيص في المملكة، وتشمل المؤسسات والشركات المملوكة لسعوديين، وشركات حكومية معيّنة، وصناديق التمويل المرخّصة من هيئة السوق المالية. والإقامة معرّفة في المادة الرابعة.
وهناك مهلة نظامية تُخلط كثيراً بمهلة الإقرار: المادة السابعة تمنح 120 يوماً من نهاية العام الزكوي لتقديم طلب الإعفاء السنوي من جباية الزكاة. هذه مهلة طلب الإعفاء، لا مهلة تقديم الإقرار الزكوي؛ موعد الإقرار تُحدّده الهيئة ويُراجَع من بوابتها.
قائمة مراجعة قبل حساب الزكاة
- أُقفلت السنة وسُجّلت كل قيود التسويات.
- حقوق الملكية مفصّلة: رأس مال، احتياطيات، أرباح مبقاة.
- الالتزامات مصنّفة بين طويلة وقصيرة الأجل بوضوح.
- سجل الأصول الثابتة محدّث وصافي القيمة الدفترية مطابق للدفاتر.
- الأصول غير الملموسة مُعترف بها ومُقاسة بشكل مستقل.
- عدد الأيام الفعلية للسنة المالية محدّد لحساب النسبة إن كانت ميلادية.
- حصص الملكية السعودية وغير السعودية موثّقة إن كانت الشركة مختلطة.
المرجع الرسمي
اللائحة التنفيذية لجباية الزكاة ونصوص موادها تُنشرها هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. المواد المشار إليها أعلاه (15، 21، 23، 26، 3، 7) مأخوذة من اللائحة نفسها، والمعالجات القطاعية والاستثناءات لها أدلة خاصة هي المرجع عند الاختلاف.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما نسبة الزكاة على المنشآت؟
2.5% من الوعاء الزكوي للسنة الهجرية وفق المادة الخامسة عشرة من اللائحة التنفيذية لجباية الزكاة. وإذا كان العام الزكوي للمكلّف يختلف عن السنة الهجرية فالحساب بالأيام الفعلية: (2.5% ÷ أيام السنة الهجرية) × الأيام الفعلية للسنة المالية، وهذا ينتج نسبة أعلى قليلاً للسنة الميلادية.
كيف يُحسب الوعاء الزكوي؟
بإضافة عناصر الإضافة الواردة في المادة الثالثة والعشرين — حقوق الملكية وما في حكمها، والالتزامات المحددة في حدود الأصول المحسومة، والفرق بين الربح المعدّل والدفتري — ثم حسم العناصر الواردة في المادة السادسة والعشرين ومنها صافي الأصول الثابتة والأصول غير الملموسة والودائع النظامية والأصل الضريبي المؤجل.
لماذا تُحسم الأصول الثابتة من الوعاء؟
لأن منطق الوعاء هو أن تُزكّى الأموال النامية لا ما جُمّد في أصول طويلة الأجل. لذلك تُضاف حقوق الملكية والتمويل طويل الأجل ثم تُحسم الأصول الثابتة وغير الملموسة، مع قيد مهم هو أن الالتزام لا يُضاف بأكثر من قيمة الأصل المحسوم مقابله.
هل مهلة الـ120 يوماً هي مهلة الإقرار الزكوي؟
لا. الـ120 يوماً من نهاية العام الزكوي الواردة في المادة السابعة هي مهلة تقديم طلب الإعفاء السنوي من جباية الزكاة. موعد تقديم الإقرار الزكوي تُحدّده الهيئة ويُراجَع من بوابتها الرسمية، ولا يصح الخلط بينهما.