
إفصاحات الأدوات المالية: ما يطلبه المعيار الدولي 7
ما الذي يوجبه المعيار الدولي 7 من إفصاحات الأدوات المالية: مخاطر الائتمان والسيولة والسوق، وتحليل الاستحقاق، وتحليل الحساسية.
الكاتب:سامي الحيدري
القوائم المالية تخبرك بأرقام الأدوات المالية، لكنها لا تخبرك بالمخاطر الكامنة فيها. ومن هنا جاء المعيار الدولي للتقرير المالي 7 ليفرض إفصاحات الأدوات المالية التي تمكّن القارئ من تقييم أمرين: أهمية الأدوات المالية لمركز المنشأة وأدائها، وطبيعة ومدى المخاطر الناشئة عنها وكيف تُدار.
والمعيار يكمّل المعيار 32 الخاص بالعرض والمعيار 9 الخاص بالاعتراف والقياس. ويطبَّق على كل المنشآت، سواء كانت تحمل أدوات مالية قليلة أو كثيرة.
فئات الأدوات أولاً: أساس إفصاحات الأدوات المالية
قبل أي إفصاح يجب تجميع الأدوات في فئات ملائمة لطبيعة المعلومة المفصح عنها، بتفصيل كافٍ يسمح بالمطابقة مع بنود قائمة المركز المالي. وهذه خطوة إجرائية يغفلها كثيرون فتخرج إيضاحات لا يمكن ربطها بالميزانية.
إفصاحات المركز المالي
- القيم الدفترية لكل فئة قياس وفق المعيار 9.
- الأصول والالتزامات المصنّفة بالقيمة العادلة من خلال الربح أو الخسارة، مع الحد الأقصى للتعرّض لمخاطر الائتمان، والتغيّر في القيمة العادلة العائد لمخاطر الائتمان.
- إعادات التصنيف: تواريخها، وتفسير نموذج الأعمال، والمبالغ المحوَّلة، ومعدّل الفائدة الفعلي.
- التصافي: المبالغ الإجمالية، والمبالغ المقاصّة، والمبالغ الصافية، وحقوق المقاصة بموجب ترتيبات المقاصة.
- الضمانات المرهونة والمحتفظ بها.
- حالات التعثر والإخلال بشروط القروض المستحقة الدفع.
وملاحظة دقيقة: مخصص الخسارة لأصول القيمة العادلة من خلال الدخل الشامل الآخر يُفصح عنه في الإيضاحات، لأن القيمة الدفترية في الميزانية لا تُخفَّض بمخصص الخسارة.
البنية ذات الطبقتين للمخاطر
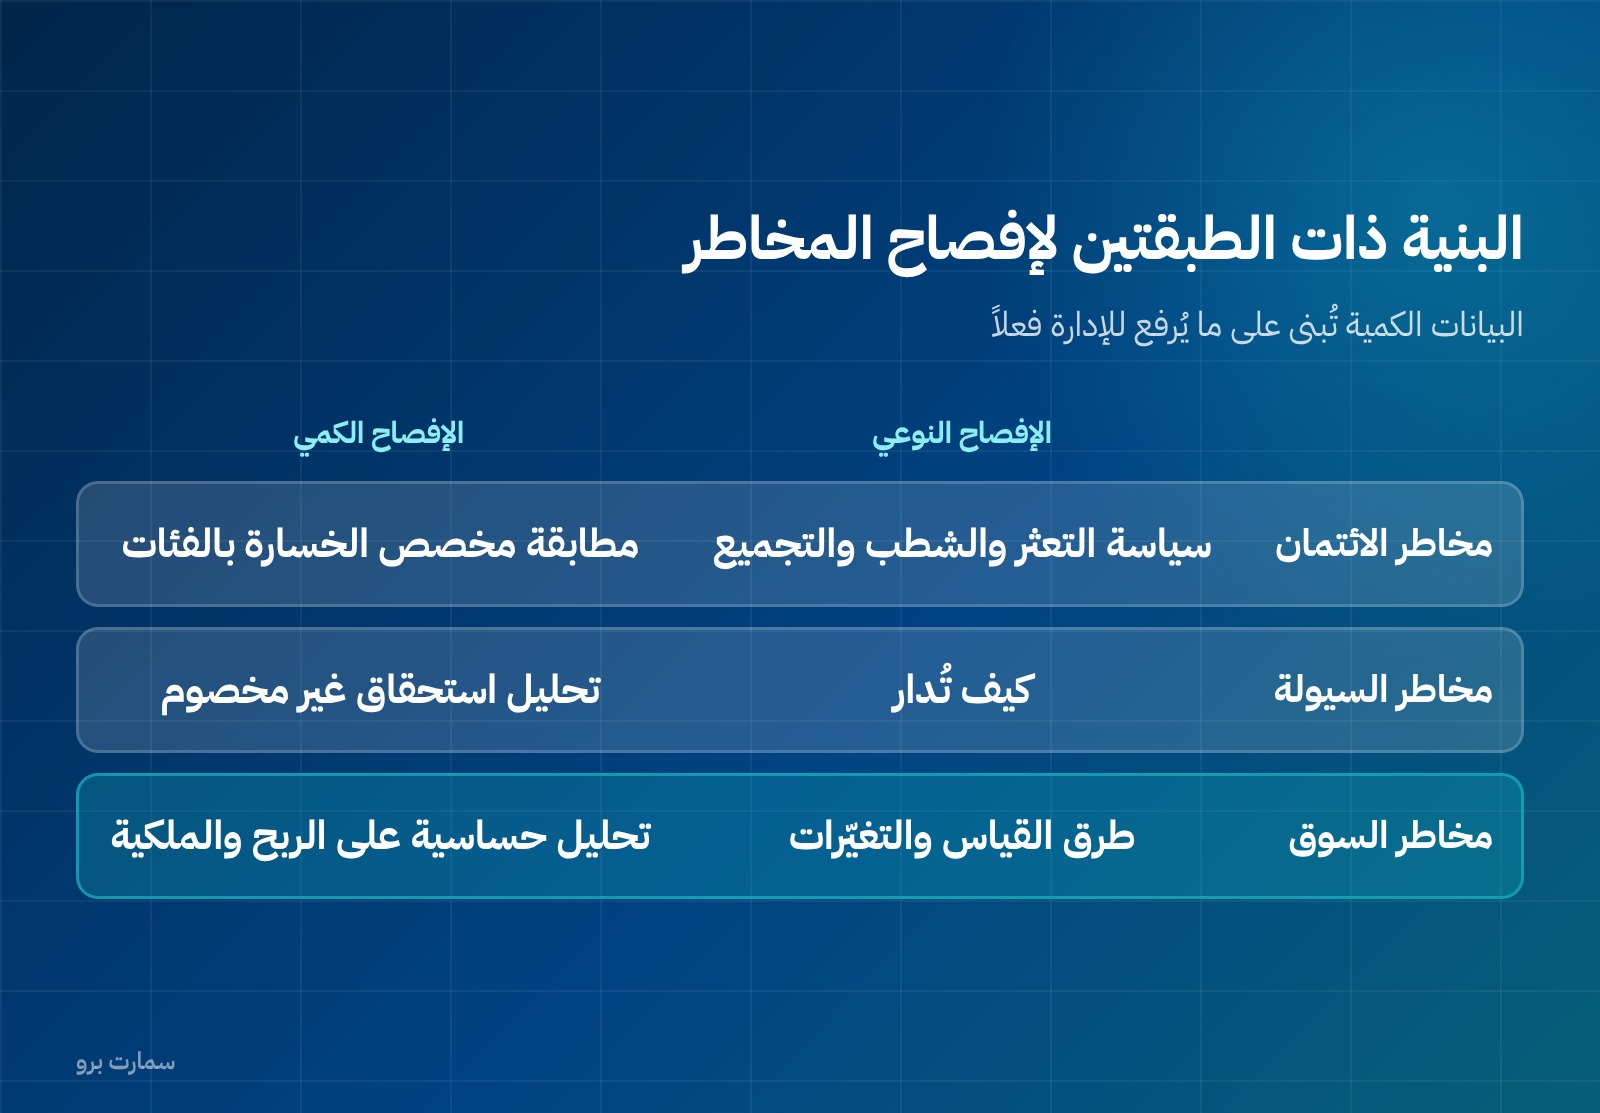
لكل نوع من المخاطر إفصاحان:
| الطبقة | المحتوى |
|---|---|
| النوعية | التعرّضات وكيف نشأت، وأهداف وسياسات وعمليات إدارة المخاطر، وطرق القياس، والتغيّرات عن الفترة السابقة |
| الكمية | بيانات ملخّصة للتعرّض بناءً على المعلومات المقدَّمة داخلياً لكبار موظفي الإدارة، مع تركّزات المخاطر |
والعبارة المفتاحية هنا: البيانات الكمية تُبنى على ما يُرفع للإدارة فعلاً، لا على تقرير يُصنَع خصيصاً للإيضاحات. وإن كانت بيانات نهاية الفترة غير ممثّلة للتعرّض المعتاد، وجب تقديم معلومات ممثِّلة.
مخاطر الائتمان
أثقل الأقسام. للأدوات الخاضعة لمتطلبات انخفاض القيمة في المعيار 9 يُفصح عن:
- ممارسات إدارة مخاطر الائتمان: كيف تُحدَّد الزيادة الجوهرية في مخاطر الائتمان، وتعريف التعثر، والتجميع للقياس الجماعي، ومعايير اعتبار الأصل منخفض القيمة ائتمانياً، وسياسة الشطب، ومعالجة التعديل.
- المدخلات والافتراضات والأساليب لقياس الخسائر الائتمانية المتوقعة لاثني عشر شهراً ولمدى العمر، وكيف أُدرجت المعلومات المستقبلية.
- مطابقة لكل فئة من رصيد مخصص الخسارة أول المدة إلى آخرها، مفصولة بين فئتي الاثني عشر شهراً ومدى العمر.
- الضمانات، بما فيها الحد الأقصى للتعرّض بدون ضمان.
- المبالغ التعاقدية القائمة على أصول شُطبت ولا تزال خاضعة لإجراءات التحصيل.
- القيم الدفترية الإجمالية بحسب درجة التصنيف الائتماني، ويُسمح بمصفوفة المخصصات للذمم التجارية وذمم الإيجار.
مخاطر السيولة
المطلوب تحليل استحقاق للالتزامات المالية غير المشتقة — وتشمل عقود الضمان المالي الصادرة — يبيّن آجال الاستحقاق التعاقدية المتبقية. ويُضاف تحليل استحقاق للالتزامات المالية المشتقة حين تكون آجالها التعاقدية جوهرية لفهم توقيت التدفقات. ثم وصف لكيفية إدارة مخاطر السيولة الناشئة عنهما.
والتدفقات في التحليل غير مخصومة، وهذه نقطة تخالف بديهة كثير من المعدّين.
مخاطر السوق وتحليل الحساسية
يُطلب تحليل حساسية لكل نوع من مخاطر السوق، يبيّن أثر التغيّرات الممكنة بشكل معقول في متغيّر المخاطر على الربح أو الخسارة وعلى حقوق الملكية، مع الطرق والافتراضات وأي تغيّر عن الفترة السابقة.
وللمنشأة التي تستخدم أسلوباً يعكس الترابط بين المتغيّرات — كالقيمة المعرّضة للمخاطر — أن تفصح عنه بدلاً من ذلك، مع الطريقة والمعايير الرئيسية والافتراضات والأهداف والقيود. وإن كان التحليل غير ممثّل للمخاطر الكامنة وجب الإفصاح عن ذلك وعن سببه.
تحويلات الأصول المالية
تُعرض في إيضاح واحد، وتغطي الأصول المحوَّلة التي لم يتم استبعادها، والارتباط المستمر بأصول استُبعدت: القيم الدفترية، والقيم العادلة، والحد الأقصى للتعرّض للخسارة، والتدفقات النقدية الخارجة لإعادة الشراء، وتحليل استحقاق للتدفقات الخارجة غير المخصومة.
ما يُعفى منه
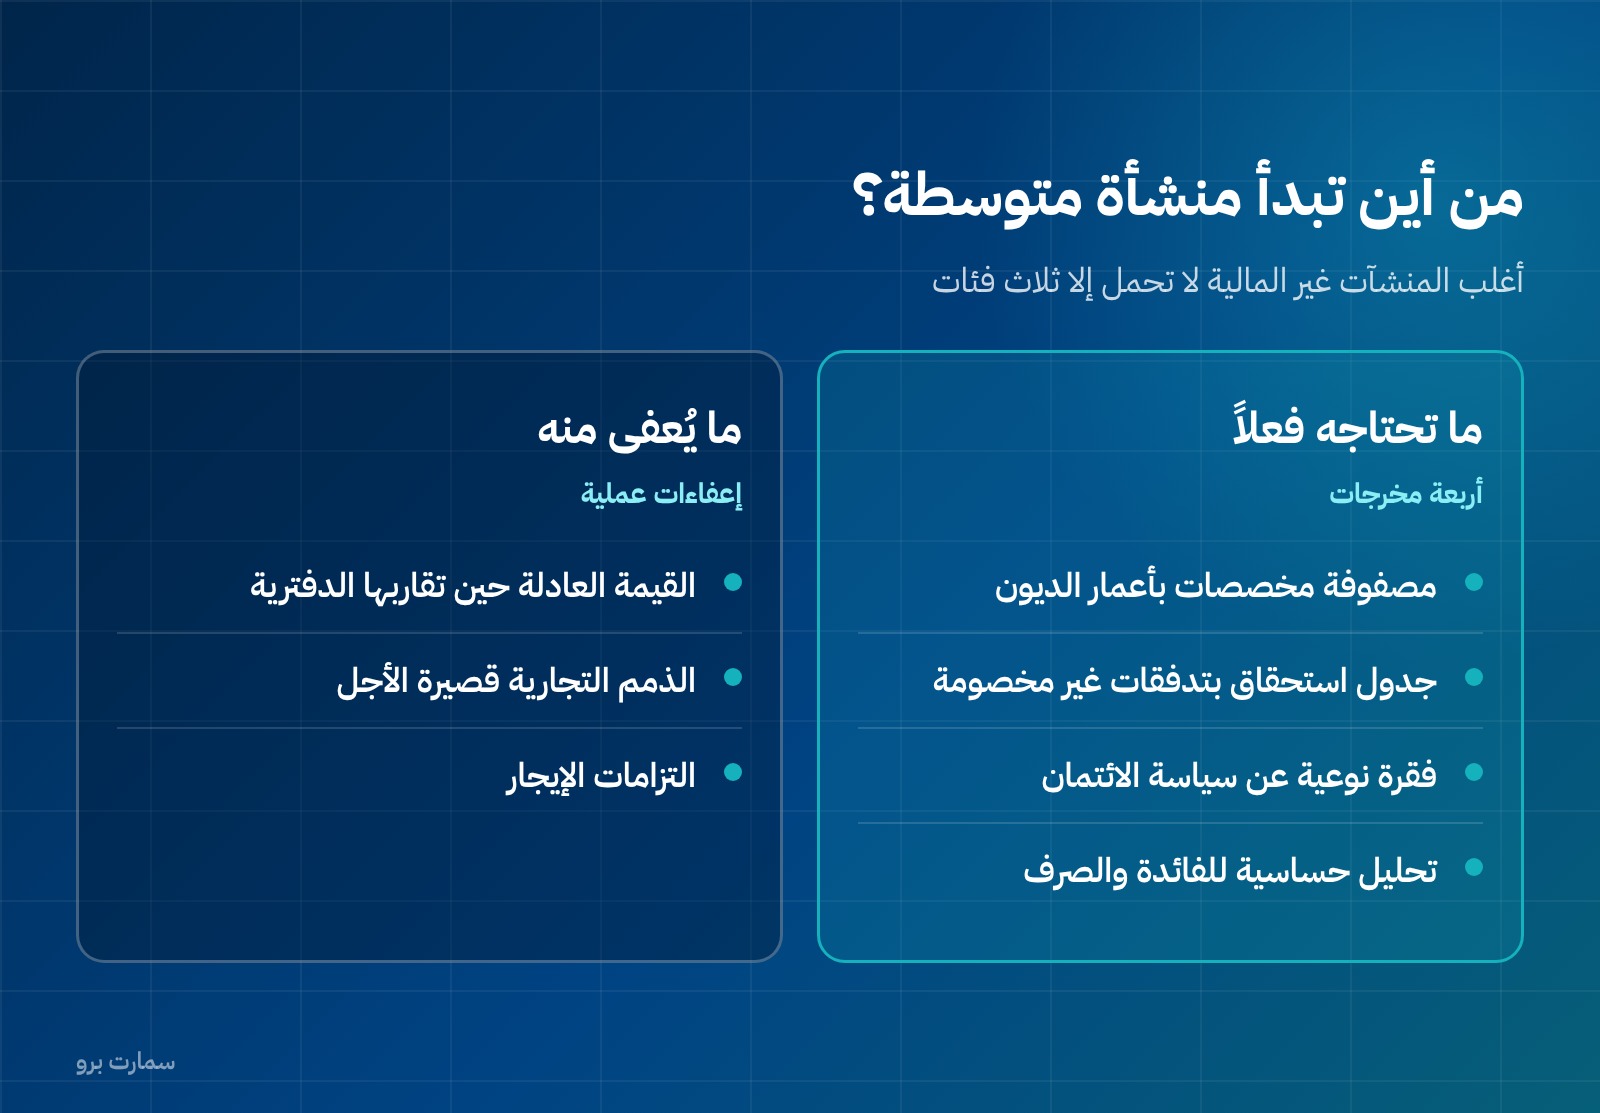
لا يُطلب الإفصاح عن القيمة العادلة حين تكون القيمة الدفترية تقريباً معقولاً لها — كالذمم التجارية قصيرة الأجل المدينة والدائنة — ولا لالتزامات الإيجار. وهذا إعفاء عملي يختصر كثيراً على المنشآت المتوسطة.
من أين تبدأ منشأة متوسطة؟
قراءة المعيار كاملاً تُشعر المنشأة المتوسطة أن الأمر فوق طاقتها. لكن عملياً، أغلب المنشآت غير المالية لا تحمل إلا ثلاث فئات: ذمم تجارية مدينة، وذمم دائنة، وقروض بنكية. والمطلوب منها يتقلّص إلى:
- مصفوفة مخصصات للذمم المدينة بحسب أعمار الديون، تغطي إفصاح مخاطر الائتمان.
- جدول استحقاق للقروض والذمم الدائنة بتدفقات غير مخصومة موزّعة على فترات زمنية.
- فقرة نوعية عن سياسة الائتمان وحدود التعامل وكيفية متابعة التحصيل.
- تحليل حساسية لسعر الفائدة على القروض ذات المعدّل المتغيّر، وللصرف إن وُجدت أرصدة بعملة أجنبية.
هذه الأربعة تغطي الجزء الأكبر من المطلوب، ويمكن بناء ثلاثة منها آلياً من نظام محاسبي سليم.
خطأ شائع في الإفصاح الكمي
كثير من المعدّين يبني الإفصاح الكمي على تقرير يُنشأ خصيصاً لمراجع الحسابات. والنص يطلب غير ذلك: البيانات الملخّصة تُبنى على المعلومات المقدَّمة داخلياً لكبار موظفي الإدارة. فإن كانت الإدارة تتابع الذمم بتقرير أعمار شهري، فذلك هو الأساس الذي يُفصح عنه.
التواريخ التي تهم
المعيار نافذ أصلاً للفترات التي تبدأ في أو بعد 1 يناير 2007 — لا 2005 كما يَرِد في كثير من الملخصات. وثلاث حزم تعديلات تحمل تاريخ نفاذ 1 يناير 2026، ثم تأتي تعديلات المعيار 18 مع 1 يناير 2027.
النص الرسمي على ifrs.org، وراجع إيضاحات القوائم المالية لموضع هذه الإفصاحات.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 7: الأدوات المالية: الإفصاحات». واعتمدته الهيئة مع تعديل سعودي جوهري: أُضيفت فقرات جديدة (42هـ أ إلى 42هـ هـ) تتناول إفصاحات صيغ التمويل المتوافقة مع الشريعة — المرابحة والتورّق والصكوك والقرض الحسن والإجارة والاستصناع والمضاربة. فالمنشأة السعودية التي تتعامل بهذه الصيغ عليها إفصاحات لا يعرفها النص الدولي الأصلي.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الغرض من إفصاحات الأدوات المالية؟
تمكين قارئ القوائم من تقييم أهمية الأدوات المالية لمركز المنشأة وأدائها، وطبيعة ومدى المخاطر الناشئة عنها خلال الفترة وفي تاريخ التقرير، وكيف تدير المنشأة تلك المخاطر.
هل يطبَّق المعيار على المنشآت الصغيرة؟
يطبَّق على كل المنشآت سواء حملت أدوات مالية قليلة أو كثيرة. لكن هناك إعفاءات عملية، منها عدم الإفصاح عن القيمة العادلة حين تكون القيمة الدفترية تقريباً معقولاً لها.
ما المطلوب في إفصاح مخاطر السيولة؟
تحليل استحقاق للالتزامات المالية غير المشتقة بآجالها التعاقدية المتبقية وبتدفقات غير مخصومة، وتحليل للمشتقات حين تكون آجالها جوهرية، ووصف لكيفية إدارة المخاطر.
ما هو تحليل الحساسية المطلوب؟
تحليل لكل نوع من مخاطر السوق يبيّن أثر التغيّرات الممكنة بشكل معقول في متغيّر المخاطر على الربح أو الخسارة وعلى حقوق الملكية، مع الطرق والافتراضات وأي تغيّر عن الفترة السابقة.
هل يجوز استخدام مصفوفة المخصصات؟
نعم، يسمح المعيار بمصفوفة المخصصات لعرض القيم الدفترية الإجمالية بحسب درجة التصنيف الائتماني في حالة الذمم التجارية وذمم الإيجار.