
القوائم المالية المنفصلة: الخيارات الثلاثة وأثرها
ما القوائم المالية المنفصلة ومتى تُعدّ، والخيارات الثلاثة لقياس الاستثمار في الشركات التابعة والزميلة، ومعالجة التوزيعات.
الكاتب:سامي الحيدري
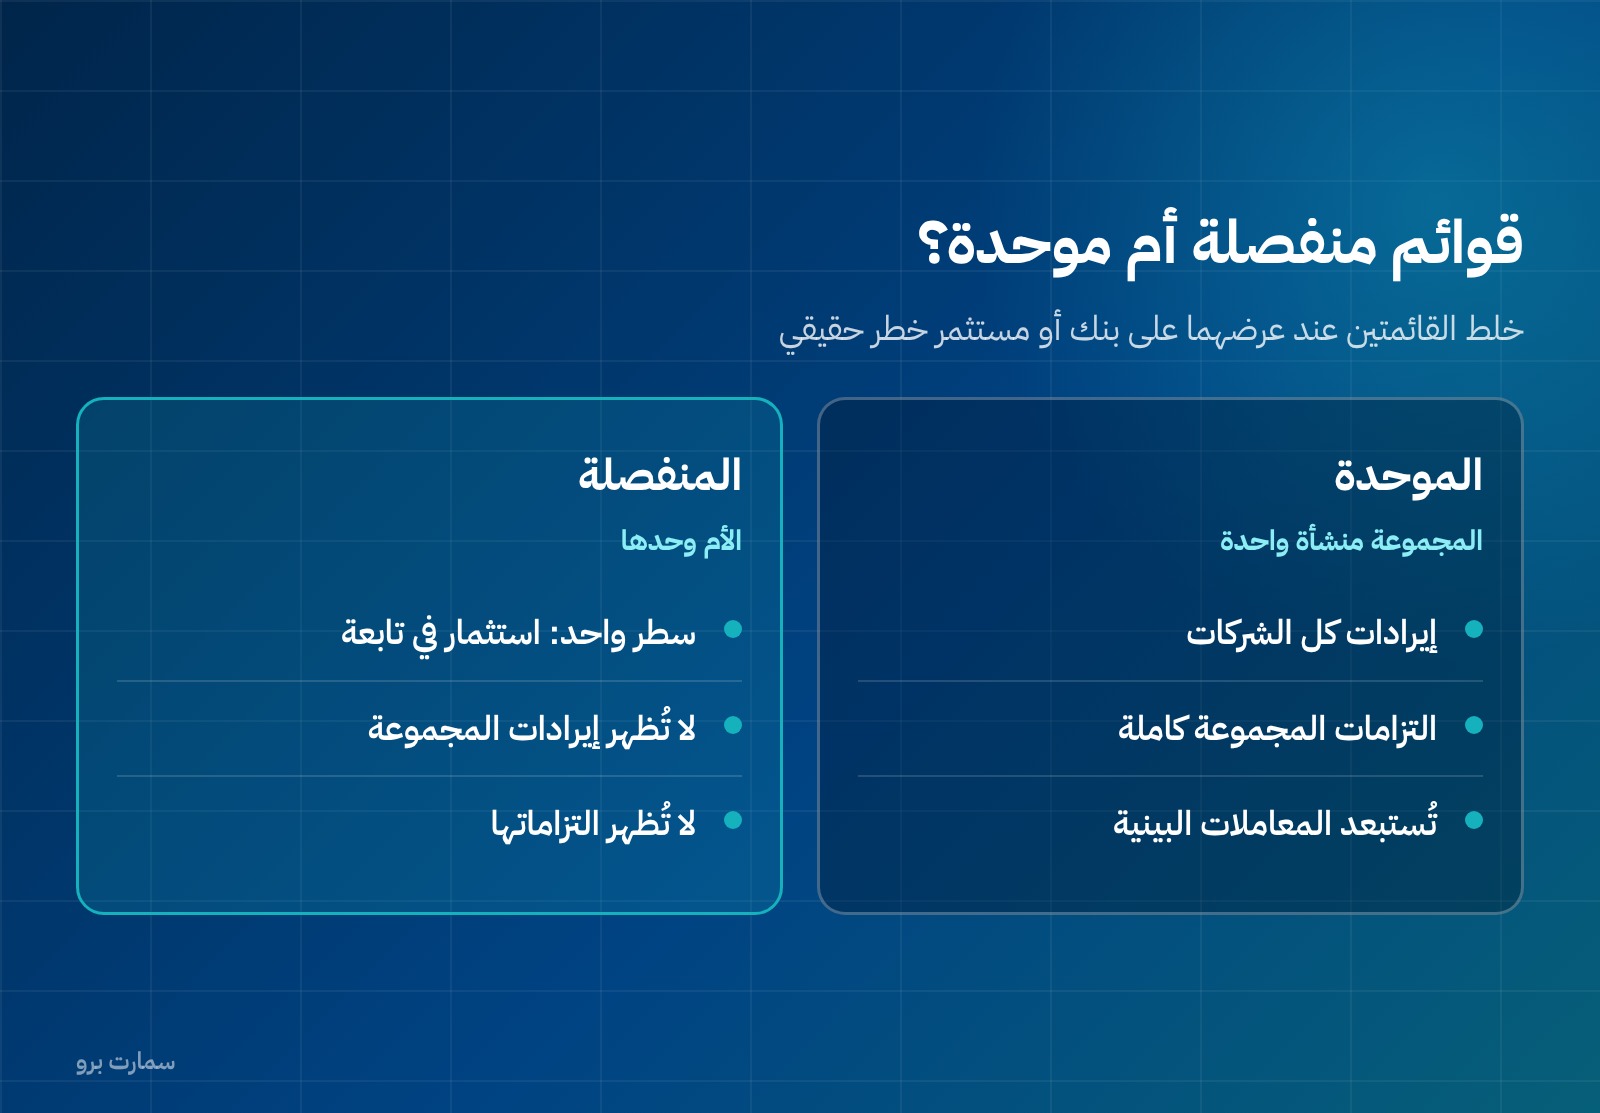
كثير من المحاسبين يخلط بين قائمتين مختلفتين تماماً: القوائم المالية الموحدة التي تعرض المجموعة كأنها منشأة واحدة، والقوائم المالية المنفصلة التي تعرض الشركة الأم وحدها ويظهر فيها الاستثمار في الشركة التابعة بنداً واحداً. والمعيار الذي يحكم الثانية هو معيار المحاسبة الدولي 27.
وأول ما يجب تصحيحه: عنوان المعيار اليوم هو «القوائم المالية المنفصلة» فقط. أما «القوائم المالية الموحدة والمنفصلة» فعنوانٌ قديم تغيّر في مراجعة مايو 2011، ولا يزال كثير من المراجع العربية والإنجليزية يستخدمه.
متى تُعدّ القوائم المالية المنفصلة؟
المعيار لا يُلزم أي منشأة بإعداد قوائم مالية منفصلة. يُطبَّق فقط حين تختار المنشأة إعدادها، أو حين تُلزمها بذلك الأنظمة المحلية. فإن أُعدّت وفق المعايير الدولية وجب اتباع هذا المعيار.
والتوحيد نفسه خارج نطاقه تماماً — ذلك شأن المعيار 10 — كما أن آليات طريقة حقوق الملكية التفصيلية شأن المعيار 28.
الخيارات الثلاثة لقياس الاستثمار
هذه هي عقدة المعيار. تُحاسَب الاستثمارات في الشركات التابعة والمشاريع المشتركة والشركات الزميلة بواحد من ثلاثة:
| الخيار | ما يظهر في قائمة الدخل | أثره على حقوق الملكية |
|---|---|---|
| التكلفة | التوزيعات المستلمة فقط | ثابت ما لم ينخفض الاستثمار |
| وفق المعيار 9 | تغيّرات القيمة العادلة | يتحرّك مع السوق |
| طريقة حقوق الملكية | الحصة في نتائج المستثمَر فيها | يتحرّك مع أداء التابعة |
والشرط الحاكم: تطبّق المنشأة المعالجة ذاتها لكل فئة من الاستثمارات. فلا تقيس شركة تابعة بالتكلفة وأخرى بالقيمة العادلة بلا أساس. أما الاستثمارات المحتفظ بها للبيع أو للتوزيع فتخضع للمعيار 5.
وخيار طريقة حقوق الملكية هو الأحدث: أُضيف بتعديل صادر في أغسطس 2014، نافذ للفترات التي تبدأ في أو بعد 1 يناير 2016.
معالجة التوزيعات
يُعترف بالتوزيع من شركة تابعة أو مشروع مشترك أو شركة زميلة حين يثبت الحق في استلامه، لا حين يصل النقد. ثم:
- إن كانت المعالجة بالتكلفة أو وفق المعيار 9: يُعترف بالتوزيع في الربح أو الخسارة.
- إن كانت المعالجة بطريقة حقوق الملكية: يُخفَّض التوزيع من القيمة الدفترية للاستثمار ولا يمرّ بقائمة الدخل.
وهذا الفرق يقلب صورة ربحية الشركة الأم في قوائمها المنفصلة رأساً على عقب، وهو ما يجعل اختيار الطريقة قراراً لا إجراءً.
حالة إعادة التنظيم بإدخال أم جديدة
حين تُنشَأ شركة أم جديدة فوق هيكل قائم، يقيس المعيار التكلفة قياساً خاصاً متى تحققت ثلاثة شروط: أن تحصل الأم الجديدة على السيطرة بإصدار أدوات حقوق ملكية مقابل الأدوات القائمة، وأن تبقى أصول المجموعة والتزاماتها كما هي قبل العملية وبعدها مباشرة، وأن تبقى حصص الملاك السابقين النسبية دون تغيير.
عندها تقيس الأم الجديدة التكلفة بالقيمة الدفترية لحصتها من بنود حقوق ملكية الأم الأصلية، لا بالقيمة العادلة. والحكم نفسه يمتد إلى منشآت ليست أمّاً. والغاية منع توليد أرباح أو شهرة من إعادة تنظيم لم يتغيّر فيها شيء اقتصادياً.
الإفصاحات المطلوبة
المنشأة الأم التي استفادت من إعفاء المعيار 10 وامتنعت عن التوحيد تفصح عن:
- أن هذه القوائم منفصلة، وأن الإعفاء استُخدم.
- اسم وعنوان المنشأة التي تتاح قوائمها الموحدة للعموم، وأين تُحصَّل.
- قائمة بالاستثمارات الجوهرية في الشركات التابعة والمشاريع المشتركة والشركات الزميلة.
- الطريقة المحاسبية المستخدمة لتلك الاستثمارات.
وأي منشأة أم أخرى، أو مستثمر له سيطرة مشتركة أو نفوذ مؤثر، يحدّد القوائم المعدّة وفق المعايير 10 و11 و28، ويذكر أن قوائمه منفصلة، وأسباب إعدادها إن لم يكن النظام يلزمه بها.
مثال يوضّح أثر اختيار الطريقة
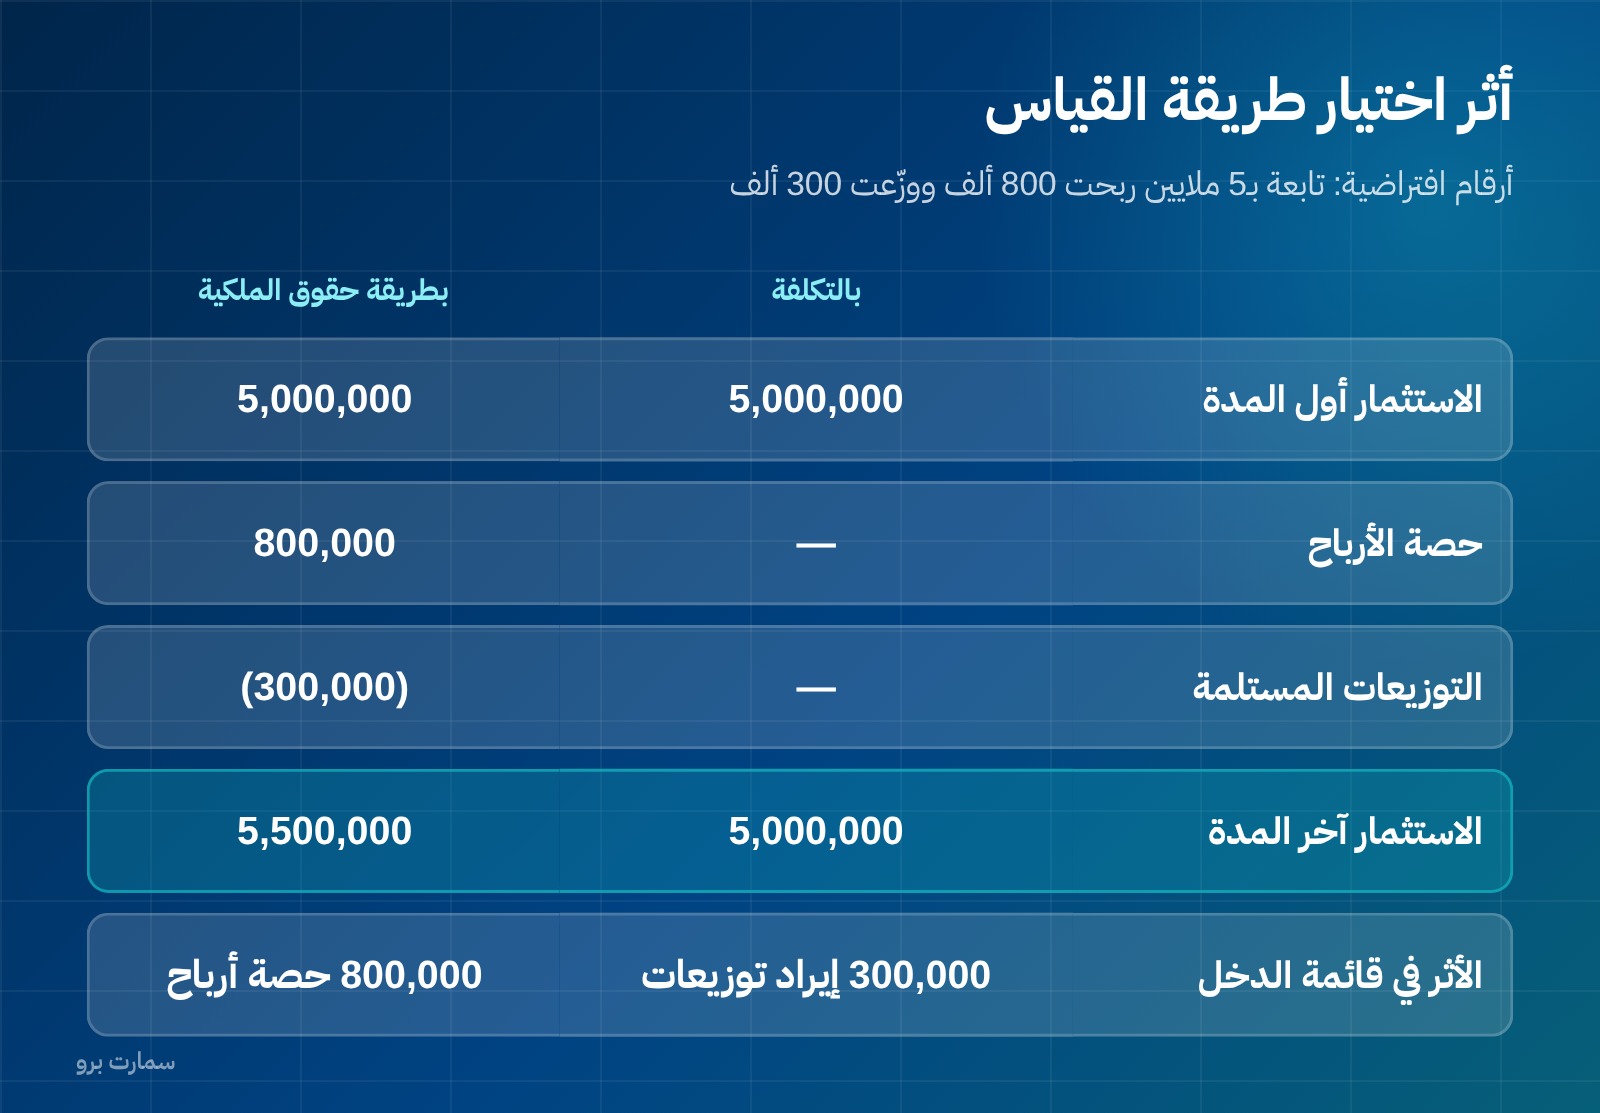
الأرقام التالية افتراضية لتوضيح الطريقة. شركة أم تملك 100% من شركة تابعة اشترتها بـ5,000,000 ريال. حققت التابعة ربحاً 800,000 ريال ووزّعت 300,000 ريال:
| البند | بالتكلفة | بطريقة حقوق الملكية |
|---|---|---|
| الاستثمار أول المدة | 5,000,000 | 5,000,000 |
| حصة الأرباح | — | 800,000 |
| التوزيعات المستلمة | — | (300,000) |
| الاستثمار آخر المدة | 5,000,000 | 5,500,000 |
| الأثر في قائمة دخل الأم | 300,000 إيراد توزيعات | 800,000 حصة أرباح |
نفس الواقع الاقتصادي، ورقمان مختلفان في قائمة الدخل، وفرق 500,000 ريال في قيمة الاستثمار. ولهذا يشترط المعيار اتساق المعالجة داخل كل فئة، ويطلب الإفصاح عن الطريقة المستخدمة.
علاقة ذلك بالزكاة والضريبة
الوعاء الزكوي يُبنى على عناصر محددة نظاماً، والاستثمارات طويلة الأجل من بنود الحسم. فتغيير طريقة قياس الاستثمار يغيّر رقم القيمة الدفترية الذي ينطلق منه الحساب. وهذا سبب إضافي لتثبيت الطريقة وتوثيقها بدل تغييرها من سنة لأخرى. وللتفصيل راجع الضريبة المؤجلة.
خطأ شائع يستحق الانتباه
كثير من المنشآت في السعودية تُعدّ قوائم للشركة الأم وحدها وتسمّيها «قوائم الشركة»، ثم تعاملها وكأنها قوائم المجموعة عند عرضها على بنك أو مستثمر. هذا خلط خطر: القوائم المنفصلة لا تُظهر إيرادات المجموعة ولا التزاماتها، بل تُظهر بنداً واحداً اسمه «استثمار في شركات تابعة». ومن يقرأها على أنها صورة المجموعة يقرأ شيئاً آخر تماماً. وراجع إيضاحات القوائم المالية لتعرف ما يجب الإفصاح عنه.
المعيار نافذ للفترات التي تبدأ في أو بعد 1 يناير 2013، ونصّه على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 27: القوائم المالية المنفصلة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الفرق بين القوائم المالية المنفصلة والموحدة؟
الموحدة تعرض المجموعة كأنها منشأة واحدة بعد استبعاد المعاملات بين شركاتها. أما المنفصلة فتعرض الشركة الأم وحدها، ويظهر فيها الاستثمار في الشركات التابعة بنداً واحداً.
هل إعداد القوائم المالية المنفصلة إلزامي؟
المعيار لا يُلزم أي منشأة بإعدادها. يُطبَّق فقط حين تختار المنشأة إعدادها أو حين تُلزمها بذلك الأنظمة المحلية.
ما خيارات قياس الاستثمار في الشركات التابعة؟
ثلاثة: التكلفة، أو وفق المعيار الدولي 9، أو طريقة حقوق الملكية. ويجب تطبيق المعالجة ذاتها لكل فئة من الاستثمارات.
كيف يُعالَج التوزيع المستلم من شركة تابعة؟
يُعترف به حين يثبت الحق في استلامه. ويُسجَّل في الربح أو الخسارة إلا إذا كانت المنشأة تستخدم طريقة حقوق الملكية، فحينها يُخفَّض من القيمة الدفترية للاستثمار.
هل تغيّر عنوان المعيار؟
نعم. العنوان الحالي «القوائم المالية المنفصلة» منذ مراجعة مايو 2011. أما «القوائم المالية الموحدة والمنفصلة» فعنوان قديم لا يزال يتردد في المراجع الثانوية.