
القطاعات التشغيلية: متى تُفصح عنها وكيف تُحدَّد؟
كيف تُحدَّد القطاعات التشغيلية وفق المعيار الدولي 8، ومن هو متخذ القرار التشغيلي الرئيسي، وما عتبات العشرة والخمسة والسبعين بالمئة.
الكاتب:سامي الحيدري
منشأة تبيع في ثلاثة قطاعات مختلفة وتعرض رقماً واحداً للإيراد تُخفي عن القارئ أهم ما يحتاجه: أين يُصنع الربح وأين يُستنزف. والمعيار الدولي للتقرير المالي 8 يعالج ذلك بإلزام المنشآت المدرجة بالإفصاح عن القطاعات التشغيلية.
ومبدؤه الجوهري: أن تُفصح المنشأة عن معلومات تمكّن القارئ من تقييم طبيعة الأنشطة التي تزاولها وآثارها المالية، والبيئات الاقتصادية التي تعمل فيها. وهذا المبدأ هو الذي يحكم تحديد القطاعات ومحتوى إفصاحاتها معاً.
من يخضع للمعيار؟
يطبَّق على المنشآت التي تُتداول أدوات دينها أو حقوق ملكيتها في سوق عام، أو التي تقدّم قوائمها لجهة تنظيمية بغرض إصدار أدوات في سوق عام.
وفقرة مهمة لغير الخاضعين: المنشأة غير الملزمة التي تختار عرض معلومات غير متوافقة مع المعيار لا يجوز أن تصفها بأنها «معلومات قطاعية». فإما الالتزام الكامل وإما تسمية أخرى.
متخذ القرار التشغيلي الرئيسي
تعريف القطاع التشغيلي يدور حول هذا المفهوم. القطاع التشغيلي مكوّن:
- يزاول أنشطة أعمال يكسب منها إيرادات ويتكبّد مصروفات.
- تُراجَع نتائجه التشغيلية بانتظام من متخذ القرار التشغيلي الرئيسي لتخصيص الموارد وتقييم الأداء.
- تتوافر عنه معلومات مالية منفصلة.
ومتخذ القرار التشغيلي الرئيسي وظيفة لا مسمّى وظيفي، وغالباً ما يكون الرئيس التنفيذي أو الرئيس التنفيذي للعمليات. والمعنى العملي: قطاعاتك المفصح عنها يجب أن تطابق الطريقة التي تُدار بها منشأتك فعلاً، لا تقسيماً تصنعه لأغراض التقرير.
ومقار الشركات وبعض الإدارات الوظيفية ليست قطاعات تشغيلية، وكذلك خطط منافع ما بعد التوظيف.
التجميع: خمسة شروط متماثلة
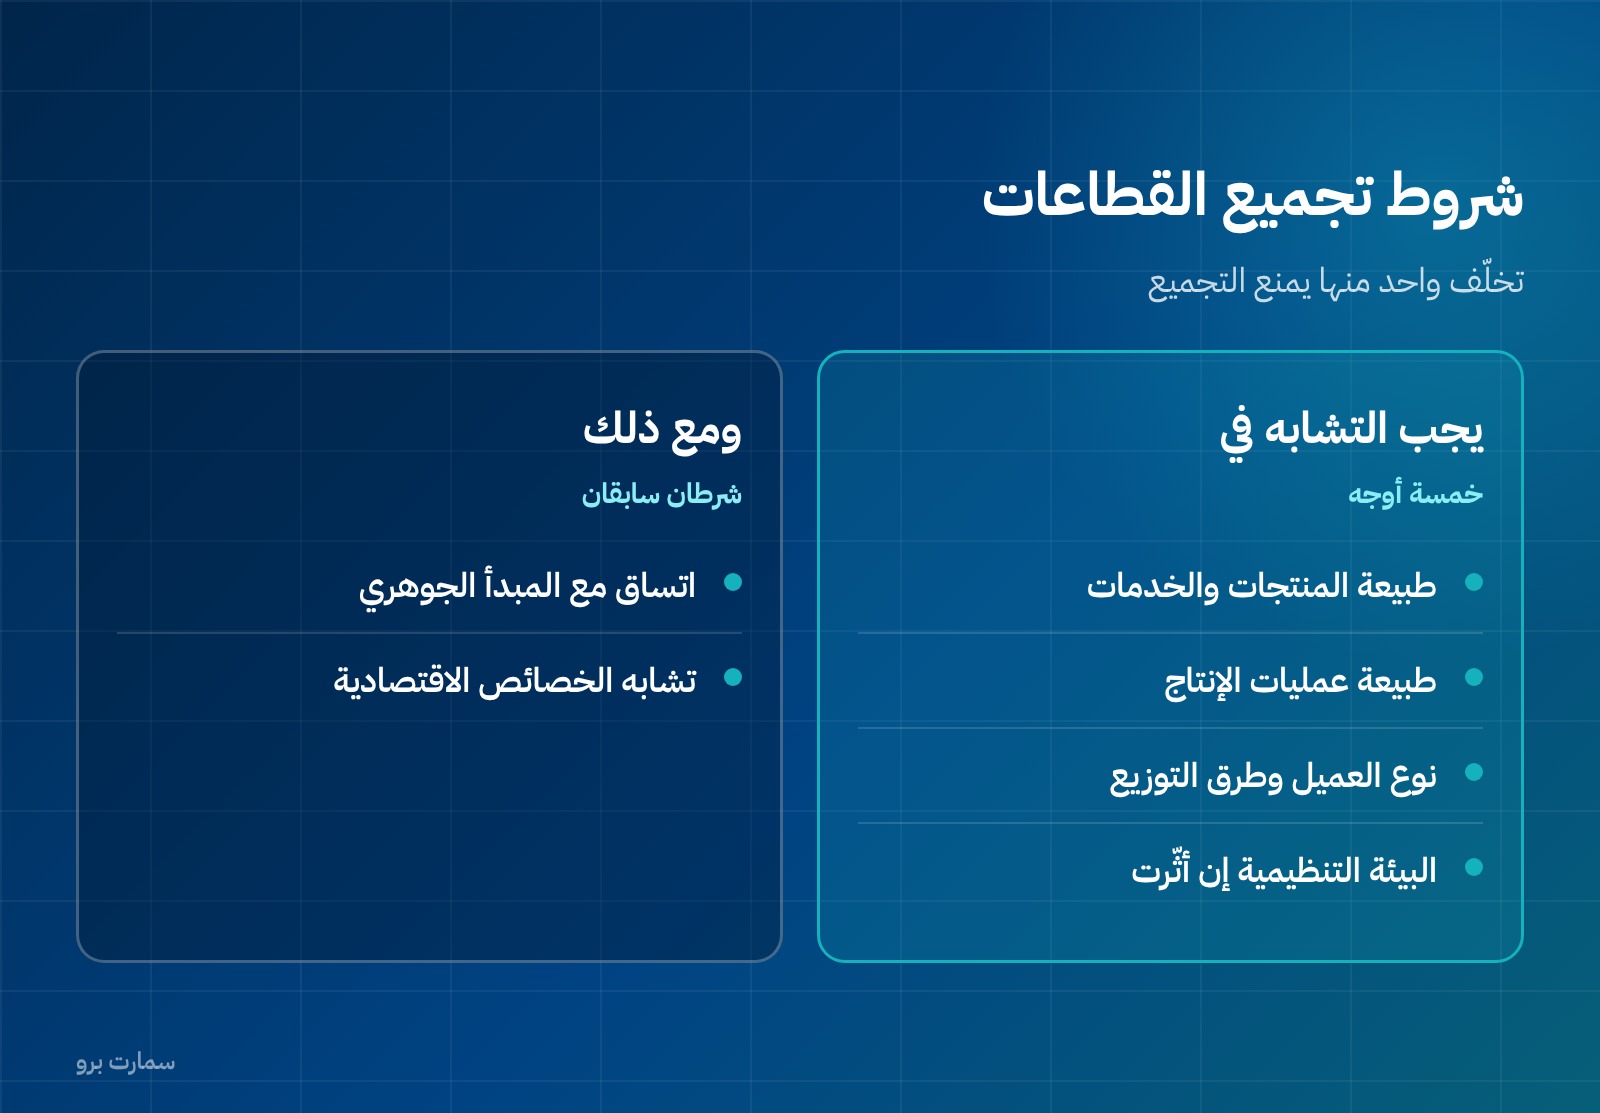
يجوز تجميع قطاعين أو أكثر فقط إذا كان التجميع متسقاً مع المبدأ الجوهري، وكانت خصائصها الاقتصادية متشابهة، وكانت متشابهة في كل مما يلي:
- طبيعة المنتجات والخدمات.
- طبيعة عمليات الإنتاج.
- نوع أو فئة العميل.
- طرق التوزيع.
- طبيعة البيئة التنظيمية، إن كان لها أثر.
تخلّف واحد من هذه يمنع التجميع.
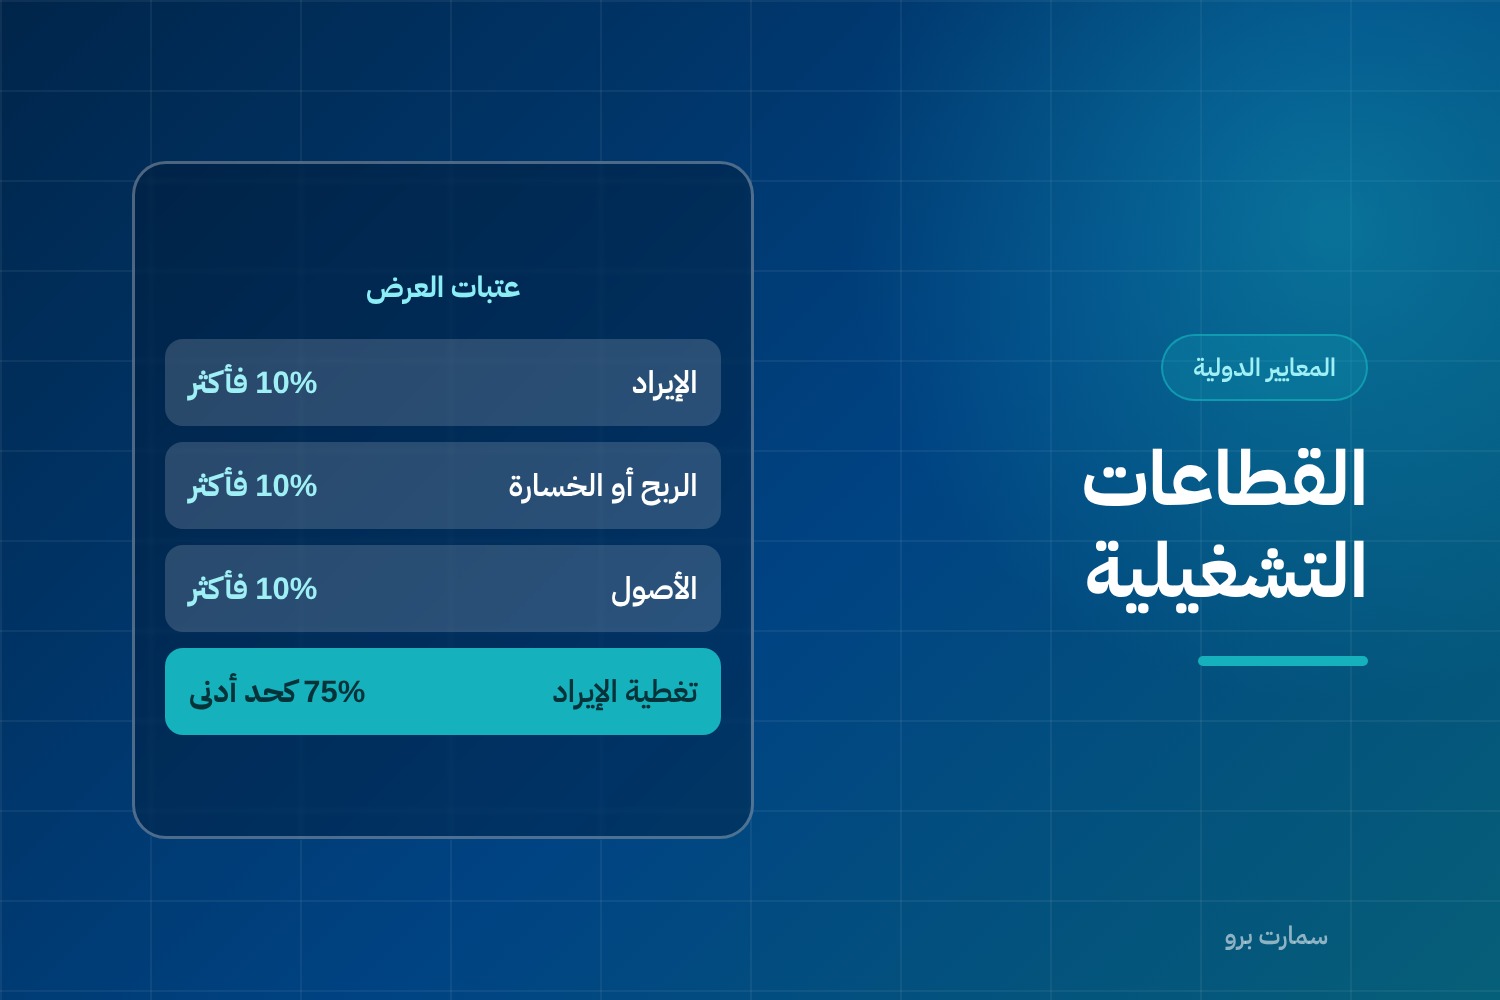
العتبات الكمية لعرض القطاعات التشغيلية
| الاختبار | الحد |
|---|---|
| الإيراد المعلن (شاملاً البيني) | 10% فأكثر من إيرادات كل القطاعات مجتمعة |
| المبلغ المطلق للربح أو الخسارة | 10% فأكثر من الأكبر بين مجموع أرباح القطاعات الرابحة ومجموع خسائر الخاسرة |
| الأصول | 10% فأكثر من أصول كل القطاعات مجتمعة |
واستيفاء أي واحد منها يجعل القطاع واجب العرض.
ثم يأتي اختبار الخمسة والسبعين بالمئة: تُضاف قطاعات حتى تشمل القطاعات المعروضة ما لا يقل عن 75% من الإيراد الخارجي للمنشأة. وما تبقّى يُجمَّع في فئة «قطاعات أخرى». ويشير المعيار إلى حدّ عملي لعدد القطاعات، يُنظر فيه متى تجاوزت الإفصاحات عشرة قطاعات.
منهج الإدارة في القياس
تُعرض المبالغ كما تُرفع لمتخذ القرار التشغيلي الرئيسي، لا كما تُحسب وفق المعايير. وإذا استخدم أكثر من مقياس للربح أو الخسارة، يُعرض الأقرب اتساقاً مع المبالغ في القوائم المالية.
ولهذا المنهج ثمن: وجوب مطابقات بين إجمالي إيرادات القطاعات وأرباحها وأصولها والتزاماتها وبين المبالغ المقابلة في قوائم المنشأة، مع تحديد ووصف بنود المطابقة الجوهرية.
الإفصاحات على مستوى المنشأة
وهذه مطلوبة حتى لو كان للمنشأة قطاع واحد معروض:
- الإيراد الخارجي بحسب المنتج والخدمة أو مجموعة المنتجات المتشابهة.
- الإيراد الخارجي والأصول غير المتداولة موزّعة بين بلد المقر وإجمالي البلدان الأجنبية، مع إفراد كل بلد أجنبي جوهري.
- العملاء الرئيسيون: إذا بلغ إيراد عميل خارجي واحد 10% فأكثر من إيرادات المنشأة، يُفصح عن ذلك وعن إجمالي الإيراد من كل عميل كهذا والقطاع الذي يعرضه. والمنشآت تحت سيطرة مشتركة تُعامَل عميلاً واحداً. وهوية العميل لا يلزم الإفصاح عنها.
وإفصاح العملاء الرئيسيين من أنفع ما في المعيار للمستثمر: فهو يكشف خطر التركّز الذي لا يظهر في أي رقم آخر.
عند تغيّر الهيكل الداخلي
تُعاد صياغة معلومات القطاعات للفترات السابقة بعد تغيير الهيكل الداخلي، ما لم تكن المعلومات غير متاحة وتكلفة إعدادها باهظة. وعندها تُعرض معلومات الفترة الحالية على الأساسين القديم والجديد معاً.
مثال على تطبيق العتبات
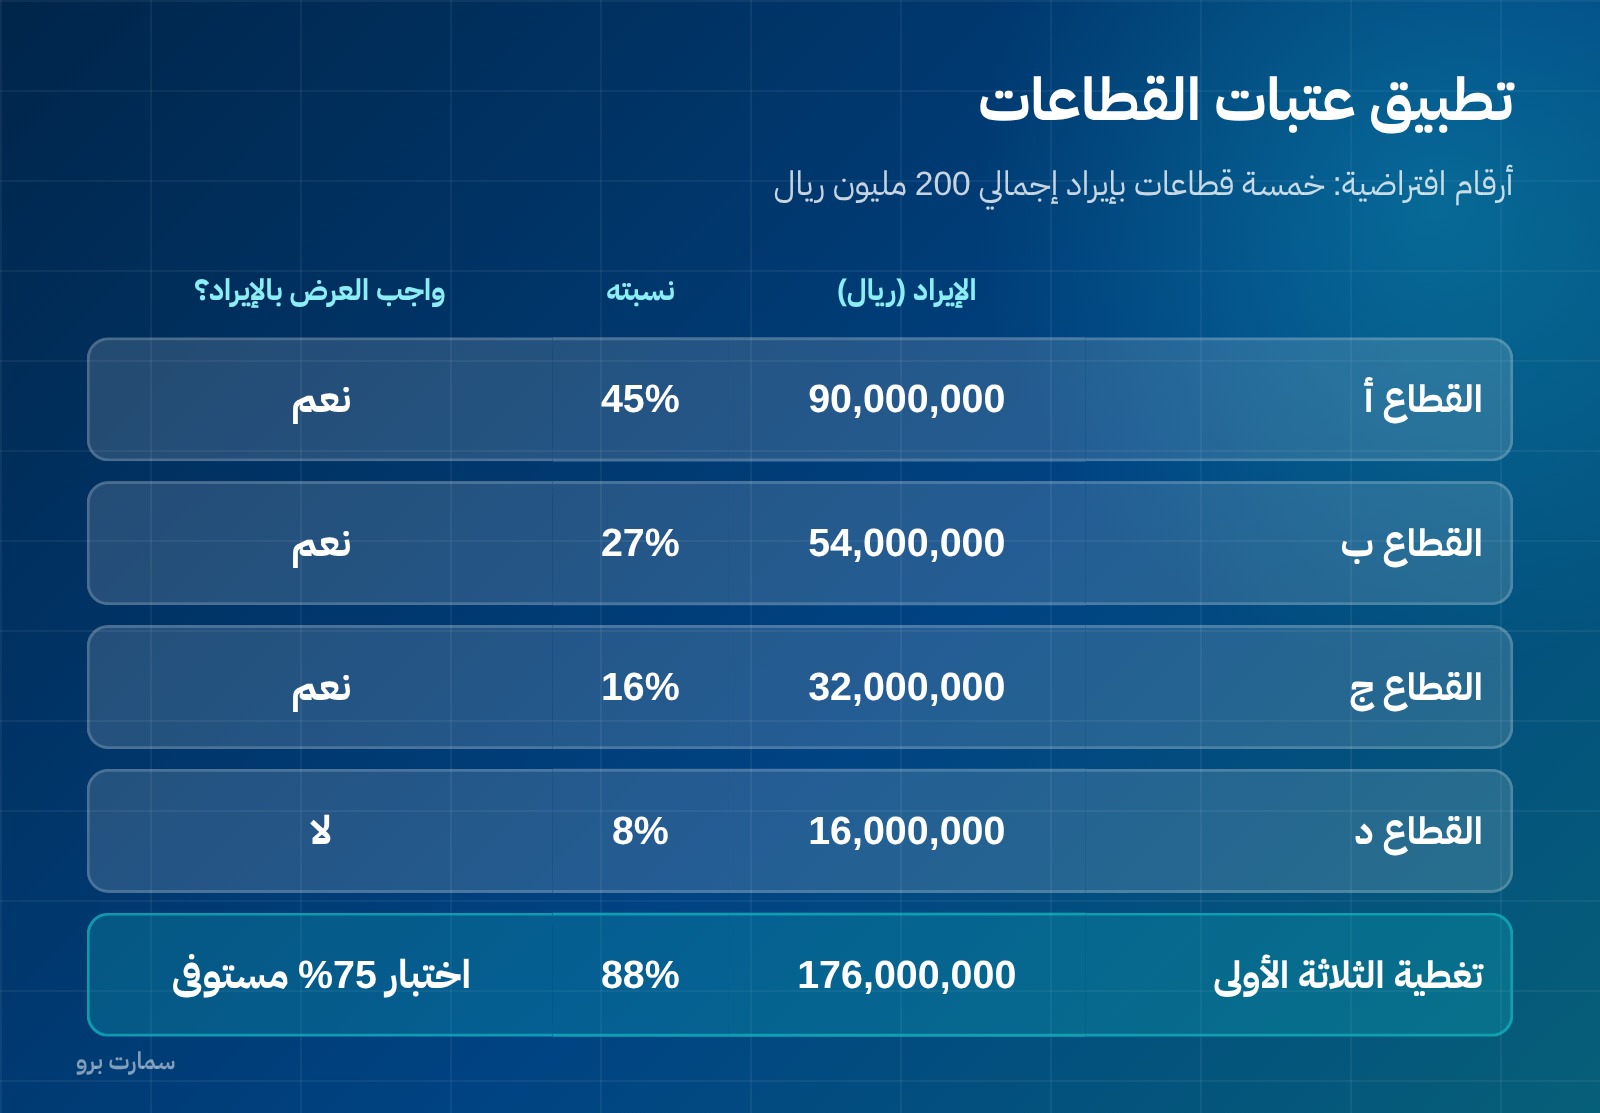
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة لها خمسة قطاعات تشغيلية بإيرادات إجمالية 200,000,000 ريال:
| القطاع | الإيراد (ريال) | نسبته | واجب العرض؟ |
|---|---|---|---|
| أ | 90,000,000 | 45% | نعم |
| ب | 54,000,000 | 27% | نعم |
| ج | 32,000,000 | 16% | نعم |
| د | 16,000,000 | 8% | لا باختبار الإيراد |
| هـ | 8,000,000 | 4% | لا |
القطاعات الثلاثة الأولى تغطي 88% من الإيراد، فاختبار الخمسة والسبعين بالمئة مستوفى ولا حاجة لإضافة القطاع «د» بسببه. لكن يبقى اختبار الربح والأصول: فلو كان القطاع «د» يحمل 12% من أصول القطاعات لصار واجب العرض باختبار مستقل. ومن ينظر إلى الإيراد وحده يسقط قطاعات واجبة.
الإفصاحات المطلوبة لكل قطاع
لكل قطاع معروض يُفصح عن مقياس للربح أو الخسارة، وعن الأصول والالتزامات إن كانت تُرفع بانتظام لمتخذ القرار التشغيلي الرئيسي. ويُضاف — متى كانت مدرجة في المقياس أو مراجَعة منه — الإيراد الخارجي والإيراد البيني، وإيراد الفوائد ومصروفها، والإهلاك والإطفاء، والبنود الجوهرية من الدخل والمصروف، والحصة في أرباح المستثمَر فيها بطريقة حقوق الملكية، والضريبة، والبنود غير النقدية الجوهرية.
ما يعنيه هذا لمنشأة غير مدرجة
المنشأة غير المدرجة ليست ملزمة. لكن منطق المعيار يظل أداة إدارية ممتازة: تقسيم النتائج بحسب الطريقة التي تُدار بها المنشأة، لا بحسب دليل الحسابات. وهذا ما تفعله مراكز التكلفة في نظام محاسبي سليم. راجع نسب التحليل المالي وقائمة الدخل.
المعيار نافذ من 1 يناير 2009، ونصّه على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 8: القطاعات التشغيلية». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما هو القطاع التشغيلي؟
مكوّن يزاول أنشطة أعمال يكسب منها إيرادات ويتكبّد مصروفات، وتُراجَع نتائجه بانتظام من متخذ القرار التشغيلي الرئيسي لتخصيص الموارد وتقييم الأداء، وتتوافر عنه معلومات مالية منفصلة.
من هو متخذ القرار التشغيلي الرئيسي؟
وظيفة لا مسمّى وظيفي، وغالباً الرئيس التنفيذي أو الرئيس التنفيذي للعمليات. وتحديده مهم لأن القطاعات المفصح عنها يجب أن تطابق الطريقة التي تُدار بها المنشأة فعلاً.
ما العتبات الكمية للقطاع الواجب عرضه؟
استيفاء أي من ثلاثة: إيراد يبلغ 10% فأكثر من إيرادات كل القطاعات، أو ربح أو خسارة مطلقة تبلغ 10% فأكثر من الأكبر بين مجموع الأرباح ومجموع الخسائر، أو أصول تبلغ 10% فأكثر من إجمالي أصول القطاعات.
ما اختبار الـ75%؟
تُضاف قطاعات حتى تشمل القطاعات المعروضة ما لا يقل عن 75% من الإيراد الخارجي للمنشأة، ويُجمَّع ما تبقّى في فئة «قطاعات أخرى».
هل يجب الإفصاح عن هوية العميل الرئيسي؟
لا. يُفصح عن وجود عميل خارجي يبلغ إيراده 10% فأكثر من إيرادات المنشأة، وعن إجمالي الإيراد منه والقطاع الذي يعرضه، دون الإفصاح عن هويته.