
قائمة الدخل: كيف تُبنى وكيف تُقرأ بشكل صحيح
ما الذي تحتويه قائمة الدخل، الفرق بين العرض حسب الطبيعة وحسب الوظيفة، كيف تُقرأ هوامشها، وما الذي يتغيّر فيها مع المعيار الدولي 18.
الكاتب:سامي الحيدري
قائمة الدخل هي الورقة التي يفتحها البنك أولاً، ويقارنها المستثمر بالمنافسين، وتُبنى منها أرقام الضريبة. ومع ذلك يقرؤها كثير من أصحاب المنشآت من أسفل فقط: رقم صافي الربح. وهذا يُفوّت ما تقوله القائمة فعلاً — من أين جاء الربح، وهل مصدره نشاطك الأساسي أم حدث لمرة واحدة، وهل الهامش يتحسّن أم يتآكل.
ما الذي تحتويه قائمة الدخل
القائمة تعرض أداء المنشأة عن فترة — شهر أو ربع أو سنة — لا في لحظة. وهذا فرق جوهري عن قائمة المركز المالي التي تصوّر لحظة بعينها.
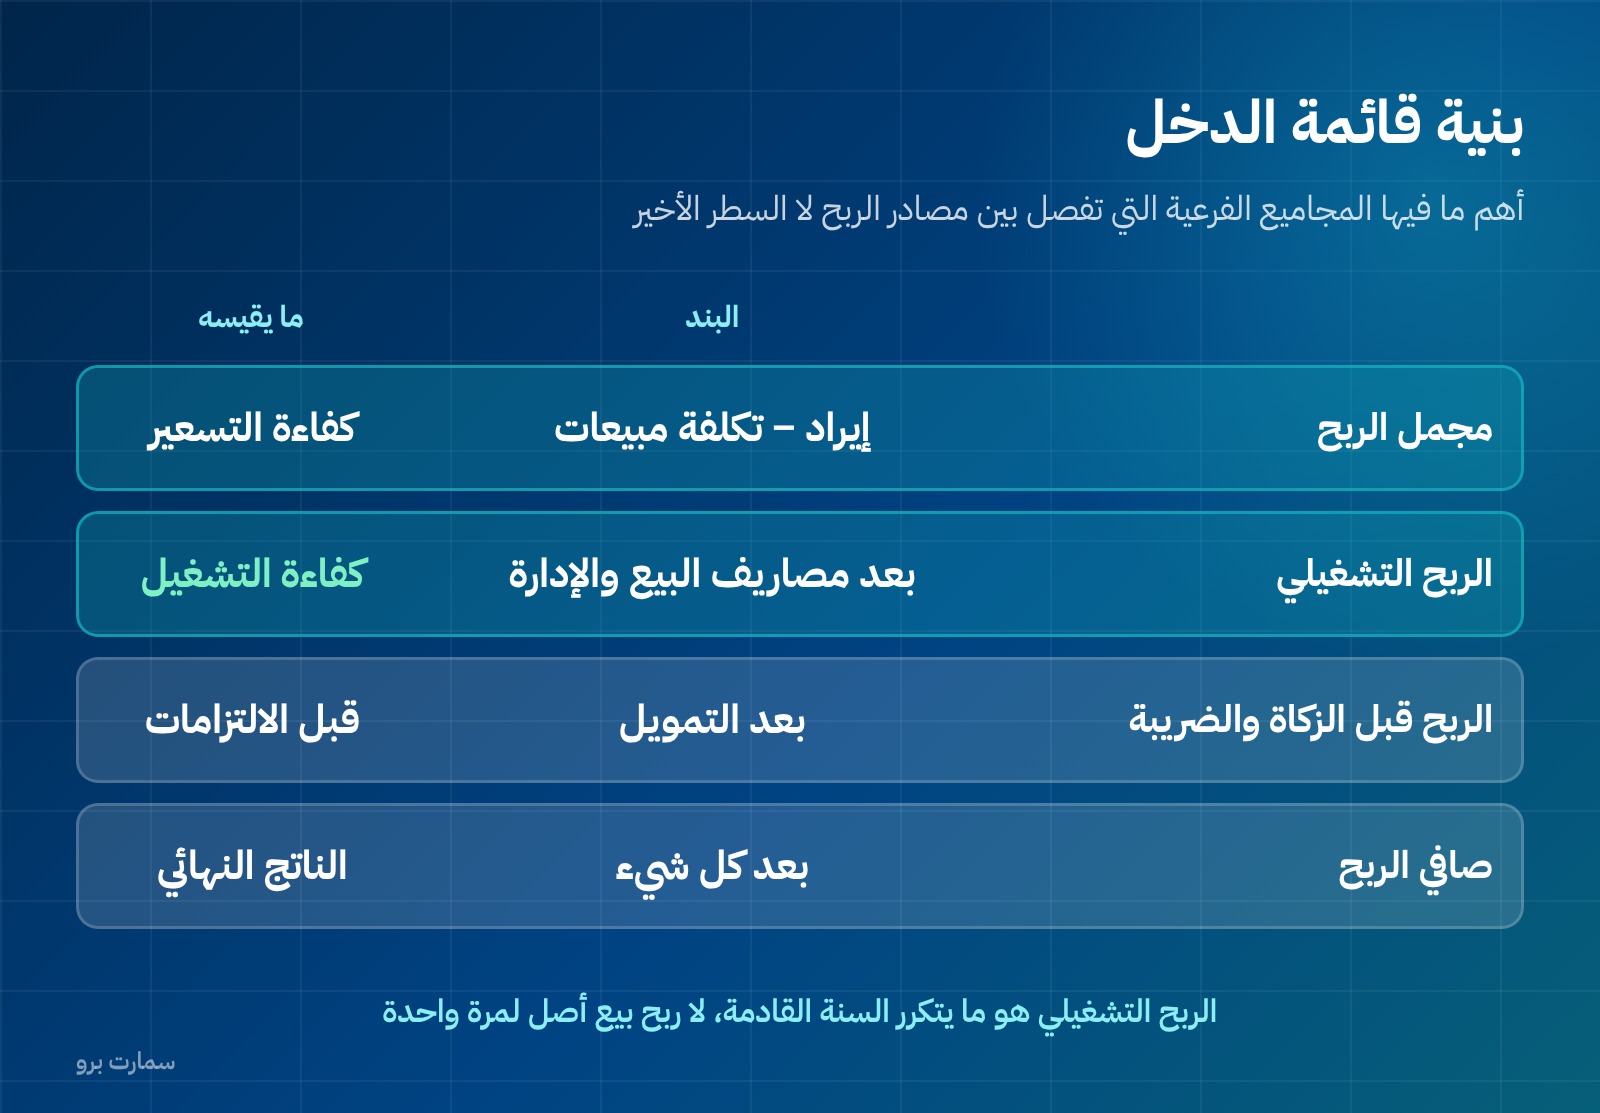
بنيتها التقليدية:
| البند | المعنى |
|---|---|
| الإيرادات | قيمة ما سلّمته للعملاء فعلاً خلال الفترة |
| تكلفة المبيعات | التكلفة المباشرة لما سُلّم |
| مجمل الربح | الإيرادات ناقص تكلفة المبيعات |
| مصاريف البيع والتوزيع | ما أُنفق لجلب المبيعات |
| المصاريف الإدارية والعمومية | ما يُنفق لتشغيل المنشأة |
| الربح التشغيلي | ناتج النشاط الأساسي |
| إيرادات ومصاريف أخرى | بنود خارج النشاط الأساسي |
| أعباء التمويل | تكلفة القروض والتسهيلات |
| الربح قبل الزكاة والضريبة | قبل الالتزامات النظامية |
| الزكاة وضريبة الدخل | بحسب خضوع المنشأة |
| صافي الربح | الناتج النهائي |
ولاحظ أن أهم ما في القائمة ليس السطر الأخير بل المجاميع الفرعية التي تفصل بين مصادر الربح.
كيف تُعرَض المصروفات: الطبيعة أم الوظيفة
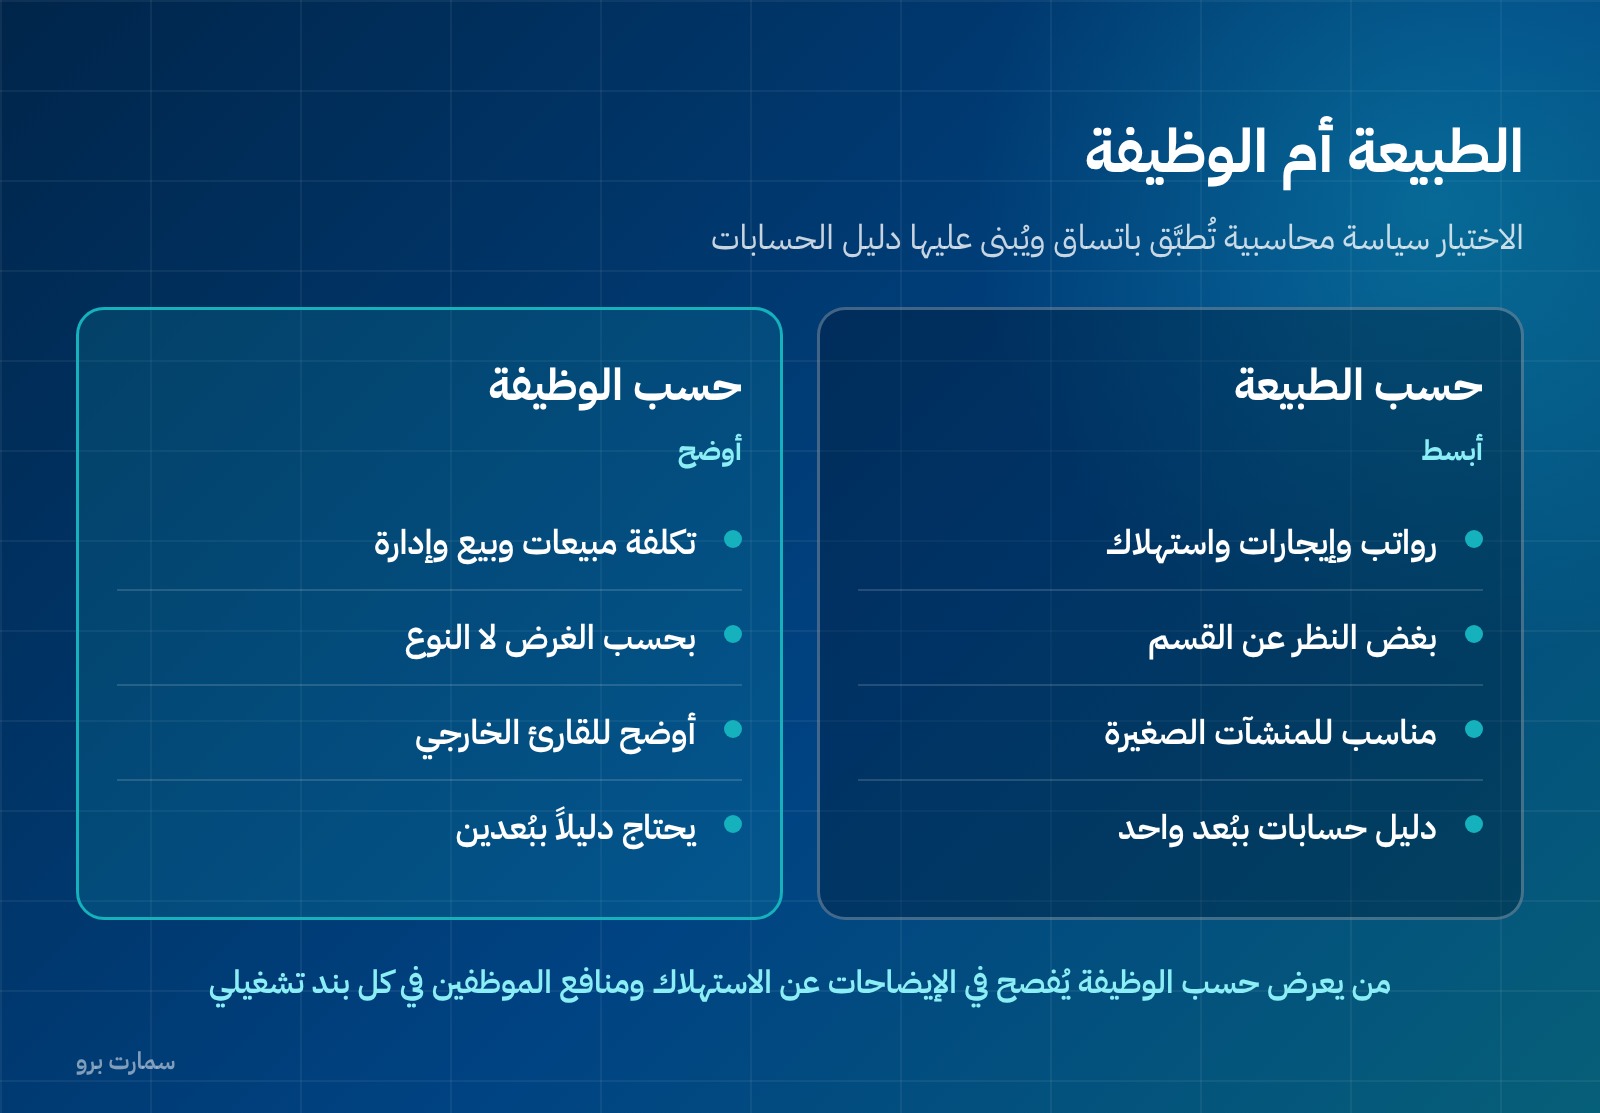
هناك أسلوبان مقبولان، والاختيار سياسة محاسبية تُطبَّق باتساق:
حسب الطبيعة: تُعرَض المصروفات بنوعها — رواتب، إيجارات، استهلاك، مواد خام، كهرباء — بغض النظر عن القسم الذي أنفقها. أبسط في التطبيق ومناسب للمنشآت الصغيرة.
حسب الوظيفة: تُعرَض بحسب الغرض — تكلفة مبيعات، مصاريف بيع وتوزيع، مصاريف إدارية. أوضح للقارئ الخارجي لكنه يتطلب توزيع المصروف الواحد على أكثر من وظيفة.
المنشأة التي تعرض حسب الوظيفة تحتاج دليل حسابات ببُعدين: الطبيعة والوظيفة. وهذا قرار يُتخذ عند بناء دليل الحسابات لا عند الإقفال.
ما الذي يتغيّر مع المعيار الدولي 18
اعتمدت الهيئة السعودية للمراجعين والمحاسبين المعيار الدولي للتقرير المالي 18 ليحل محل معيار المحاسبة الدولي 1، ويسري على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م مع إتاحة التطبيق المبكر. وأثره على هذه القائمة تحديداً هو الأكبر:
- تُصنَّف البنود إلى فئات: تشغيلي، استثماري، تمويلي، إضافة إلى ضرائب الدخل والعمليات غير المستمرة.
- يظهر مجموعان فرعيان إلزاميان: الربح التشغيلي، والربح قبل التمويل وضرائب الدخل.
- تُفصح المنشأة عن مؤشرات الأداء المحددة من الإدارة في إيضاح واحد مع مطابقتها.
أي أن «الربح التشغيلي» يصبح رقماً بتعريف موحّد بين كل المنشآت بدل أن تعرّفه كل واحدة على طريقتها. التفصيل الكامل في المعيار الدولي للتقرير المالي 18.
كيف تقرأ قائمة الدخل
لا تبدأ من الأسفل. ابدأ من الهوامش:
- هامش مجمل الربح = مجمل الربح ÷ الإيرادات. يقيس كفاءة التسعير والشراء والإنتاج.
- الهامش التشغيلي = الربح التشغيلي ÷ الإيرادات. يقيس كفاءة التشغيل بعد المصاريف غير المباشرة.
- هامش صافي الربح = صافي الربح ÷ الإيرادات. الناتج النهائي بعد كل شيء.
ثم اسأل ثلاثة أسئلة:
هل الهامش يتحسّن أم يتآكل؟ إيراد يرتفع 20% وهامش يهبط من 32% إلى 24% يعني أنك تشتري النمو بالسعر. وهذه الحالة لا تظهر في رقم صافي الربح وحده.
هل الربح من النشاط أم من حدث عارض؟ ربح بيع أرض أو تعويض تأمين يرفع صافي الربح لمرة واحدة. الربح التشغيلي هو ما يتكرر السنة القادمة.
هل الأعباء التمويلية تأكل التشغيل؟ منشأة ربحها التشغيلي جيد وصافيها ضعيف لديها مشكلة هيكل تمويل لا مشكلة تشغيل.
أخطاء تجعل القائمة مضلّلة
خلط الإيراد بالتحصيل. الدفعة المقدمة ليست إيراداً بل التزام عقد حتى يتم الأداء، كما في الاعتراف بالإيراد وفق المعيار 15.
إدراج ضريبة القيمة المضافة ضمن الإيراد. الضريبة التي تحصّلها ليست إيرادك بل مبلغ تورّده للهيئة.
تحميل مصروف رأسمالي على الفترة. شراء أصل يُرسمل ويُهلَك، ولا يُحمَّل دفعة واحدة. القاعدة في الأصول الثابتة.
إقفال بلا تسويات. مصروفات مستحقة ومقدمة وإهلاك لم تُسجَّل تجعل الربح وهمياً. التفصيل في التسويات الجردية.
سحوبات المالك كمصروف. سحب المالك توزيع من حقوق الملكية لا مصروف تشغيلي، وإدراجه ضمن المصاريف يُخفّض الربح ويشوّه الهامش التشغيلي معاً.
مقارنة فترة كاملة بفترة ناقصة. مقارنة ربع فيه موسم ذروة بربع عادي بلا إشارة إلى ذلك تُنتج استنتاجاً خاطئاً. المقارنة الصحيحة تكون مع الفترة المماثلة من السنة السابقة، أو مع متوسط متحرك يُلغي أثر الموسمية.
قائمة مراجعة قبل اعتماد القائمة
- أُغلقت الفترة ولا توجد قيود معلّقة بتاريخ داخلها.
- سُجّلت كل التسويات: الاستحقاقات والمقدمات والإهلاك والمخصصات.
- الإيراد معترف به على أساس انتقال السيطرة لا التحصيل.
- ضريبة القيمة المضافة مستبعدة من الإيراد ومن المصروفات القابلة للخصم.
- المصروفات مصنّفة باتساق على الأسلوب المختار.
- البنود غير المتكررة مفصولة وواضحة للقارئ.
- الأرقام متطابقة مع ميزان المراجعة.
- صافي الربح منقول بشكل صحيح إلى حقوق الملكية في المركز المالي.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين قائمة الدخل وقائمة المركز المالي؟
قائمة الدخل تعرض الأداء عن فترة — شهر أو ربع أو سنة — بينما قائمة المركز المالي تصوّر الأصول والالتزامات وحقوق الملكية في لحظة بعينها هي تاريخ الإقفال. الأولى فيلم والثانية صورة.
ما الفرق بين عرض المصروفات حسب الطبيعة وحسب الوظيفة؟
حسب الطبيعة تُعرَض المصروفات بنوعها: رواتب، إيجارات، استهلاك، مواد. وحسب الوظيفة تُعرَض بغرضها: تكلفة مبيعات، مصاريف بيع وتوزيع، مصاريف إدارية. والثاني أوضح للقارئ الخارجي لكنه يتطلب دليل حسابات ببُعدين.
ما الذي يتغيّر في قائمة الدخل مع المعيار 18؟
تُصنَّف البنود إلى فئات تشغيلية واستثمارية وتمويلية إضافة إلى ضرائب الدخل والعمليات غير المستمرة، ويظهر مجموعان فرعيان إلزاميان هما الربح التشغيلي والربح قبل التمويل وضرائب الدخل. ويسري ذلك على الفترات التي تبدأ في أو بعد 1 يناير 2027م مع إتاحة التطبيق المبكر.
من أين أبدأ قراءة القائمة؟
من الهوامش لا من صافي الربح: هامش مجمل الربح يقيس كفاءة التسعير والشراء، والهامش التشغيلي يقيس كفاءة التشغيل، وهامش صافي الربح هو الناتج النهائي. ثم اسأل هل الهامش يتحسّن، وهل الربح من النشاط أم من حدث عارض.