
الاعتراف بالإيراد وفق المعيار 15: الخطوات الخمس بأمثلة عملية
نموذج الخطوات الخمس للاعتراف بالإيراد وفق المعيار الدولي 15، متى يُعترف بالإيراد على مدى الزمن ومتى في لحظة، وأكثر الأخطاء تكراراً في الدفاتر.
الكاتب:سامي الحيدري
الاعتراف بالإيراد هو القرار المحاسبي الأكثر أثراً على صورة منشأتك: يحدّد أرباح الفترة، ويحدّد الوعاء الضريبي، ويحدّد الرقم الذي يراه البنك والمستثمر. والخطأ الشائع ليس في الحساب بل في التوقيت — تسجيل الإيراد عند تحصيل المبلغ أو عند توقيع العقد بدل اللحظة التي تنتقل فيها السيطرة فعلاً للعميل. المعيار الدولي للتقرير المالي 15 يضع نموذجاً من خمس خطوات يحسم هذا التوقيت.
المبدأ قبل الخطوات
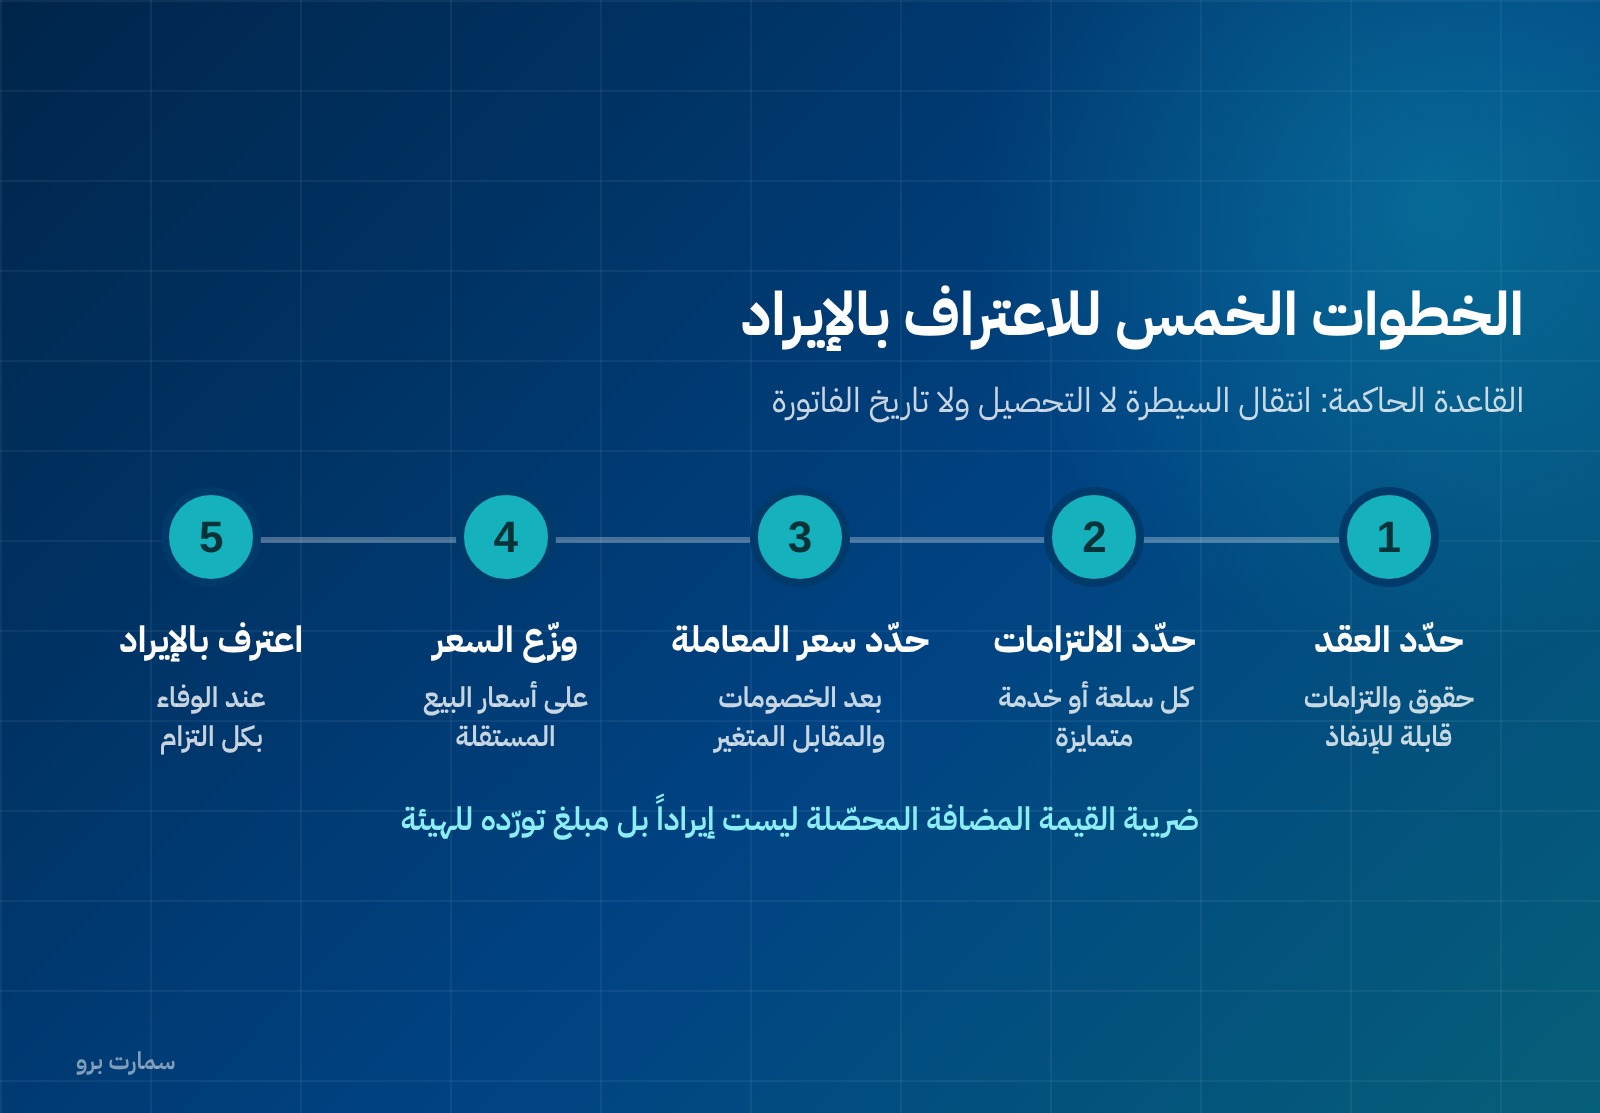
القاعدة الحاكمة: يُعترف بالإيراد عندما تنتقل السيطرة على السلعة أو الخدمة إلى العميل، وبالمبلغ الذي تتوقع المنشأة أن تستحقه مقابل ذلك. السيطرة لا التحصيل، ولا تاريخ الفاتورة، ولا توقيع العقد.
هذا الفرق هو جوهر الانتقال من الأساس النقدي إلى أساس الاستحقاق، والمقارنة بينهما في الأساس النقدي وأساس الاستحقاق.
الاعتراف بالإيراد في خمس خطوات
1. تحديد العقد مع العميل. العقد اتفاق يُنشئ حقوقاً والتزامات قابلة للإنفاذ. لا يُشترط أن يكون مكتوباً، لكن يُشترط أن تكون الحقوق والشروط وطريقة السداد محددة، وأن يكون التحصيل محتملاً. أمر شراء شفهي بلا تحديد للكمية والسعر ليس عقداً لأغراض الاعتراف.
2. تحديد التزامات الأداء داخل العقد. الالتزام هو وعد بتسليم سلعة أو خدمة متمايزة. العقد الواحد قد يحتوي أكثر من التزام: بيع جهاز مع تركيب مع صيانة سنتين هو ثلاثة التزامات إذا كان كل منها متمايزاً، لا التزام واحد.
3. تحديد سعر المعاملة. هو المبلغ المتوقع استحقاقه، بعد مراعاة الخصومات، والمقابل المتغير مثل حوافز الأداء والغرامات، والمبالغ المحصّلة نيابة عن طرف ثالث. ضريبة القيمة المضافة التي تحصّلها لصالح الهيئة ليست إيراداً لك، والمعالجة مفصّلة في متطلبات الفاتورة الضريبية.
4. توزيع سعر المعاملة على التزامات الأداء. يُوزّع على أساس سعر البيع المستقل لكل التزام. فإذا بِعت الجهاز والتركيب والصيانة بسعر إجمالي أقل من مجموع أسعارها المستقلة، يُوزّع الخصم على الالتزامات بالتناسب.
5. الاعتراف بالإيراد عند الوفاء بكل التزام. إما على مدى الزمن أو في لحظة زمنية.
على مدى الزمن أم في لحظة
يُعترف بالإيراد على مدى الزمن إذا تحقق أحد ثلاثة شروط:
- العميل يتلقى المنافع ويستهلكها في الوقت نفسه الذي تؤديه فيه المنشأة (عقود الخدمات المستمرة مثل الصيانة والاشتراكات).
- أداء المنشأة يُنشئ أصلاً يسيطر عليه العميل أثناء الإنشاء (البناء على أرض العميل).
- أداء المنشأة لا يُنشئ أصلاً ذا استخدام بديل للمنشأة، ولها حق واجب النفاذ في الحصول على مقابل عمّا أنجزته حتى تاريخه.
وإن لم يتحقق أي منها، يُعترف بالإيراد في لحظة انتقال السيطرة. ومؤشرات الانتقال تشمل: نشوء حق حالي في السداد، انتقال الملكية القانونية، انتقال الحيازة المادية، انتقال مخاطر ومنافع الملكية، وقبول العميل للسلعة.
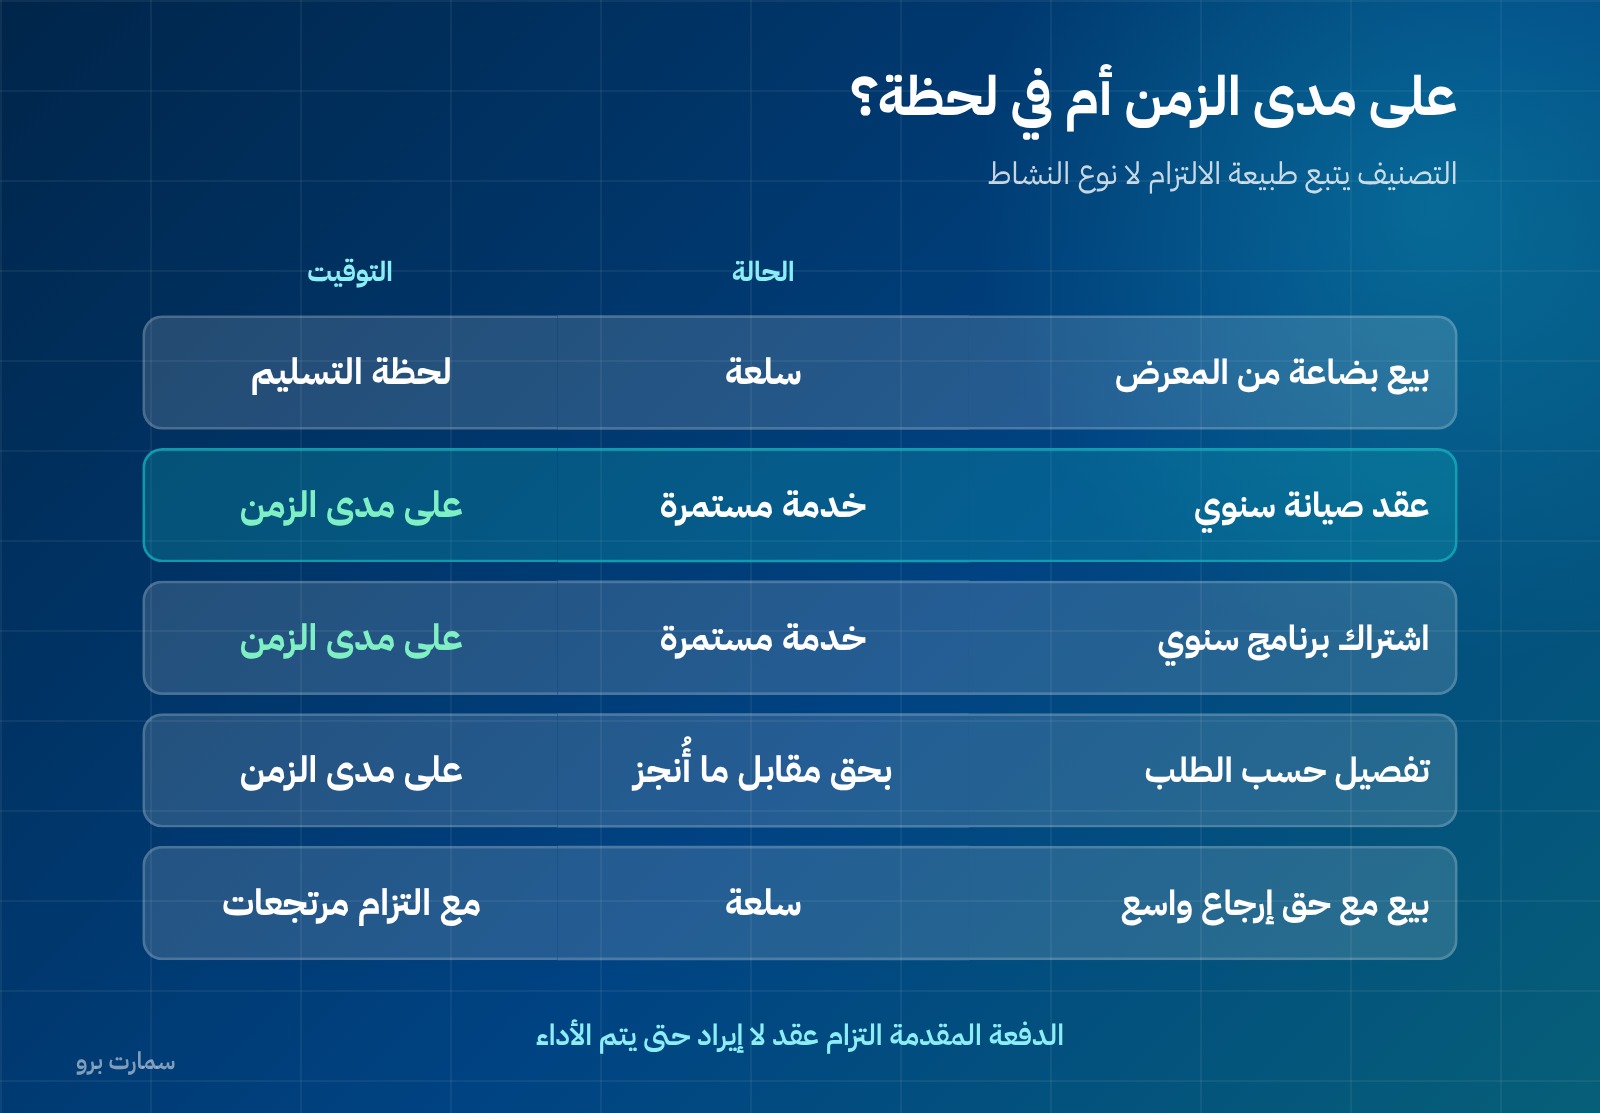
| الحالة | التوقيت |
|---|---|
| بيع بضاعة من المعرض | لحظة التسليم |
| عقد صيانة سنوي | على مدى الزمن |
| اشتراك برنامج سنوي | على مدى الزمن |
| تفصيل حسب الطلب بحق مقابل عمّا أُنجز | على مدى الزمن |
| بيع مع حق إرجاع واسع | لحظة التسليم مع إثبات التزام بالمرتجعات المتوقعة |
أكثر الأخطاء تكراراً
الاعتراف عند التحصيل. الدفعة المقدمة ليست إيراداً، بل التزام عقد حتى يتم الأداء. وهذا من أكثر ما يُصحَّح عند المراجعة.
معاملة العقد المتعدد كالتزام واحد. بيع جهاز مع صيانة سنتين واعتبار المبلغ كله إيراد سنة البيع يضخّم أرباح السنة الأولى ويفرّغ السنتين التاليتين.
تجاهل المقابل المتغير. الخصم الكمي الذي يستحقه العميل عند بلوغ حد معين يجب تقديره وتخفيض الإيراد به، لا الانتظار حتى يُطالب به.
خلط الإيراد بالتحصيل نيابة عن الغير. المنشأة التي تعمل وكيلاً تعترف بالعمولة فقط لا بإجمالي المبلغ. والفرق بين الأصيل والوكيل يحدّده من يسيطر على السلعة قبل انتقالها للعميل.
عدم ربط الإيراد بقيد تلقائي. الاعتراف السليم يحتاج أن تُنشئ كل فاتورة قيدها تلقائياً، وأن تكون حسابات الإيراد والالتزامات مفصولة في دليل الحسابات.
الأثر على الزكاة والضريبة والقوائم
الإيراد المعترف به هو مدخل أساسي في نتيجة النشاط، ومنها يُبنى الوعاء الضريبي بعد التعديلات، كما في إقرار ضريبة الدخل. كما أن توقيت الاعتراف يؤثر على الأرباح المبقاة وبالتالي على حقوق الملكية التي تدخل في حساب الزكاة.
وهناك أثر جديد يستحق الانتباه: بنية عرض قائمة الدخل تتغيّر مع المعيار الدولي للتقرير المالي 18 اعتباراً من الفترات التي تبدأ في أو بعد 1 يناير 2027م، فتُصنَّف البنود إلى فئات ويظهر مجموعان فرعيان إلزاميان. التفصيل في المعيار الدولي للتقرير المالي 18.
قائمة مراجعة عملية
- لكل نوع عقد لديك ورقة تحدّد التزامات الأداء فيه.
- الدفعات المقدمة مُسجَّلة التزامات عقد لا إيراداً.
- أسعار البيع المستقلة موثّقة لتوزيع سعر المعاملة.
- المقابل المتغير مقدَّر ومراجَع في كل إقفال.
- دور المنشأة (أصيل أم وكيل) محدّد وموثّق لكل خط نشاط.
- المرتجعات المتوقعة مُعترف بها التزاماً لا تُعالَج عند وقوعها فقط.
- الإيراد المعترف به يطابق رصيد الحساب في ميزان المراجعة.
المرجع الرسمي
المعايير الدولية للتقرير المالي كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، والنص الأصلي للمعيار وملخصاته لدى مؤسسة المعايير الدولية على ifrs.org. والمعالجات القطاعية يُرجَع فيها إلى نص المعيار نفسه.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
متى يُعترف بالإيراد؟
عندما تنتقل السيطرة على السلعة أو الخدمة إلى العميل، وبالمبلغ الذي تتوقع المنشأة أن تستحقه مقابل ذلك. ليس عند التحصيل ولا عند توقيع العقد ولا بتاريخ الفاتورة. وقد يكون الانتقال على مدى الزمن أو في لحظة زمنية بحسب طبيعة الالتزام.
ما الخطوات الخمس في المعيار 15؟
تحديد العقد مع العميل، ثم تحديد التزامات الأداء المتمايزة داخله، ثم تحديد سعر المعاملة، ثم توزيع السعر على الالتزامات بحسب أسعار البيع المستقلة، ثم الاعتراف بالإيراد عند الوفاء بكل التزام.
هل الدفعة المقدمة من العميل إيراد؟
لا. تُسجَّل التزام عقد حتى يتم الأداء، ثم يُعترف بالإيراد عند الوفاء بالالتزام. الاعتراف بالدفعة المقدمة كإيراد من أكثر الأخطاء التي تُصحَّح عند المراجعة، ويضخّم أرباح الفترة بلا أساس.
ما الفرق بين الأصيل والوكيل في الاعتراف؟
الأصيل يعترف بإجمالي قيمة المعاملة، والوكيل يعترف بالعمولة فقط. والفاصل هو من يسيطر على السلعة أو الخدمة قبل انتقالها إلى العميل. وتحديد الدور يجب أن يكون موثّقاً لكل خط نشاط لا مفترضاً.