
الأحداث اللاحقة لتاريخ القوائم: متى تُعدَّل الأرقام؟
الفرق بين الأحداث اللاحقة المعدِّلة وغير المعدِّلة بأمثلة عملية، ومتى يسقط افتراض الاستمرارية، وما يجب الإفصاح عنه قبل الاعتماد.
الكاتب:سامي الحيدري
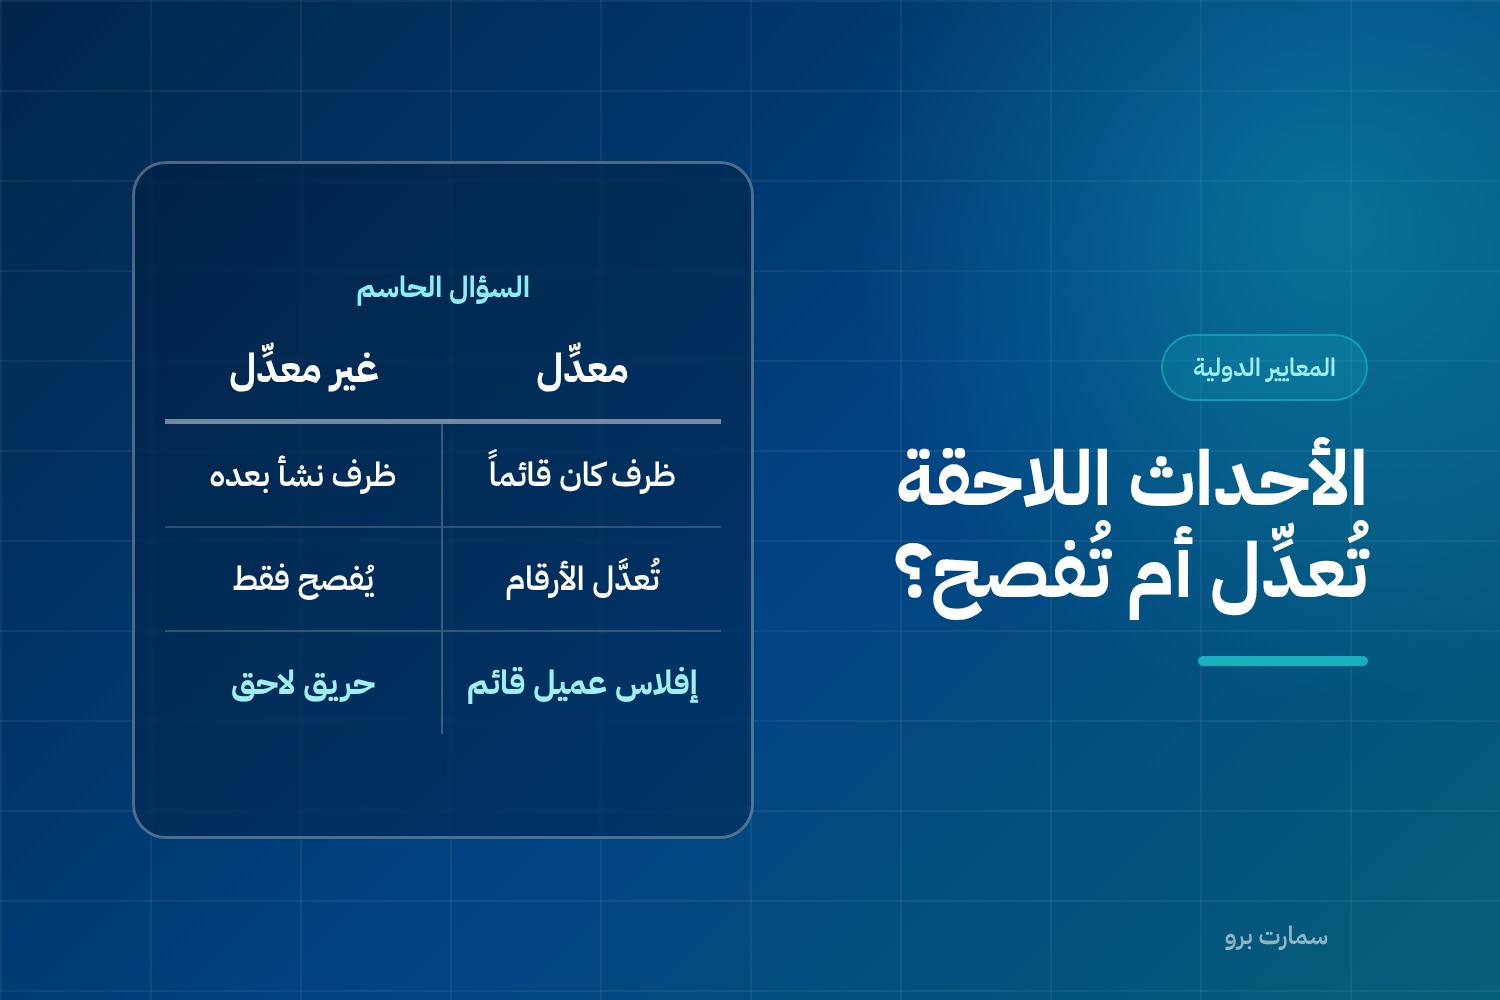
القوائم المالية تحمل تاريخ 31 ديسمبر، لكنها لا تُعتمد في ذلك اليوم. بين تاريخ القوائم وتاريخ الاعتماد تمر أسابيع أو أشهر تقع فيها أحداث. وبعض هذه الأحداث اللاحقة يجب أن يُعدِّل الأرقام نفسها، وبعضها يُفصح عنه فقط، وبعضها قد يُسقط أساس إعداد القوائم كله.
الفترة محل الاهتمام
تبدأ من تاريخ القوائم المالية وتنتهي بـتاريخ التصريح بإصدارها — أي اعتمادها من الجهة المخوّلة. وكل حدث يقع داخل هذه الفترة يستحق النظر.
وتحديد تاريخ الاعتماد ليس تفصيلاً: هو ما يُغلق الفترة، ويُفصح عنه مع بيان الجهة التي اعتمدت القوائم.
الأحداث اللاحقة على نوعين
أحداث معدِّلة: تقدّم دليلاً على ظروف كانت قائمة في تاريخ القوائم. تُعدَّل لها الأرقام.
أحداث غير معدِّلة: تدلّ على ظروف نشأت بعد تاريخ القوائم. لا تُعدَّل لها الأرقام، ويُفصح عنها إذا كانت جوهرية.
والسؤال الحاسم دائماً: هل كان الظرف قائماً في تاريخ القوائم وإنما تأكد لاحقاً، أم أنه نشأ بعدها؟
أمثلة عملية
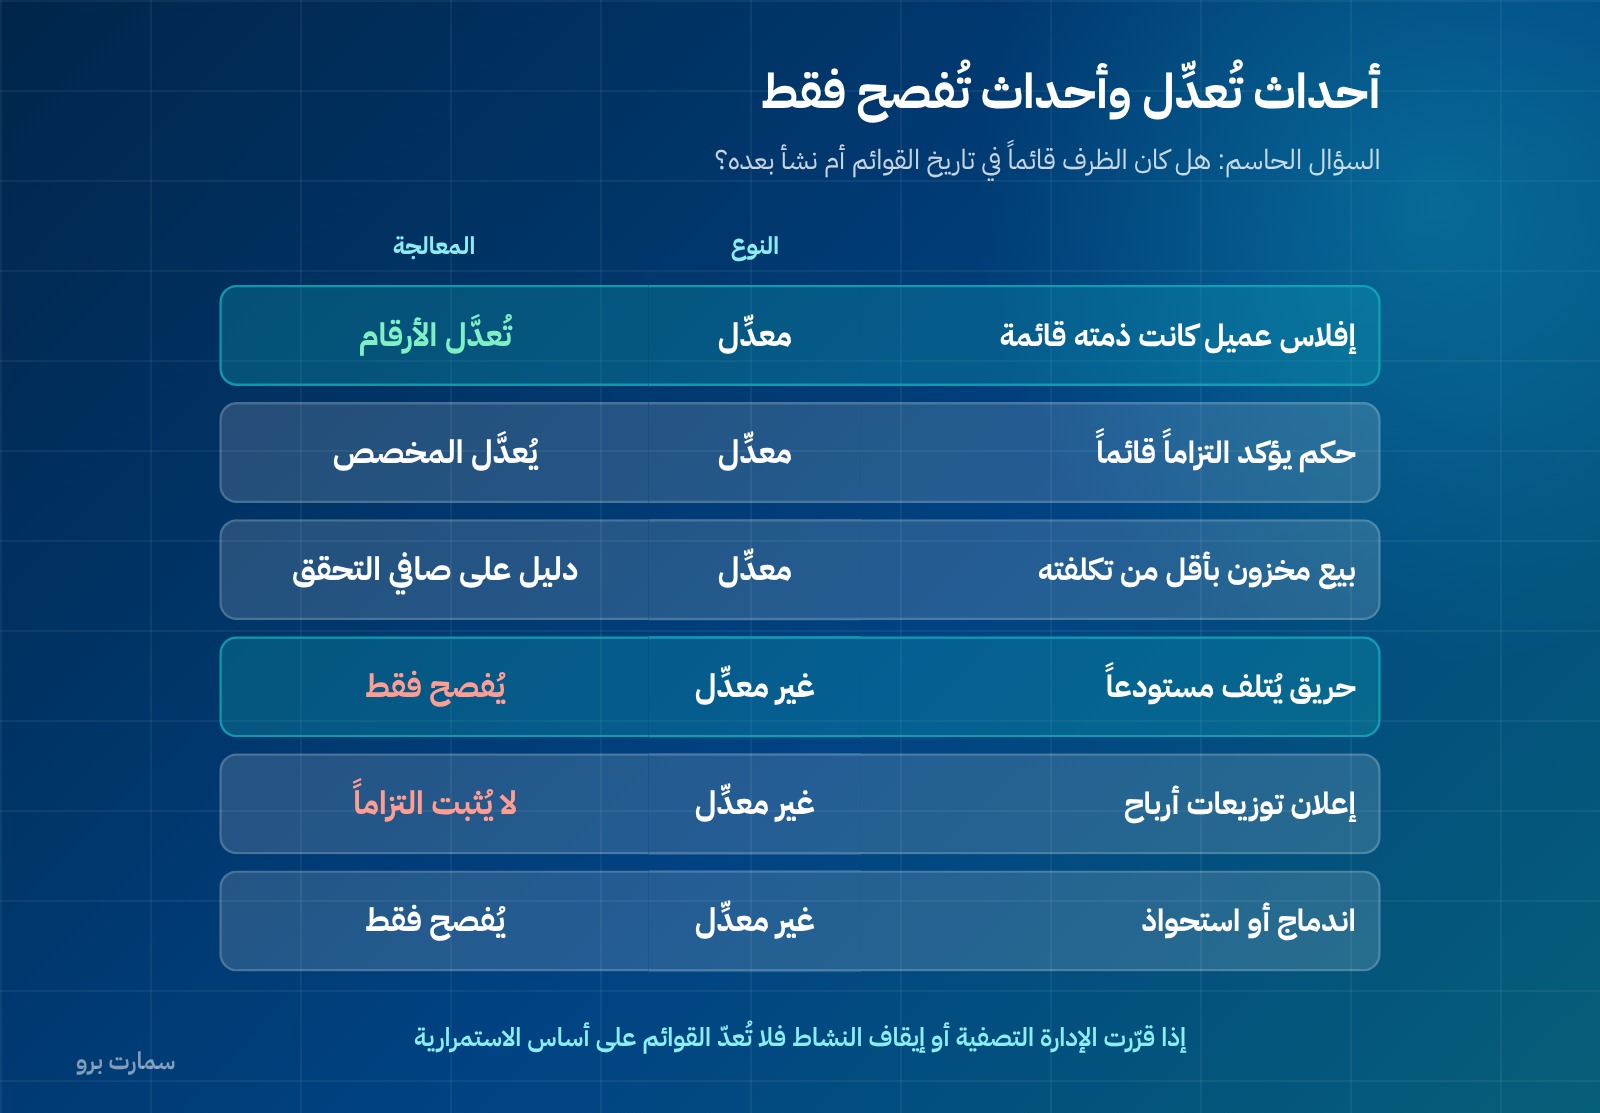
| الحدث | النوع | المعالجة |
|---|---|---|
| إفلاس عميل بعد تاريخ القوائم وكانت ذمته قائمة | معدِّل | تُعدَّل الخسائر الائتمانية المتوقعة |
| صدور حكم قضائي يؤكد وجود التزام قائم | معدِّل | يُثبت المخصص أو يُعدَّل |
| بيع مخزون بأقل من تكلفته بعد التاريخ | معدِّل | دليل على صافي القيمة القابلة للتحقق |
| اكتشاف غش أو خطأ يُظهر أن القوائم خاطئة | معدِّل | تُصحَّح الأرقام |
| تحديد مبلغ مكافآت كان الالتزام بها قائماً | معدِّل | يُعدَّل المستحق |
| حريق يُتلف مستودعاً بعد التاريخ | غير معدِّل | يُفصح عنه |
| إعلان توزيعات أرباح بعد التاريخ | غير معدِّل | يُفصح ولا يُثبت التزاماً |
| اندماج أو استحواذ كبير بعد التاريخ | غير معدِّل | يُفصح عنه |
| تغيّر جوهري في أسعار الصرف بعد التاريخ | غير معدِّل | يُفصح عنه |
بند التوزيعات يستحق وقفة: التوزيعات المعلنة بعد تاريخ القوائم لا تُثبت التزاماً في تلك القوائم، لأن الالتزام لم يكن قائماً في تاريخها. ويُفصح عنها فقط. وهذا من أكثر ما يُخطأ فيه في المنشآت العائلية.
الاستمرارية: الحالة الاستثنائية
إذا قرّرت الإدارة بعد تاريخ القوائم أنها تنوي تصفية المنشأة أو إيقاف نشاطها، أو أنه لا يوجد بديل واقعي غير ذلك، فإن القوائم لا تُعدّ على أساس الاستمرارية.
وهذا ليس تعديلاً لبند، بل تغيير لأساس الإعداد كله. والمعيار يطلب ألا تُعدّ القوائم على أساس الاستمرارية في هذه الحالة مهما كان تاريخ القوائم سابقاً على القرار.
حالات تلتبس كثيراً
تسوية دعوى بمبلغ مختلف عن المخصص. إذا كانت الدعوى قائمة في تاريخ القوائم فالتسوية اللاحقة دليل على ظرف كان قائماً، ويُعدَّل المخصص.
إشعار دائن من مورّد عن بضاعة استُلمت قبل التاريخ. معدِّل، لأن الخصم يتعلق بمعاملة وقعت قبل التاريخ.
تحصيل ذمة بعد التاريخ. معدِّل في اتجاه العكس: يُثبت أن الذمة كانت قابلة للتحصيل، فتُراجَع نسبة الخسارة المقدَّرة عليها.
انخفاض قيمة استثمار بعد التاريخ لسبب طارئ. غير معدِّل، لأن السبب نشأ بعد التاريخ.
صدور نظام جديد بعد التاريخ. غير معدِّل، ويُفصح عنه إذا كان أثره جوهرياً على المنشأة.
والمعيار العملي الواحد الذي يحسم كل حالة: هل كان الظرف موجوداً يوم 31 ديسمبر وإنما لم نكن نعلمه، أم أنه حدث بعده؟
الإفصاح المطلوب
عن الأحداث غير المعدِّلة الجوهرية يُفصح عن:
- طبيعة الحدث.
- تقدير لأثره المالي، أو بيان بأن هذا التقدير غير ممكن.
والإفصاح يكون في الإيضاحات المتممة ضمن قسم مستقل للأحداث اللاحقة.
الخطأ الذي يتكرر
منشآت كثيرة تُقفل دفاترها في يناير وتعتمد قوائمها في أبريل، ولا تُجري أي مراجعة للأحداث بين التاريخين. فيظهر في القوائم عميل أفلس في فبراير بذمة كاملة بلا مخصص، أو مخزون بِيع بخسارة في مارس بقيمته الأصلية.
والمراجعة ليست مهمة شكلية: هي قراءة لمحاضر الاجتماعات، ومتابعة للدعاوى، ومراجعة لتحصيلات ما بعد التاريخ، وفحص لأسعار البيع اللاحقة للمخزون. ومن هنا تأتي أدلة التعديل على الخسائر الائتمانية المتوقعة وتقييم المخزون والمخصصات.
من يملك هذه المراجعة
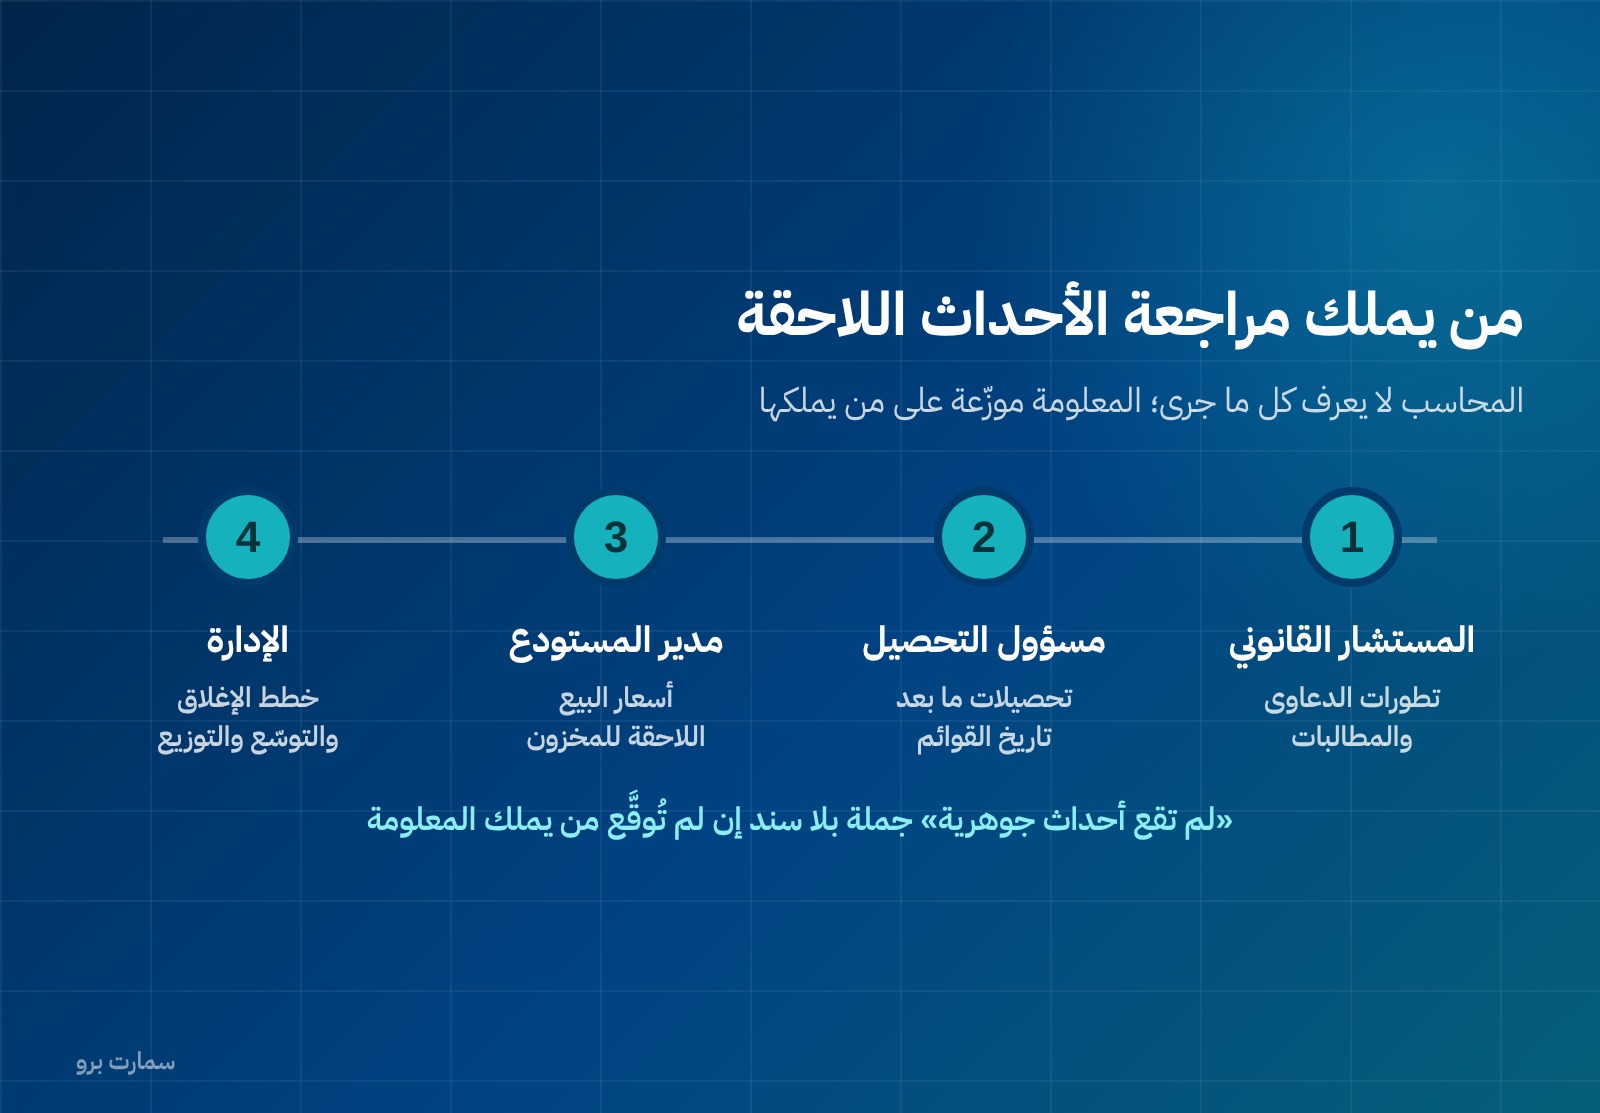
في المنشآت الصغيرة يُفترض أن المحاسب يعرف كل ما جرى. في الواقع لا يعرف: الدعاوى عند المستشار القانوني، وقرارات الإغلاق عند الإدارة، وتعثّر العملاء عند فريق التحصيل.
ولهذا تكون مراجعة الأحداث اللاحقة إجراءً مكتوباً يُنفَّذ قبل كل اعتماد، ويُوقّع عليه من يملك المعلومة: المستشار القانوني عن الدعاوى، ومسؤول التحصيل عن الذمم، ومدير المستودع عن المخزون، والإدارة عن خطط الإغلاق والتوسّع والتوزيع. وبدون ذلك تكون الفقرة الأخيرة في الإيضاحات — «لم تقع أحداث جوهرية» — جملة لا سند لها.
قائمة مراجعة قبل الاعتماد
- تاريخ التصريح بالإصدار محدّد والجهة المعتمِدة معروفة.
- محاضر اجتماعات الإدارة بعد تاريخ القوائم مُراجَعة.
- تحصيلات ما بعد التاريخ مُراجَعة لتقييم الذمم القائمة.
- أسعار بيع المخزون بعد التاريخ مُراجَعة لتقييم صافي القيمة القابلة للتحقق.
- تطورات الدعاوى القضائية مُراجَعة مع المستشار القانوني.
- التوزيعات المعلنة بعد التاريخ مُفصح عنها وغير مُثبتة.
- الأحداث غير المعدِّلة الجوهرية مُفصح عنها بطبيعتها وأثرها المقدَّر.
- أساس الاستمرارية مُراجَع في ضوء ما استجدّ.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين الحدث المعدِّل وغير المعدِّل؟
الحدث المعدِّل يقدّم دليلاً على ظرف كان قائماً في تاريخ القوائم فتُعدَّل له الأرقام، كإفلاس عميل كانت ذمته قائمة. أما غير المعدِّل فيدلّ على ظرف نشأ بعد التاريخ فلا تُعدَّل له الأرقام ويُفصح عنه إن كان جوهرياً، كحريق يُتلف مستودعاً بعد تاريخ القوائم.
ما الفترة التي تُراجَع فيها الأحداث اللاحقة؟
من تاريخ القوائم المالية حتى تاريخ التصريح بإصدارها، أي اعتمادها من الجهة المخوّلة. ويُفصح عن تاريخ الاعتماد وعن الجهة التي اعتمدت القوائم، لأن هذا التاريخ هو ما يُغلق الفترة محل الاهتمام.
هل تُثبت التوزيعات المعلنة بعد تاريخ القوائم؟
لا. التوزيعات المعلنة بعد تاريخ القوائم لا تُثبت التزاماً فيها لأن الالتزام لم يكن قائماً في تاريخها، ويُفصح عنها فقط. وهذا من أكثر ما يُخطأ فيه في المنشآت العائلية.
متى تسقط الاستمرارية؟
إذا قرّرت الإدارة بعد تاريخ القوائم تصفية المنشأة أو إيقاف نشاطها، أو تبيّن أنه لا يوجد بديل واقعي غير ذلك. عندها لا تُعدّ القوائم على أساس الاستمرارية، وهذا تغيير لأساس الإعداد كله لا تعديل لبند بعينه.