
السياسات المحاسبية والتقديرات والأخطاء: ما الفرق وكيف تُعالَج؟
الفرق بين تغيير السياسة المحاسبية وتغيير التقدير وتصحيح الخطأ، ومتى يكون الأثر رجعياً ومتى مستقبلياً، مع ما تغيّر في مسمى المعيار 8.
الكاتب:سامي الحيدري
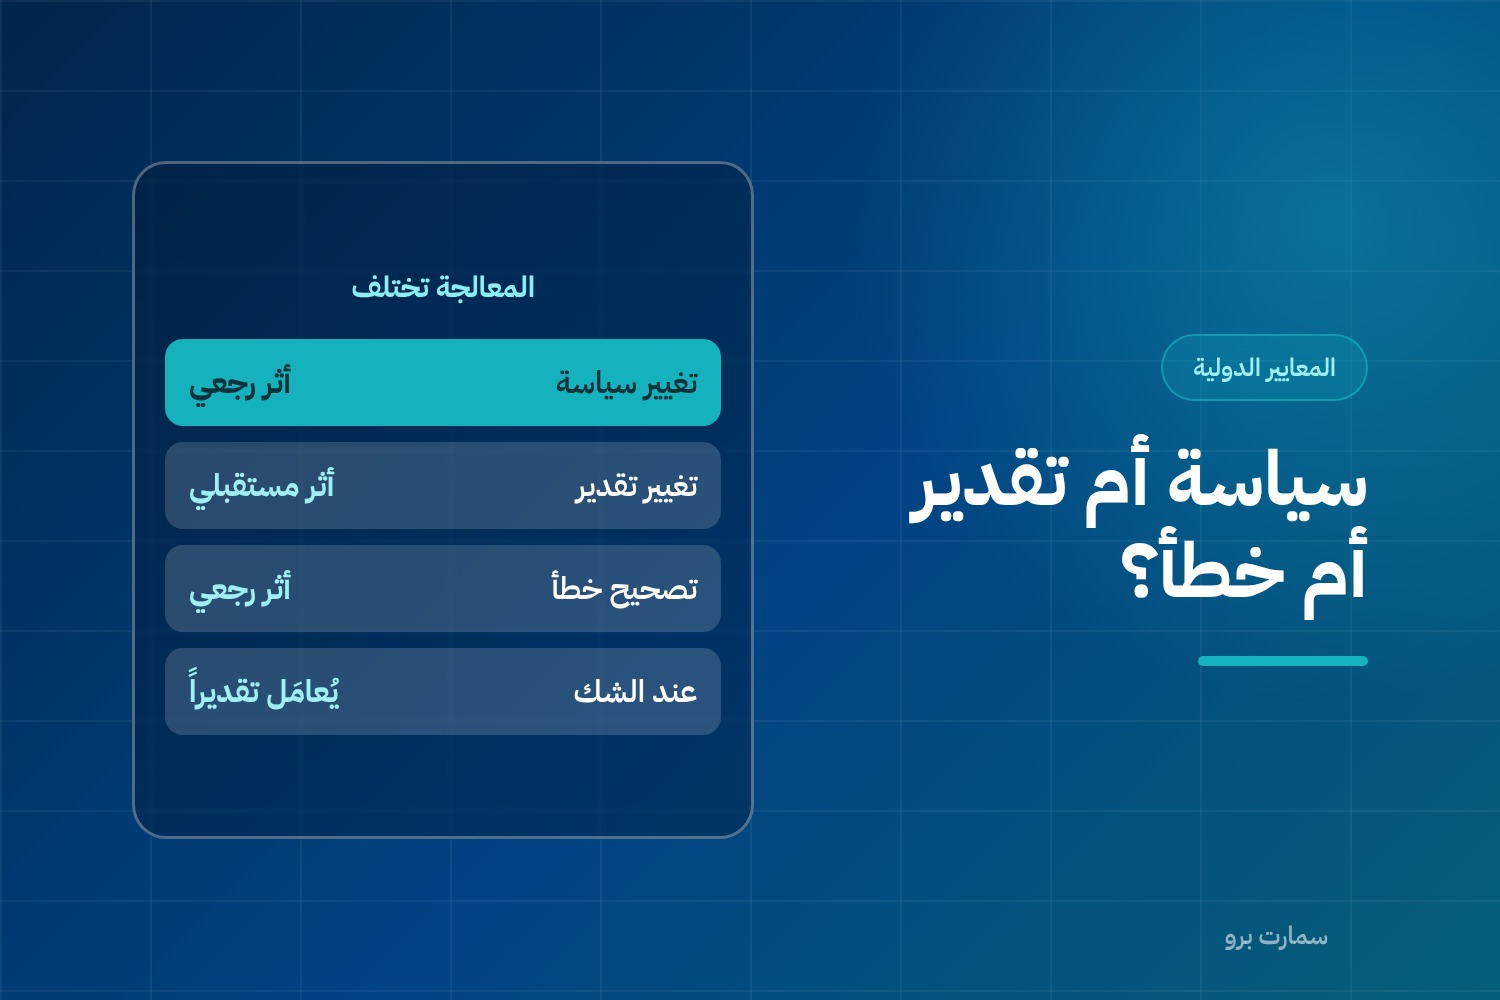
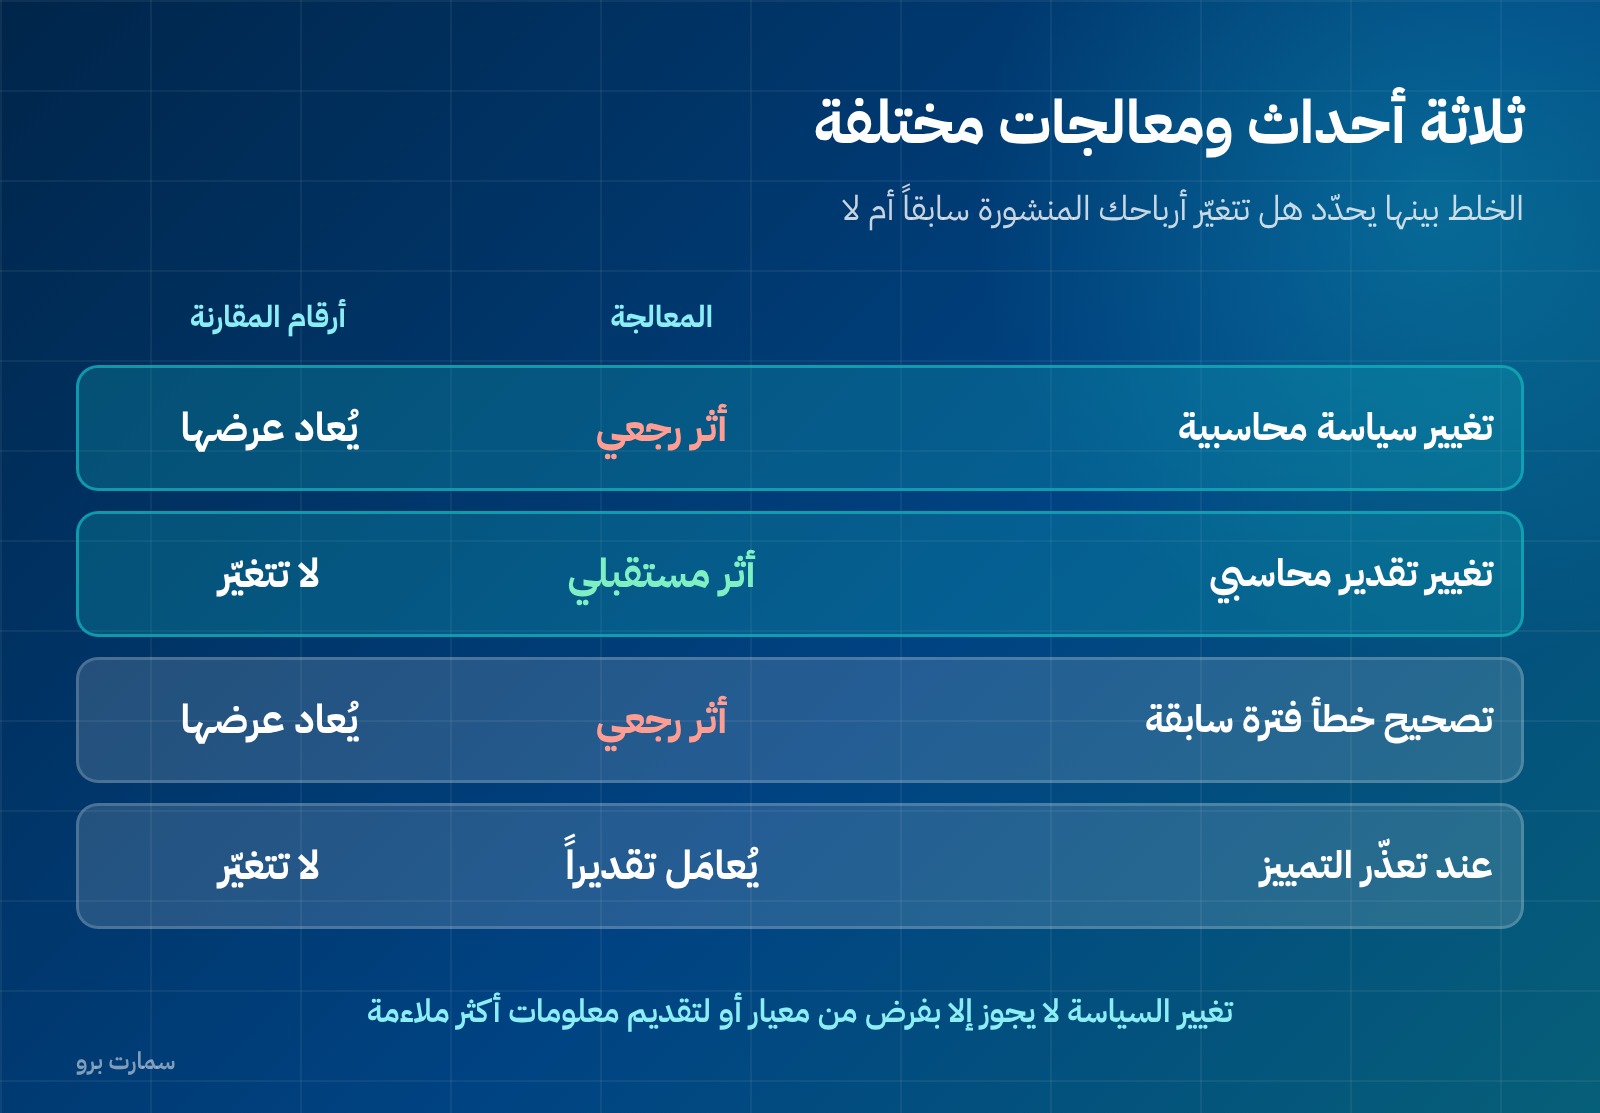
ثلاثة أحداث تبدو متشابهة في الدفاتر ومعالجتها مختلفة تماماً: أن تغيّر السياسات المحاسبية، أو أن تغيّر تقديراً محاسبياً، أو أن تكتشف خطأً في فترة سابقة. الخلط بينها ليس تفصيلاً: الأول والثالث يُعالجان بأثر رجعي ويُعاد عرض أرقام المقارنة، والثاني يُطبَّق مستقبلاً فقط. وهذا يحدّد هل تتغيّر أرباحك المنشورة سابقاً أم لا.
ما السياسة المحاسبية أصلاً
السياسة المحاسبية هي المبادئ والأسس والأعراف والقواعد والممارسات التي تطبّقها المنشأة في إعداد قوائمها المالية وعرضها. أمثلة: اختيار طريقة تدفق تكلفة المخزون، نموذج القياس بعد الاعتراف للأصول الثابتة، أساس عرض المصروفات (حسب الطبيعة أو حسب الوظيفة).
والقاعدة: تُختار السياسة بما يتوافق مع المعيار المنطبق، وتُطبَّق باتساق على المعاملات والأحداث المتشابهة. فلا تُغيَّر لأن نتيجتها هذه السنة أفضل.
متى يجوز تغيير السياسة المحاسبية
لا يجوز التغيير إلا في حالتين:
- أن يفرضه معيار جديد أو تعديل على معيار قائم.
- أن يؤدي التغيير إلى قوائم مالية تقدّم معلومات موثوقة وأكثر ملاءمة عن أثر المعاملات على المركز المالي والأداء والتدفقات النقدية.
وفي الحالتين تكون المعالجة بأثر رجعي: تُعدَّل الأرصدة الافتتاحية لحقوق الملكية للفترة الأسبق المعروضة، ويُعاد عرض أرقام المقارنة كأن السياسة الجديدة كانت مطبّقة دائماً، ما لم يكن ذلك غير عملي.
ويُفصح عن طبيعة التغيير وسببه ومبلغ التعديل لكل بند متأثر ولكل فترة معروضة.
التقديرات المحاسبية: معالجة مختلفة تماماً
التقدير المحاسبي مبلغ نقدي في القوائم يخضع لعدم تأكّد في القياس: العمر النافع للأصل، والقيمة المتبقية، ومخصص الديون المشكوك في تحصيلها، وصافي القيمة القابلة للتحقق للمخزون.
وتغيّر التقدير ليس خطأً ولا تصحيحاً، بل نتيجة معلومات جديدة أو تطورات لاحقة. ولهذا يُعالَج مستقبلياً: يُعترف بأثره في فترة التغيير والفترات اللاحقة المتأثرة، ولا تُمسّ أرقام المقارنة.
مثال: راجعت العمر النافع لآلة فتبيّن أنه ثماني سنوات لا عشر. لا تُعدَّل السنوات الماضية؛ يُوزَّع صافي القيمة الدفترية المتبقية على العمر المتبقي الجديد. التفصيل المرتبط في الأصول الثابتة: الاعتراف والقياس والإهلاك.
وإذا صعُب التمييز بين تغيير سياسة وتغيير تقدير، يُعامَل على أنه تغيير في تقدير.
الأخطاء: أثر رجعي
خطأ الفترة السابقة هو حذف أو تحريف في قوائم فترة سابقة نتج عن عدم استخدام — أو إساءة استخدام — معلومات موثوقة كانت متاحة وقت إقرار تلك القوائم ويُتوقع منطقياً أنه كان ينبغي أخذها في الحسبان.
ويُصحَّح الخطأ الجوهري بأثر رجعي في أول قوائم مالية يُصرَّح بإصدارها بعد اكتشافه: إما بإعادة عرض مبالغ المقارنة للفترة التي وقع فيها، أو بتعديل الأرصدة الافتتاحية إن وقع قبل أقدم فترة معروضة.
| الحدث | المعالجة | أرقام المقارنة |
|---|---|---|
| تغيير سياسة محاسبية | أثر رجعي | يُعاد عرضها |
| تغيير تقدير محاسبي | أثر مستقبلي | لا تتغيّر |
| تصحيح خطأ فترة سابقة | أثر رجعي | يُعاد عرضها |
ما الذي تغيّر في المعيار 8
مع اعتماد المعيار الدولي للتقرير المالي 18 الذي حلّ محل معيار المحاسبة الدولي 1، نُقلت بعض متطلبات المعيار 1 إلى معايير أخرى، ومنها معيار المحاسبة الدولي 8 الذي أُعيدت تسميته إلى «أساس إعداد القوائم المالية». أي أن المعيار 8 لم يعد مقتصراً على السياسات والتقديرات والأخطاء، بل صار يحمل كذلك متطلبات تتعلق بأساس الإعداد. التفصيل في المعيار الدولي للتقرير المالي 18.
وهذه نقطة عملية: الإحالات المكتوبة في سياساتك المحاسبية الموثّقة وفي ملفات المراجعة تحتاج تحديثاً للمسمى الجديد.
أين يقع الخطأ عملياً
تغيير الطريقة بحثاً عن رقم. الانتقال من المتوسط المرجح إلى الوارد أولاً لأن النتيجة أفضل ليس تغيير سياسة مقبولاً. شرح أثر الطريقتين في تقييم المخزون.
معاملة الخطأ كتقدير. فاتورة مصروف نُسيت تماماً ليست «تقديراً تغيّر»، بل خطأ. وتصنيفه تقديراً يتجنّب إعادة العرض بغير وجه حق.
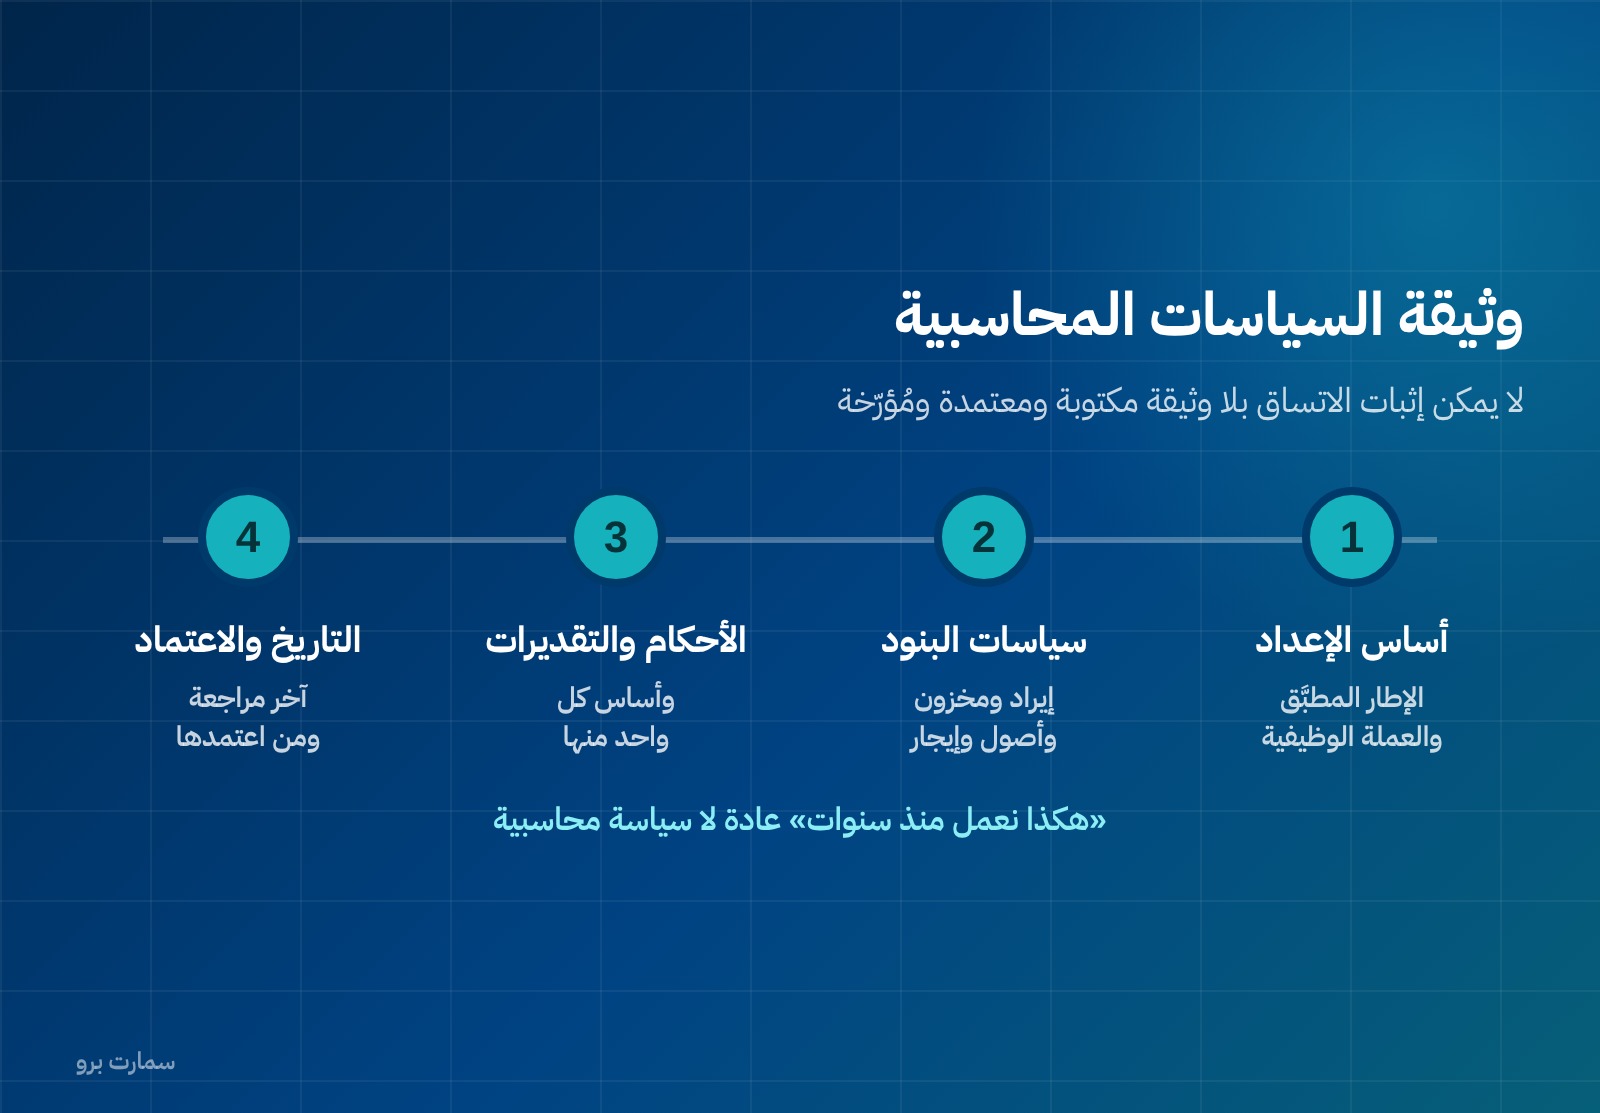
عدم توثيق السياسات أصلاً. لا يمكن إثبات الاتساق بلا وثيقة سياسات مكتوبة. والمنشأة التي تُسأل عن سياستها فتجيب «هكذا نعمل منذ سنوات» ليس لديها سياسة بل عادة.
تجاهل الأثر الزكوي والضريبي. إعادة العرض تغيّر الأرباح المبقاة وبالتالي حقوق الملكية الداخلة في حساب الزكاة، وقد تغيّر بنود جدول التسوية في إقرار ضريبة الدخل.
الإقفال بلا مراجعة للتقديرات. التقديرات تُراجَع في كل إقفال، لا مرة واحدة عند الإنشاء. ومكانها الطبيعي ضمن التسويات الجردية.
تطبيق سياسات مختلفة على معاملات متشابهة. فرعان يبيعان المنتج نفسه ويعترفان بالإيراد بطريقتين مختلفتين، أو مستودعان يقيّمان الصنف نفسه بطريقتين. الاتساق شرط في السياسة لا توصية، وغيابه يجعل القوائم غير قابلة للمقارنة داخلياً قبل أن تكون غير قابلة للمقارنة مع غيرها.
وثيقة السياسات المحاسبية: ما يجب أن تحتويه
- الإطار المحاسبي المطبَّق وأساس الإعداد.
- أساس الاعتراف بالإيراد لكل خط نشاط.
- طريقة تدفق تكلفة المخزون وأساس تحديد صافي القيمة القابلة للتحقق.
- نموذج قياس الأصول الثابتة والأعمار النافعة لكل فئة.
- أساس مخصص الديون المشكوك في تحصيلها.
- معالجة عقود الإيجار والاستثناءات المختارة.
- أساس عرض المصروفات: حسب الطبيعة أم حسب الوظيفة.
- العملة الوظيفية وأساس تحويل العملات الأجنبية.
- تاريخ آخر مراجعة للوثيقة ومن اعتمدها.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين تغيير السياسة وتغيير التقدير؟
تغيير السياسة المحاسبية يُعالَج بأثر رجعي ويُعاد عرض أرقام المقارنة، أما تغيير التقدير فيُعالَج مستقبلياً في فترة التغيير والفترات اللاحقة بلا مساس بأرقام المقارنة. وإذا صعُب التمييز بينهما يُعامَل الحدث على أنه تغيير في تقدير.
متى يجوز تغيير السياسة المحاسبية؟
في حالتين فقط: أن يفرضه معيار جديد أو تعديل على معيار قائم، أو أن يؤدي التغيير إلى قوائم تقدّم معلومات موثوقة وأكثر ملاءمة. ولا يجوز التغيير لأن نتيجة الطريقة الأخرى أفضل هذه السنة.
كيف يُصحَّح خطأ فترة سابقة؟
بأثر رجعي في أول قوائم يُصرَّح بإصدارها بعد اكتشافه: إما بإعادة عرض مبالغ المقارنة للفترة التي وقع فيها الخطأ، أو بتعديل الأرصدة الافتتاحية للأصول والالتزامات وحقوق الملكية إن كان الخطأ قد وقع قبل أقدم فترة معروضة.
هل تغيّر اسم معيار المحاسبة الدولي 8؟
نعم. مع اعتماد المعيار الدولي للتقرير المالي 18 الذي حلّ محل معيار المحاسبة الدولي 1، نُقلت بعض متطلبات المعيار 1 إلى معايير أخرى، وأُعيدت تسمية المعيار 8 إلى «أساس إعداد القوائم المالية». وهذا يستوجب تحديث الإحالات في وثائق السياسات وملفات المراجعة.