
الممتلكات والآلات والمعدات: الاعتراف والقياس والإهلاك
متى يُرسمل الإنفاق ومتى يكون مصروفاً، ما يدخل في تكلفة الأصول الثابتة، نماذج القياس بعد الاعتراف، ومكونات الأصل والإهلاك والاستبعاد.
الكاتب:سامي الحيدري
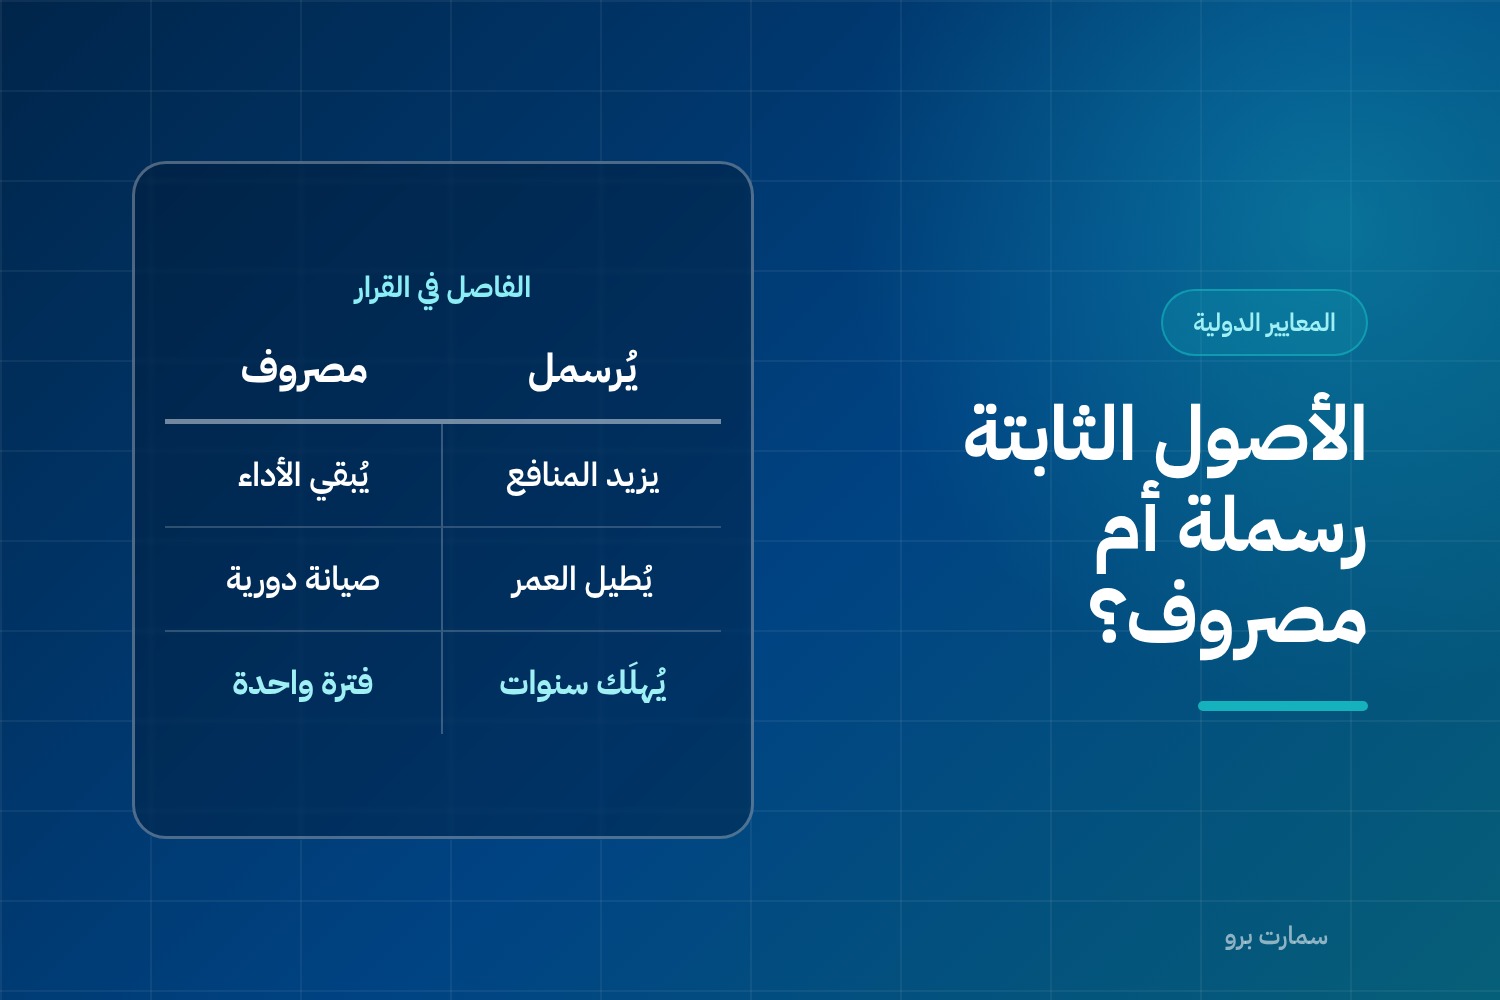
قرار واحد يتكرّر في كل منشأة ويُحسَم غالباً بالعادة لا بالقاعدة: هذا الإنفاق — هل يُرسمل أصلاً أم يُحمَّل مصروفاً؟ الجواب يغيّر ربح السنة، ويغيّر قيمة الأصول الثابتة في مركزك المالي، ويغيّر الحسم الزكوي، ويغيّر الاستهلاك الضريبي. المعيار الدولي للمحاسبة 16 يضع القواعد التي تحسمه.
متى يُعترف بالأصول الثابتة
يُعترف ببند الممتلكات والآلات والمعدات أصلاً عند تحقق شرطين:
- أن يكون من المحتمل تدفق منافع اقتصادية مستقبلية منه إلى المنشأة.
- أن يمكن قياس تكلفته بموثوقية.
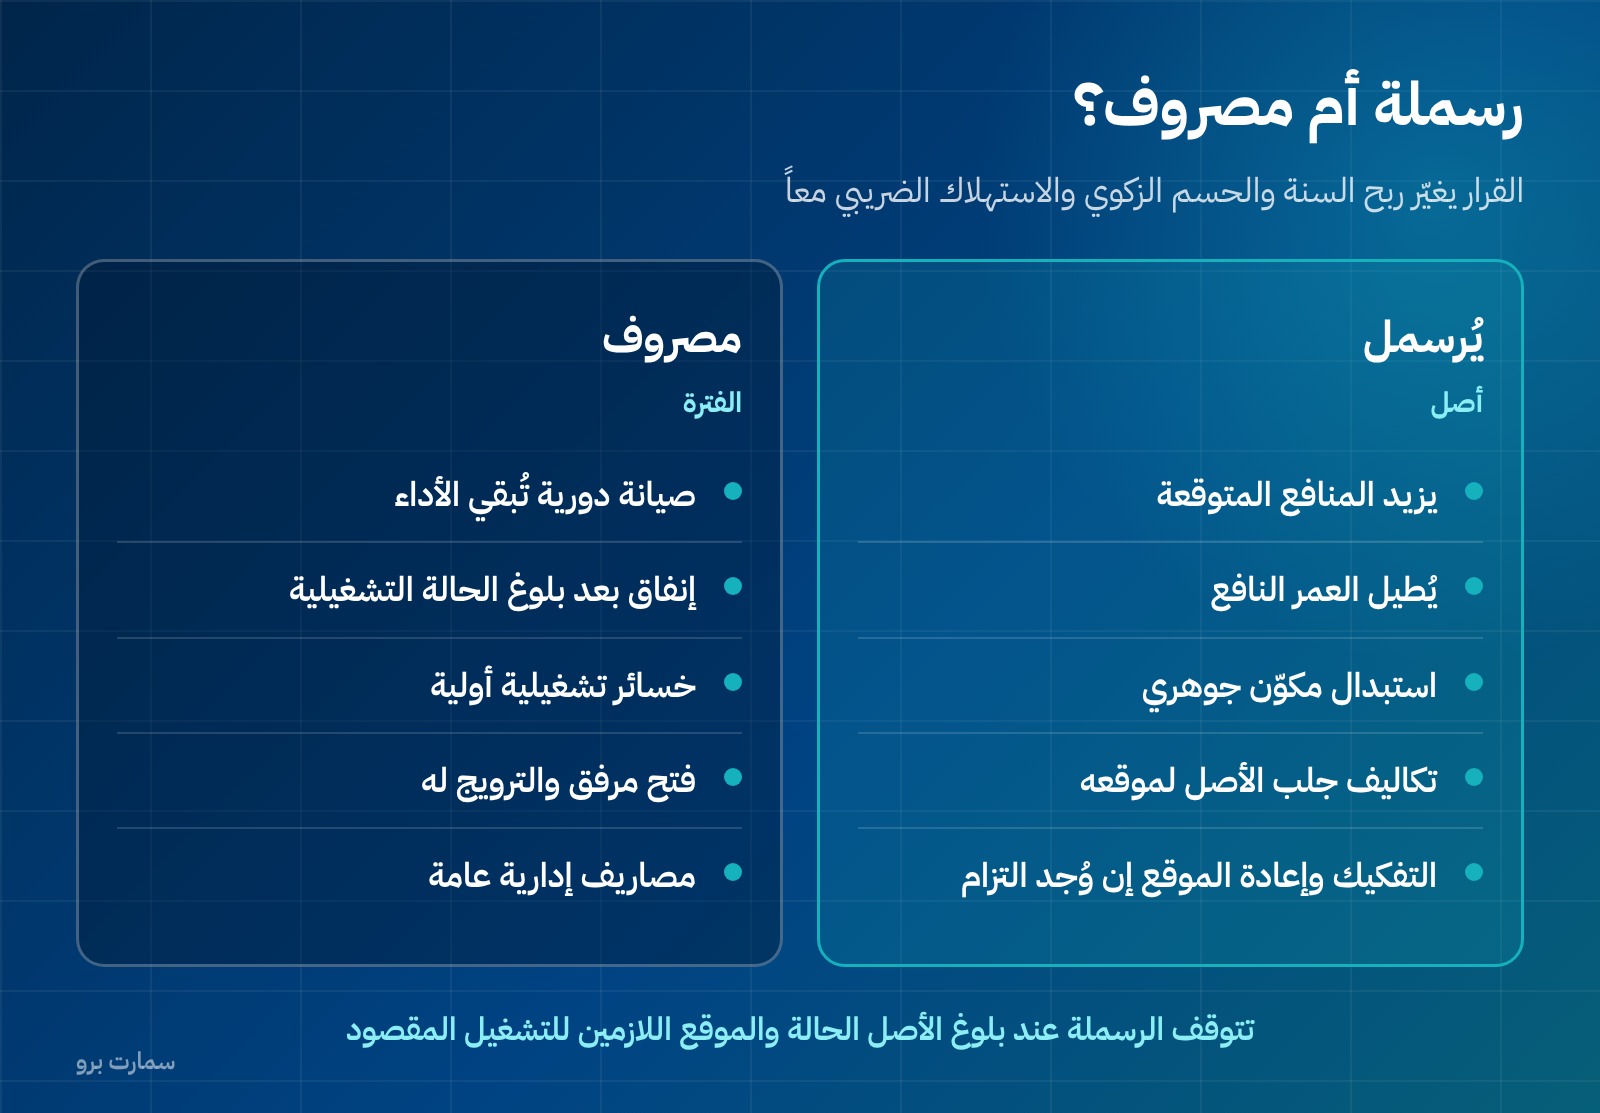
وهذان الشرطان يُطبَّقان على الإنفاق الأولي وعلى الإنفاق اللاحق على حد سواء. فالصيانة الدورية التي تُبقي الأصل على أدائه المتوقع مصروف، أما الاستبدال أو التحسين الذي يزيد المنافع المتوقعة أو يُطيل العمر النافع فيُرسمل.
ما يدخل في التكلفة
| يدخل | لا يدخل |
|---|---|
| سعر الشراء بعد الخصومات والرسوم غير المستردة | تكاليف فتح مرفق جديد والترويج له |
| التكاليف المباشرة لجلب الأصل لموقعه وحالته التشغيلية | تكاليف إدارية عامة |
| الإعداد والتركيب والاختبار والشحن والمناولة | الخسائر التشغيلية الأولية قبل بلوغ الطاقة المخطَّطة |
| أتعاب مهنية مباشرة | تكاليف إعادة التنظيم أو نقل النشاط |
| التقدير الأولي لتكاليف التفكيك وإزالة الأصل وإعادة الموقع | إنفاق بعد بلوغ الحالة التشغيلية المقصودة |
النقطة الأهم عملياً: تتوقف رسملة التكاليف عندما يبلغ الأصل الحالة والموقع اللازمين لتشغيله على النحو الذي تقصده الإدارة — لا عند بدء استخدامه فعلياً، ولا عند تسوية آخر فاتورة.
القياس بعد الاعتراف
للمنشأة أن تختار لكل فئة من الأصول أحد نموذجين:
نموذج التكلفة: التكلفة ناقص مجمع الإهلاك وناقص مجمع خسائر الانخفاض في القيمة.
نموذج إعادة التقييم: القيمة العادلة في تاريخ إعادة التقييم ناقص الإهلاك اللاحق وخسائر الانخفاض. ويُشترط انتظام إعادة التقييم بحيث لا تختلف القيمة الدفترية جوهرياً عن القيمة العادلة، وأن تُعاد تقييم الفئة كاملة لا أصولاً مختارة منها.
معظم المنشآت غير المدرجة تختار نموذج التكلفة لبساطته. والاختيار سياسة محاسبية يُفصح عنها ويُطبَّق باتساق.
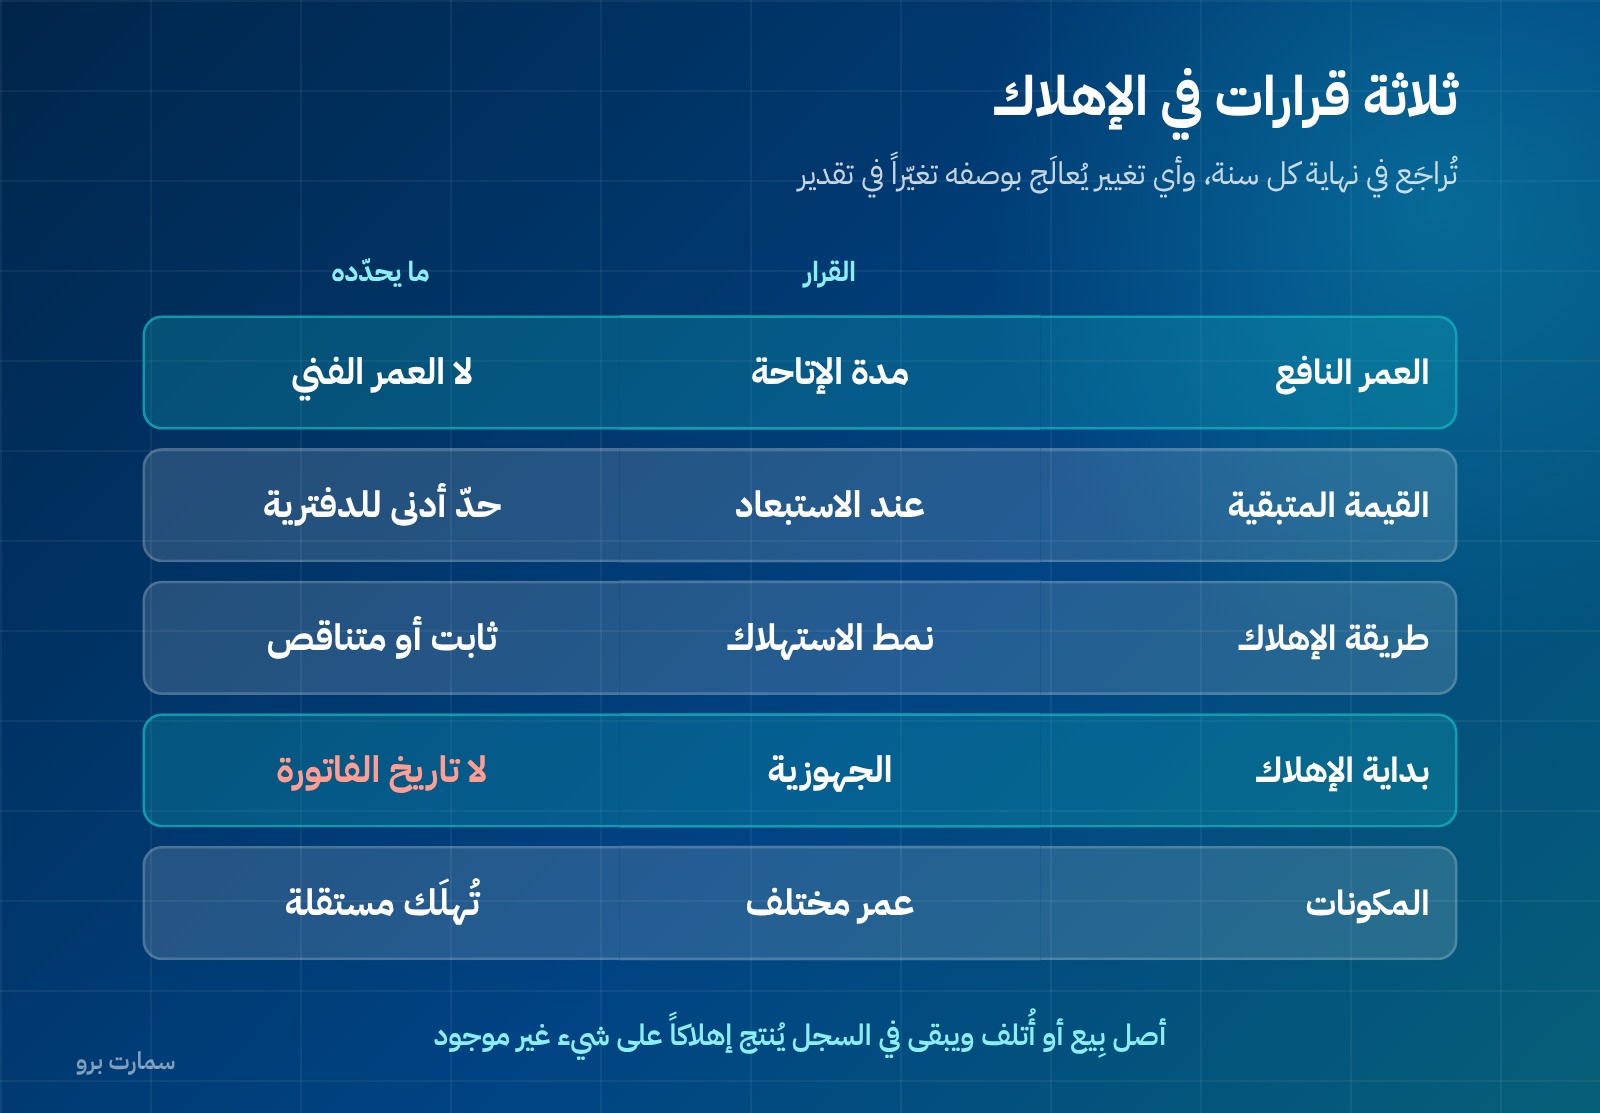
الإهلاك: ثلاثة قرارات لا قرار واحد
العمر النافع. الفترة التي يُتوقع أن يكون الأصل خلالها متاحاً للاستخدام، لا عمره الفني.
القيمة المتبقية. المبلغ المقدَّر الذي يمكن الحصول عليه عند الاستبعاد في نهاية العمر النافع. ولا يهبط صافي القيمة الدفترية دونها.
طريقة الإهلاك. تعكس النمط المتوقع لاستهلاك المنافع — قسط ثابت، أو رصيد متناقص، أو وحدات إنتاج.
ويبدأ الإهلاك عندما يصبح الأصل جاهزاً للاستخدام المقصود، لا من تاريخ الفاتورة ولا من تاريخ السداد. ويستمر حتى الاستبعاد ولا يتوقف لمجرد توقف الاستخدام.
إهلاك المكونات: إذا كان لجزء من الأصل تكلفة جوهرية وعمر نافع مختلف — محرك، أو مصعد في مبنى، أو هيكل مقابل تجهيزات — يُهلَك كل مكوّن على عمره المستقل.
وتُراجَع هذه التقديرات الثلاثة في نهاية كل سنة على الأقل، وأي تغيير فيها يُعالَج بوصفه تغيّراً في تقدير محاسبي يُطبَّق مستقبلاً لا بأثر رجعي.
الانخفاض في القيمة
إلى جانب الإهلاك، يجب أن تُقيّم المنشأة في نهاية كل فترة ما إذا كان هناك مؤشر على انخفاض قيمة أصل: توقف خط إنتاج، تلف مادي، تغيّر تقني يجعل الأصل أقل جدوى، أو تراجع جوهري في الأداء المتوقع منه. فإذا وُجد مؤشر، يُقدَّر المبلغ القابل للاسترداد، وإن قلّ عن القيمة الدفترية تُعترف الخسارة فوراً.
والفرق بين الإهلاك وخسارة الانخفاض مهم: الإهلاك توزيع منهجي للتكلفة على العمر النافع ويحدث بلا سبب طارئ، أما خسارة الانخفاض فاعتراف بأن الأصل لم يعد يستحق قيمته الدفترية.
الاستبعاد
يُلغى الاعتراف بالأصل عند بيعه أو عندما لا يُتوقع منه منافع مستقبلية. ويُعترف بالفرق بين صافي متحصلات الاستبعاد وصافي القيمة الدفترية ربحاً أو خسارة في قائمة الدخل، ولا يُعرَض ضمن الإيراد.
الخطأ الشائع هنا: أصل بِيع أو أُتلف ويبقى في السجل، فيُحمَّل إهلاك على شيء غير موجود، ويُحسَم زكوياً برقم لا سند له.
الأثر الضريبي والزكوي والعرضي
الإهلاك المحاسبي هنا يختلف عن الاستهلاك الضريبي الذي يُحسب بفئات ونسب محددة نظاماً، والفرق سنوي متكرر ويحتاج عمودين في سجل الأصول — التفصيل في الإهلاك المحاسبي والاستهلاك الضريبي. ويُستخدم الرقم المحاسبي في حسم الأصول الثابتة من الوعاء الزكوي كما في حساب الزكاة.
ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يجب على من يعرض المصروفات حسب الوظيفة الإفصاح عن الاستهلاك والإطفاء المتضمَّن في كل بند تشغيلي — وهذا يتطلب أن يحمل دليل الحسابات بُعد الطبيعة إلى جانب الوظيفة. التفصيل في المعيار الدولي للتقرير المالي 18.
قائمة مراجعة سنوية
- سياسة الرسملة مكتوبة وتفرّق بين الصيانة والتحسين.
- سجل الأصول يحمل لكل أصل تاريخ الجهوزية لا تاريخ الفاتورة.
- المكونات ذات الأعمار المختلفة مفصولة ومُهلَكة مستقلة.
- الأعمار النافعة والقيم المتبقية والطرق مُراجَعة هذه السنة.
- الأصول المستبعدة شُطبت وأُثبت أثر الاستبعاد.
- جرد فعلي للأصول نُفّذ وطُوبِق مع السجل.
- مجمع الإهلاك في السجل يطابق رصيده في ميزان المراجعة.
- تكاليف التفكيك وإعادة الموقع — إن وُجد التزام بها — مُدرجة في التكلفة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
متى يُرسمل الإنفاق على الأصل بدل تحميله مصروفاً؟
عندما يكون من المحتمل تدفق منافع اقتصادية مستقبلية منه ويمكن قياس تكلفته بموثوقية. فالصيانة الدورية التي تُبقي الأصل على أدائه المتوقع مصروف، أما الاستبدال أو التحسين الذي يزيد المنافع أو يُطيل العمر النافع فيُرسمل.
متى تتوقف رسملة التكاليف؟
عندما يبلغ الأصل الحالة والموقع اللازمين لتشغيله على النحو الذي تقصده الإدارة. أي إنفاق بعد ذلك يُحمَّل مصروفاً، ولا تدخل في التكلفة الخسائر التشغيلية الأولية قبل بلوغ الطاقة المخطّطة ولا تكاليف فتح المرفق والترويج له.
متى يبدأ إهلاك الأصل؟
عندما يصبح جاهزاً للاستخدام المقصود، لا من تاريخ الفاتورة ولا من تاريخ السداد. ويستمر حتى الاستبعاد ولا يتوقف لمجرد توقف استخدام الأصل مؤقتاً.
ما إهلاك المكونات؟
إذا كان لجزء من الأصل تكلفة جوهرية وعمر نافع مختلف — كمحرك داخل آلة أو مصعد داخل مبنى — فيُهلَك كل مكوّن على عمره النافع المستقل بدل إهلاك الأصل كوحدة واحدة بعمر وسطي.