
الإهلاك المحاسبي والاستهلاك الضريبي: الفئات والنسب والفروقات
فئات ونسب الاستهلاك الضريبي كما وردت في نظام ضريبة الدخل، لماذا يختلف عن الإهلاك المحاسبي، وكيف تبني سجل أصول يخدم الاثنين معاً.
الكاتب:سامي الحيدري
الأصل واحد، والرقم رقمان. الإهلاك المحاسبي يُوزّع تكلفة الأصل على عمره النافع المقدَّر وفق المعايير المحاسبية، والاستهلاك الضريبي يُحسب بفئات ونسب يحدّدها نظام ضريبة الدخل. هذا ليس تعارضاً يحتاج ترجيحاً، بل نظامان يقيسان لغرضين مختلفين. المنشأة التي تملك رقماً واحداً فقط تجد نفسها عند الإقرار تُعدّ جدولاً من الصفر، وعند الفحص بلا سند.
فئات ونسب الاستهلاك الضريبي
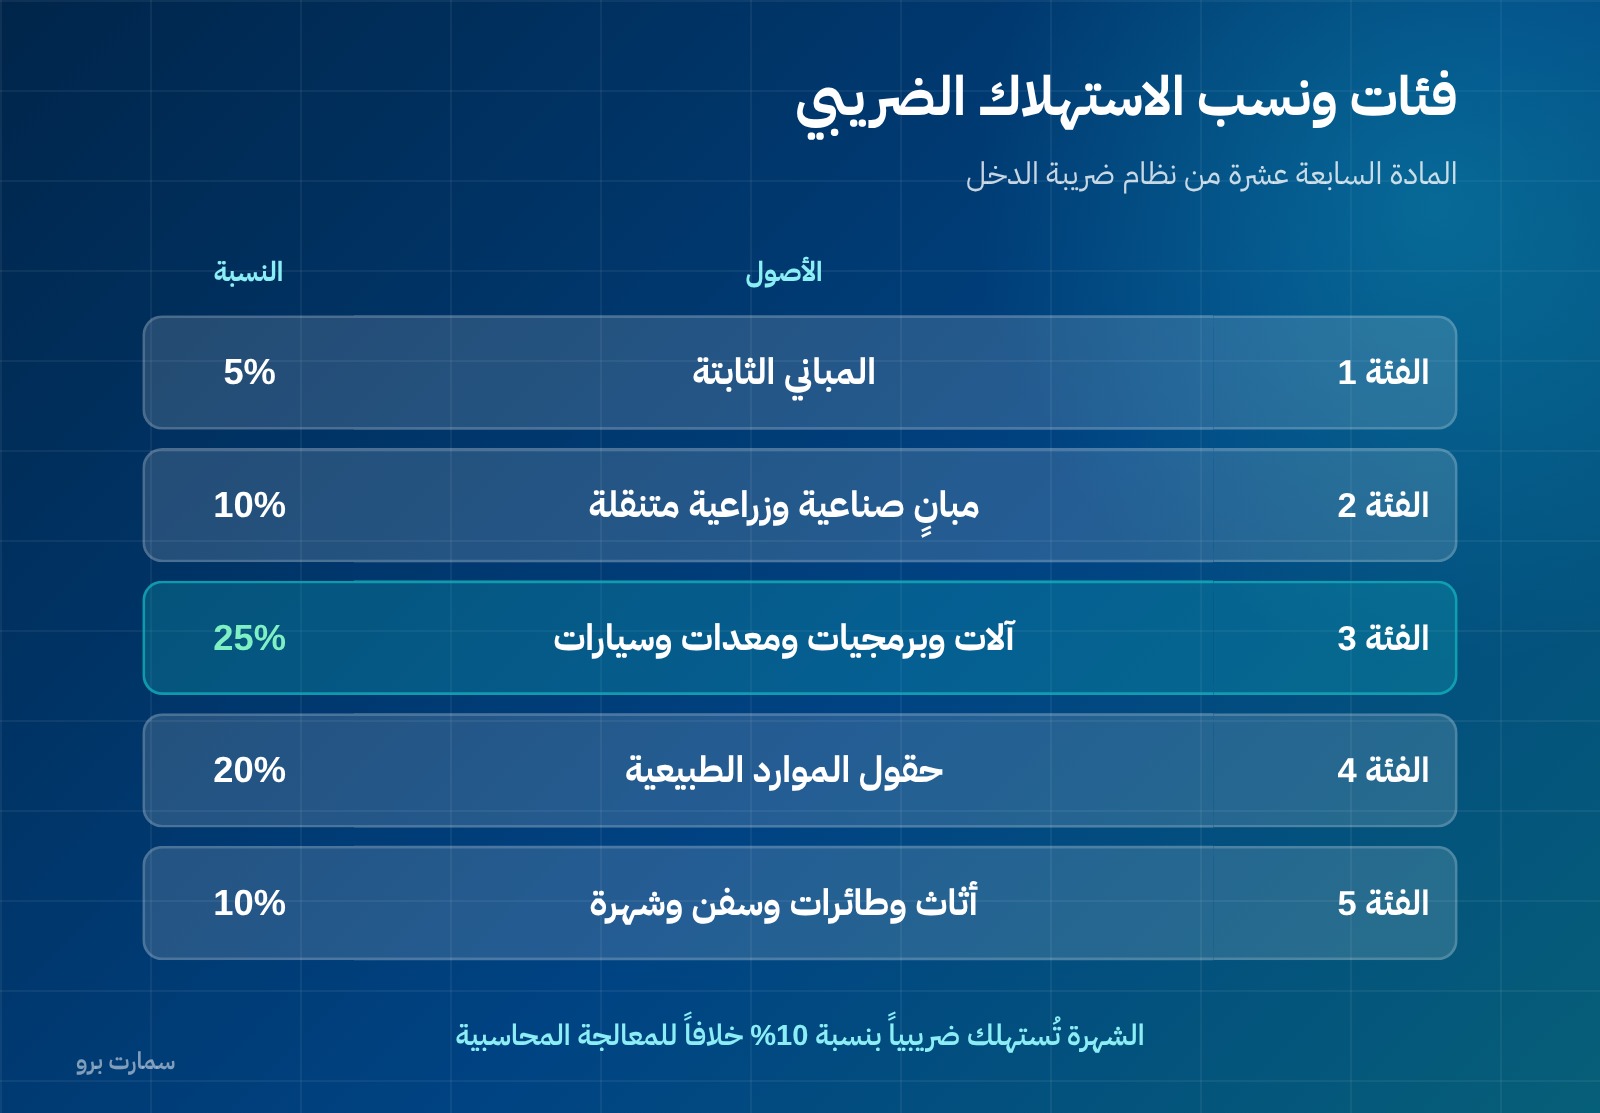
المادة السابعة عشرة من نظام ضريبة الدخل تحدّد الفئات ونسبها:
| الفئة | الأصول | النسبة |
|---|---|---|
| 1 | المباني الثابتة | 5% |
| 2 | المباني الصناعية والزراعية المتنقلة | 10% |
| 3 | المصانع والآلات والأجهزة والبرمجيات والمعدات، بما فيها سيارات الركوب والشحن | 25% |
| 4 | مصاريف المسح الجيولوجي والتنقيب والاستكشاف وتطوير حقول الموارد الطبيعية | 20% |
| 5 | سائر الأصول المستهلكة الأخرى، كالأثاث والطائرات والسفن والقاطرات والشهرة | 10% |
ثلاث ملاحظات على الجدول:
الفئة الثالثة واسعة وبنسبة مرتفعة. البرمجيات والأجهزة والسيارات والآلات كلها 25%. هذا أسرع من كثير من الأعمار النافعة المحاسبية المعتادة، ومعناه أن الاستهلاك الضريبي في السنوات الأولى يكون أكبر من الإهلاك المحاسبي لهذه الأصول.
الشهرة في الفئة الخامسة. الشهرة مذكورة ضمن سائر الأصول المستهلكة بنسبة 10%، وهذا يختلف عن المعالجة المحاسبية التي لا تُهلك الشهرة بل تختبر انخفاض قيمتها.
المباني الثابتة 5%. أي عشرون سنة ضريبياً، وهو غالباً أقصر أو أطول من التقدير المحاسبي بحسب نوع المبنى.
لماذا يختلف الرقمان
الفرق ليس خطأً في أحد النظامين، بل اختلاف في الغرض:
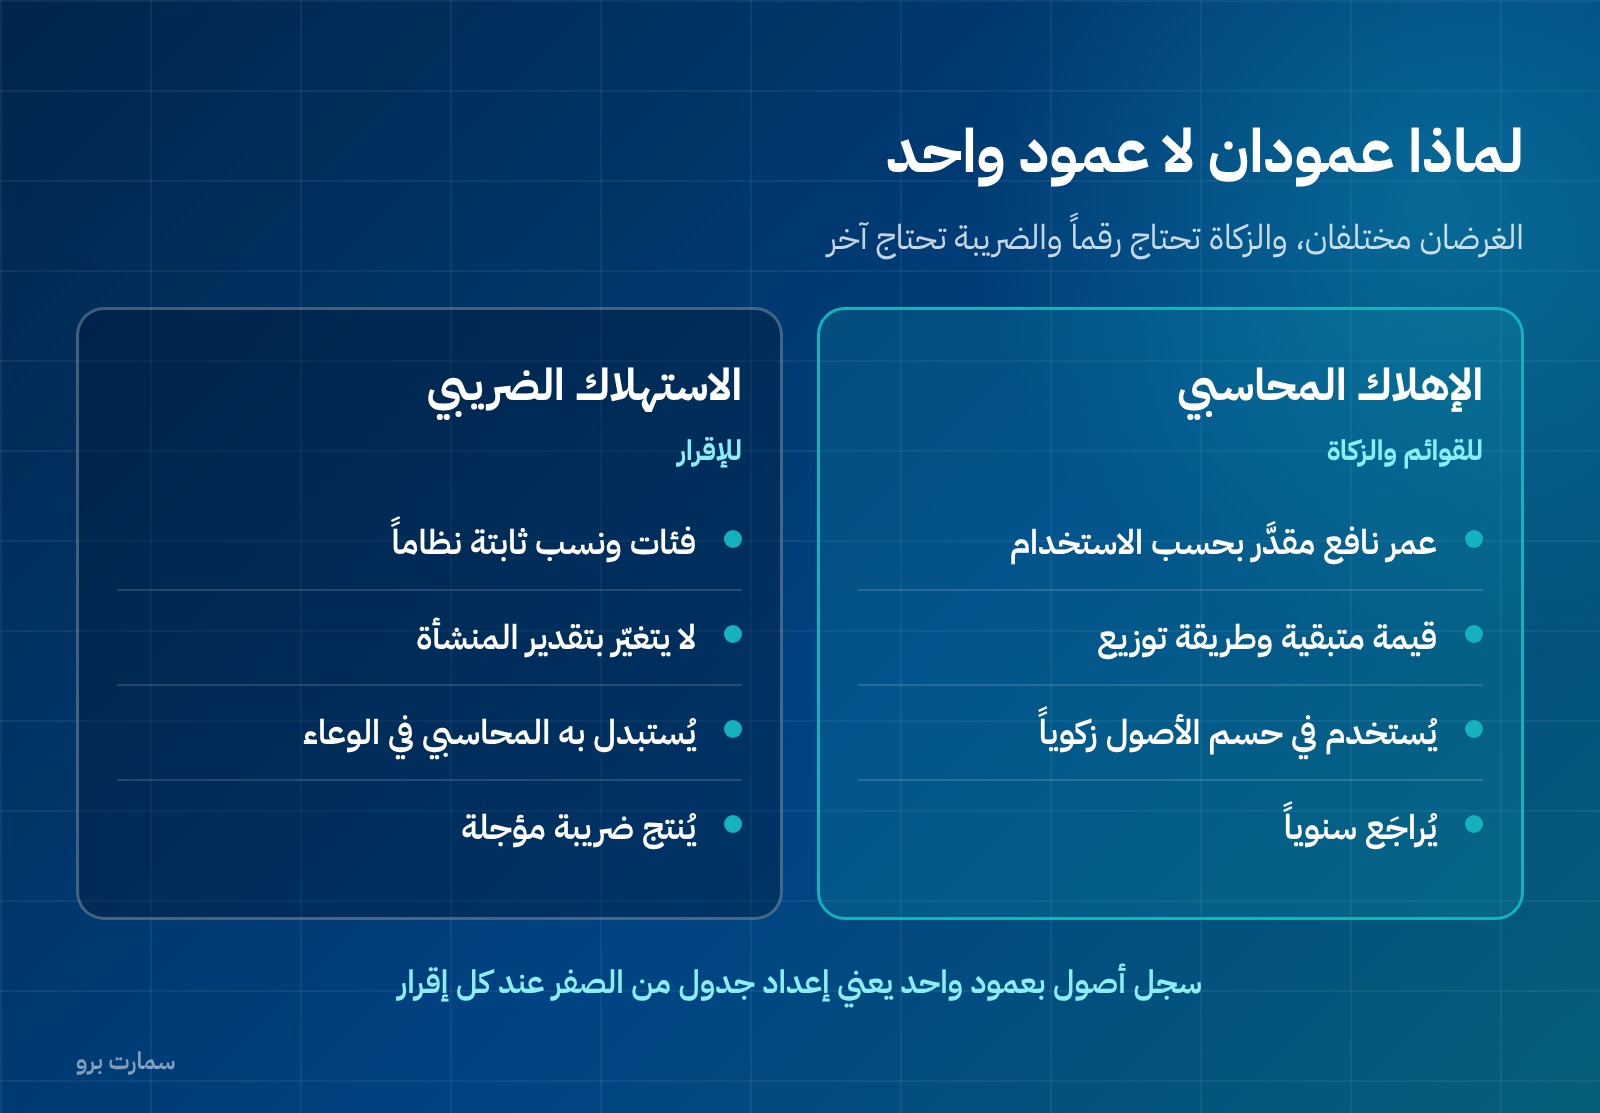
- الإهلاك المحاسبي يهدف إلى تمثيل استنفاد المنفعة الاقتصادية للأصل بصدق في القوائم المالية. فيُقدَّر العمر النافع والقيمة المتبقية بحسب ظروف المنشأة والاستخدام الفعلي، وقد تختلف طريقة التوزيع بين قسط ثابت وطرق أخرى.
- الاستهلاك الضريبي يهدف إلى قاعدة موحّدة قابلة للتطبيق والفحص على كل المكلّفين. فيُثبّت بفئات ونسب لا تتغيّر بتقدير المنشأة.
النتيجة فرق سنوي يتراكم. أصل تُهلكه محاسبياً على عشر سنوات ويُستهلك ضريبياً بنسبة 25% سيعطيك مصروفاً ضريبياً أكبر في السنوات الأولى وأصغر لاحقاً، والمجموع على عمر الأصل يتقارب لكن توزيعه مختلف. هذا الفرق هو مصدر الأصل الضريبي المؤجل أو الالتزام الضريبي المؤجل في القوائم.
أثر الفرق على الإقرار والزكاة
على إقرار ضريبة الدخل: الوعاء الضريبي يُبنى من الربح المحاسبي بتعديلات، وأحد أكبرها هو استبدال الإهلاك المحاسبي بالاستهلاك الضريبي. التفصيل في إقرار ضريبة الدخل.
على الزكاة: الوعاء الزكوي يحسم صافي الأصول الثابتة، أي التكلفة ناقص مجمع الإهلاك المحاسبي بحسب الدفاتر. فالرقم المستخدم في الحسم الزكوي ليس الرقم الضريبي. والأصل الضريبي المؤجل نفسه من بنود الحسم في المادة السادسة والعشرين من لائحة الزكاة. التفصيل في حساب الزكاة.
هذه النقطة تُفسِّر لماذا لا يكفي عمود واحد: الزكاة تحتاج الرقم المحاسبي، والضريبة تحتاج الرقم الضريبي، والقوائم المالية تحتاج الاثنين لتُظهر الضريبة المؤجلة.
سجل أصول يخدم الاثنين
السجل الصحيح يحمل لكل أصل:
- رقم الأصل ووصفه وموقعه ومن يستخدمه.
- تاريخ الشراء وتكلفة الاقتناء وما أُضيف إليها من تكاليف مؤهِّلة.
- العمر النافع المحاسبي والطريقة والقيمة المتبقية.
- الفئة الضريبية ونسبتها وفق المادة السابعة عشرة.
- مجمع الإهلاك المحاسبي وصافي القيمة الدفترية.
- مجمع الاستهلاك الضريبي والقيمة الضريبية المتبقية.
- تاريخ الاستبعاد أو البيع وأثره.
عمودان لا عمود واحد. وهذا لا يحتاج جدولاً منفصلاً إن كان النظام يدعم الاثنين؛ معيار عملي يُسأل عنه قبل الشراء، كما في أسئلة قبل شراء نظام محاسبي.
أخطاء متكررة
إهلاك من تاريخ الفاتورة لا من تاريخ الاستخدام. الأصل يبدأ إهلاكه عند جهوزيته للاستخدام المقصود، لا عند دفع قيمته.
رسملة مصروف أو تحميل أصل على المصاريف. الصيانة الدورية مصروف، والتحسين الذي يزيد المنفعة يُرسمل. الخلط يشوّه الربح والوعاءين معاً، والقاعدة المحاسبية في القيد المحاسبي خطوة بخطوة.
نسيان الأصول المستبعدة. أصل بِيع أو أُتلف ويبقى في السجل يُنتج مصروف إهلاك على شيء غير موجود، وحسماً زكوياً لا سند له.
إهلاك أصل تجاوز قيمته المتبقية. صافي القيمة الدفترية لا يهبط تحت القيمة المتبقية المقدَّرة، والأصل الذي اكتمل إهلاكه يبقى في السجل بقيمته المتبقية ولا يُحمَّل عليه مصروف إضافي.
عدم تسجيل الجرد الفعلي للأصول. جرد الأصول الثابتة إجراء سنوي لا خياري؛ بدونه السجل مجرد ملف قديم.
قائمة مراجعة سنوية
- سجل الأصول محدّث وكل أصل فيه له فئة ضريبية محددة.
- مجمع الإهلاك المحاسبي في السجل يطابق رصيده في ميزان المراجعة.
- جدول الاستهلاك الضريبي مُعدّ بالنسب النظامية ومستقل عن المحاسبي.
- الأصول المستبعدة خلال السنة شُطبت وأُثبت أثر الاستبعاد.
- جرد فعلي للأصول نُفّذ وطُوبِق مع السجل.
- المصاريف المرسملة خلال السنة لها سند يُثبت أنها ليست صيانة.
- الفرق بين الإهلاكين موثّق لإعداد الضريبة المؤجلة.
المرجع الرسمي
فئات ونسب الاستهلاك تُنشرها هيئة الزكاة والضريبة والجمارك في نظام ضريبة الدخل ولائحته التنفيذية على موقعها: zatca.gov.sa. الجدول أعلاه مأخوذ من المادة السابعة عشرة من النظام، وقواعد حسم الأصول الثابتة زكوياً في لائحة جباية الزكاة هي المرجع في الجانب الزكوي.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما نسب الاستهلاك الضريبي في السعودية؟
وفق المادة السابعة عشرة من نظام ضريبة الدخل: المباني الثابتة 5%، المباني الصناعية والزراعية المتنقلة 10%، المصانع والآلات والأجهزة والبرمجيات والمعدات بما فيها سيارات الركوب والشحن 25%، مصاريف المسح الجيولوجي والتنقيب وتطوير حقول الموارد الطبيعية 20%، وسائر الأصول الأخرى كالأثاث والطائرات والسفن والشهرة 10%.
لماذا يختلف الاستهلاك الضريبي عن الإهلاك المحاسبي؟
لأن غرضهما مختلف. الإهلاك المحاسبي يمثّل استنفاد المنفعة الاقتصادية فيُقدَّر بالعمر النافع والقيمة المتبقية بحسب ظروف المنشأة، أما الاستهلاك الضريبي فيُثبّت بفئات ونسب موحّدة قابلة للتطبيق والفحص على كل المكلّفين. الفرق يتراكم سنوياً وينشأ عنه أصل أو التزام ضريبي مؤجل.
أي رقم يُستخدم في حسم الأصول الثابتة من الوعاء الزكوي؟
الرقم المحاسبي، أي صافي القيمة الدفترية بحسب الدفاتر: التكلفة ناقص مجمع الإهلاك المحاسبي. ولا يُستخدم مجمع الاستهلاك الضريبي في الحسم الزكوي. لهذا يلزم سجل أصول بعمودين، لأن الزكاة تحتاج الرقم المحاسبي والضريبة تحتاج الرقم الضريبي.
متى يبدأ إهلاك الأصل؟
عند جهوزيته للاستخدام المقصود، لا من تاريخ الفاتورة ولا من تاريخ السداد. وهذا من أكثر الأخطاء تكراراً: أصل وُرِّد في ديسمبر ولم يُركَّب حتى فبراير يبدأ إهلاكه من جهوزيته لا من تاريخ شرائه.