
إقرار ضريبة الدخل: من يقدّمه وكيف يُبنى الوعاء الضريبي
مهلة إقرار ضريبة الدخل النظامية، من يُلزم بتقديمه، كيف يُبنى الوعاء الضريبي من الدفاتر، والفروقات بين الربح المحاسبي والربح الضريبي.
الكاتب:سامي الحيدري
إقرار ضريبة الدخل ليس نقلاً لصافي الربح من قائمة الدخل إلى نموذج. الربح المحاسبي والوعاء الضريبي رقمان مختلفان، والفرق بينهما ليس خطأً بل نتيجة طبيعية لأن المعايير المحاسبية والنظام الضريبي يقيسان أشياء مختلفة. المنشأة التي تقدّم إقرارها بنقل صافي الربح كما هو تدخل في فروق ربط لاحقة. هذا الدليل يشرح المهلة النظامية، من يُلزم، وكيف يُبنى الوعاء من الدفاتر فعلاً.
المهلة النظامية
المادة الستون من نظام ضريبة الدخل تنص في الفقرة (ب) على أنه يجب تقديم الإقرار الضريبي خلال مئة وعشرين يوماً من انتهاء السنة الضريبية. والفقرة (أ) تربط سداد الضريبة المستحقة بتقديم الإقرار وفق النموذج المعتمد، ولا تضع مهلة سداد مستقلة.
عملياً: منشأة سنتها المالية تنتهي 31 ديسمبر يكون موعدها نهاية أبريل التالي. وهذه المهلة تبدو واسعة، لكنها ليست كذلك لمنشأة تُقفل دفاترها في مارس — يبقى لها أسابيع للإقفال والمراجعة والإقرار معاً.
من يُلزم بتقديم إقرار ضريبة الدخل
المادة الثانية من النظام تحدّد الخاضعين، وهم على وجه العموم:
- شركات الأموال المقيمة عن الحصص المملوكة لغير السعوديين، مع استثناءات تتعلق بالشركات المدرجة في السوق المالية السعودية.
- الشخص الطبيعي المقيم غير السعودي الذي يمارس نشاطاً في المملكة.
- غير المقيم الذي يمارس نشاطاً عبر منشأة دائمة في المملكة.
- غير المقيم الذي له دخل خاضع من مصادر في المملكة بلا منشأة دائمة — وهنا تعمل آلية الاستقطاع المشروحة في ضريبة الاستقطاع.
- العاملون في استثمار الغاز الطبيعي أو إنتاج الزيت والمواد الهيدروكربونية.
والمادة السادسة تحدّد وعاء كل فئة. أما الشركة المملوكة لسعوديين وغير سعوديين فتخضع للزكاة والضريبة معاً بنسبة الملكية، والتفصيل في الزكاة وضريبة الدخل.
أسعار الضريبة
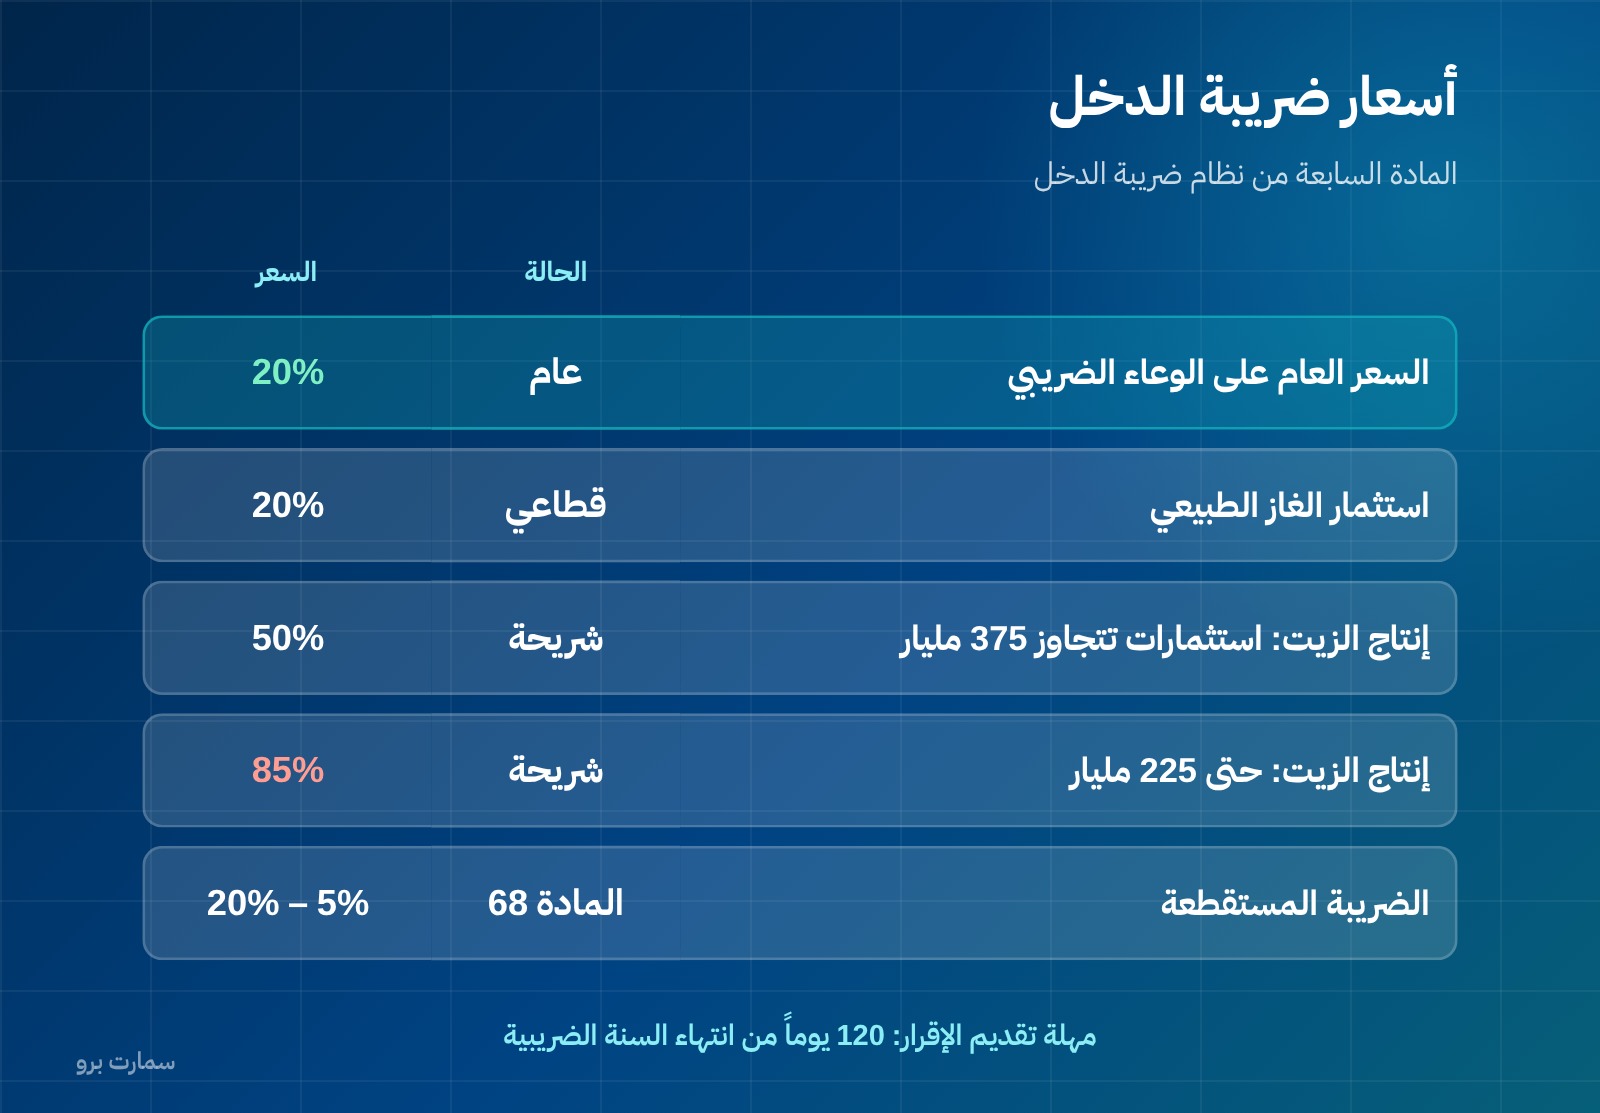
المادة السابعة تضع الأسعار: 20% هو السعر العام على الوعاء الضريبي، ومثله 20% لاستثمار الغاز الطبيعي. وإنتاج الزيت والمواد الهيدروكربونية له شرائح تتدرّج بحسب إجمالي الاستثمارات الرأسمالية في المملكة، من 50% لمن تزيد استثماراته على 375 مليار ريال، إلى 85% لمن لا تزيد استثماراته على 225 مليار ريال. والضريبة المستقطعة تحدّدها المادة الثامنة والستون.
من الربح المحاسبي إلى الوعاء الضريبي
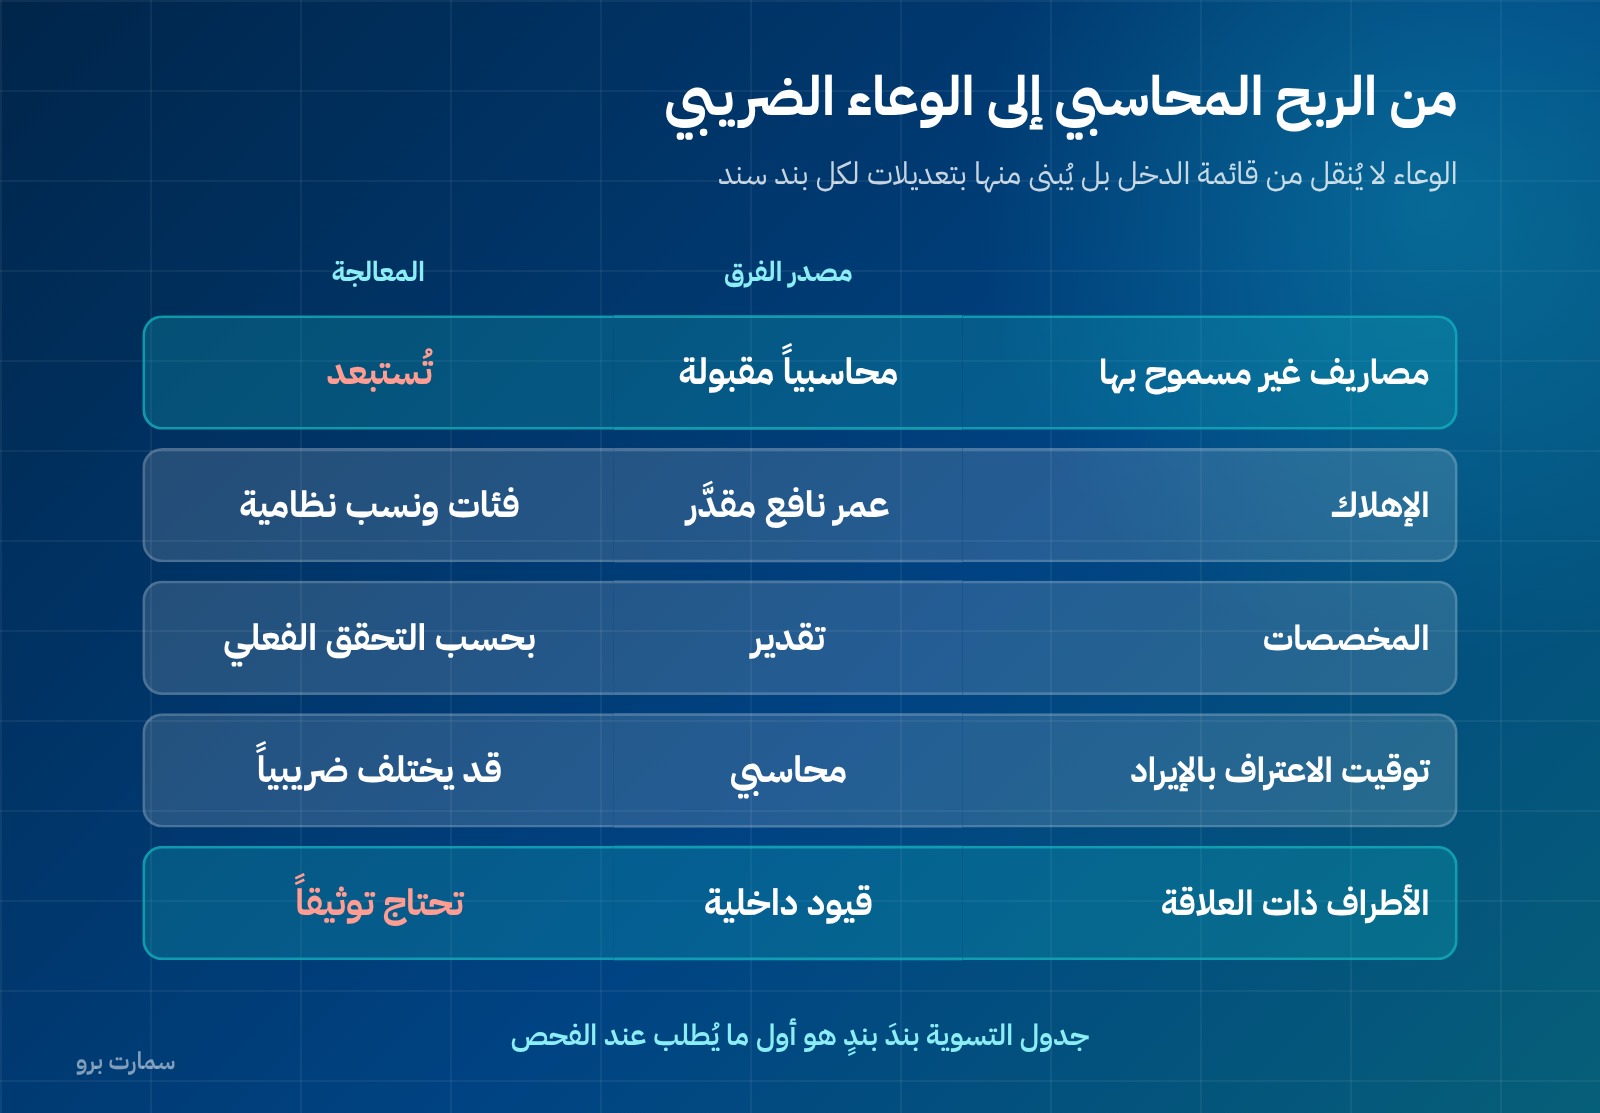
الوعاء لا يُنقل من قائمة الدخل، بل يُبنى منها بتعديلات. مصادر الفرق المتكررة:
مصاريف غير مسموح بها. مصروف مُعترف به محاسبياً لا يُقبل ضريبياً. إبقاؤه في الوعاء يخفّض الضريبة بشكل غير مقبول ويظهر عند الفحص.
فرق الإهلاك. المعايير المحاسبية تُهلك الأصل على عمره النافع المقدَّر، والنظام الضريبي يحدّد فئات ونسباً ثابتة. الفرق سنوي ومتكرر ويحتاج جدولاً موازياً. التفصيل في الإهلاك المحاسبي والاستهلاك الضريبي.
مخصصات مقابل مصاريف فعلية. المخصص تقدير محاسبي، والمعالجة الضريبية تنظر عادةً إلى التحقق الفعلي. مخصص الديون المشكوك فيها ومخصص نهاية الخدمة من أكثر مواضع هذا الفرق — وبناء الأخير مشروح في مخصص نهاية الخدمة.
توقيت الاعتراف بالإيراد. الإيراد المعترف به محاسبياً قبل تحقق شروطه ضريبياً يخلق فرقاً عكسياً. الأساس المحاسبي نفسه مشروح في الأساس النقدي وأساس الاستحقاق.
عمليات الأطراف ذات العلاقة. المعاملات مع أطراف مرتبطة تحتاج أسعاراً وتوثيقاً يمكن الدفاع عنه، لا قيوداً داخلية بأرقام متفق عليها. الإيجار المدفوع لمالك الشركة نفسه، والخدمات الإدارية بين شركات المجموعة، وقروض الشركاء بلا عقود، كلها بنود تُراجَع أولاً.
تكاليف لم تُستكمل مستنداتها. المصروف الذي لا تسنده فاتورة نظامية يُعالَج كبند غير مقبول حتى لو كان حقيقياً ومدفوعاً. هذا يجعل انتظام التوثيق مسألة ضريبية لا إدارية فقط، وهو السبب نفسه الذي يُسقط خصم ضريبة المدخلات في خصم ضريبة المدخلات.
النتيجة العملية: تحتاج جدول تسوية ينتقل من صافي الربح المحاسبي إلى الوعاء الضريبي بندَ بندٍ، كل بند له سند. هذا الجدول هو أول ما يُطلب عند الفحص.
ما تحتاجه الدفاتر لتخرج الإقرار بسهولة
- فصل المصاريف غير المسموح بها في حسابات مستقلة داخل دليل الحسابات، لا في جدول خارجي يُعدّ سنوياً.
- سجل أصول ثابتة يحمل عمودين للإهلاك: محاسبي وضريبي.
- سجل للمخصصات يفصل المُكوَّن من المستخدم فعلياً في السنة.
- إقفال سنوي كامل بقيود تسويات، وفق الدورة المحاسبية والتسويات الجردية.
- ملف للأطراف ذات العلاقة بعقودها وأسعارها.
قائمة مراجعة قبل تقديم إقرار ضريبة الدخل
- أُقفلت السنة وسُجّلت كل قيود التسويات، ولا توجد قيود معلّقة.
- ميزان المراجعة متوازن وأرصدته مطابقة للقوائم.
- جدول التسوية من الربح المحاسبي إلى الوعاء الضريبي مُعدّ وكل بند له سند.
- الإهلاك الضريبي محسوب بالفئات والنسب النظامية لا بالعمر النافع المحاسبي.
- المصاريف غير المسموح بها مُستبعدة ومُدرجة في الجدول بوضوح.
- المخصصات معالجة بحسب التحقق الفعلي لا بحسب التكوين.
- حصص الملكية السعودية وغير السعودية موثّقة إن كانت الشركة مختلطة.
- تاريخ نهاية السنة الضريبية محدّد ومهلة الـ120 يوماً محسوبة منه.
- ضريبة الاستقطاع التي وُرّدت خلال السنة موثّقة بشهاداتها.
المنشأة التي تملك هذه التسعة تُعدّ إقرارها في أيام. ومن يبدأ بجمع المستندات بعد انتهاء السنة يقدّم إقراراً مبنياً على تقديرات، والتقدير في هذا الباب يُكلّف لاحقاً.
المرجع الرسمي
نظام ضريبة الدخل ولائحته التنفيذية تُنشرهما هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. المواد المشار إليها (2، 6، 7، 17، 60، 68) مأخوذة من النص الرسمي، والاتفاقيات الدولية لتجنّب الازدواج الضريبي قد تُعدّل المعالجة في حالات غير المقيم.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما مهلة تقديم إقرار ضريبة الدخل؟
مئة وعشرون يوماً من انتهاء السنة الضريبية وفق المادة الستين من نظام ضريبة الدخل. فمنشأة سنتها تنتهي 31 ديسمبر يكون موعدها نهاية أبريل التالي. وسداد الضريبة المستحقة مرتبط بتقديم الإقرار، ولا يضع النص مهلة سداد مستقلة.
هل الوعاء الضريبي هو صافي الربح المحاسبي؟
لا. الوعاء يُبنى من الربح المحاسبي بتعديلات: استبعاد المصاريف غير المسموح بها، واستبدال الإهلاك المحاسبي بالاستهلاك الضريبي وفق الفئات والنسب النظامية، ومعالجة المخصصات بحسب التحقق الفعلي، وتصحيح توقيت الاعتراف بالإيراد. ويلزم جدول تسوية كل بند فيه له سند.
ما سعر ضريبة الدخل العام؟
20% من الوعاء الضريبي وفق المادة السابعة، ومثله 20% لاستثمار الغاز الطبيعي. أما إنتاج الزيت والمواد الهيدروكربونية فله شرائح تتدرّج من 50% إلى 85% بحسب إجمالي الاستثمارات الرأسمالية في المملكة.
ما أول مستند يُطلب عند الفحص؟
جدول التسوية الذي ينتقل من صافي الربح المحاسبي إلى الوعاء الضريبي بندَ بندٍ مع سند كل بند. ويليه سجل الأصول الثابتة بعمودَي الإهلاك المحاسبي والضريبي، وسجل المخصصات الذي يفصل المُكوَّن من المستخدم فعلياً.