
ضريبة الاستقطاع: النسب والمواعيد والقيود المحاسبية
جدول نسب ضريبة الاستقطاع لكل نوع مدفوعات، موعد التوريد خلال عشرة أيام، غرامة التأخير، والقيد المحاسبي الصحيح عند الدفع لغير المقيم.
الكاتب:سامي الحيدري
ضريبة الاستقطاع تُفاجئ المنشآت لأنها لا تُدفع من جيب المستفيد بل من المبلغ المحوّل له. تتعاقد مع شركة غير مقيمة على خدمة استشارية بمئة ألف ريال، فتحوّل لها خمسة وتسعين ألفاً وتورّد الباقي للهيئة. إن لم تكن هذه النسبة مذكورة في العقد تحوّل المبلغ كاملاً ثم تورّد الضريبة من مالك. هذا الدليل يوضّح النسب كما وردت في الدليل الإرشادي، والمواعيد، والقيد المحاسبي الصحيح.
متى تنشأ ضريبة الاستقطاع
تنشأ عندما يدفع مقيم في المملكة — أو منشأة دائمة لغير مقيم — مبلغاً لشخص غير مقيم عن دخل من مصدر في المملكة ليست له منشأة دائمة فيها. أي أن طرفَي المعادلة: دافع في المملكة، ومستفيد غير مقيم. الاستقطاع هنا هو آلية تحصيل الضريبة من غير المقيم، كما أشارت المادة الثانية من نظام ضريبة الدخل إلى هذه الفئة من الخاضعين. التفرقة بين من يخضع للزكاة ومن يخضع للضريبة مشروحة في الزكاة وضريبة الدخل.
جدول نسب ضريبة الاستقطاع
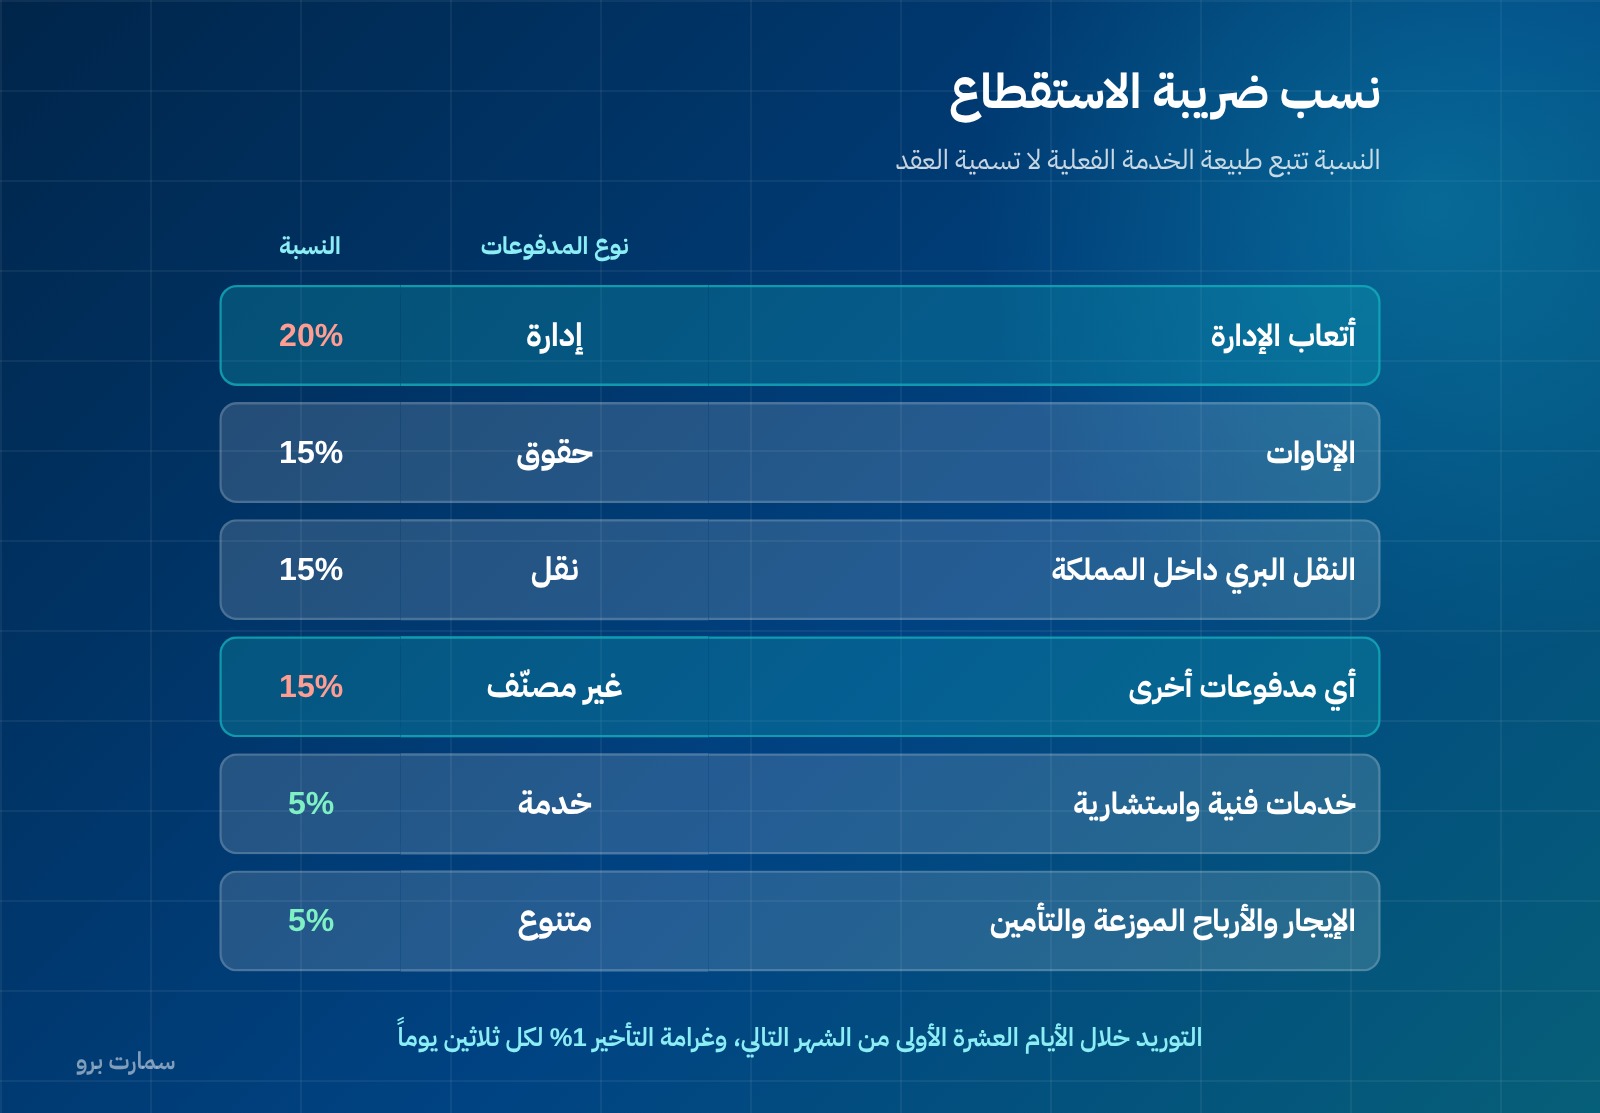
النسب كما ورد في الدليل الإرشادي العام لاستقطاع الضريبة:
| نوع المدفوعات | النسبة |
|---|---|
| أتعاب الإدارة | 20% |
| الإتاوات | 15% |
| النقل البري داخل المملكة | 15% |
| أي مدفوعات أخرى | 15% |
| الأرباح الموزعة | 5% |
| الإيجار | 5% |
| عوائد القروض (الدخل من مطالبات الدين) | 5% |
| التأمين وإعادة التأمين | 5% |
| الخدمات الفنية والاستشارية | 5% |
| تذاكر الطيران أو الشحن الجوي أو البحري | 5% |
| خدمات الاتصال الهاتفية الدولية | 5% |
ثلاث ملاحظات على الجدول تستحق الوقوف:
«أي مدفوعات أخرى» بنسبة 15% هي البند الذي يُفاجئ. أي مدفوع لغير مقيم لا يندرج تحت بند مسمّى يُستقطع عنه 15%، لا 5%. فالتصنيف الخطأ لا يعني الإعفاء بل يعني نسبة أعلى.
الفرق بين 20% و5% في الخدمات. أتعاب الإدارة 20% والخدمات الفنية والاستشارية 5%. الفاصل في طبيعة الخدمة فعلاً لا في تسمية العقد، ووصف الخدمة في العقد هو ما يُحتكم إليه عند الفحص.
استثناءات الاتصالات. يستثني الدليل من الاستقطاع حالتين: المبالغ المدفوعة لشركة اتصالات محلية مقابل استخدام شبكة ناقل دولي لتوجيه مكالمات يجريها مشترك داخل المملكة، والمبالغ المدفوعة لشركات الاتصالات الدولية مقابل خدمات التجوال الدولي.
موعد التوريد وغرامة التأخير
الموعد: تُسدَّد الضريبة المستقطعة خلال الأيام العشرة الأولى من الشهر الذي يلي شهر الدفع للمستفيد. فالمبلغ المدفوع في 20 يناير يُورَّد بحلول 10 فبراير.
الغرامة: 1% من الضريبة غير المسددة عن كل ثلاثين يوماً تأخير.
هذا الموعد أقصر بكثير مما يتوقعه كثيرون، وهو سبب أكثر الغرامات في هذا الباب: الدفعة تُحوَّل في آخر الشهر ويُنسى التوريد حتى الإقرار السنوي. والغرامة تجري من اليوم الحادي عشر، لا من نهاية السنة.
القيد المحاسبي الصحيح
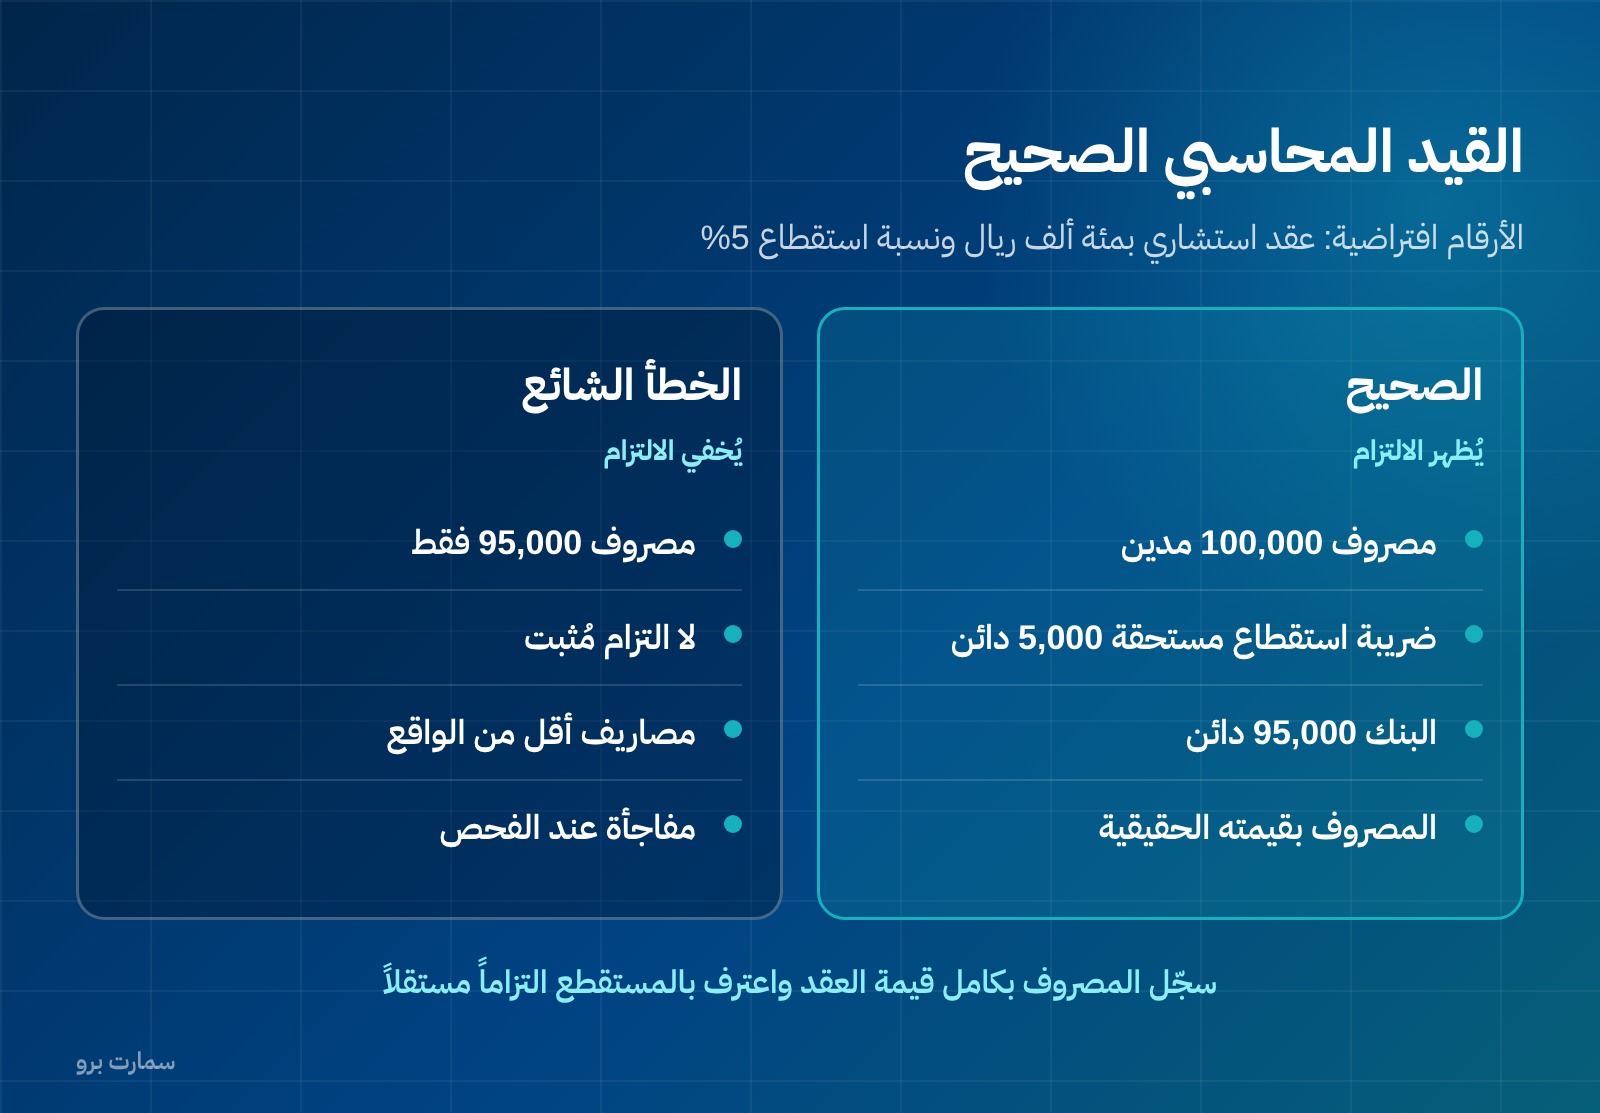
الخطأ المحاسبي الشائع أن تُسجَّل المصروف بالمبلغ المحوّل فعلاً. الصحيح أن يُسجَّل المصروف بكامل قيمة العقد، وتُعترف الضريبة المستقطعة كالتزام على المنشأة تجاه الهيئة.
الأرقام التالية افتراضية لتوضيح الطريقة: عقد خدمة استشارية مع غير مقيم بمئة ألف ريال، نسبة الاستقطاع 5%.
| الحساب | مدين | دائن |
|---|---|---|
| مصروف خدمات استشارية | 100,000 | |
| ضريبة استقطاع مستحقة (التزام) | 5,000 | |
| الدائنون / البنك | 95,000 |
ثم عند التوريد للهيئة:
| الحساب | مدين | دائن |
|---|---|---|
| ضريبة استقطاع مستحقة | 5,000 | |
| البنك | 5,000 |
النتيجة أن المصروف ظهر بقيمته الحقيقية (مئة ألف) لا بالمحوّل (خمسة وتسعين ألفاً). من يسجّل المحوّل فقط يُظهر مصاريف أقل من الواقع ويُخفي التزاماً قائماً. أساسيات بناء القيد في القيد المحاسبي خطوة بخطوة، وحساب الالتزام المستقل يحتاج موضعاً في دليل الحسابات.
ما يجب أن يكون في العقد
معظم خسائر هذا الباب تقع قبل المحاسبة، في صياغة العقد:
- نص صريح على أن المقابل خاضع للاستقطاع وأن المبلغ المحوّل يكون بعد خصمه.
- تحديد طبيعة الخدمة بدقة: خدمة فنية واستشارية، أم إدارة، أم إتاوة. الوصف يحدّد النسبة.
- التزام بتزويد المستفيد بشهادة الاستقطاع ليستخدمها في بلده إن وُجدت اتفاقية لتجنّب الازدواج الضريبي.
- فصل بنود العقد إذا جمع خدمات مختلفة النسب، فالعقد المجمّع بسعر واحد يُعرّضك لتطبيق النسبة الأعلى على الكل.
- توضيح من يتحمّل الضريبة إذا رفض المستفيد التخفيض — فهذا قرار تجاري بتكلفة تُحسب مقدماً.
قائمة مراجعة شهرية
- حدّد كل مدفوعات الشهر لغير المقيمين من كشف البنك لا من الذاكرة.
- صنّف كل دفعة على بند الجدول الصحيح، ولا تضع المجهول في 5%.
- تحقق أن المصروف سُجّل بكامل قيمة العقد لا بالمحوّل.
- راجع رصيد حساب ضريبة الاستقطاع المستحقة قبل اليوم العاشر.
- ورّد خلال الأيام العشرة الأولى من الشهر التالي.
- احفظ شهادات الاستقطاع مع عقودها.
- راجع العقود الجديدة قبل التوقيع لا بعد أول دفعة.
المرجع الرسمي
نسب الاستقطاع ومواعيده وغرامة التأخير تُنشرها هيئة الزكاة والضريبة والجمارك في الدليل الإرشادي العام لاستقطاع الضريبة ونظام ضريبة الدخل على موقعها: zatca.gov.sa. الاتفاقيات الدولية لتجنّب الازدواج الضريبي قد تُخفّض النسبة في حالات محددة، ويُرجَع في ذلك إلى نص الاتفاقية مع البلد المعني.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما نسب ضريبة الاستقطاع في السعودية؟
وفق الدليل الإرشادي: أتعاب الإدارة 20%، والإتاوات والنقل البري داخل المملكة وأي مدفوعات أخرى 15%، والأرباح الموزعة والإيجار وعوائد القروض والتأمين وإعادة التأمين والخدمات الفنية والاستشارية وتذاكر الطيران والشحن الجوي والبحري وخدمات الاتصال الهاتفية الدولية 5%.
متى تُورَّد الضريبة المستقطعة؟
خلال الأيام العشرة الأولى من الشهر الذي يلي شهر الدفع للمستفيد. فالدفعة التي تُحوَّل في 20 يناير تُورَّد بحلول 10 فبراير. وغرامة التأخير 1% من الضريبة غير المسددة عن كل ثلاثين يوماً تأخير، وتجري من اليوم الحادي عشر لا من نهاية السنة.
ما القيد المحاسبي الصحيح لضريبة الاستقطاع؟
يُسجَّل المصروف بكامل قيمة العقد، وتُعترف الضريبة المستقطعة التزاماً مستقلاً تجاه الهيئة، ويكون الدائن أو البنك بالمبلغ المحوّل فقط. تسجيل المصروف بالمبلغ المحوّل وحده يُظهر مصاريف أقل من الواقع ويُخفي التزاماً قائماً.
ماذا لو لم تندرج الدفعة تحت بند مسمّى في الجدول؟
تُستقطع بنسبة 15% تحت بند «أي مدفوعات أخرى». أي أن غياب التصنيف لا يعني الإعفاء بل يعني النسبة الأعلى. ولهذا يجب تحديد طبيعة الخدمة بدقة في العقد، لأن وصف الخدمة الفعلي هو ما يُحتكم إليه عند الفحص لا تسمية العقد.