
الإقرار الضريبي لضريبة القيمة المضافة: المواعيد والحقول وخطوات التقديم
متى تقدّم الإقرار الضريبي شهرياً ومتى ربع سنوياً، ما الحقول التي تُملأ، كيف تُجهَّز الأرقام من الدفاتر، وما غرامة التأخير وفق الجدول الرسمي.
الكاتب:سامي الحيدري
الإقرار الضريبي لضريبة القيمة المضافة ليس نموذجاً تملؤه من الذاكرة في آخر يوم، بل حصيلة قيود سُجّلت على مدى ثلاثة أشهر أو شهر. المنشآت التي تتعثّر في التقديم لا تتعثّر في النموذج نفسه — النموذج بسيط وحقوله قليلة — بل في أن دفاترها لا تعطيها الأرقام المطلوبة جاهزة، فتبدأ في جمع الفواتير يدوياً تحت ضغط الموعد. هذا الدليل يشرح المواعيد النظامية، ما يُملأ في كل حقل، ومن أين يأتي الرقم في نظام محاسبي منظّم.
متى يُقدَّم الإقرار الضريبي: شهري أم ربع سنوي
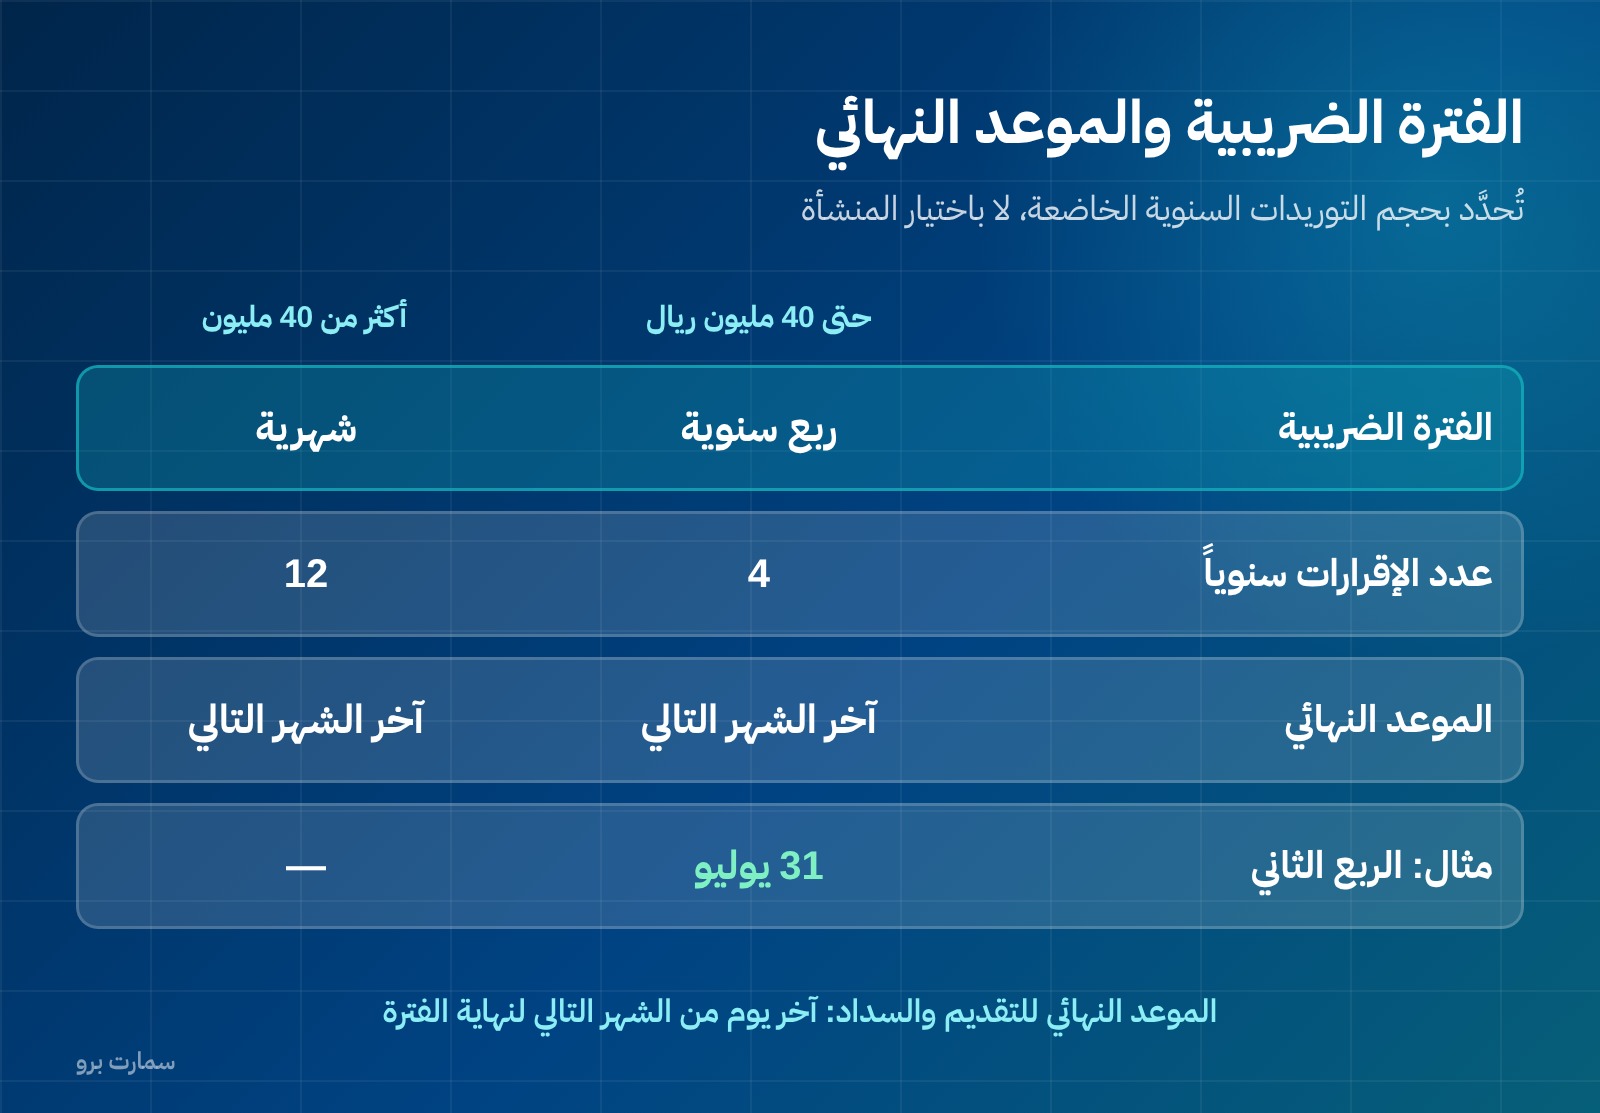
الفترة الضريبية تُحدَّد بحجم توريداتك السنوية الخاضعة للضريبة، لا باختيارك:
| التوريدات السنوية | الفترة الضريبية |
|---|---|
| حتى 40 مليون ريال | ربع سنوية |
| أكثر من 40 مليون ريال | شهرية |
الموعد النهائي للتقديم والسداد هو آخر يوم من الشهر التالي لنهاية الفترة. فالربع الثاني من السنة (أبريل–يونيو) موعده 31 يوليو، وشهر يونيو لمن يقدّم شهرياً موعده 31 يوليو كذلك. هذا يعني أن لديك شهراً كاملاً بعد إغلاق الفترة — وهذا الشهر هو وقت المراجعة لا وقت التجميع.
ملاحظة عملية: المنشأة التي تقترب من حد الأربعين مليوناً يجب أن تراقب الحد قبل تجاوزه، لأن الانتقال إلى التقديم الشهري يعني اثنتي عشرة دورة إغلاق في السنة بدل أربع، وهذا يغيّر طريقة عملك المحاسبي لا موعد تقديمك فقط.
ما الذي يُملأ في النموذج فعلياً
النموذج مبنيّ على منطق واحد: ضريبة مخرجات ناقص ضريبة مدخلات. الحقول الرئيسية هي:
- المبيعات الخاضعة للنسبة الأساسية وقيمة الضريبة عليها بنسبة 15%.
- المبيعات الخاضعة للنسبة الصفرية (قيمتها تُدرج والضريبة صفر).
- المبيعات المعفاة إن وُجدت.
- المشتريات الخاضعة للنسبة الأساسية وضريبة المدخلات القابلة للخصم.
- الواردات الخاضعة للضريبة، بما فيها ما سُدّد عند الجمارك أو عبر آلية الاحتساب العكسي.
- قسم التصحيحات لتعديل فترة سابقة.
الهيئة نفسها تشير إلى أن المنشآت الصغيرة ذات الأعمال البسيطة تحتاج عادةً لملء حقلين فقط من النموذج. هذه ملاحظة مهمة: تعقيد الإقرار ليس في النموذج، بل في جودة البيانات التي تغذّيه.
من أين يأتي كل رقم في دفاترك
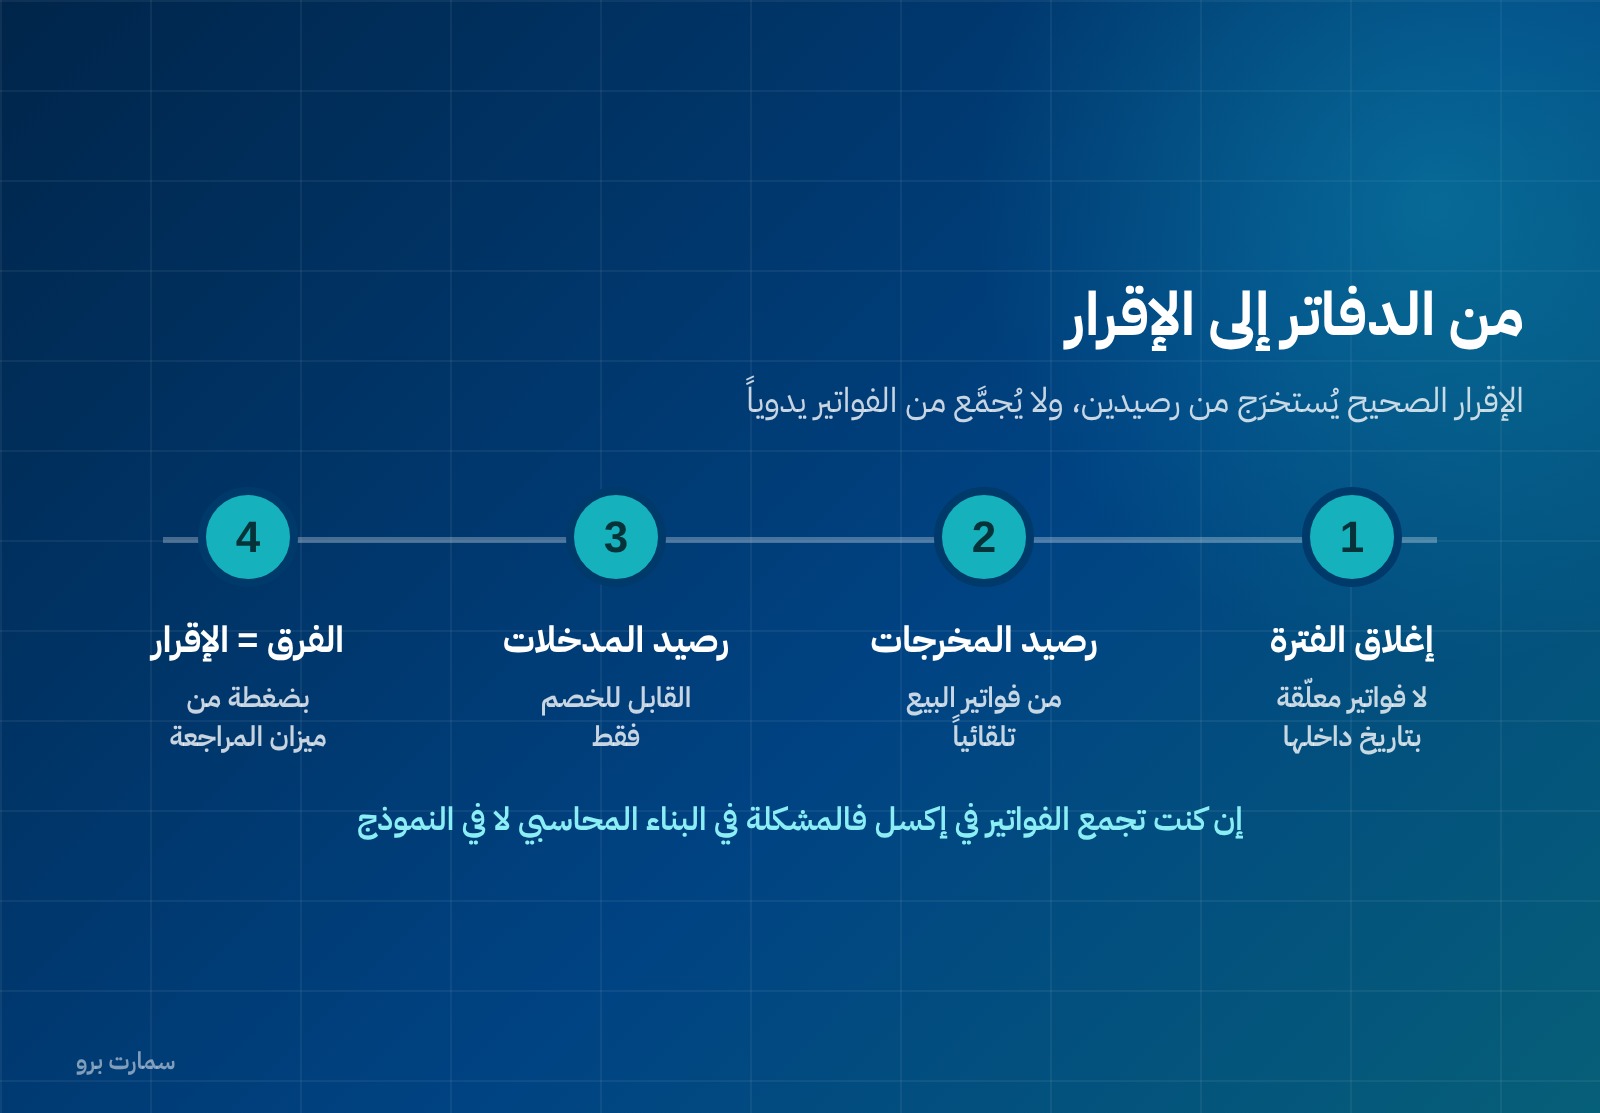
الإقرار الصحيح يُستخرَج من ثلاثة أرصدة فقط إذا كان دليل حساباتك مبنياً بشكل سليم: حساب ضريبة المخرجات المستحقة، حساب ضريبة المدخلات القابلة للخصم، والفرق بينهما. كل فاتورة بيع تُنشئ قيداً يجعل الضريبة التزاماً، وكل فاتورة شراء تُنشئ قيداً يجعلها أصلاً قابلاً للخصم. في نهاية الفترة يكون رصيد الحسابين هو الإقرار.
إذا كنت تستخرج الأرقام من ملف إكسل وتجمع الفواتير يدوياً فالمشكلة ليست في الإقرار بل في البناء المحاسبي. راجع كيف يُبنى دليل الحسابات من الصفر والدورة المحاسبية من الفاتورة إلى القوائم المالية لفهم أين يُفترض أن تستقر هذه الأرصدة.
ثلاث نقاط تُفسد المطابقة عادةً:
فواتير بتواريخ خارج الفترة. الفاتورة تُدرج في الفترة التي وقع فيها الاستحقاق، لا الفترة التي سُجّلت فيها في النظام. التسجيل المتأخر لفاتورة شهر يونيو في يوليو يعني أنك أقررت عنها في الربع الخطأ.
ضريبة مدخلات على مشتريات غير قابلة للخصم. إدراجها يرفع الخصم ويخلق فرقاً يظهر عند الفحص.
إشعارات دائنة ومدينة لم تُسجَّل. المرتجع الذي عُدّل على الورق ولم يُسجَّل بإشعار يترك ضريبة مخرجات معلنة عن بيع لم يتم. تفصيل المعالجة في الإشعارات الدائنة والمدينة.
غرامات التأخير على الإقرار الضريبي
الجدول الرسمي للعقوبات يفصل بين التأخر في التقديم والتأخر في السداد، وهذه تفرقة مهمة:
| المخالفة | الغرامة |
|---|---|
| عدم تقديم الإقرار | من 5% إلى 25% من الضريبة التي كان يجب الإقرار عنها |
| عدم سداد الضريبة المستحقة | 5% من الضريبة غير المسددة عن كل شهر أو جزء من شهر |
| إقرار غير صحيح أو تعديل يقلّل المستحق | 50% من الفرق بين الضريبة المحسوبة والمستحقة |
لاحظ البند الثالث: تصحيح إقرار بطريقة تُخفّض المستحق يحمل غرامة تساوي نصف الفرق. لهذا فإن تقديم إقرار صحيح من المرة الأولى أرخص دائماً من تقديم إقرار تقريبي ثم تعديله. وإذا تكرّرت المخالفة نفسها خلال ثلاث سنوات من تاريخ القرار النهائي للهيئة، فقد تُضاعف الغرامة.
قائمة مراجعة قبل الضغط على «تقديم»
- أُغلقت الفترة في النظام ولا توجد فواتير معلّقة بتاريخ داخلها.
- رصيد ضريبة المخرجات في ميزان المراجعة يساوي مجموع ضريبة فواتير البيع للفترة.
- رصيد ضريبة المدخلات يساوي مجموع ضريبة فواتير الشراء القابلة للخصم.
- كل إشعار دائن أو مدين للفترة مُسجَّل ومربوط بفاتورته الأصلية.
- الواردات وما سُدّد عليها من ضريبة مُدرجة.
- المبيعات الصفرية والمعفاة مفصولة عن الخاضعة للنسبة الأساسية.
- أي تصحيح لفترة سابقة مُدرج في قسم التصحيحات لا مدسوس في أرقام الفترة الحالية.
- صورة من الإقرار وأرصدته محفوظة مع ملف الفترة للرجوع إليها عند الفحص.
الفرق بين منشأة تقدّم إقرارها في عشر دقائق وأخرى تقضي أسبوعاً هو أن الأولى بنت القيود يوماً بيوم. ميزان المراجعة هو الاختبار: إذا كان يعطيك أرصدة الضريبة جاهزة فأنت مستعد، وإن لم يعطِها فالإقرار سيبقى عملية جمع يدوي كل فترة.
المرجع الرسمي
المواعيد والنسب والعقوبات تُنشرها هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. ما ورد أعلاه مأخوذ من الإرشادات وصفحة العقوبات الرسمية، وأي تعديل لاحق يُعتمد من المصدر نفسه.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل أقدّم الإقرار شهرياً أم ربع سنوي؟
الفترة تُحدَّد بحجم التوريدات السنوية الخاضعة للضريبة: ربع سنوية لمن توريداته حتى 40 مليون ريال، وشهرية لمن تجاوزت توريداته 40 مليون ريال. ليست اختياراً للمنشأة. والموعد النهائي في الحالتين هو آخر يوم من الشهر التالي لنهاية الفترة، فالربع الثاني موعده 31 يوليو.
ما الغرامة إذا تأخرت في تقديم الإقرار؟
غرامة عدم تقديم الإقرار تتراوح بين 5% و25% من قيمة الضريبة التي كان يجب الإقرار عنها. وتُحسَب غرامة منفصلة على عدم السداد قدرها 5% من الضريبة غير المسددة عن كل شهر أو جزء من شهر. فالتأخر في التقديم والتأخر في السداد مخالفتان مستقلتان.
هل يمكن تعديل إقرار سبق تقديمه؟
نعم، والنموذج يتضمن قسماً للتصحيحات يُفصح فيه عن تعديل فترة سابقة. لكن إذا أدّى التعديل إلى تخفيض المبلغ المستحق فالغرامة النظامية هي 50% من الفرق بين الضريبة المحسوبة والضريبة المستحقة، ولهذا يكون الإقرار الصحيح من المرة الأولى أقل تكلفة.
من أين أستخرج أرقام الإقرار؟
من رصيدَي ضريبة المخرجات وضريبة المدخلات في ميزان المراجعة عند إغلاق الفترة، بشرط أن تكون كل فاتورة بيع وشراء قد أنشأت قيدها تلقائياً. إن كنت تجمع الفواتير يدوياً في إكسل فالمشكلة في البناء المحاسبي لا في النموذج.