
الزكاة وضريبة الدخل: من يخضع لأي منهما وكيف تُعالج الشركة المختلطة
الفرق بين الزكاة وضريبة الدخل في الخاضعين والوعاء والنسبة، كيف تُعالج الشركة المملوكة لسعوديين وغير سعوديين، ومواعيد الإقرار النظامية.
الكاتب:سامي الحيدري
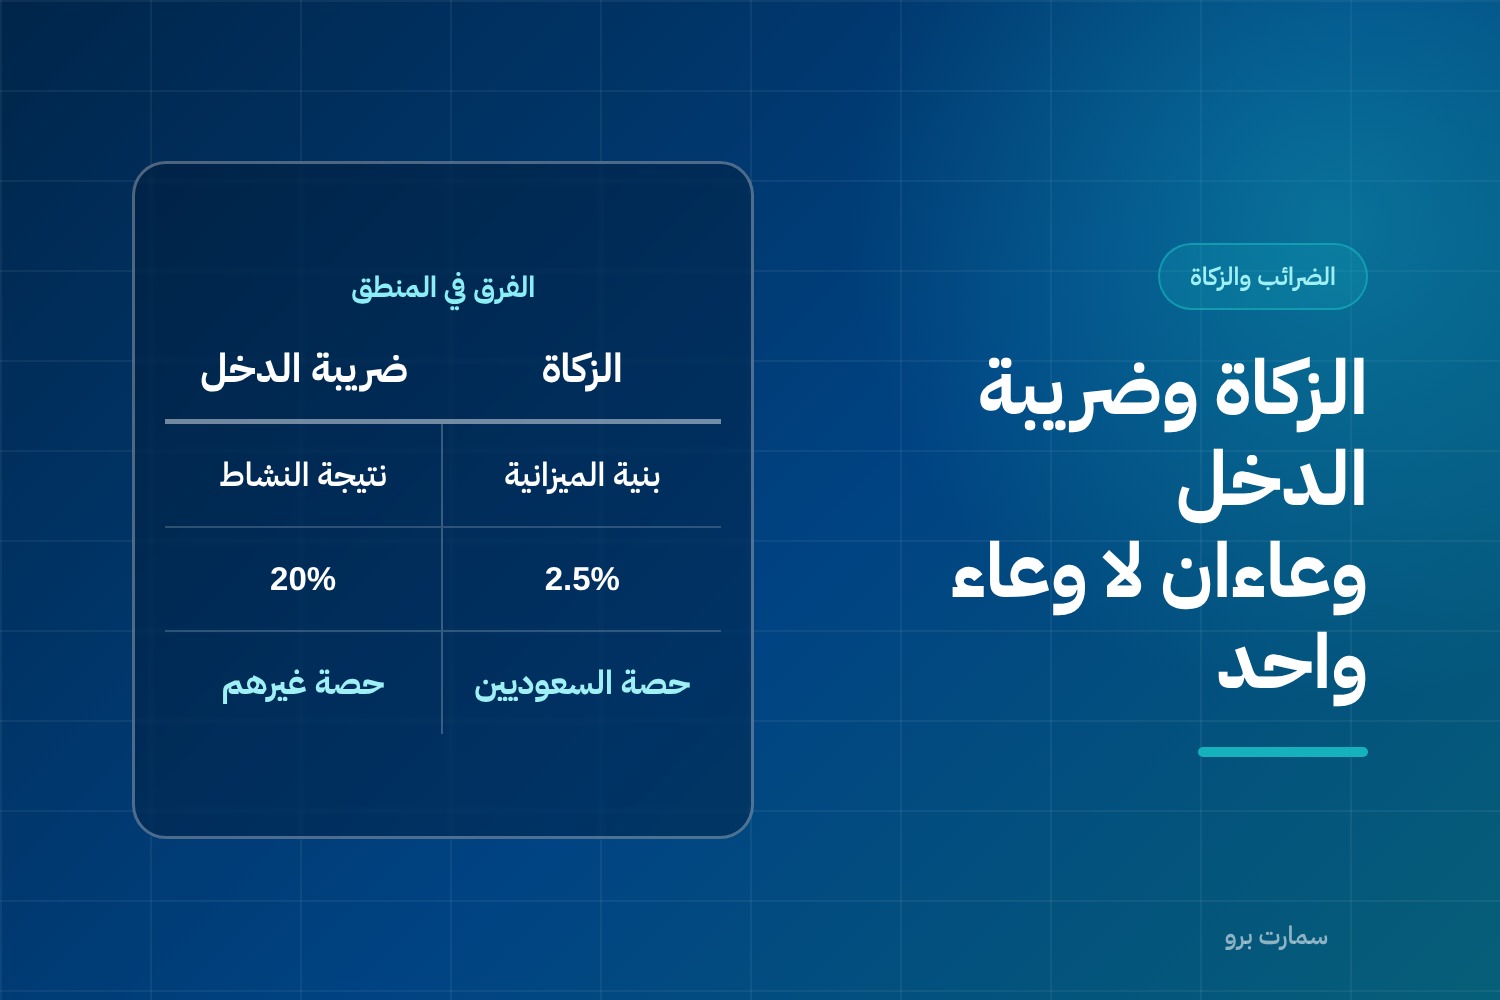
الزكاة وضريبة الدخل ليستا اسمين لشيء واحد. تختلفان في من يخضع لكل منهما، وفي ما يُقاس عليه الالتزام، وفي النسبة. والشركة المملوكة لسعوديين وغير سعوديين لا تختار بينهما، بل تخضع للاثنتين معاً بنسبة الملكية. الخلط بين الالتزامين هو أحد أكثر أسباب فروق الربط عند الهيئة، لأن الخلط لا يظهر في الإقرار وحده بل في بناء الدفاتر من البداية.
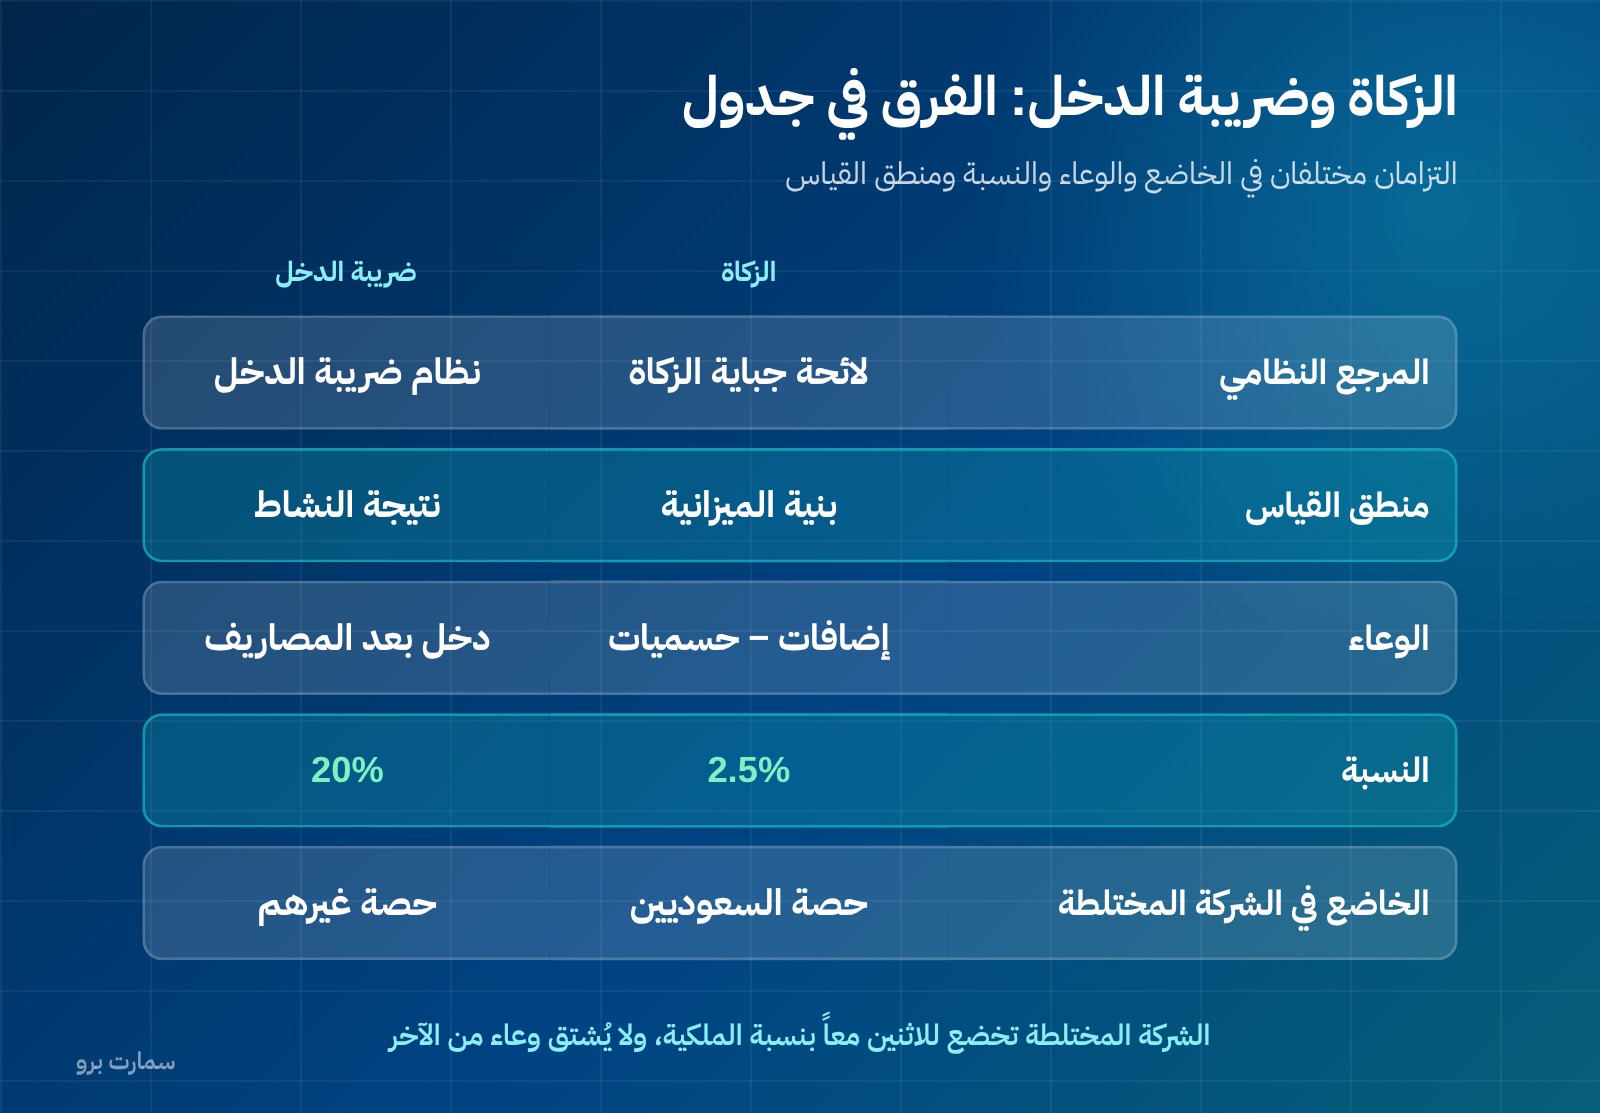
الزكاة وضريبة الدخل: الفرق في جدول واحد
| الوجه | الزكاة | ضريبة الدخل |
|---|---|---|
| المرجع النظامي | اللائحة التنفيذية لجباية الزكاة | نظام ضريبة الدخل |
| الخاضع | السعودي المقيم الذي يمارس نشاطاً بترخيص، والمؤسسات والشركات المملوكة لسعوديين، وشركات حكومية معيّنة، وصناديق التمويل المرخّصة | شركات الأموال المقيمة عن حصص غير السعوديين، والطبيعي المقيم غير السعودي الذي يمارس نشاطاً، وغير المقيم عبر منشأة دائمة |
| الوعاء | الوعاء الزكوي: إضافات ناقص حسميات من المركز المالي | الوعاء الضريبي: الدخل الخاضع بعد المصاريف المسموح بها |
| النسبة | 2.5% للسنة الهجرية، وبالأيام الفعلية إن اختلف العام | 20% من الوعاء الضريبي في الحالة العامة |
| منطق القياس | على الأموال النامية | على الربح |
الفرق الجوهري ليس في النسبة بل في المنطق: الزكاة تُقاس على بنية الميزانية، والضريبة تُقاس على نتيجة النشاط. لهذا قد تكون منشأة بلا ربح وعليها زكاة، وأخرى رابحة ووعاؤها الزكوي محدود.
الخاضعون للزكاة
المادة الثالثة من اللائحة التنفيذية لجباية الزكاة تحدّد من تخضع له أحكامها، وتبدأ بالشخص السعودي المقيم الذي يمارس نشاطاً بترخيص في المملكة، ثم تشمل المؤسسات الفردية والشركات المملوكة لسعوديين، وشركات حكومية معيّنة، وصناديق التمويل المرخّصة من هيئة السوق المالية. والإقامة معرّفة في المادة الرابعة. طريقة بناء الوعاء مفصّلة في حساب الزكاة: الوعاء الزكوي خطوة بخطوة.
الخاضعون لضريبة الدخل
المادة الثانية من نظام ضريبة الدخل تحدّد الخاضعين، وهم على وجه العموم:
- شركات الأموال المقيمة عن الحصص المملوكة لغير السعوديين، مع استثناءات تتعلق بالشركات المدرجة في السوق المالية السعودية.
- الشخص الطبيعي المقيم غير السعودي الذي يمارس نشاطاً في المملكة.
- غير المقيم الذي يمارس نشاطاً عبر منشأة دائمة في المملكة.
- غير المقيم الذي له دخل خاضع من مصادر في المملكة دون منشأة دائمة — وهنا تعمل آلية الاستقطاع، كما في ضريبة الاستقطاع: النسب والمواعيد.
- العاملون في استثمار الغاز الطبيعي أو إنتاج الزيت والمواد الهيدروكربونية.
والمادة السادسة تحدّد وعاء كل فئة، مثل حصص الشركاء غير السعوديين في شركة الأموال المقيمة، والدخل الخاضع من مصادر في المملكة للطبيعي غير السعودي المقيم.
أسعار ضريبة الدخل
المادة السابعة تضع الأسعار:
- 20% هو السعر العام على الوعاء الضريبي.
- 20% لاستثمار الغاز الطبيعي.
- إنتاج الزيت والمواد الهيدروكربونية: شرائح تتدرّج بحسب إجمالي الاستثمارات الرأسمالية في المملكة — 50% لمن تزيد استثماراته على 375 مليار ريال، و65% لمن تزيد على 300 مليار وحتى 375 مليار، و75% لمن تزيد على 225 مليار وحتى 300 مليار، و85% لمن لا تزيد استثماراته على 225 مليار ريال.
- الضريبة المستقطعة تحدّدها المادة الثامنة والستون.
الشركة المختلطة: كيف تُعالج عملياً
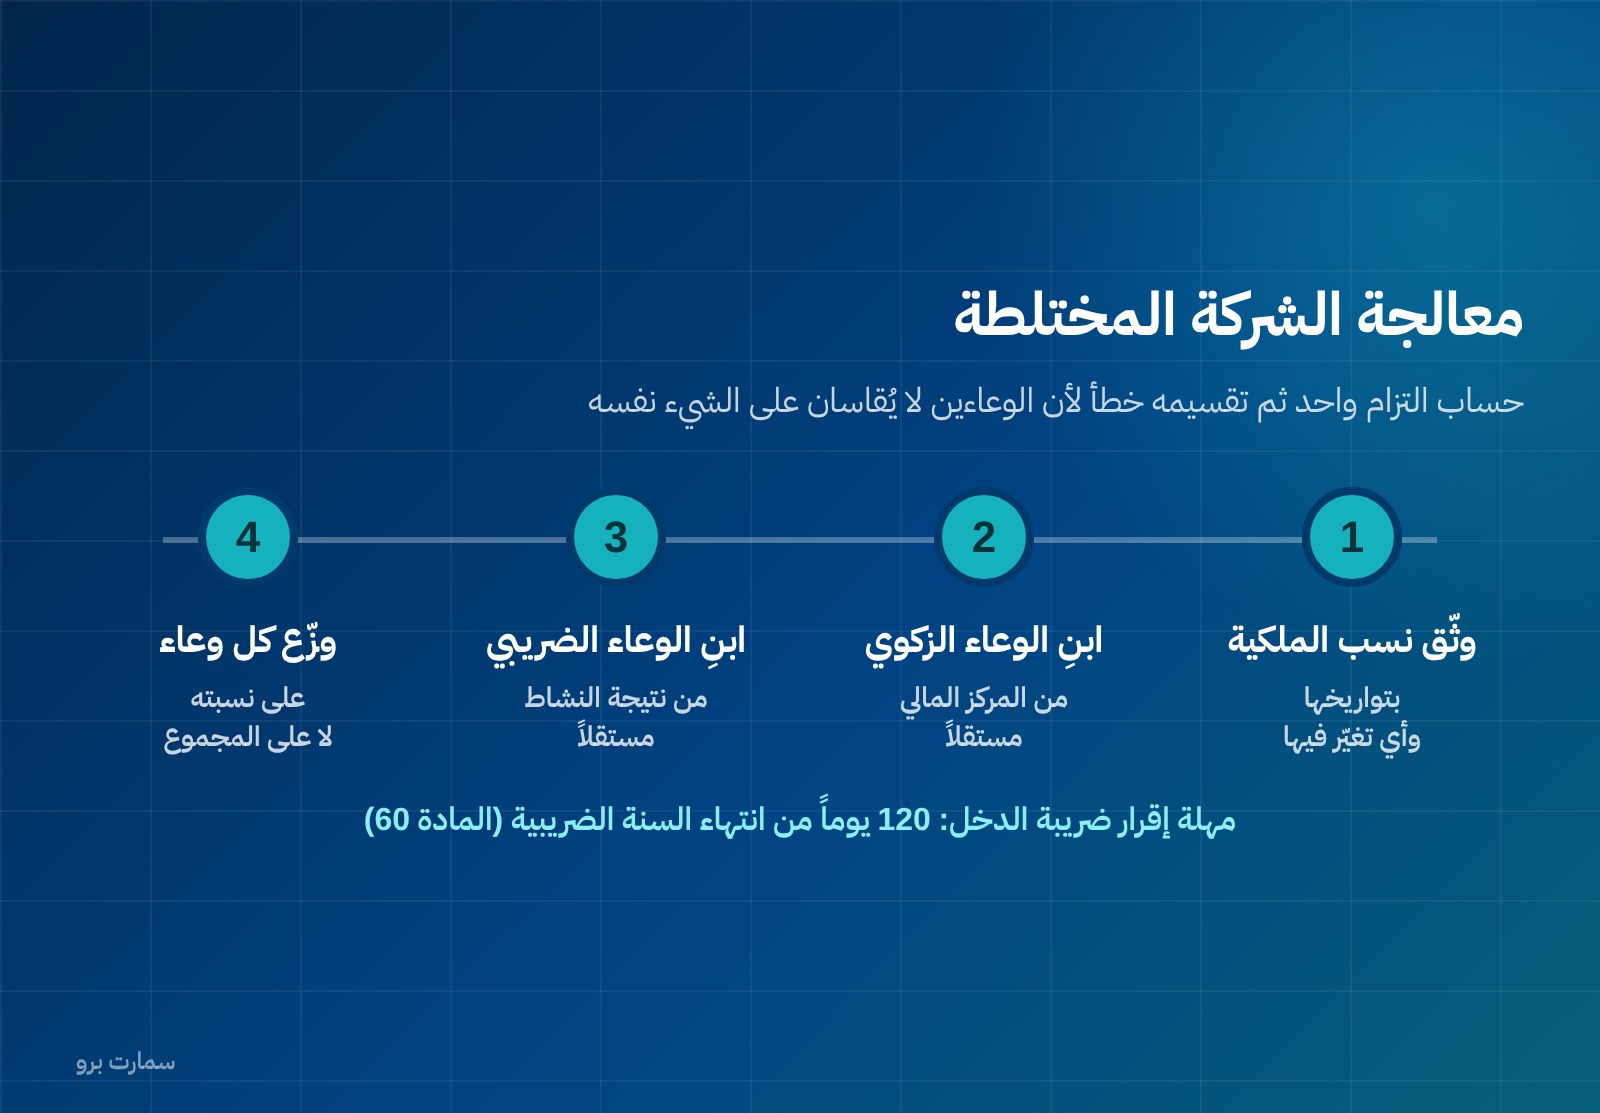
الشركة المملوكة لسعوديين وغير سعوديين تخضع للزكاة بنسبة الملكية السعودية وللضريبة بنسبة الملكية غير السعودية. المعالجة العملية ثلاث خطوات:
- توثيق نسب الملكية بتواريخها. أي تغيّر في النسب خلال السنة يؤثر على التوزيع، ويحتاج سنداً لا تقديراً.
- بناء الوعاءين بشكل مستقل. الوعاء الزكوي من المركز المالي، والوعاء الضريبي من نتيجة النشاط بعد المصاريف المسموح بها. لا يُشتق أحدهما من الآخر.
- توزيع كل وعاء على نسبته. الزكاة على حصة السعوديين من الوعاء الزكوي، والضريبة على حصة غير السعوديين من الوعاء الضريبي.
الخطأ الذي يتكرّر هو حساب التزام واحد ثم تقسيمه. هذا يعطي رقماً لا يستند إلى أي من النظامين، لأن الوعاءين لا يُقاسان على الشيء نفسه.
مواعيد الإقرار
ضريبة الدخل: المادة الستون تنص على أن الإقرار يُقدَّم خلال مئة وعشرين يوماً من انتهاء السنة الضريبية، وسداد الضريبة المستحقة بموجبه يرتبط بتقديم الإقرار.
الزكاة: مهلة الإقرار تُحدّدها الهيئة وتُراجَع من بوابتها. ولا تُخلط بمهلة المادة السابعة البالغة 120 يوماً، فتلك مهلة طلب الإعفاء السنوي من جباية الزكاة لا مهلة الإقرار.
ما يحتاجه نظامك المحاسبي ليخدم الاثنين
الدفاتر التي تخدم التزاماً واحداً لا تخدم الآخر تلقائياً:
- حقوق ملكية مفصّلة ومصنّفة ليُبنى منها الوعاء الزكوي.
- سجل أصول ثابتة بصافي قيمة دفترية موثّق للحسم الزكوي ولحساب الاستهلاك الضريبي معاً — التفصيل في الإهلاك المحاسبي والاستهلاك الضريبي.
- فصل المصاريف المسموح بها من غير المسموح بها في دليل الحسابات، لا في جدول خارجي.
- سجل بنِسب الملكية وتغيّراتها.
- إقفال سنوي سليم بقيود تسويات كاملة، وفق الدورة المحاسبية.
المرجع الرسمي
نظام ضريبة الدخل واللائحة التنفيذية لجباية الزكاة تُنشرهما هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. المواد المشار إليها (2، 6، 7، 60 من نظام ضريبة الدخل، و3، 4، 7 من لائحة الزكاة) مأخوذة من النصوص الرسمية، والاتفاقيات الدولية لتجنّب الازدواج الضريبي قد تُعدّل المعالجة في حالات غير المقيم.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل تخضع المنشأة للزكاة وضريبة الدخل معاً؟
نعم إذا كانت ملكيتها مختلطة. الشركة المملوكة لسعوديين وغير سعوديين تخضع للزكاة بنسبة الملكية السعودية وللضريبة بنسبة الملكية غير السعودية، ويُبنى الوعاءان بشكل مستقل: الزكوي من المركز المالي والضريبي من نتيجة النشاط. حساب التزام واحد ثم تقسيمه خطأ شائع.
ما سعر ضريبة الدخل في السعودية؟
السعر العام 20% من الوعاء الضريبي وفق المادة السابعة من نظام ضريبة الدخل، ومثله 20% لاستثمار الغاز الطبيعي. أما إنتاج الزيت والمواد الهيدروكربونية فله شرائح تتدرّج من 50% إلى 85% بحسب إجمالي الاستثمارات الرأسمالية في المملكة.
ما الفرق الجوهري بين الوعاء الزكوي والوعاء الضريبي؟
الوعاء الزكوي يُقاس على بنية المركز المالي: إضافات مثل حقوق الملكية ثم حسميات مثل صافي الأصول الثابتة. أما الوعاء الضريبي فيُقاس على نتيجة النشاط، أي الدخل الخاضع بعد المصاريف المسموح بها. لذلك قد تكون منشأة بلا ربح وعليها زكاة، وأخرى رابحة ووعاؤها الزكوي محدود.
ما موعد تقديم إقرار ضريبة الدخل؟
خلال مئة وعشرين يوماً من انتهاء السنة الضريبية وفق المادة الستين من نظام ضريبة الدخل، وسداد الضريبة المستحقة مرتبط بتقديم الإقرار. أما موعد الإقرار الزكوي فتحدّده الهيئة ويُراجَع من بوابتها الرسمية.