
خصم ضريبة المدخلات: ما يُخصم وما لا يُخصم وكيف تثبت حقك
شروط خصم ضريبة المدخلات، الحالات التي لا تُخصم فيها، معالجة النشاط المختلط بين خاضع ومعفى، والأخطاء التي تُفقدك الخصم عند الفحص.
الكاتب:سامي الحيدري
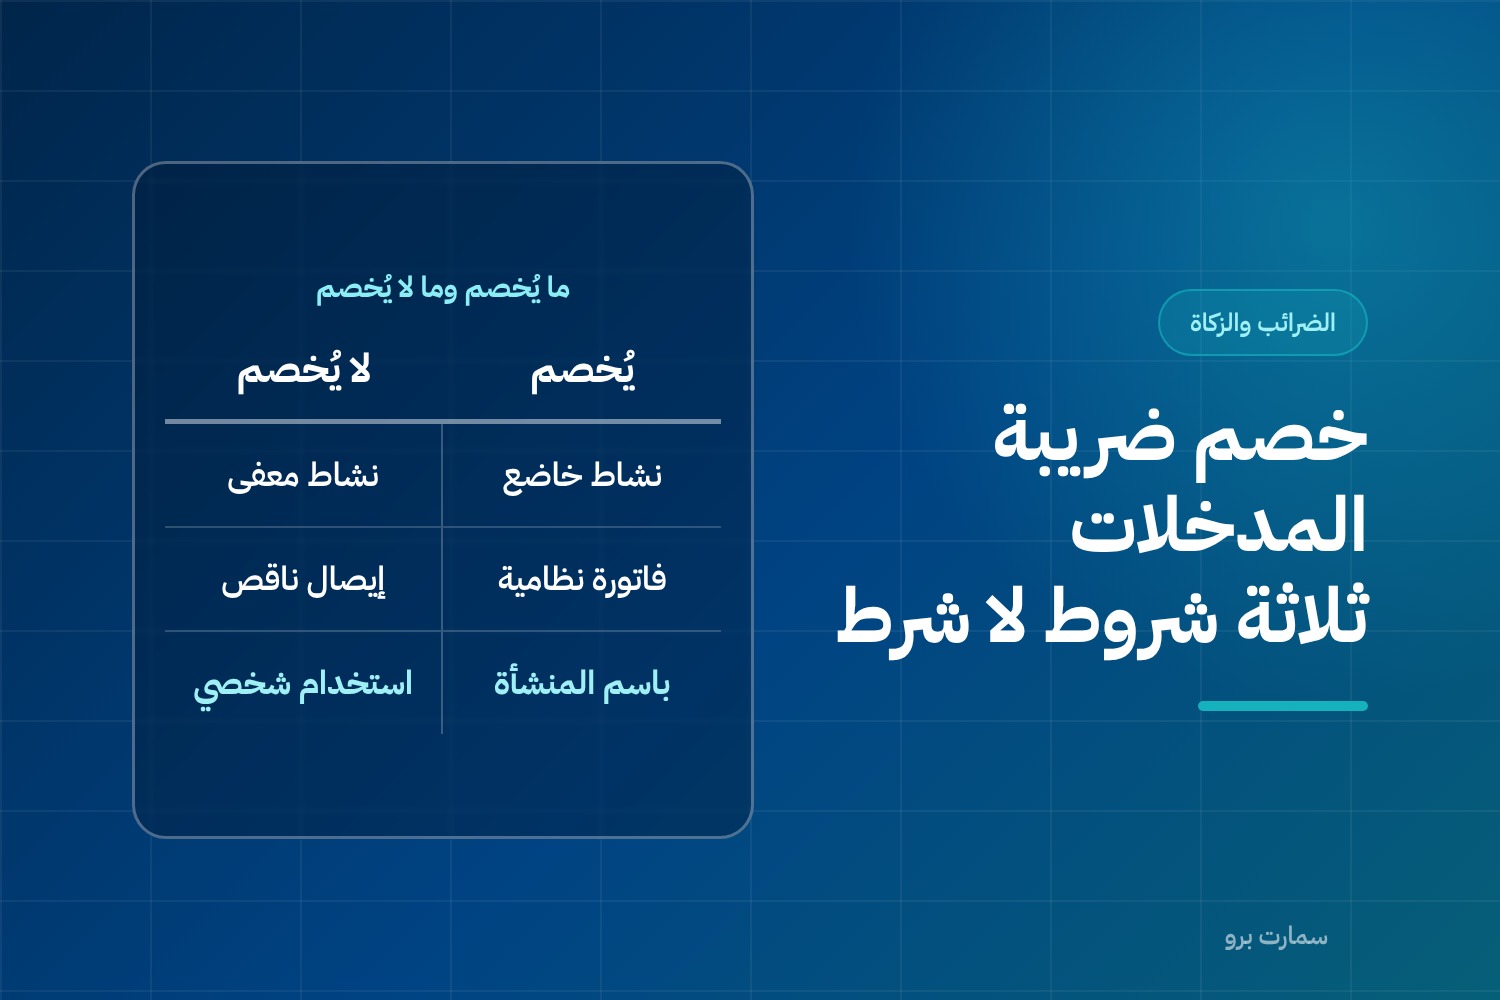
خصم ضريبة المدخلات هو ما يجعل ضريبة القيمة المضافة ضريبة على القيمة المضافة فعلاً لا على إجمالي المبيعات. أنت تحصّل 15% من عميلك، وتسدّد 15% لمورّدك، وتورّد الفرق للهيئة. حين يُرفض خصم جزء من مدخلاتك عند الفحص لا تخسر إجراءً ورقياً، بل تدفع ضريبة من ربحك عن قيمة لم تضفها. هذا الدليل يوضّح شروط الخصم، الحالات التي لا يُقبل فيها، وكيف تثبت حقك.
شروط خصم ضريبة المدخلات
الخصم ليس تلقائياً بمجرد وجود فاتورة فيها ضريبة. القاعدة العامة أن المدخل يُخصم إذا تحققت ثلاثة أمور معاً:
أن تكون مسجَّلاً. غير المسجَّل لا يخصم؛ الضريبة التي يسدّدها تصبح جزءاً من تكلفته. وهذا بالمناسبة أحد أسباب أن التسجيل قد يخفّض الكلفة الفعلية لمنشأة مشترياتها كبيرة، كما في التسجيل في ضريبة القيمة المضافة.
أن تكون المشتريات لأغراض النشاط الخاضع. ما يُشترى للاستخدام الشخصي أو لنشاط معفى لا يُخصم. العبرة بالغرض الفعلي لا باسم المشتري على الفاتورة.
أن تحتفظ بفاتورة ضريبية نظامية. الفاتورة هي سند الخصم. فاتورة ناقصة البيانات النظامية — بلا رقم ضريبي للمورّد أو بلا تفصيل للضريبة — ليست سنداً كافياً. راجع متطلبات الفاتورة الضريبية.
حالات لا يُقبل فيها الخصم
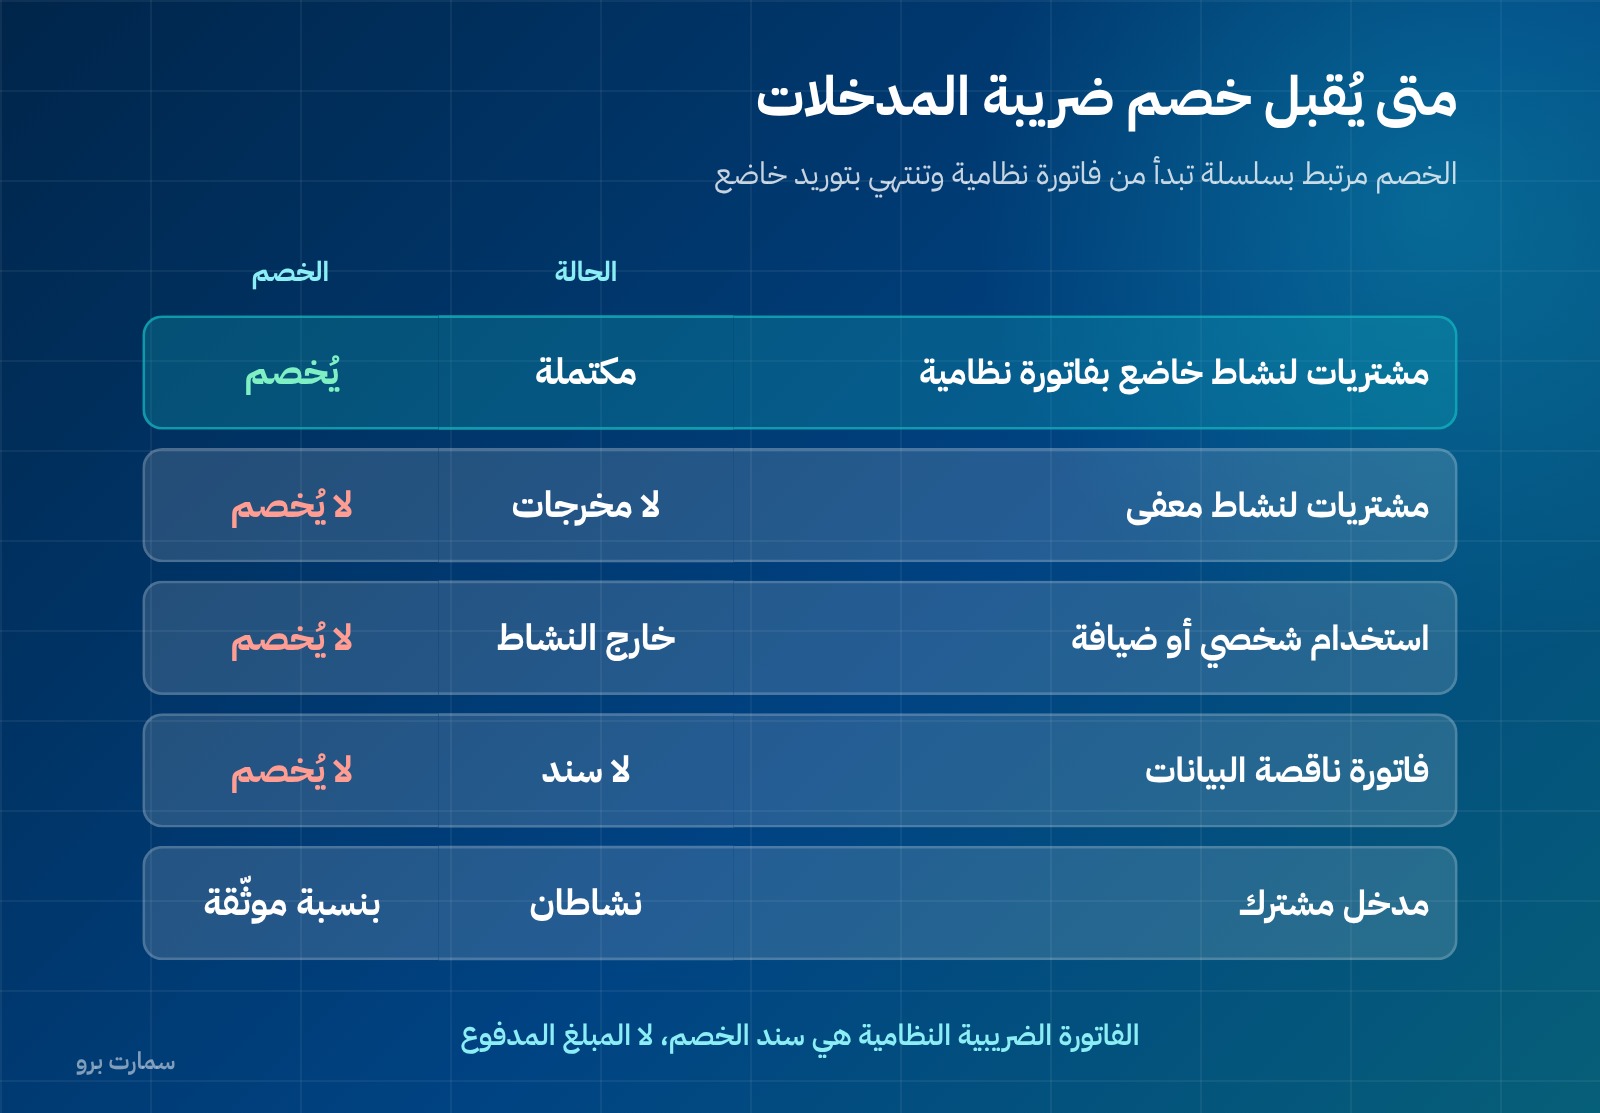
هذه هي المنطقة التي تتكرر فيها الملاحظات عند الفحص:
| الحالة | السبب |
|---|---|
| مشتريات لنشاط معفى | لا تُنتج ضريبة مخرجات يُخصم منها |
| استخدام شخصي أو عائلي | ليس من أغراض النشاط |
| ضيافة وترفيه | طبيعتها استهلاكية لا تخدم التوريد الخاضع مباشرة |
| فاتورة بلا بيانات نظامية | لا سند للخصم |
| فاتورة باسم شخص آخر | المنشأة ليست المتحمّل للضريبة |
| مبلغ سُدّد ولم تُستلم عنه فاتورة | لا يُخصم قبل وجود السند |
القاعدة التي تجمعها كلها: الخصم مرتبط بسلسلة واضحة تبدأ من فاتورة نظامية وتنتهي بتوريد خاضع. أي حلقة ناقصة تكسر الخصم.
النشاط المختلط: خاضع ومعفى في منشأة واحدة
إذا كان لمنشأتك نشاطان — أحدهما خاضع والآخر معفى — فلا تُخصم كل مدخلاتك. ثلاث حالات:
- مدخل يخدم النشاط الخاضع وحده: يُخصم كاملاً.
- مدخل يخدم النشاط المعفى وحده: لا يُخصم.
- مدخل مشترك (إيجار مكتب واحد، كهرباء، نظام محاسبي): يُخصم بنسبة تُحسب على أساس عادل يعكس استخدام المدخل في النشاط الخاضع.
الخطأ العملي الشائع هنا ليس في النسبة بل في عدم وجود تفرقة أصلاً: دليل حسابات لا يفصل الإيراد الخاضع من المعفى يجعل أي نسبة تقديراً لا يمكن الدفاع عنه. الفصل يبدأ من بناء دليل الحسابات، والفرق بين المعفى والصفري نفسه مشروح في المعفى والخاضع بنسبة صفر — وهو فرق جوهري هنا، لأن الصفري يُتيح الخصم والمعفى لا يُتيحه.
أخطاء تُفقدك الخصم
فواتير مجمّعة بلا تفصيل. مورّد يرسل كشف حساب شهرياً بدل فواتير. الكشف ليس فاتورة ضريبية.
إيصالات نقدية صغيرة بلا رقم ضريبي. مصاريف صغيرة متكررة تتجمّع في مبلغ كبير، وكلها غير قابلة للخصم لأن سندها ناقص.
خصم ضريبة على فاتورة لم تُسجَّل في فترتها. الخصم يتبع الفترة الصحيحة. تسجيل فاتورة مارس في مايو يخلق فرقاً بين إقرارك ودفاترك.
خصم على مشتريات رأسمالية بلا تتبّع. الأصل الذي يُستخدم جزئياً لغرض غير خاضع يحتاج معالجة تتبع استخدامه، لا خصماً كاملاً في شهر الشراء.
عدم تسجيل الإشعارات الدائنة. مورّد يمنحك خصماً لاحقاً بإشعار دائن: ضريبة المدخلات التي خصمتها يجب أن تنخفض بالقدر نفسه. التفصيل في الإشعارات الدائنة والمدينة.
كيف تثبت حقك في الخصم
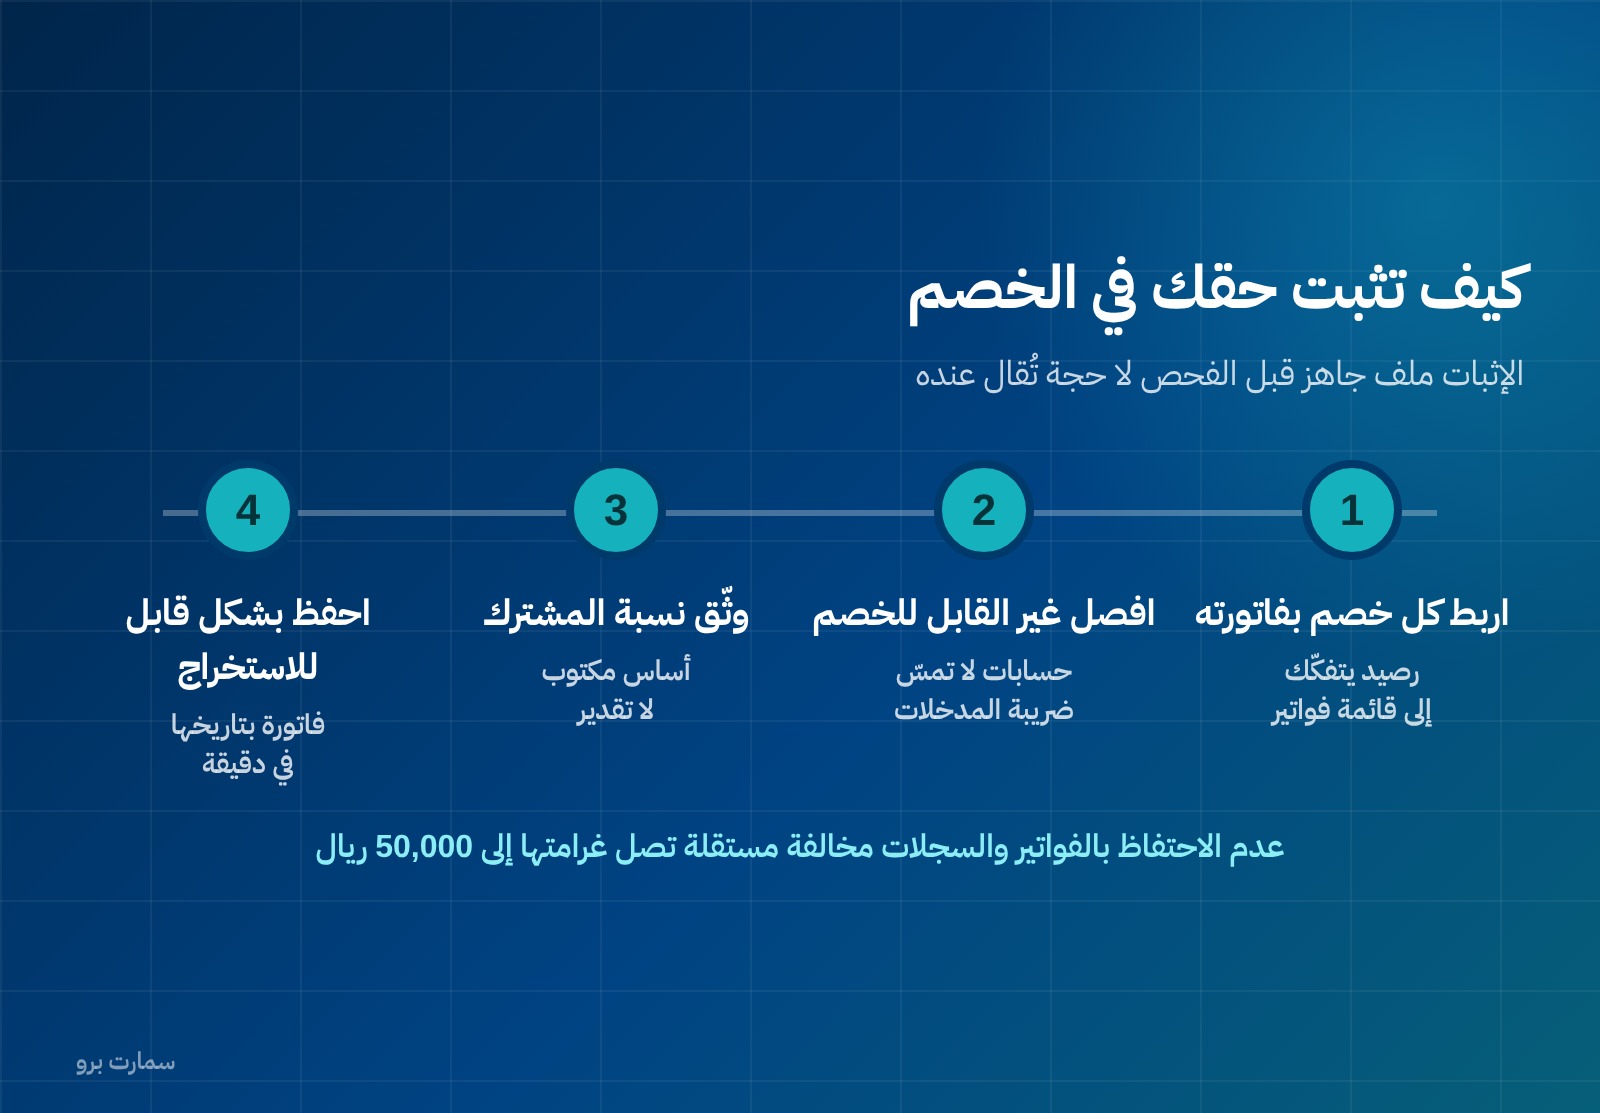
الإثبات ليس حجة تُقال عند الفحص، بل ملف جاهز قبله. ثلاثة أمور تجعل ملفك متيناً:
ربط كل خصم بفاتورته في النظام. إذا كان رصيد ضريبة المدخلات في ميزان المراجعة يتفكّك إلى قائمة فواتير بأرقامها وتواريخها ومورّديها، فأنت تملك إثباتاً. وإن كان رقماً مُدخلاً يدوياً فلا.
حفظ الفواتير بشكل قابل للاستخراج. عدم الاحتفاظ بالفواتير والدفاتر والسجلات مخالفة مستقلة تصل غرامتها إلى 50,000 ريال، منفصلة عن رفض الخصم نفسه.
سياسة مكتوبة للمصاريف غير القابلة للخصم. الضيافة والاستخدام الشخصي والمشتريات للنشاط المعفى يجب أن تُرحّل لحسابات لا تمسّ حساب ضريبة المدخلات، تلقائياً، لا باجتهاد المحاسب.
قائمة مراجعة في نهاية كل فترة
- كل مبلغ في حساب ضريبة المدخلات له فاتورة ضريبية نظامية مرفقة.
- لا توجد فواتير باسم شخص غير المنشأة داخل الحساب.
- مصاريف الضيافة والاستخدام الشخصي مُرحّلة لحسابات منفصلة.
- نسبة الخصم في النشاط المختلط محسوبة على أساس موثّق لا تقديري.
- الإشعارات الدائنة من المورّدين مُسجَّلة وأثرها على المدخلات معكوس.
- الفواتير التي سُدّدت ولم تُستلم عنها فاتورة لم تُخصم بعد.
- رصيد الحساب يطابق مجموع فواتير الشراء القابلة للخصم للفترة.
منشأة تحتفظ بهذه السبع تمرّ بالفحص بلا مفاوضات. ومن يخصم على أساس المبلغ المدفوع بدل الفاتورة النظامية يدفع ضريبة من ربحه في النهاية.
المرجع الرسمي
أحكام الخصم والعقوبات المتعلقة بالسجلات تُنشرها هيئة الزكاة والضريبة والجمارك في أنظمتها وأدلتها الإرشادية على موقعها: zatca.gov.sa. المعالجة القطاعية تختلف في بعض الأنشطة، والدليل الخاص بالقطاع هو المرجع عند الاختلاف.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما شروط خصم ضريبة المدخلات؟
ثلاثة شروط معاً: أن تكون مسجَّلاً في ضريبة القيمة المضافة، وأن تكون المشتريات لأغراض نشاطك الخاضع للضريبة، وأن تحتفظ بفاتورة ضريبية نظامية مكتملة البيانات تُثبت الضريبة المسددة. نقص أي شرط يُسقط الخصم، ولو كان المبلغ مدفوعاً فعلاً.
هل تُخصم ضريبة المدخلات على النشاط المعفى؟
لا. المدخلات التي تخدم نشاطاً معفى لا تُخصم لأنها لا تُنتج ضريبة مخرجات يُخصم منها. أما المدخلات المشتركة بين نشاط خاضع وآخر معفى فتُخصم بنسبة تُحسب على أساس عادل موثّق. لاحظ أن الخاضع بنسبة صفر يختلف عن المعفى: الصفري يُتيح الخصم.
هل يكفي إيصال نقدي للخصم؟
لا يكفي إذا كان ناقص البيانات النظامية. سند الخصم هو الفاتورة الضريبية بمتطلباتها، ومنها الرقم الضريبي للمورّد وتفصيل الضريبة. الإيصالات الصغيرة المتكررة بلا رقم ضريبي تتجمّع في مبلغ كبير غير قابل للخصم عند الفحص.
ماذا يحدث إذا منحني المورّد خصماً بعد الخصم الضريبي؟
يجب تسجيل الإشعار الدائن وتخفيض ضريبة المدخلات التي خصمتها بالقدر نفسه. إبقاء الخصم الأصلي كما هو بعد استلام إشعار دائن يُنتج فرقاً يظهر عند الفحص ويُعالَج ضمن قسم التصحيحات في الإقرار.